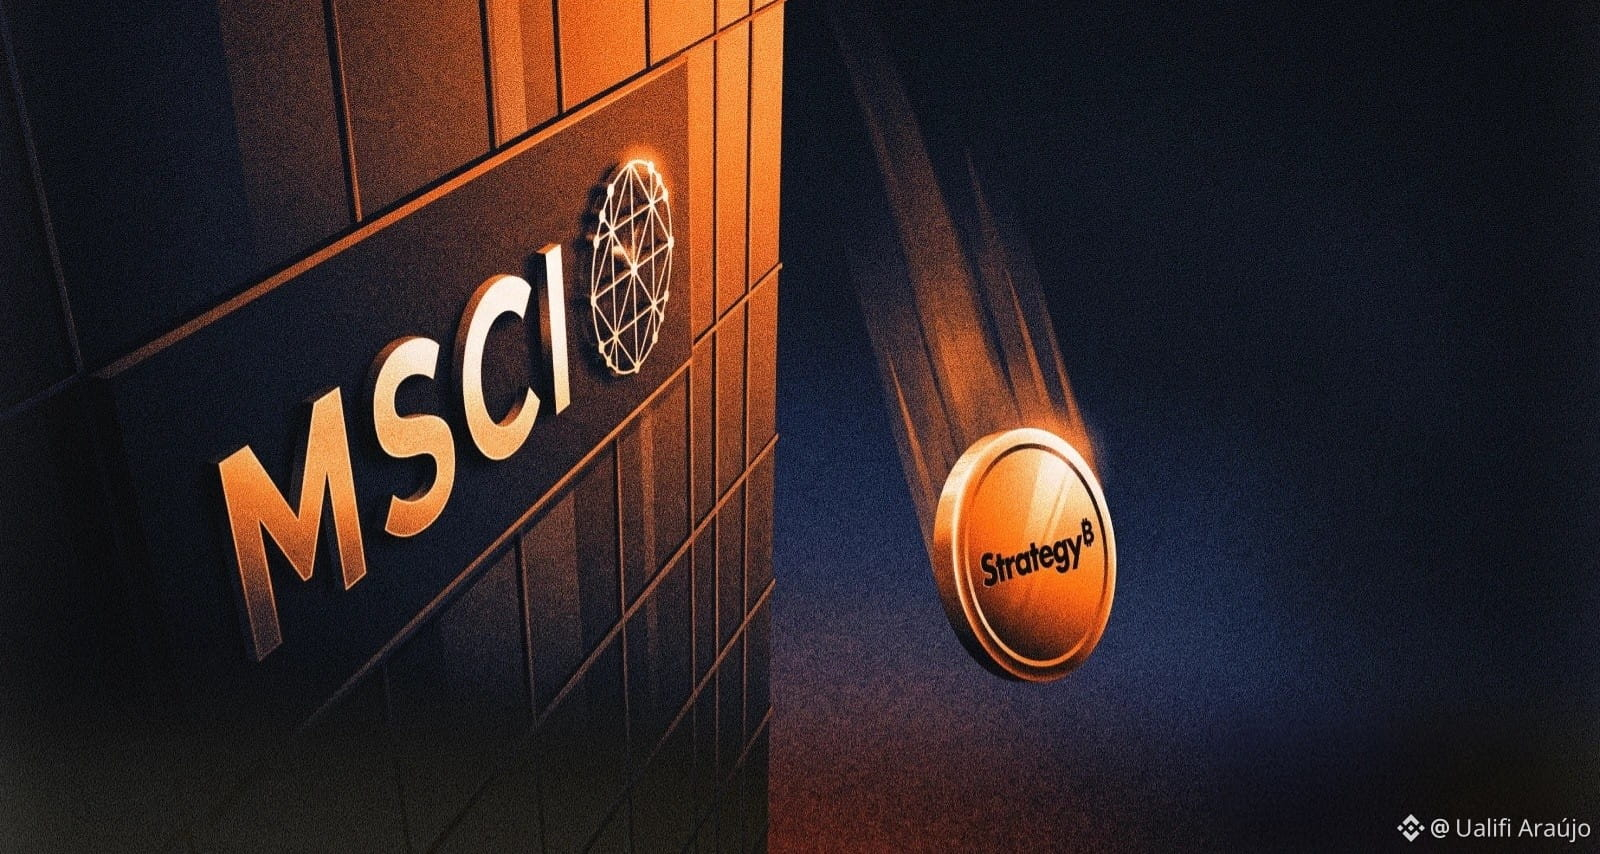

A saída da Strategy dos índices da MSCI, foi confirmada, é um evento de fluxo não um evento de fundamentos do Bitcoin.
As regras foram definidas em 15 de outubro. Desde então o mercado já teve tempo de ajustar expectativas. A publicação da lista final e a efetivação no fim do mês são o desfecho burocrático de algo que já estava no radar. Por isso, boa parte do impacto de preço em MSTR e na correlação com #BTC provavelmente já está sendo absorvida.
O número que circula, cerca de $2,8 bilhões de vendas forçadas por fundos que replicam MSCI é real no curto prazo para a ação. Fundos passivos não escolhem: se a empresa sai do índice, eles vendem as ações. Isso cria pressão de venda em MSTR. Não cria, por si só, obrigação da Strategy de vender NENHUM BTC.
A diferença é importante, mas não vi nenhum analista abordando isso. A Strategy mostrou, ao longo dos últimos meses, que consegue ajustar a lógica de diluição de acionistas comuns para levantar capital em escala sem precisar liquidar BTC para cobrir obrigações. Enquanto o mercado continuar tratando MSTR como uma exposição alavancada a BTC (e há demanda por isso), a empresa mantém a capacidade de emitir papel. Isso reduz bastante o risco de uma venda forçada de BTC por parte da própria Strategy no cenário atual.
Do ponto de vista do Bitcoin em si, o efeito é ainda mais limitado. A Strategy é o maior holder corporativo, mas o preço do ativo é formado por um conjunto muito mais amplo: ETFs spot, fluxos institucionais, holdings de outras empresas e governos, mineração e demanda de autocustódia. Uma remoção de índice de uma única empresa, por mais relevante que seja no universo de treasuries, não altera a oferta total nem a tese de longo prazo do ativo.
Em resumo: ruído de índice e de fluxo de ações. Não é o fim do modelo da Strategy, nem um golpe estrutural no BTC. Quem acredita no Bitcoin continua tendo o ativo direto como a exposição mais limpa. O resto é preço de mercado reagindo a regras de classificação de índice.
Ignore o ruído!
As regras foram definidas em 15 de outubro. Desde então o mercado já teve tempo de ajustar expectativas. A publicação da lista final e a efetivação no fim do mês são o desfecho burocrático de algo que já estava no radar. Por isso, boa parte do impacto de preço em MSTR e na correlação com #BTC provavelmente já está sendo absorvida.
O número que circula, cerca de $2,8 bilhões de vendas forçadas por fundos que replicam MSCI é real no curto prazo para a ação. Fundos passivos não escolhem: se a empresa sai do índice, eles vendem as ações. Isso cria pressão de venda em MSTR. Não cria, por si só, obrigação da Strategy de vender NENHUM BTC.
A diferença é importante, mas não vi nenhum analista abordando isso. A Strategy mostrou, ao longo dos últimos meses, que consegue ajustar a lógica de diluição de acionistas comuns para levantar capital em escala sem precisar liquidar BTC para cobrir obrigações. Enquanto o mercado continuar tratando MSTR como uma exposição alavancada a BTC (e há demanda por isso), a empresa mantém a capacidade de emitir papel. Isso reduz bastante o risco de uma venda forçada de BTC por parte da própria Strategy no cenário atual.
Do ponto de vista do Bitcoin em si, o efeito é ainda mais limitado. A Strategy é o maior holder corporativo, mas o preço do ativo é formado por um conjunto muito mais amplo: ETFs spot, fluxos institucionais, holdings de outras empresas e governos, mineração e demanda de autocustódia. Uma remoção de índice de uma única empresa, por mais relevante que seja no universo de treasuries, não altera a oferta total nem a tese de longo prazo do ativo.
Em resumo: ruído de índice e de fluxo de ações. Não é o fim do modelo da Strategy, nem um golpe estrutural no BTC. Quem acredita no Bitcoin continua tendo o ativo direto como a exposição mais limpa. O resto é preço de mercado reagindo a regras de classificação de índice.
Ignore o ruído!