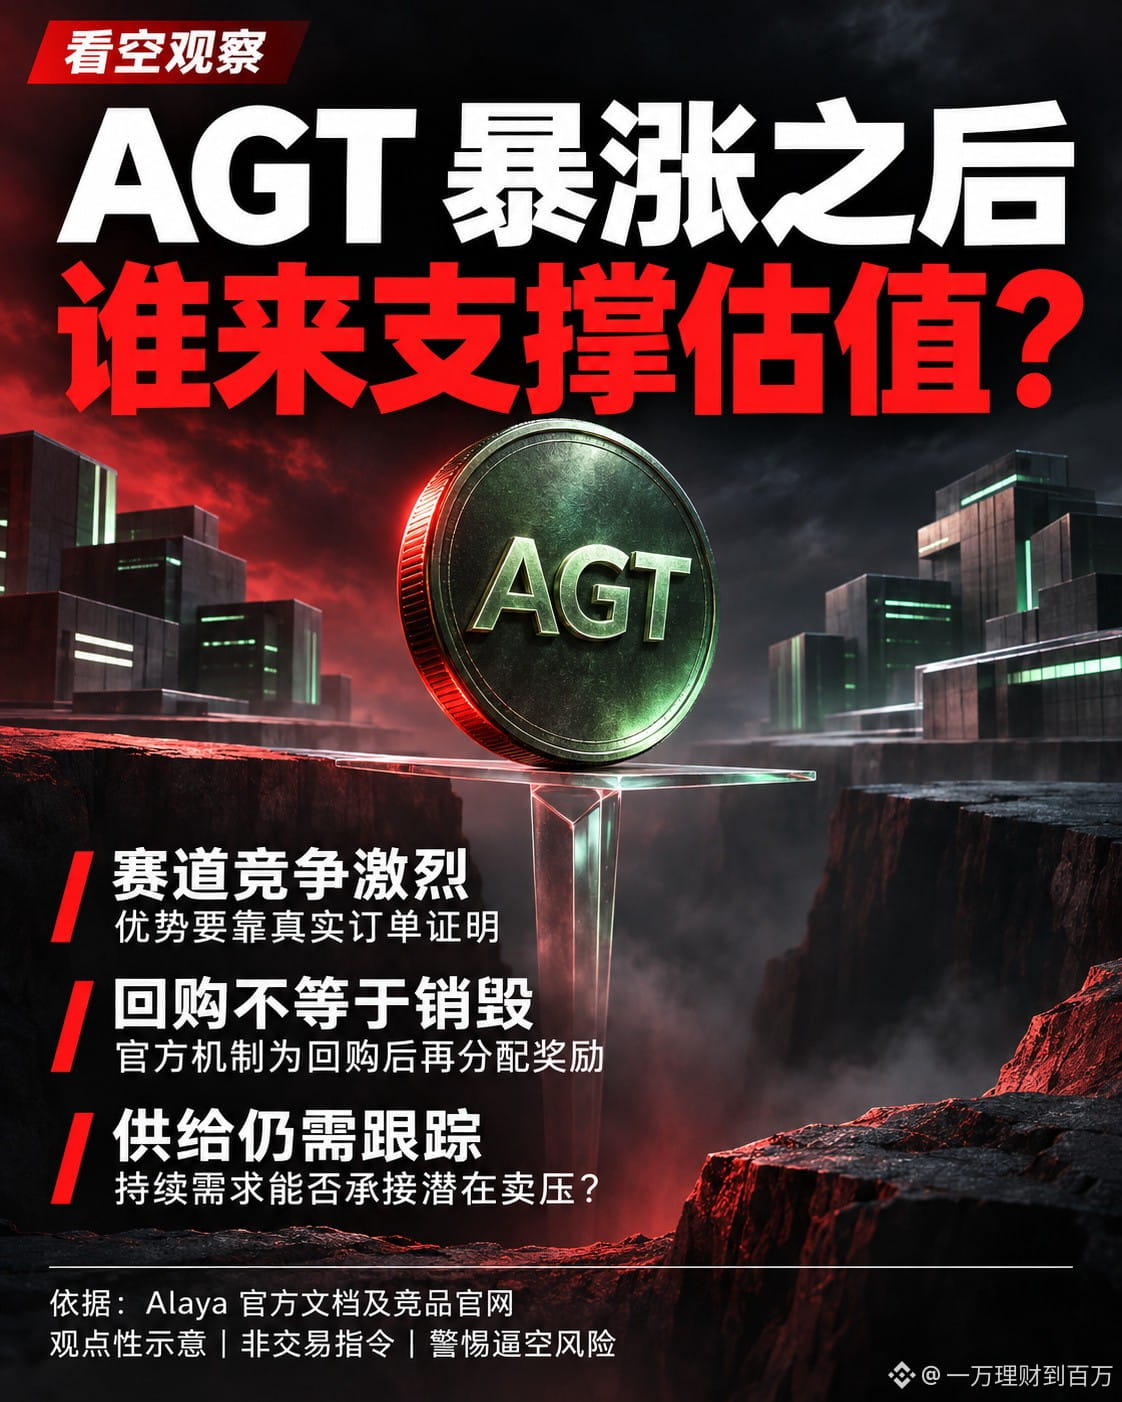
$AGT Após a forte alta: com tantos concorrentes, quem sustenta a avaliação?
$AGT A valorização na captura de tela já está perto de 150%. O preço subiu muito, mas a pergunta que mais me interessa é: os negócios e a demanda pelo token acompanharam essa alta?
Minha visão sobre os fundamentos que sustentam a avaliação após a alta é cautelosamente pessimista. Baseio-me principalmente nestas três questões.
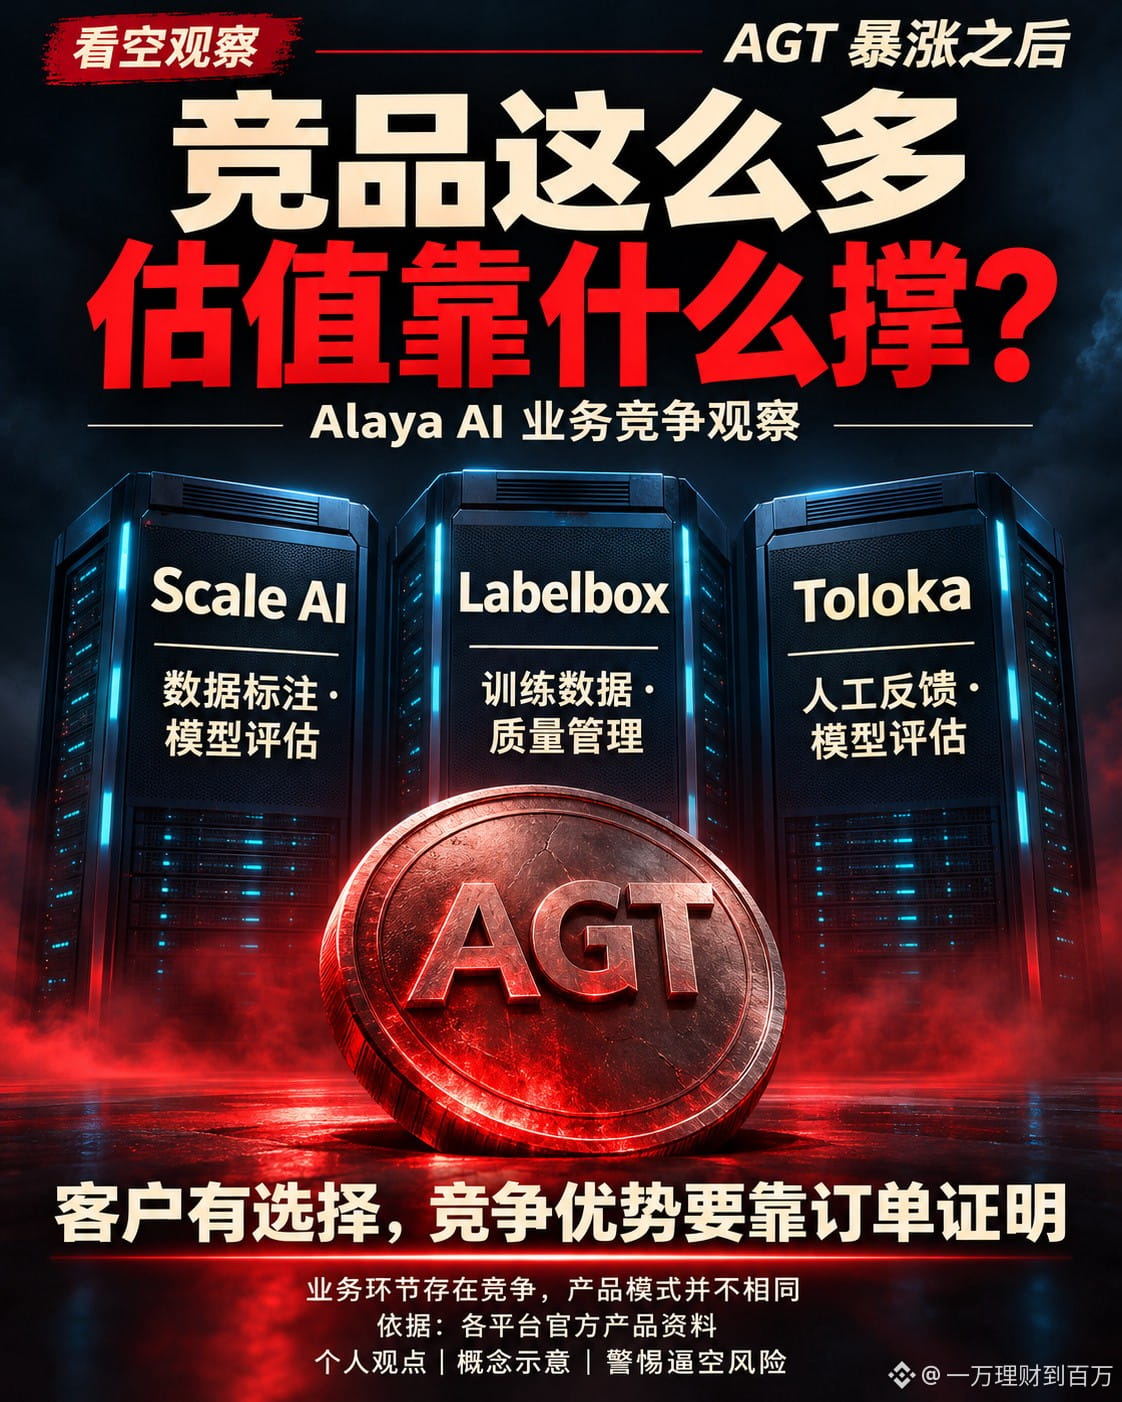
① O que justifica um prêmio para o negócio de dados de IA?
Plataformas como Scale AI, Labelbox e Toloka já prestam serviços em áreas como anotação de dados, dados de treinamento e avaliação de modelos.
A Alaya tem seu próprio modelo de incentivos Web3, mas, no fim das contas, os clientes vão comparar a qualidade dos dados, o custo de entrega e a confiabilidade. A plataforma precisa provar, com pedidos recorrentes: por que os clientes a escolhem e por que continuam pagando?
O setor está em alta, mas a vantagem competitiva ainda precisa ser comprovada pelos resultados.
② Depois das recompras, quanta demanda recorrente realmente resta?
O modelo oficial prevê usar a receita da plataforma para recomprar AGT e, em seguida, distribuir os tokens ao fundo de recompensas dos usuários.
As recompras podem gerar pressão compradora, mas as recompensas redistribuídas também podem voltar ao mercado. Por isso, estou mais atento ao valor efetivamente recomprado, à distribuição de recompensas e à demanda adicional por staking e uso.
O mecanismo de recompra está claramente descrito, mas seus efeitos concretos também precisam ser esclarecidos com dados.
③ Quanto da oferta ainda precisa ser absorvido pelo mercado?
Segundo os dados da captura de tela, a oferta máxima é de 5 bilhões de tokens, dos quais cerca de 3,523 bilhões estão em circulação. Ainda há aproximadamente 1,477 bilhão fora da circulação.
Isso não significa que esses tokens serão desbloqueados imediatamente, nem que serão todos vendidos. Mas vale acompanhar continuamente o ritmo em que a oferta entra em circulação.
A Alaya tem utilidade real, e a equipe oficial também declarou, em maio de 2025, ter obtido US$ 6 milhões em receita com pedidos de dados. Minha dúvida é: o crescimento dos pedidos futuros, as recompras efetivas e a demanda contínua por manter o token serão suficientes para sustentar o preço após a alta?
Até que haja evidências mais sólidas sobre esses pontos, mantenho uma visão cautelosamente pessimista sobre os fundamentos que sustentam a avaliação após a alta.
A valorização já está diante dos nossos olhos; os negócios que sustentam o preço ainda precisam continuar apresentando resultados.
Estas são opiniões pessoais de pesquisa. A valorização e o volume em circulação baseiam-se no momento da captura de tela; a visão pessimista não significa que o preço atingirá imediatamente o topo. Em meio a uma alta acentuada, também há riscos de short squeeze e liquidações de posições alavancadas.
#AGT #IA #ObservaçãoDoMercadoCripto
$AGT A valorização na captura de tela já está perto de 150%. O preço subiu muito, mas a pergunta que mais me interessa é: os negócios e a demanda pelo token acompanharam essa alta?
Minha visão sobre os fundamentos que sustentam a avaliação após a alta é cautelosamente pessimista. Baseio-me principalmente nestas três questões.
① O que justifica um prêmio para o negócio de dados de IA?
Plataformas como Scale AI, Labelbox e Toloka já prestam serviços em áreas como anotação de dados, dados de treinamento e avaliação de modelos.
A Alaya tem seu próprio modelo de incentivos Web3, mas, no fim das contas, os clientes vão comparar a qualidade dos dados, o custo de entrega e a confiabilidade. A plataforma precisa provar, com pedidos recorrentes: por que os clientes a escolhem e por que continuam pagando?
O setor está em alta, mas a vantagem competitiva ainda precisa ser comprovada pelos resultados.
② Depois das recompras, quanta demanda recorrente realmente resta?
O modelo oficial prevê usar a receita da plataforma para recomprar AGT e, em seguida, distribuir os tokens ao fundo de recompensas dos usuários.
As recompras podem gerar pressão compradora, mas as recompensas redistribuídas também podem voltar ao mercado. Por isso, estou mais atento ao valor efetivamente recomprado, à distribuição de recompensas e à demanda adicional por staking e uso.
O mecanismo de recompra está claramente descrito, mas seus efeitos concretos também precisam ser esclarecidos com dados.
③ Quanto da oferta ainda precisa ser absorvido pelo mercado?
Segundo os dados da captura de tela, a oferta máxima é de 5 bilhões de tokens, dos quais cerca de 3,523 bilhões estão em circulação. Ainda há aproximadamente 1,477 bilhão fora da circulação.
Isso não significa que esses tokens serão desbloqueados imediatamente, nem que serão todos vendidos. Mas vale acompanhar continuamente o ritmo em que a oferta entra em circulação.
A Alaya tem utilidade real, e a equipe oficial também declarou, em maio de 2025, ter obtido US$ 6 milhões em receita com pedidos de dados. Minha dúvida é: o crescimento dos pedidos futuros, as recompras efetivas e a demanda contínua por manter o token serão suficientes para sustentar o preço após a alta?
Até que haja evidências mais sólidas sobre esses pontos, mantenho uma visão cautelosamente pessimista sobre os fundamentos que sustentam a avaliação após a alta.
A valorização já está diante dos nossos olhos; os negócios que sustentam o preço ainda precisam continuar apresentando resultados.
Estas são opiniões pessoais de pesquisa. A valorização e o volume em circulação baseiam-se no momento da captura de tela; a visão pessimista não significa que o preço atingirá imediatamente o topo. Em meio a uma alta acentuada, também há riscos de short squeeze e liquidações de posições alavancadas.
#AGT #IA #ObservaçãoDoMercadoCripto