

Embora tanto os ETFs de Bitcoin à vista (como o IBIT, da BlackRock, ou o FBTC, da Fidelity) quanto as empresas que atuam como procuradoras de tesouraria corporativa (principalmente a Strategy, cujo símbolo na bolsa é MSTR) ofereçam exposição ao Bitcoin em uma conta de corretagem tradicional, eles são instrumentos financeiros fundamentalmente diferentes.
Um ETF de Bitcoin à vista é um instrumento de acompanhamento passivo, enquanto a Strategy atua como uma empresa ativa de engenharia de capital alavancada, que compra Bitcoin usando ações, dívida e ações preferenciais.
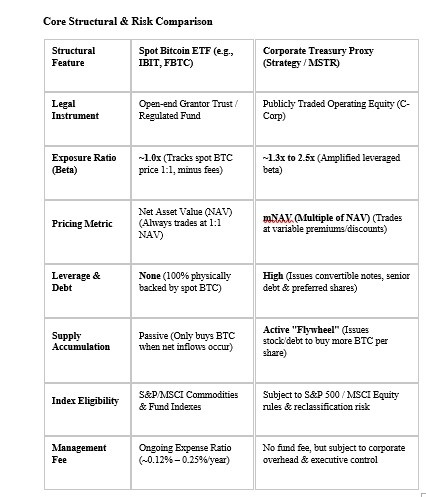
Principais diferenças estruturais
1. Mecanismos de precificação: NAV vs. mNAV (múltiplo do NAV)
ETF de Bitcoin à vista: o preço da cota reflete estritamente o valor de mercado do Bitcoin mantido em cofres de custodiantes (menos pequenas taxas de administração). Não há uma opção estrutural para que um ETF seja negociado com um prêmio ou desconto sustentado de 30%, pois participantes autorizados arbitram diariamente as diferenças de preço.
Proxy corporativo (Strategy): é negociada com base em uma métrica conhecida como mNAV (valor da empresa em relação ao valor total do tesouro em Bitcoin). Os investidores pagam um “prêmio de efeito volante” pela capacidade da Strategy de aumentar agressivamente a quantidade de Bitcoin por ação por meio de engenharia financeira que agrega valor. No entanto, se o sentimento mudar ou o mNAV se comprimir em direção a 1,0 (ou menos), as ações da MSTR podem cair acentuadamente mesmo que o Bitcoin à vista permaneça estável.
2. Estrutura de capital e alavancagem (o “efeito volante”)
ETF de Bitcoin à vista: não pode tomar empréstimos, emitir dívida ou emitir ações preferenciais. É uma entidade simples de repasse.
Proxy corporativo (Strategy): funciona como um mecanismo estruturado de capital. A Strategy emite dívida conversível com juros baixos, ações (por meio de ofertas At-The-Market / ATM) e ações preferenciais para comprar Bitcoin à vista.
Em um mercado de alta: preços mais altos das ações permitem que a MSTR emita ações com um prêmio enorme, compre mais BTC, aumente o “rendimento de BTC por ação” e amplie os retornos muito além do BTC à vista.
Em um mercado de baixa ou lateral: as obrigações fixas de dividendos das ações preferenciais e os custos do serviço da dívida criam atrito estrutural, enquanto a compressão do mNAV desacelera sua capacidade de compra.
3. Inclusão em índices institucionais e classificação regulatória
ETFs de Bitcoin à vista: regulamentados estritamente como fundos de ativos à vista pelas estruturas da SEC/FINRA. São excluídos dos índices tradicionais de ações (como o S&P 500 ou o MSCI World), mas fazem parte das categorias de rastreamento de commodities e ativos digitais.
Proxies corporativos: listados em bolsas de valores (por exemplo, NASDAQ). No entanto, provedores de índices como MSCI e S&P avaliam se empresas que detêm enormes reservas de ativos digitais atuam como entidades operacionais ou veículos de investimento não operacionais. A reclassificação ou remoção dos principais índices de referência representa um grave risco de venda por fundos passivos.
Principais perfis de risco
[Riscos de ETFs de Bitcoin à vista] [Riscos do proxy corporativo (Strategy)] •1:1 Volatilidade do preço do Bitcoin • Volatilidade amplificada (beta de ~2,0) • Risco de custodiante/regulador • Risco de compressão do mNAV (perda do prêmio) • Erro de acompanhamento / taxas • Risco de diluição e pressão sobre a estrutura de capital • Índice
Remoção / Exclusão institucional
Alavancagem e amplificação das perdas: como a Strategy tem bilhões em passivos de dívida, as quedas do Bitcoin resultam em perdas mais profundas para os acionistas da MSTR do que para os detentores de ETFs.
Risco de diluição: se a Strategy emitir ações ordinárias quando seu prêmio de mNAV for pequeno ou negativo, há o risco de diluir a exposição subjacente dos acionistas atuais ao BTC por ação.
Risco de contraparte e governança: deter MSTR implica confiar nas decisões da administração executiva sobre alocação de capital, governança corporativa e gestão da dívida. Um ETF à vista envolve risco mínimo de gestão, já que as regras de seu custodiante são estritamente programáticas.