$SPCXB : Explorando comparações de volume baseado em dólares
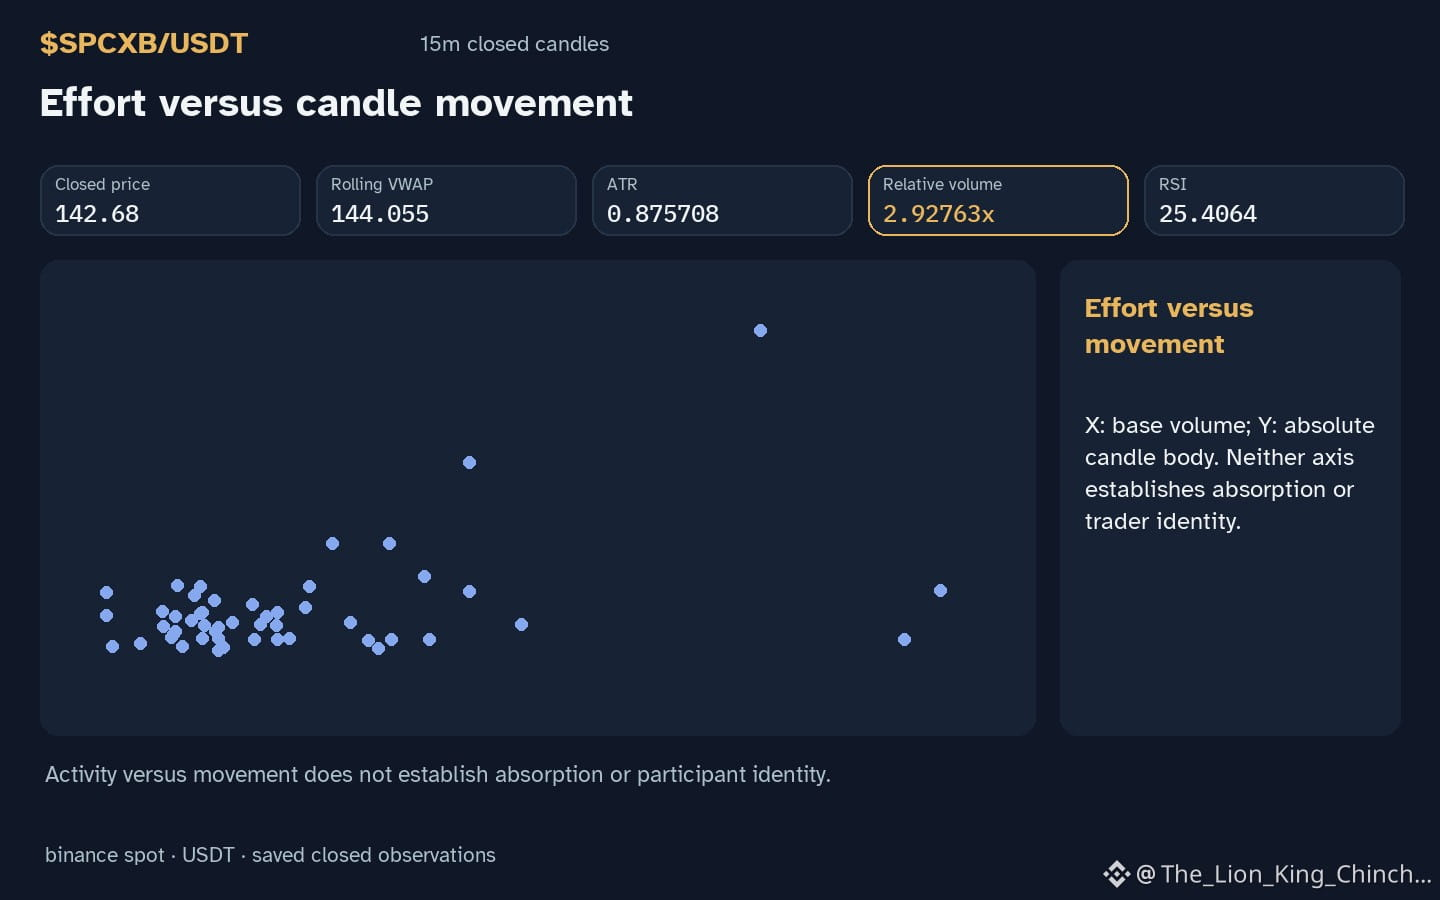
Por que $SPCXB apresenta uma tendência horária de queda enquanto seu volume cotado permanece acima da linha de base? Essa observação convida a um experimento mental: se cada ativo semelhante fosse medido pelo volume denominado em dólares, o perfil de risco poderia se tornar mais comparável?\n\nUma decisão hipotética trataria o volume cotado de cada ativo, como 2.94062e+07, como a métrica comum. Isso elimina a distorção causada por diferentes quantidades de tokens em circulação e níveis de preço. Ao observarmos o grupo de ativos semelhantes, $ETH sobe no intervalo horário, mas seu volume não supera a linha de base, enquanto $GRAM também sobe e seu volume ultrapassa a linha de base. O contraste ilustra que movimentos direcionais idênticos podem vir acompanhados de participações em dólares divergentes.\n\nA analogia é útil para normalizar a exposição: um trader que aloca um valor fixo em dólares a cada moeda enfrentaria montantes semelhantes de capital em risco se os volumes cotados fossem próximos. Ela falha, porém, na suposição de que o volume, por si só, prevê o impacto no preço; a profundidade da liquidez, a estrutura do livro de ofertas e a microestrutura do mercado continuam sem ser consideradas.\n\nUma autoavaliação sugere reexaminar a interpretação monitorando como o volume cotado reage às variações de preço em intervalos horários e comparando a magnitude de 2.92763 entre ativos semelhantes. Se a perspectiva baseada em dólares divergir do volume medido em quantidade de tokens, talvez seja necessário refinar a hipótese.
Pesquisa probabilística de mercado, não é uma recomendação nem garante retorno.
Para uma visão mais ampla: $ETH apresenta tendência horária de alta e volume que não supera sua linha de base; $GRAM apresenta tendência horária de alta e volume acima da linha de base. Isso, por si só, não estabelece correlação.
Mesmo movimento, mas o mesmo risco?
#SPCXB
Por que $SPCXB apresenta uma tendência horária de queda enquanto seu volume cotado permanece acima da linha de base? Essa observação convida a um experimento mental: se cada ativo semelhante fosse medido pelo volume denominado em dólares, o perfil de risco poderia se tornar mais comparável?\n\nUma decisão hipotética trataria o volume cotado de cada ativo, como 2.94062e+07, como a métrica comum. Isso elimina a distorção causada por diferentes quantidades de tokens em circulação e níveis de preço. Ao observarmos o grupo de ativos semelhantes, $ETH sobe no intervalo horário, mas seu volume não supera a linha de base, enquanto $GRAM também sobe e seu volume ultrapassa a linha de base. O contraste ilustra que movimentos direcionais idênticos podem vir acompanhados de participações em dólares divergentes.\n\nA analogia é útil para normalizar a exposição: um trader que aloca um valor fixo em dólares a cada moeda enfrentaria montantes semelhantes de capital em risco se os volumes cotados fossem próximos. Ela falha, porém, na suposição de que o volume, por si só, prevê o impacto no preço; a profundidade da liquidez, a estrutura do livro de ofertas e a microestrutura do mercado continuam sem ser consideradas.\n\nUma autoavaliação sugere reexaminar a interpretação monitorando como o volume cotado reage às variações de preço em intervalos horários e comparando a magnitude de 2.92763 entre ativos semelhantes. Se a perspectiva baseada em dólares divergir do volume medido em quantidade de tokens, talvez seja necessário refinar a hipótese.
Pesquisa probabilística de mercado, não é uma recomendação nem garante retorno.
Para uma visão mais ampla: $ETH apresenta tendência horária de alta e volume que não supera sua linha de base; $GRAM apresenta tendência horária de alta e volume acima da linha de base. Isso, por si só, não estabelece correlação.
Mesmo movimento, mas o mesmo risco?
#SPCXB