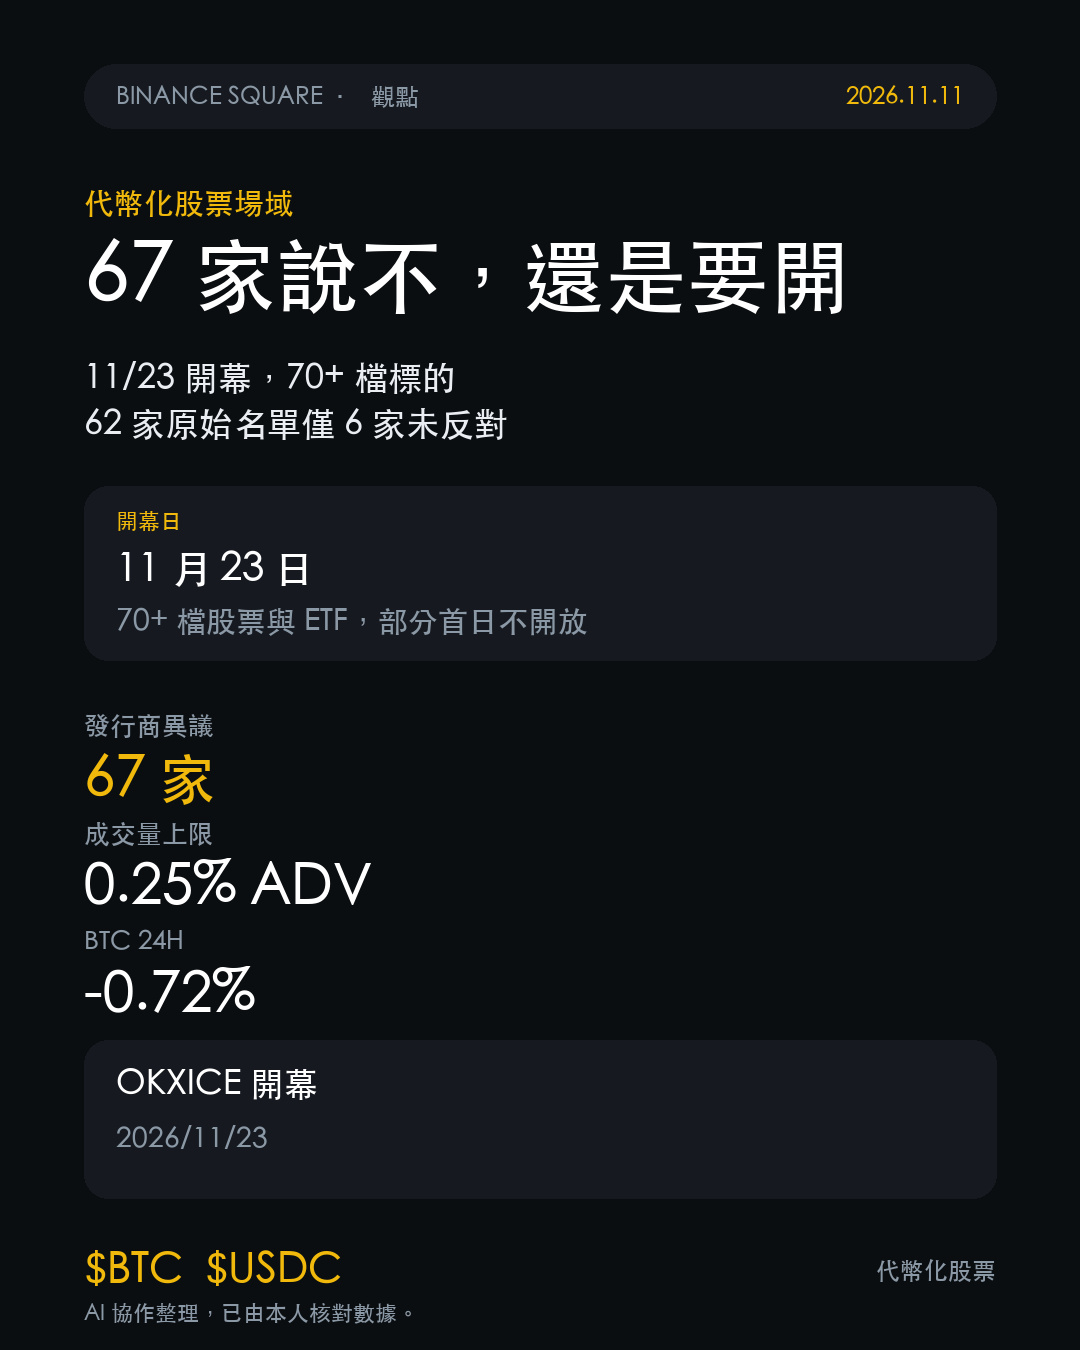
A OKXICE tem abertura marcada para 23 de novembro, com mais de 70 ações tokenizadas e ETFs. O ponto principal não é «a negociação de ações dos EUA 24 horas por dia entrou no ar», mas sim que o poder de consentimento dos emissores foi vetado coletivamente pela primeira vez.
A joint venture, detida em partes iguais pela OKX e pela ICE, funciona com pools permissionados da Uniswap v4, liquidação em stablecoins e exige um token soulbound para entrar.
O que estará disponível para compra no dia da abertura é o que importa. A lista inicial, de 4 de outubro, tinha 62 empresas; no anúncio de 5 de novembro, já havia objeções de 67 emissores: Apple, Nvidia, Meta, Tesla e JPMorgan estavam entre eles. Das 62 empresas, só seis não se opuseram: Strategy, Robinhood, Coinbase, Circle e outras — todas ligadas ao setor cripto. A cláusula de isenção é rigorosa: se qualquer uma se opuser, ações NMS tokenizadas por terceiros não poderão ser negociadas.
Assim, os ativos que poderão ser negociados na abertura são, na prática, uma lista de empresas de cripto mais ETFs. Os 59 ETFs alavancados e inversos da Direxion não estarão disponíveis nesse dia. O limite é determinado pelas cartas de autorização, não por Wall Street na blockchain.
Para comparação: na semana passada, a TSV LLC já viabilizou negociações de ações tokenizadas na Canton com base em autorizações dos emissores; a Nasdaq adota um modelo centrado nos emissores.
Os preços das criptomoedas quase não reagiram. Esta noite, $BTC está em cerca de US$ 73.776, com queda de 0,72% em 24 horas; ETH recua 2,28%; os contratos em aberto de BTC caíram 0,07% em uma hora; e a taxa de financiamento está em +0,00625% a cada 8 horas. O canal de transmissão é o volume de liquidação de $USDC , não um catalisador direcional para BTC ou ETH.
Há duas condições para eu mudar de opinião: se a lista final de 23 de novembro incluir de fato grandes emissores não ligados a cripto que retiraram suas objeções, a tese de que «o poder de consentimento é o gargalo» perde força; se o volume negociado atingir continuamente o limite de 0,25% do volume médio diário do LULD Tier 1, também terei de rever a classificação de «sandbox».
Se o teto é definido pelos emissores, e não pela SEC, o que constitui a vantagem competitiva: as licenças ou aquelas cartas de autorização que ninguém consegue obter? #DestaquesDoMercado
A joint venture, detida em partes iguais pela OKX e pela ICE, funciona com pools permissionados da Uniswap v4, liquidação em stablecoins e exige um token soulbound para entrar.
O que estará disponível para compra no dia da abertura é o que importa. A lista inicial, de 4 de outubro, tinha 62 empresas; no anúncio de 5 de novembro, já havia objeções de 67 emissores: Apple, Nvidia, Meta, Tesla e JPMorgan estavam entre eles. Das 62 empresas, só seis não se opuseram: Strategy, Robinhood, Coinbase, Circle e outras — todas ligadas ao setor cripto. A cláusula de isenção é rigorosa: se qualquer uma se opuser, ações NMS tokenizadas por terceiros não poderão ser negociadas.
Assim, os ativos que poderão ser negociados na abertura são, na prática, uma lista de empresas de cripto mais ETFs. Os 59 ETFs alavancados e inversos da Direxion não estarão disponíveis nesse dia. O limite é determinado pelas cartas de autorização, não por Wall Street na blockchain.
Para comparação: na semana passada, a TSV LLC já viabilizou negociações de ações tokenizadas na Canton com base em autorizações dos emissores; a Nasdaq adota um modelo centrado nos emissores.
Os preços das criptomoedas quase não reagiram. Esta noite, $BTC está em cerca de US$ 73.776, com queda de 0,72% em 24 horas; ETH recua 2,28%; os contratos em aberto de BTC caíram 0,07% em uma hora; e a taxa de financiamento está em +0,00625% a cada 8 horas. O canal de transmissão é o volume de liquidação de $USDC , não um catalisador direcional para BTC ou ETH.
Há duas condições para eu mudar de opinião: se a lista final de 23 de novembro incluir de fato grandes emissores não ligados a cripto que retiraram suas objeções, a tese de que «o poder de consentimento é o gargalo» perde força; se o volume negociado atingir continuamente o limite de 0,25% do volume médio diário do LULD Tier 1, também terei de rever a classificação de «sandbox».
Se o teto é definido pelos emissores, e não pela SEC, o que constitui a vantagem competitiva: as licenças ou aquelas cartas de autorização que ninguém consegue obter? #DestaquesDoMercado