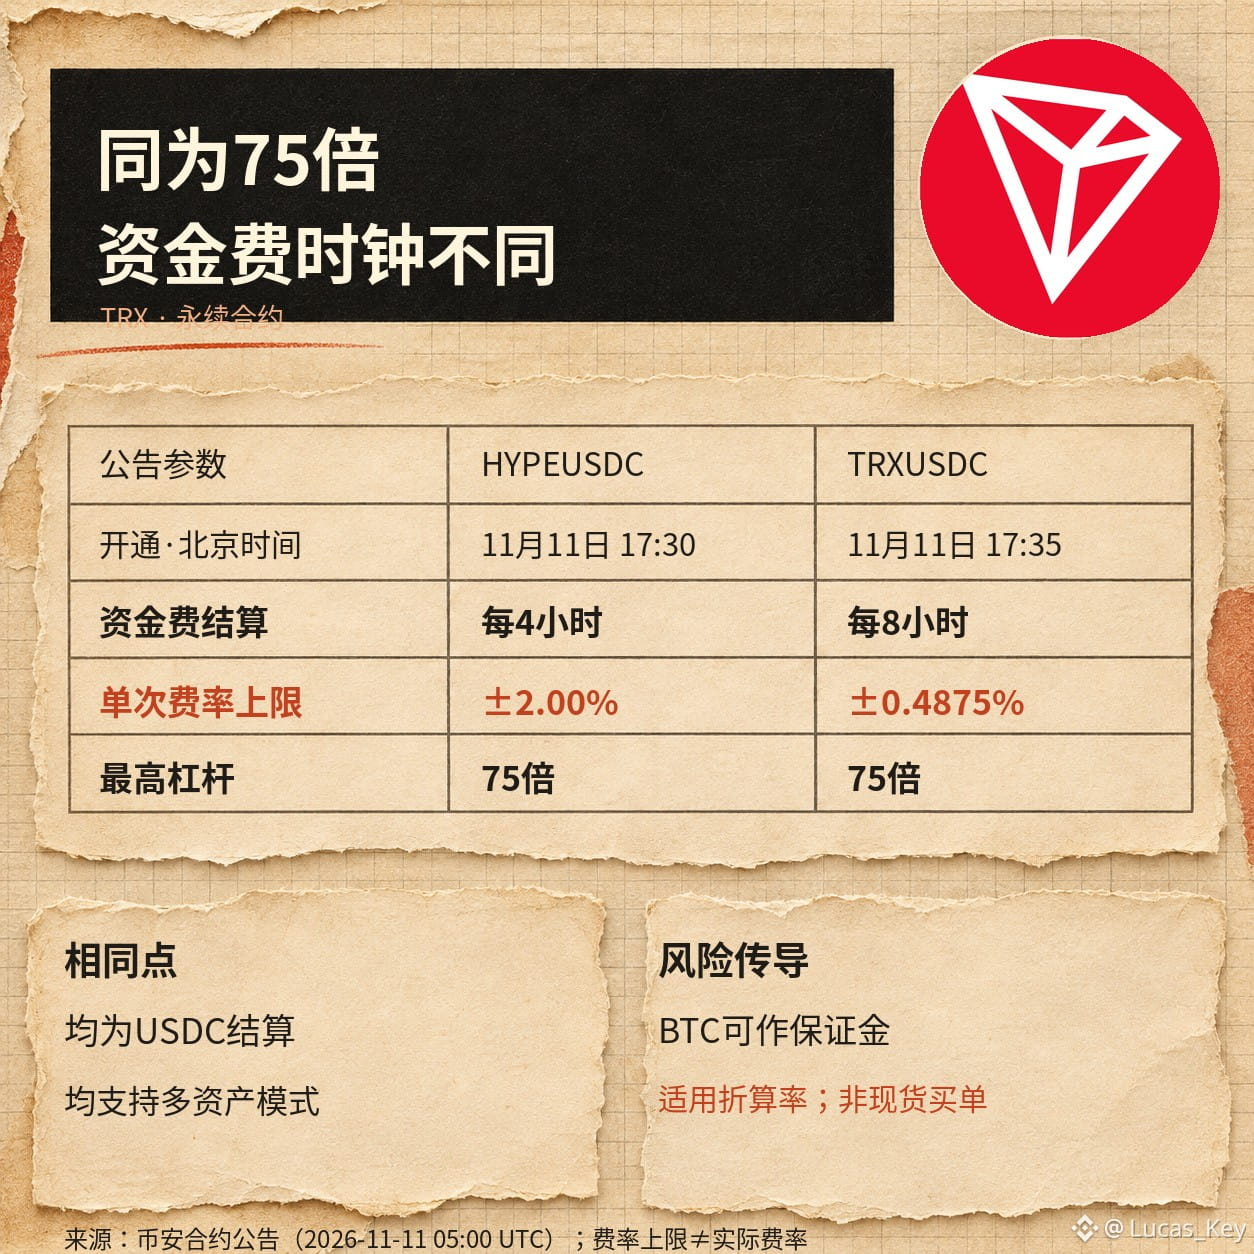
$TRX e $HYPE são contratos perpétuos recém-adicionados, liquidados em USDC, e os anúncios dizem que ambos oferecem “alavancagem de até 75x”. Olhar apenas para o múltiplo de alavancagem é ignorar um fator que afeta mais os custos de manutenção de uma posição: o contrato de HYPE liquida a taxa de financiamento a cada 4 horas, com limite de ±2,00%; o contrato de TRX, a cada 8 horas, com limite de ±0,4875%. Esses limites são tetos por liquidação, não taxas efetivas, e não devem ser comparados diretamente como custos diários.
Há uma base concreta para a ideia de que “novas vias de negociação podem aprimorar a descoberta de preços”: diferentes ativos de liquidação e ritmos de cobrança podem atrair posições que antes faziam hedge em outros lugares. O anúncio da Binance informa que os contratos serão abertos às 17h30 e às 17h35, no horário de Pequim, em 11 de novembro, e que ambos oferecem suporte ao modo de múltiplos ativos; desde que as regras de conversão sejam atendidas, $BTC também pode ser usado como margem desses contratos. Assim, o caminho dos recursos não se limita a vender ativos à vista para obter USDC.
Por outro lado, a preocupação também é válida: uma nova via para contratos não implica necessariamente uma entrada líquida correspondente de compras no mercado à vista; as posições em aberto podem crescer com a expansão simultânea de posições compradas e vendidas, e o limite de 75x tampouco representa a alavancagem efetivamente usada pela maioria. Só faz sentido discutir se a nova demanda está chegando ao ativo subjacente quando a taxa de financiamento permanece desviada, as posições em aberto aumentam e o volume negociado à vista acompanha esse movimento. Se houver apenas migração do volume entre diferentes contratos, a narrativa sobre os preços deve perder força.
O que mais me interessa é saber se, após a abertura, a taxa de financiamento efetiva, as posições em aberto e o volume negociado à vista se movem na mesma direção, em vez de usar os limites do anúncio para estimar retornos ou custos de risco. A alavancagem pode ampliar as perdas e provocar liquidação forçada; este texto não constitui recomendação de negociação.
Há uma base concreta para a ideia de que “novas vias de negociação podem aprimorar a descoberta de preços”: diferentes ativos de liquidação e ritmos de cobrança podem atrair posições que antes faziam hedge em outros lugares. O anúncio da Binance informa que os contratos serão abertos às 17h30 e às 17h35, no horário de Pequim, em 11 de novembro, e que ambos oferecem suporte ao modo de múltiplos ativos; desde que as regras de conversão sejam atendidas, $BTC também pode ser usado como margem desses contratos. Assim, o caminho dos recursos não se limita a vender ativos à vista para obter USDC.
Por outro lado, a preocupação também é válida: uma nova via para contratos não implica necessariamente uma entrada líquida correspondente de compras no mercado à vista; as posições em aberto podem crescer com a expansão simultânea de posições compradas e vendidas, e o limite de 75x tampouco representa a alavancagem efetivamente usada pela maioria. Só faz sentido discutir se a nova demanda está chegando ao ativo subjacente quando a taxa de financiamento permanece desviada, as posições em aberto aumentam e o volume negociado à vista acompanha esse movimento. Se houver apenas migração do volume entre diferentes contratos, a narrativa sobre os preços deve perder força.
O que mais me interessa é saber se, após a abertura, a taxa de financiamento efetiva, as posições em aberto e o volume negociado à vista se movem na mesma direção, em vez de usar os limites do anúncio para estimar retornos ou custos de risco. A alavancagem pode ampliar as perdas e provocar liquidação forçada; este texto não constitui recomendação de negociação.