$PEPE: Por que a consistência na forma de medir métricas importa mais do que fórmulas exóticas
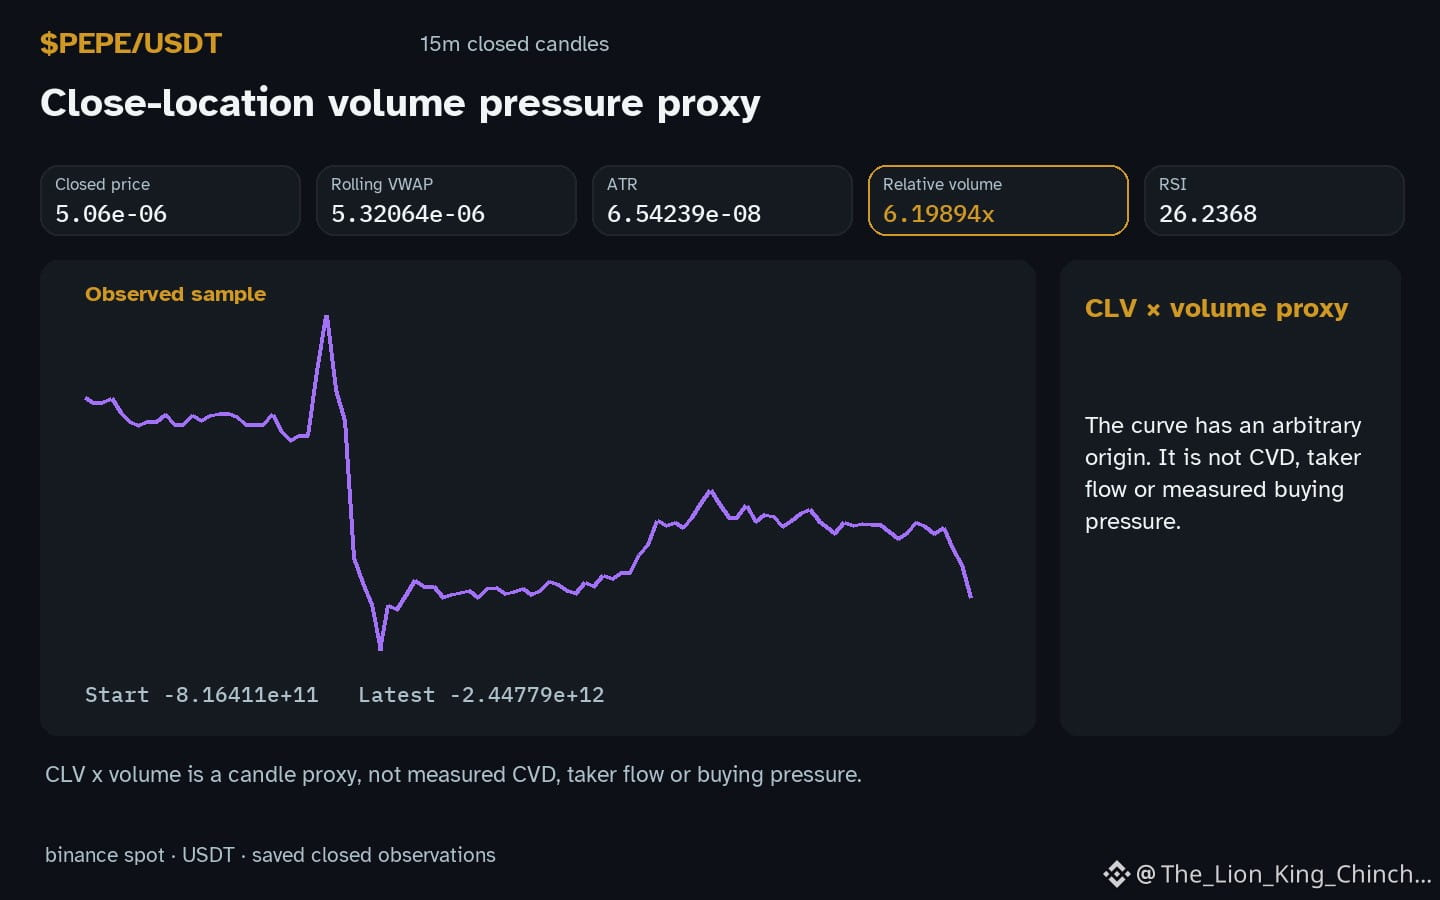
Como $PEPE reage quando o volume medido está simplesmente «acima da linha de base», enquanto o preço permanece abaixo do suporte local? Para pensar nisso, imagine um rastreador de gráficos hipotético que apenas compara a atividade de hoje com um múltiplo fixo da média. Se o rastreador usar regras idênticas em todas as sessões, uma barra marcada como alta significa apenas que a janela está preenchida. Não se pressupõe por que os participantes estão presentes, não se estabelece nenhuma relação causal e não se acrescenta nenhuma previsão.
Agora, reconsidere usando regras diferentes. Se a linha de base for reduzida a barras horárias, a mesma contagem bruta pode passar a ser classificada como normal. A mudança é mecânica, mas cria dois conjuntos diferentes de negociações possíveis. Uma opção seria definir um nível de invalidação mais distante para permitir mais ruído, escolhendo um preço de entrada pior. A outra rejeitaria completamente o sinal de «volume elevado» porque a linha de base foi alterada. Nenhum dos mecanismos é o «certo» para pensar sobre a observação, mas ambos limitam qual nível de invalidação faz sentido na prática.
Os limites deste modelo são estritos. Ele se baseia apenas no 6.19894 fornecido, na duração de 20 e no fato de que o preço está abaixo de 5.14e-06. Não sabe nada sobre fluxo de ordens, estruturas ocultas ou intenção. Uma autoavaliação é simples: documente por escrito sua regra para a linha de base. Se uma janela diferente transformar o mesmo valor em uma classificação diferente, então, neste contexto, sua observação padrão é apenas ruído arbitrário até que você resolva essa discrepância. Padronizar a forma como você mede é um pré-requisito, não uma garantia, para interpretar o 26.2368 se movendo junto com a faixa.
Pesquisa probabilística de mercado, não é uma recomendação nem garante retorno.
Uma invalidação clara ou uma entrada aparentemente mais forte?
#PEPE #GestãoDeRisco
Como $PEPE reage quando o volume medido está simplesmente «acima da linha de base», enquanto o preço permanece abaixo do suporte local? Para pensar nisso, imagine um rastreador de gráficos hipotético que apenas compara a atividade de hoje com um múltiplo fixo da média. Se o rastreador usar regras idênticas em todas as sessões, uma barra marcada como alta significa apenas que a janela está preenchida. Não se pressupõe por que os participantes estão presentes, não se estabelece nenhuma relação causal e não se acrescenta nenhuma previsão.
Agora, reconsidere usando regras diferentes. Se a linha de base for reduzida a barras horárias, a mesma contagem bruta pode passar a ser classificada como normal. A mudança é mecânica, mas cria dois conjuntos diferentes de negociações possíveis. Uma opção seria definir um nível de invalidação mais distante para permitir mais ruído, escolhendo um preço de entrada pior. A outra rejeitaria completamente o sinal de «volume elevado» porque a linha de base foi alterada. Nenhum dos mecanismos é o «certo» para pensar sobre a observação, mas ambos limitam qual nível de invalidação faz sentido na prática.
Os limites deste modelo são estritos. Ele se baseia apenas no 6.19894 fornecido, na duração de 20 e no fato de que o preço está abaixo de 5.14e-06. Não sabe nada sobre fluxo de ordens, estruturas ocultas ou intenção. Uma autoavaliação é simples: documente por escrito sua regra para a linha de base. Se uma janela diferente transformar o mesmo valor em uma classificação diferente, então, neste contexto, sua observação padrão é apenas ruído arbitrário até que você resolva essa discrepância. Padronizar a forma como você mede é um pré-requisito, não uma garantia, para interpretar o 26.2368 se movendo junto com a faixa.
Pesquisa probabilística de mercado, não é uma recomendação nem garante retorno.
Uma invalidação clara ou uma entrada aparentemente mais forte?
#PEPE #GestãoDeRisco