NVDA a 175 dólares: você teria coragem de comprar na baixa?
Investigação do conselho contra Jensen Huang, senador pedindo sua saída, FBI envolvido, queda de 25% em um mês — todo mundo está dizendo que “a narrativa da IA desmoronou”. O RSI diário despencou para 23, o volume explodiu para 400 milhões de ações e os investidores em pânico estão correndo para sair. Este é mesmo o “momento mais sombrio” da Nvidia ou a oportunidade de entrada mais barata da sua vida?
Primeiro, o que parece à primeira vista: o escândalo explodiu e a ação despencou.
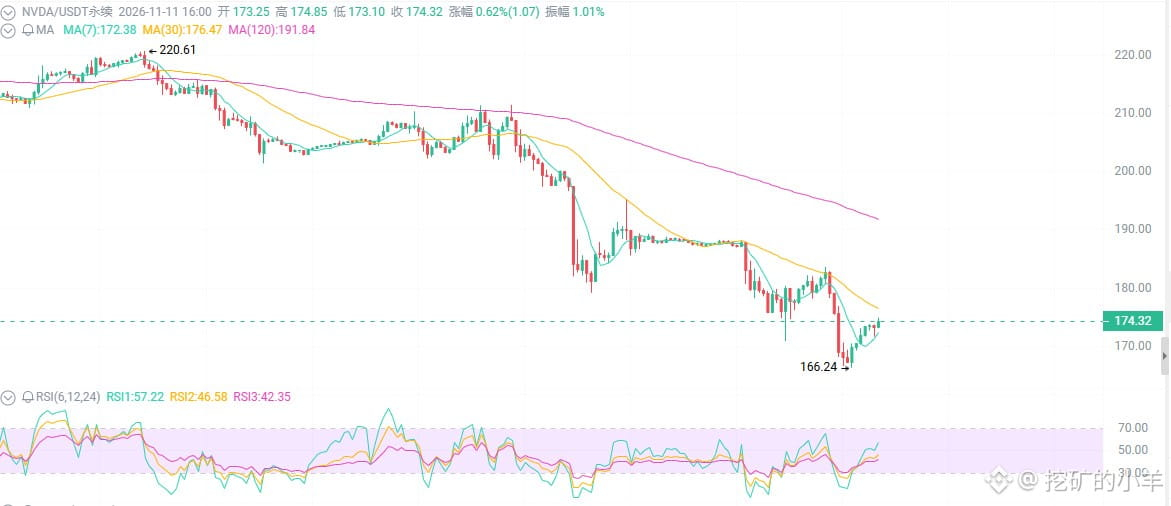
O mercado à vista fechou ontem a 168,89, em queda de 5,47% — o sentimento alavancado nas negociações de 24 horas sustentou um pouco o preço, mas o mercado está em pânico. Em um mês, caiu de 240 para 175; queda semanal de 15-18%, com todas as médias móveis acima do preço.
Primeira coisa: o que desmoronou não foi o negócio, mas a crença de que “Jensen Huang é insubstituível”.
O conselho iniciou uma investigação independente, envolvendo uma agência de inteligência estrangeira, um suposto caso amoroso e preocupações com as exportações de chips para a China. Um senador pediu diretamente que ele renunciasse, e o FBI está investigando pistas.
Não é um problema tecnológico, nem de produto — é um problema pessoal.
Nos últimos três anos, uma grande parte da avaliação da NVDA foi o “prêmio Jensen”. O mercado confiava nele; agora, esse prêmio foi esmagado de uma vez.
Segunda coisa: os fundamentos são sólidos como uma rocha, mas o mercado não está olhando para isso agora.
Receita de US$ 96,2 bilhões no Q2, alta de 106% em relação ao ano anterior. Data centers: US$ 89 bilhões, com margem bruta de 75%. Projeção para o próximo trimestre: US$ 108 bilhões, ±2%.
Preço-alvo dos analistas: 300-325; a maioria mantém recomendação de compra. O negócio não desabou. O que desabou foi o sentimento.
Qual é o problema? O custo da memória está subindo, e a projeção de margem bruta deve cair (71-73%); os chips desenvolvidos pelos próprios clientes são uma ameaça de longo prazo; além disso, o escândalo eliminou de vez o “prêmio de crescimento” da ação. O P/L futuro já caiu para uma faixa que muitos chamam de “barata demais para ser verdade”.
Terceira coisa: o cenário macroeconômico está piorando tudo, e o balanço é o próximo risco.
O CPI de outubro veio aquecido, assim como o núcleo. O rendimento dos títulos do Tesouro dos EUA de 10 anos está avançando em direção a 5%. O mercado já precifica quase 100% de chance de pelo menos uma alta de 25 pontos-base em dezembro; há até quem discuta uma alta de 50 pontos-base.
Quem os juros altos castigam? Ativos de beta alto, ações de crescimento e líderes de mercado. A NVDA se encaixa nas três categorias.
Balanço em 17 de novembro. As expectativas são altas, mas, sob a sombra do escândalo, boas notícias podem ser recebidas com uma onda de vendas, e notícias ruins podem provocar um colapso direto.
RSI diário entre 23 e 28; Stoch e Williams %R em níveis de sobrevenda extrema. Volume acima de 400 milhões de ações, muito acima da média.
Suporte: 165-168 (perto da mínima de 52 semanas, em 164,27) → 153-160
Resistência: 180-182 (primeiro obstáculo no curto prazo) → 190 → 200+
MACD e ADX ainda apontam para uma forte tendência de baixa. Mas, depois de sobrevenda e volume explosivo, um repique de curto prazo pode acontecer a qualquer momento.
Investigação do conselho contra Jensen Huang, senador pedindo sua saída, FBI envolvido, queda de 25% em um mês — todo mundo está dizendo que “a narrativa da IA desmoronou”. O RSI diário despencou para 23, o volume explodiu para 400 milhões de ações e os investidores em pânico estão correndo para sair. Este é mesmo o “momento mais sombrio” da Nvidia ou a oportunidade de entrada mais barata da sua vida?
Primeiro, o que parece à primeira vista: o escândalo explodiu e a ação despencou.
O mercado à vista fechou ontem a 168,89, em queda de 5,47% — o sentimento alavancado nas negociações de 24 horas sustentou um pouco o preço, mas o mercado está em pânico. Em um mês, caiu de 240 para 175; queda semanal de 15-18%, com todas as médias móveis acima do preço.
Primeira coisa: o que desmoronou não foi o negócio, mas a crença de que “Jensen Huang é insubstituível”.
O conselho iniciou uma investigação independente, envolvendo uma agência de inteligência estrangeira, um suposto caso amoroso e preocupações com as exportações de chips para a China. Um senador pediu diretamente que ele renunciasse, e o FBI está investigando pistas.
Não é um problema tecnológico, nem de produto — é um problema pessoal.
Nos últimos três anos, uma grande parte da avaliação da NVDA foi o “prêmio Jensen”. O mercado confiava nele; agora, esse prêmio foi esmagado de uma vez.
Segunda coisa: os fundamentos são sólidos como uma rocha, mas o mercado não está olhando para isso agora.
Receita de US$ 96,2 bilhões no Q2, alta de 106% em relação ao ano anterior. Data centers: US$ 89 bilhões, com margem bruta de 75%. Projeção para o próximo trimestre: US$ 108 bilhões, ±2%.
Preço-alvo dos analistas: 300-325; a maioria mantém recomendação de compra. O negócio não desabou. O que desabou foi o sentimento.
Qual é o problema? O custo da memória está subindo, e a projeção de margem bruta deve cair (71-73%); os chips desenvolvidos pelos próprios clientes são uma ameaça de longo prazo; além disso, o escândalo eliminou de vez o “prêmio de crescimento” da ação. O P/L futuro já caiu para uma faixa que muitos chamam de “barata demais para ser verdade”.
Terceira coisa: o cenário macroeconômico está piorando tudo, e o balanço é o próximo risco.
O CPI de outubro veio aquecido, assim como o núcleo. O rendimento dos títulos do Tesouro dos EUA de 10 anos está avançando em direção a 5%. O mercado já precifica quase 100% de chance de pelo menos uma alta de 25 pontos-base em dezembro; há até quem discuta uma alta de 50 pontos-base.
Quem os juros altos castigam? Ativos de beta alto, ações de crescimento e líderes de mercado. A NVDA se encaixa nas três categorias.
Balanço em 17 de novembro. As expectativas são altas, mas, sob a sombra do escândalo, boas notícias podem ser recebidas com uma onda de vendas, e notícias ruins podem provocar um colapso direto.
RSI diário entre 23 e 28; Stoch e Williams %R em níveis de sobrevenda extrema. Volume acima de 400 milhões de ações, muito acima da média.
Suporte: 165-168 (perto da mínima de 52 semanas, em 164,27) → 153-160
Resistência: 180-182 (primeiro obstáculo no curto prazo) → 190 → 200+
MACD e ADX ainda apontam para uma forte tendência de baixa. Mas, depois de sobrevenda e volume explosivo, um repique de curto prazo pode acontecer a qualquer momento.