Reflexão! O Fed na era Warsh: o novo quadro de política monetária torna o mercado ainda mais sensível!
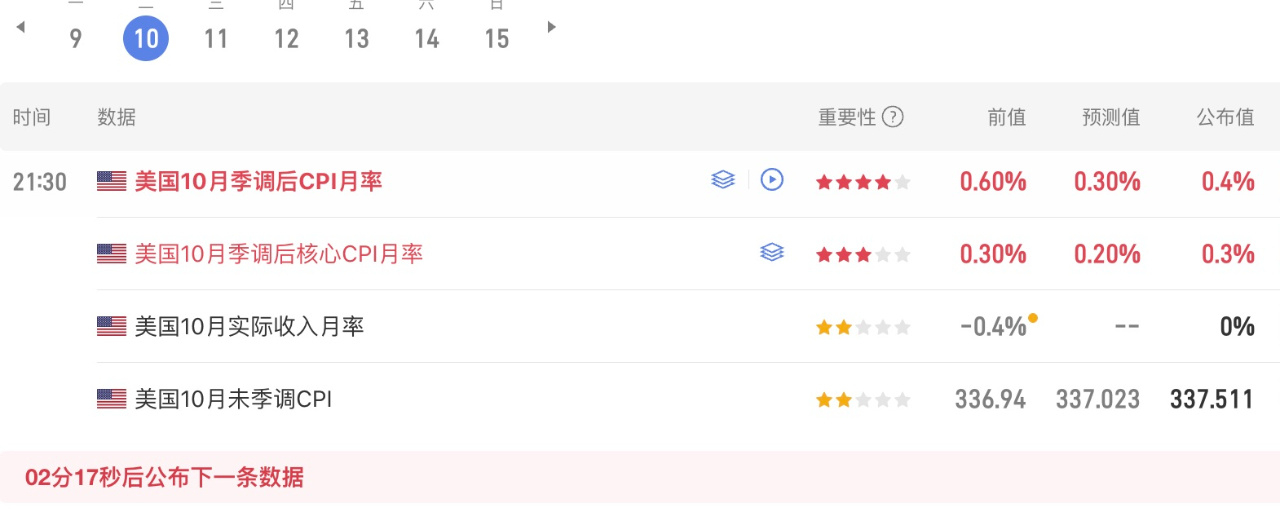
Warsh quer reduzir o excesso de orientações prospectivas sobre a política monetária e fazer com que ela volte a se basear nos dados. Isso, por si só, aumenta no curto prazo o peso dos dados macroeconômicos.
No entanto, alguns dirigentes continuam usando o método de gestão das expectativas que antes funcionava para o Fed, expressando de forma ousada e explícita suas opiniões sobre a inflação, a economia e as taxas de juros. Mas, como essas opiniões entram em conflito com as propostas de política de Warsh, suas declarações passaram a provocar reações ainda mais sensíveis no mercado!
Desde o discurso de Waller ontem, vários dirigentes — entre eles Logan, Schmid, Bowman e Paulson — vêm falando sobre a economia e as taxas de juros, levando o mercado a rever suas apostas e expectativas em relação às futuras decisões do Fed sobre os juros.
Até o momento, a probabilidade de uma alta de 25 pontos-base em dezembro é de 88,6%, e a de uma alta de 50 pontos-base é de 11,4%. A probabilidade de uma alta em janeiro de 2027 chegou a 61,1%, e o mercado já começou a precificá-la.
Ou seja, essas declarações consecutivas de tom hawkish não apenas consolidaram a probabilidade de uma alta em dezembro, como também levaram o mercado a começar a prever uma alta de 50 pontos-base em dezembro ou altas consecutivas a partir de janeiro. O que é ainda mais desfavorável para os mercados de risco é a possibilidade de voltarem as expectativas de um ciclo de altas!
Haverá mesmo uma sequência de altas daqui para a frente?
É preciso considerar a “reflexividade” da política do Fed. Seguindo essa lógica, quando vários fatores — como os dados e as orientações sobre as expectativas dos dirigentes do Fed — levam o mercado a precificar uma sequência de altas após dezembro, isso acaba reduzindo, pelo efeito contrário, a possibilidade de futuras altas.
Tomemos a situação atual como exemplo: depois que a alta de dezembro foi praticamente dada como certa, as expectativas de altas passaram a apontar para uma elevação de 50 pontos-base ou para altas consecutivas a partir de janeiro. O mercado financeiro antecipou essas expectativas e ajustou as avaliações. Mas, quando as condições financeiras ficam suficientemente restritivas, a possibilidade de novas altas após a de dezembro diminui bastante!
Além disso, se nesse período o preço do Brent voltar a ficar abaixo de 90 dólares, isso também reduzirá, em certa medida, a possibilidade de uma alta em dezembro e de novas altas no futuro!
Essa é a lógica central e também a razão pela qual tenho dito várias vezes nesta semana que, de agora até a reunião de política monetária de 9 de dezembro, qualquer nova correção do mercado será uma oportunidade para comprar na baixa!#CPI高于预期,美股与BTC再度承压
Warsh quer reduzir o excesso de orientações prospectivas sobre a política monetária e fazer com que ela volte a se basear nos dados. Isso, por si só, aumenta no curto prazo o peso dos dados macroeconômicos.
No entanto, alguns dirigentes continuam usando o método de gestão das expectativas que antes funcionava para o Fed, expressando de forma ousada e explícita suas opiniões sobre a inflação, a economia e as taxas de juros. Mas, como essas opiniões entram em conflito com as propostas de política de Warsh, suas declarações passaram a provocar reações ainda mais sensíveis no mercado!
Desde o discurso de Waller ontem, vários dirigentes — entre eles Logan, Schmid, Bowman e Paulson — vêm falando sobre a economia e as taxas de juros, levando o mercado a rever suas apostas e expectativas em relação às futuras decisões do Fed sobre os juros.
Até o momento, a probabilidade de uma alta de 25 pontos-base em dezembro é de 88,6%, e a de uma alta de 50 pontos-base é de 11,4%. A probabilidade de uma alta em janeiro de 2027 chegou a 61,1%, e o mercado já começou a precificá-la.
Ou seja, essas declarações consecutivas de tom hawkish não apenas consolidaram a probabilidade de uma alta em dezembro, como também levaram o mercado a começar a prever uma alta de 50 pontos-base em dezembro ou altas consecutivas a partir de janeiro. O que é ainda mais desfavorável para os mercados de risco é a possibilidade de voltarem as expectativas de um ciclo de altas!
Haverá mesmo uma sequência de altas daqui para a frente?
É preciso considerar a “reflexividade” da política do Fed. Seguindo essa lógica, quando vários fatores — como os dados e as orientações sobre as expectativas dos dirigentes do Fed — levam o mercado a precificar uma sequência de altas após dezembro, isso acaba reduzindo, pelo efeito contrário, a possibilidade de futuras altas.
Tomemos a situação atual como exemplo: depois que a alta de dezembro foi praticamente dada como certa, as expectativas de altas passaram a apontar para uma elevação de 50 pontos-base ou para altas consecutivas a partir de janeiro. O mercado financeiro antecipou essas expectativas e ajustou as avaliações. Mas, quando as condições financeiras ficam suficientemente restritivas, a possibilidade de novas altas após a de dezembro diminui bastante!
Além disso, se nesse período o preço do Brent voltar a ficar abaixo de 90 dólares, isso também reduzirá, em certa medida, a possibilidade de uma alta em dezembro e de novas altas no futuro!
Essa é a lógica central e também a razão pela qual tenho dito várias vezes nesta semana que, de agora até a reunião de política monetária de 9 de dezembro, qualquer nova correção do mercado será uma oportunidade para comprar na baixa!#CPI高于预期,美股与BTC再度承压