

Duan Yongping: o que ele viu quando as ações da NetEase caíram para 1 dólar
Em 2002, a NetEase estava numa situação lastimável.
O preço das ações caiu abaixo de 1 dólar, e a empresa ficou à beira de ser retirada da Nasdaq. A bolha da internet estourou em 2001, e os cadáveres ainda nem tinham esfriado. Para piorar, a NetEase se viu envolvida numa controvérsia sobre auditoria, e o mercado passou a tratá-la como uma fraude.
Quem tocasse nisso, morria. Essa era a opinião geral na época.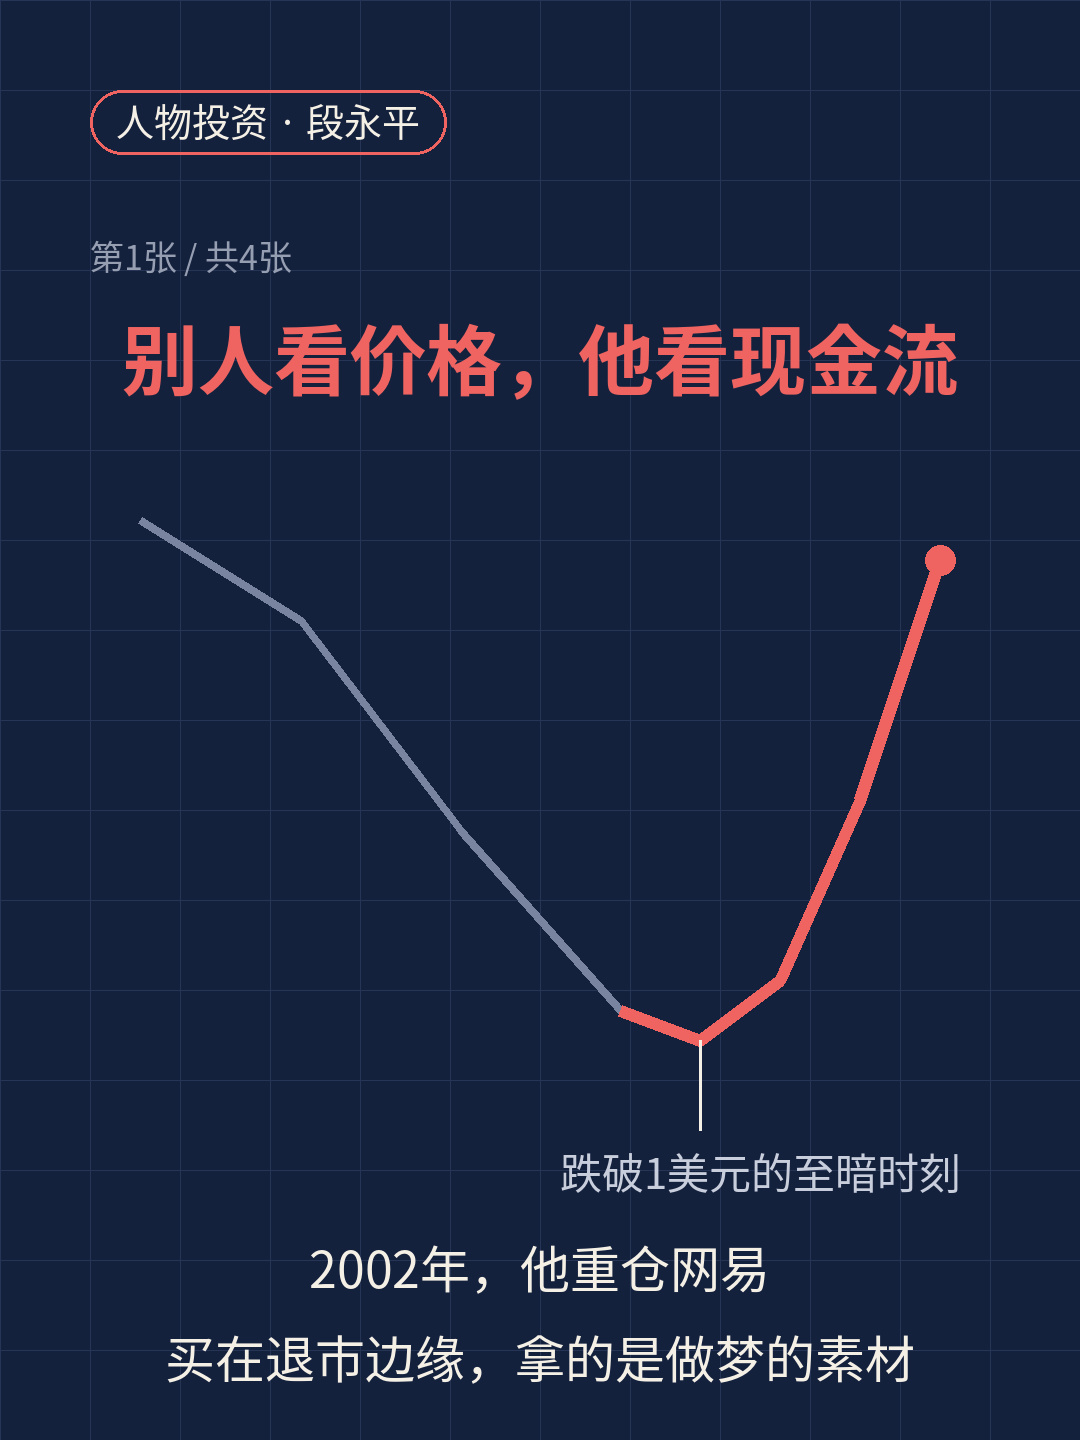
Justamente naquele momento, Duan Yongping investiu pesado.
O que foi que ele viu?
Os outros viam o preço: 1 dólar, uma ação-lixo, prestes a valer zero. Ele via o negócio: o caixa nos livros da empresa, dividido por ação, valia mais do que o preço das ações.
Faça as contas. Com o dinheiro de comprar papel usado, ele comprou uma caixa cheia de dinheiro vivo e ainda levou de brinde um negócio de jogos online que estava começando a decolar.
Em 2002, a NetEase tinha acabado de encontrar seu rumo com a série (A Chinese Odyssey). Que tipo de negócio são os jogos? Um servidor, dezenas de milhares de contas e o dinheiro entrando a rodo. O custo marginal é praticamente zero. Na época, ninguém entendia esse negócio: "Que futuro pode ter uma empresa de jogos?"
Duan Yongping não ligava para esse barulho. Ele acreditava num princípio simples: preço ruim ≠ negócio ruim. O mercado amplifica as emoções; em momentos de pânico, pode afundar uma boa empresa na lama.
O que veio depois parece um mito, mas, na verdade, é o efeito dos juros compostos do bom senso.
O negócio de jogos explodiu, e (A Chinese Odyssey 2) fez o fluxo de caixa da NetEase decolar. A ação partiu de 1 dólar e subiu sem parar. Duan Yongping manteve o investimento por muitos anos e obteve um retorno de dezenas de vezes. Nesse meio-tempo, a NetEase fez um desdobramento de ações e também mudou de rumo, mas ele quase não mexeu na posição. A lógica não mudou: os jogos davam dinheiro, o número de usuários crescia e o fluxo de caixa se fortalecia.
Esse investimento costuma ser comparado à compra da Coca-Cola por Buffett. E, de fato, a lógica segue a mesma linha.
Para comprar bons negócios na baixa, são necessárias duas condições: o negócio precisa ser realmente bom e o preço, realmente baixo. A primeira exige visão; a segunda, sorte e paciência. Em 2002, a NetEase tinha as duas coisas.
O que é difícil? Quando todo mundo grita "golpistas, lixo, vão sair da bolsa", você conseguir pegar a calculadora em vez de se juntar ao coro.
Duan Yongping já expressou algo parecido: ele não investe naquilo que não entende; quando entende, é ganancioso enquanto os outros estão em pânico. Todo mundo sabe repetir isso. Mas, diante da NetEase a 1 dólar, poucos conseguem manter a mão firme.
Há ainda um detalhe: depois de comprar, ele não ficava olhando as cotações todos os dias. Quem toca um negócio entende: você já viu algum empresário avaliar a própria empresa três vezes por dia?
Quando uma boa empresa é vendida por uma ninharia, isso é um bug do mercado, não da empresa. Mais cedo ou mais tarde, o bug será corrigido. O que você precisa fazer é entrar antes da correção e apertar o cinto.
Olhando para trás hoje, a NetEase a 1 dólar é, claro, uma lenda. Mas, na época, tudo parecia um monte de cacos de vidro. A diferença entre uma lenda e um louco é só se o preço subiu depois.
Investimentos não têm espelho retrovisor. Quando há pechinchas por toda parte, os que se abaixam para pegá-las são sempre poucos.
