

Munger: em 1972, ele mudou Buffett com uma caixa de doces
Em 1972, Munger discutiu com Buffett.
A discussão era sobre uma empresa de doces: a See’s Candies. Uma marca tradicional da Califórnia, com ótima reputação. Todo ano, antes do Natal, formavam-se longas filas nas lojas.
O problema era o preço. O vendedor pediu 25 milhões de dólares. Mas o patrimônio líquido da See’s no balanço era de apenas oito ou nove milhões.
Pagar três vezes o valor por uma loja de doces? Pelos padrões de Buffett naquela época, era loucura.
Ele era discípulo direto de Graham. A doutrina do mestre cabia numa só palavra: barato. Comprar bitucas de cigarro, garimpar pechinchas e só agir quando as ações estivessem abaixo do valor de liquidação. Um negócio “caro” como a See’s nem deveria entrar no radar.
Munger não pensava assim. Ele voltava sempre à mesma ideia: olhe para os lucros, para a marca, para os clientes que voltam. Esse negócio não precisa de investimentos adicionais; gera lucros naturalmente todos os anos. O que se paga a mais é o direito de aumentar os preços nos próximos trinta anos.
Buffett acabou convencido.
Mais tarde, ficou claro que essa disputa mudou a história da Berkshire.
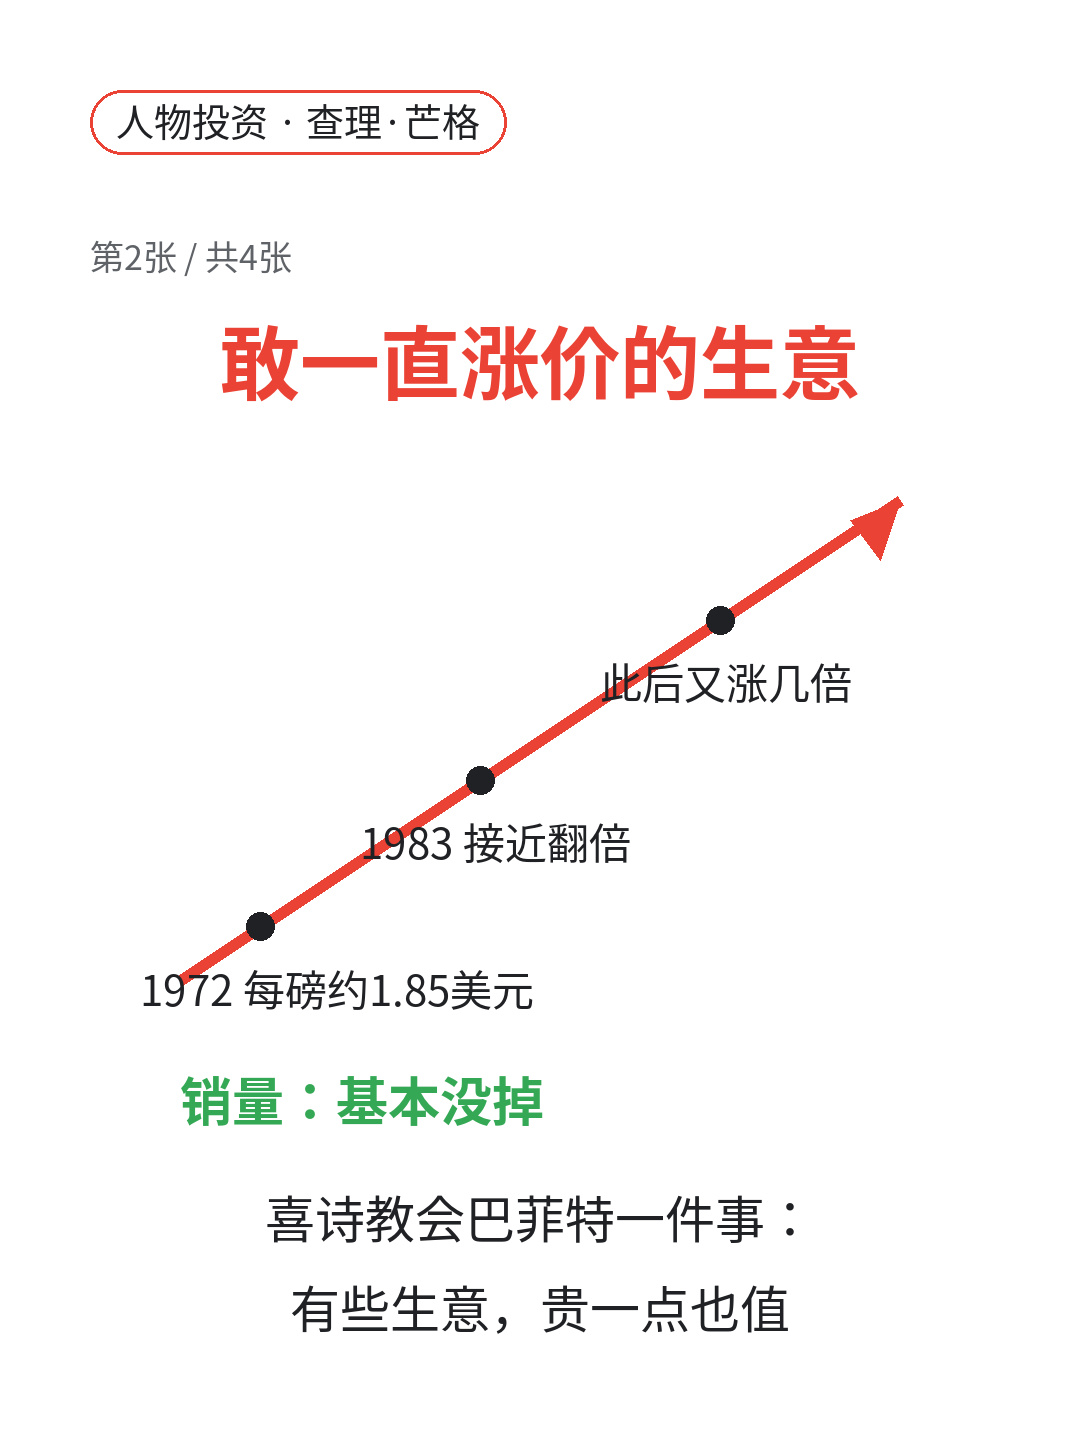
Assim que a See’s Candies passou para as mãos da Berkshire, mostrou imediatamente o que é um «bom negócio». O açúcar fica mais caro, e ela aumenta os preços; a economia vai mal, e mesmo assim há gente na fila. De 1972 até hoje, a See’s rendeu à Berkshire dezenas de vezes os 25 milhões que custou. E manter esse negócio quase não exige novos investimentos.
Munger resumiu mais tarde: a See’s abriu nossos olhos.
O que isso quer dizer?
Antes disso, Buffett passava o mundo a catar pontas de cigarro. Qual era o problema das pontas de cigarro? Eram baratas, mas queimavam os dedos. Comprá-las saía barato, mas, para ganhar dinheiro, era preciso revendê-las — e ainda torcer para que restasse uma última tragada. Dava trabalho, o retorno era limitado e, às vezes, a única coisa que se conseguia era queimar os dedos e ficar com cinzas.
A See’s era outra coisa: um bom negócio a um preço justo. Depois de comprada, ela cresce sozinha. Enquanto você dorme, ela dá lucro; enquanto você está de férias, ela aumenta os preços.
A partir de 1972, o bordão de Buffett deixou de ser «barato» e passou a ser «bom negócio». Coca-Cola e Apple seguem essa mesma lógica. Sem a See’s, não haveria a Berkshire que conhecemos hoje.
Vale a pena refletir sobre o papel de Munger nessa discussão.
Ele não era alguém cheio de ideias; era alguém que falava sem rodeios. «É melhor pagar mais por algo bom do que pagar pouco por algo ruim.» Hoje, isso soa como senso comum. Em 1972, era heresia.
O método das pontas de cigarro de Graham não tinha nada de errado, mas tinha um limite. Quando o capital cresceu, as pontas de cigarro já não bastavam. Munger fez Buffett atravessar essa barreira.
O que uma pessoa comum pode aprender com isso?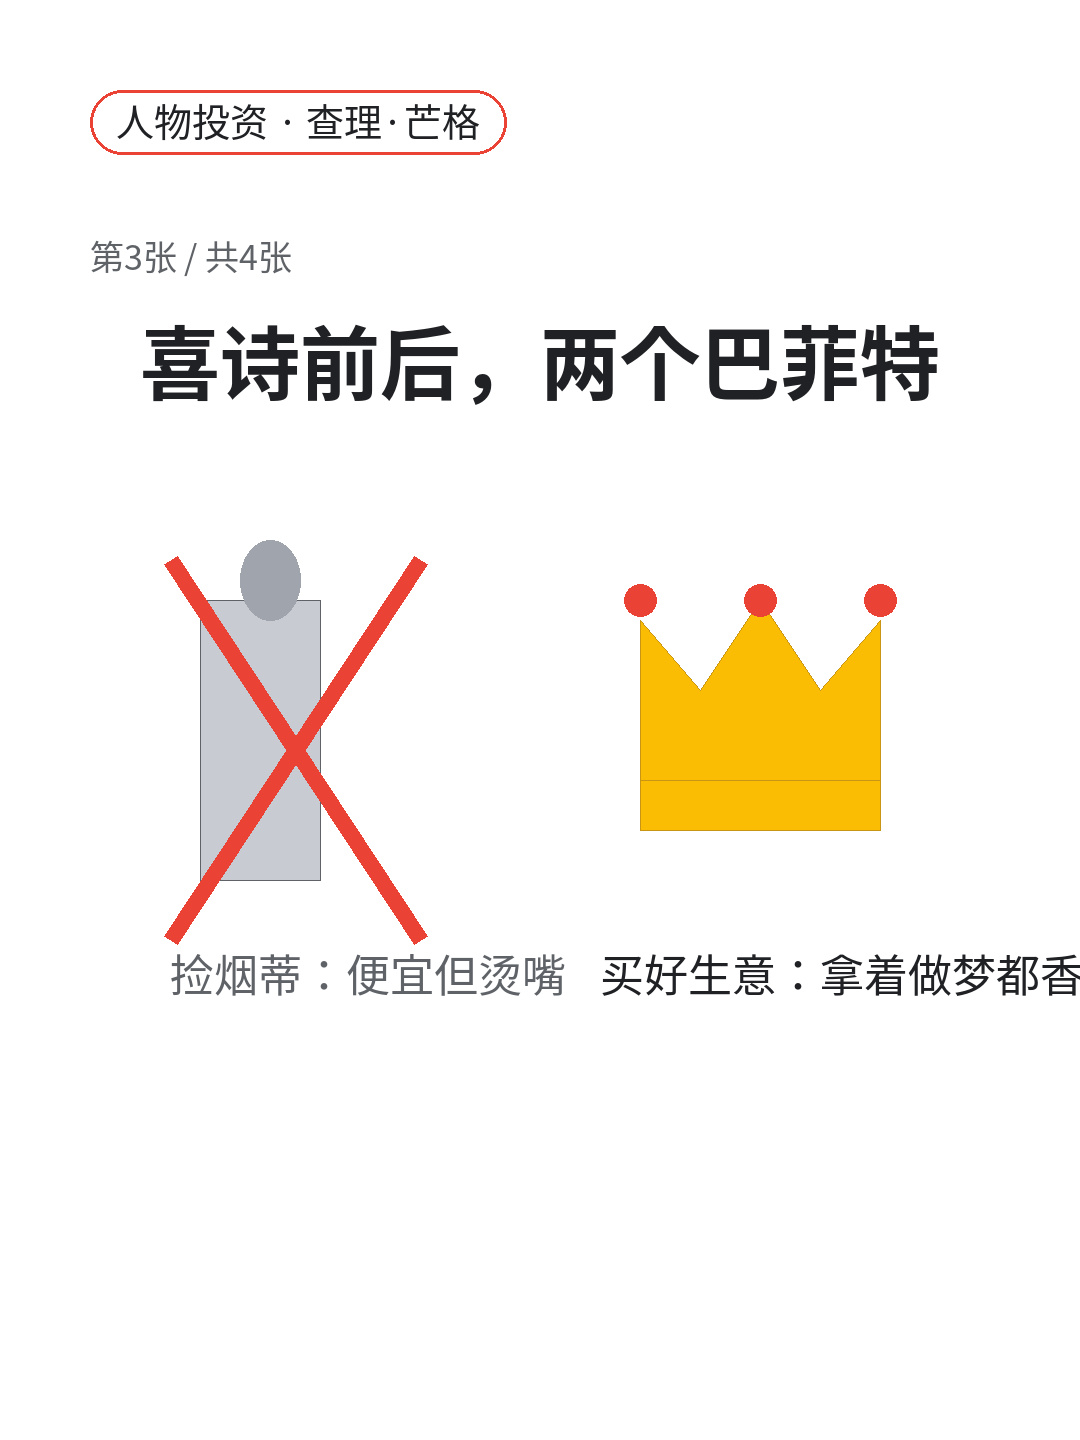
Ao comprar algo, olhe primeiro para a qualidade e depois para o preço. Uma ação é parte de uma empresa. Se a empresa é ruim, pouco importa que o gráfico esteja barato: é uma armadilha. Se a empresa é boa, mesmo que custe um pouco mais, o tempo vai compensar a diferença.
Por outro lado, o mais perigoso é pensar: «É barato». Ser barato não é um motivo, é o resultado — uma boa empresa que o mercado desvaloriza por algum motivo, essa sim está barata. Se uma empresa ruim cai ainda mais, só fica «mais ruim».
Aquela caixa de doces de 1972 continua doce até hoje.