2026.11.11 · Boletim interno sobre o panorama macroeconómico global
Principais linhas macroeconómicas globais de hoje — avaliação central
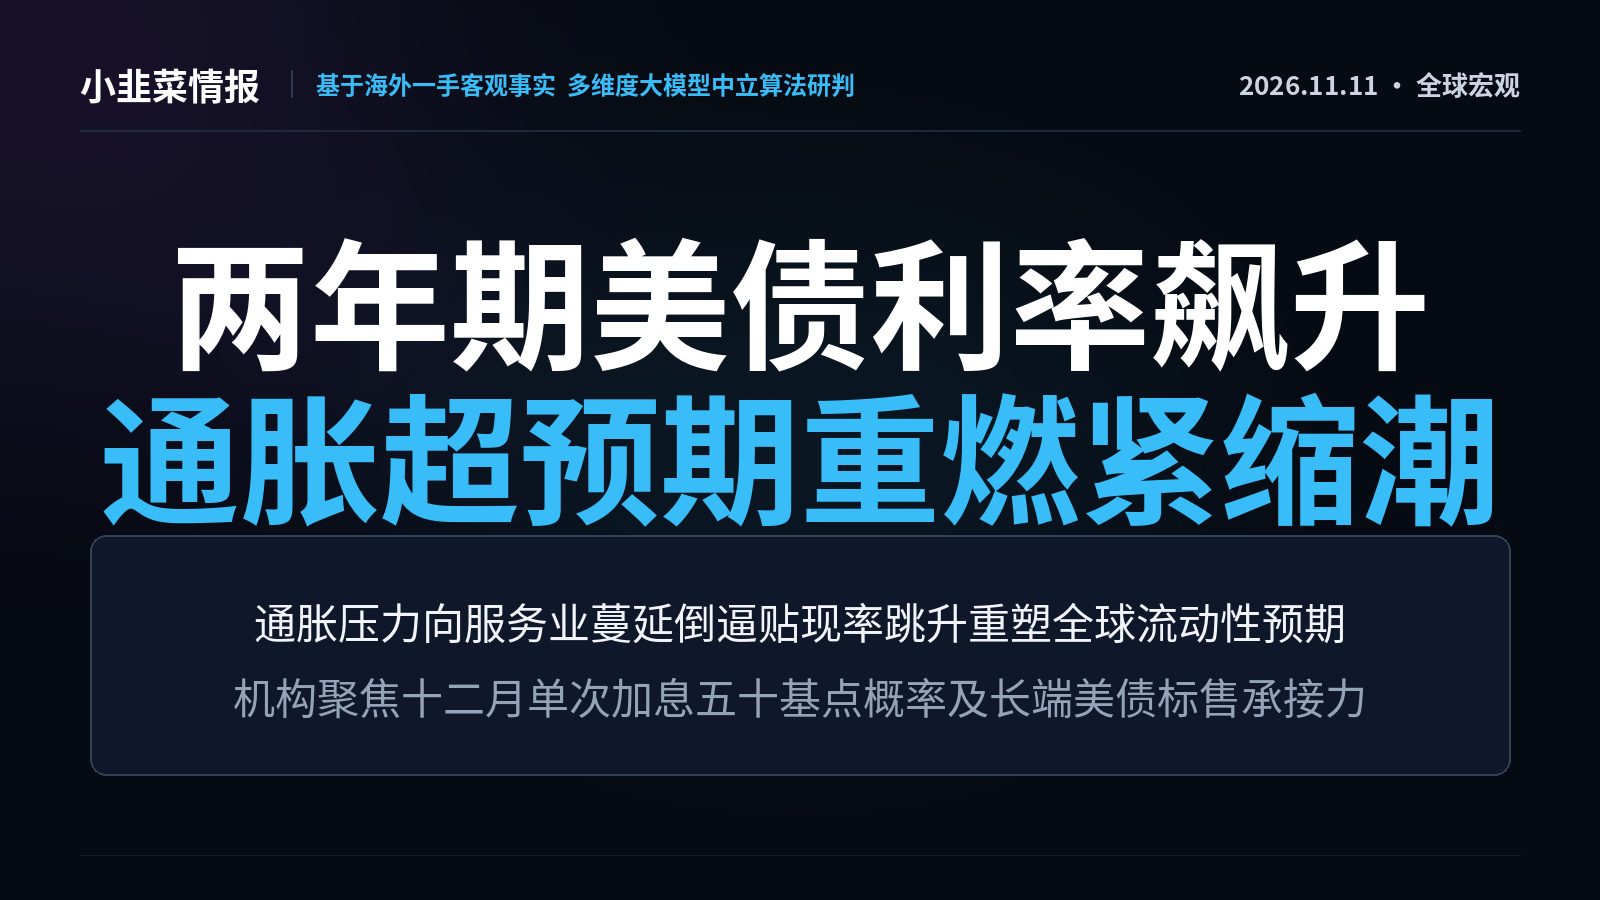
A inflação subjacente mensal dos EUA subiu mais do que o esperado, frustrando as expectativas de uma mudança de política monetária. As pressões sobre os preços alastraram-se a todo o setor dos serviços, desencadeando diretamente um forte aumento das expectativas de aperto monetário e uma acentuada turbulência diária nos rendimentos dos títulos do Tesouro dos EUA. O salto na probabilidade de aumentos agressivos das taxas ainda este ano está a impulsionar uma reavaliação estrutural dos níveis de desconto e avaliação dos ativos globais.
Principal frente de batalha de hoje — análise aprofundada
O ressurgimento da inflação desencadeia uma aposta numa subida de 50 pontos base: o IPC subjacente dos EUA subiu 0,3% em outubro face ao mês anterior, com uma taxa anualizada a três meses de 3,7%. Isso levou o rendimento dos títulos do Tesouro dos EUA a dois anos a disparar 19 pontos base num só dia, para 4,75%, e elevou para 15,3% a probabilidade de uma subida de 50 pontos base em dezembro. 【Análise aprofundada】A inflação passou de um choque exógeno nos preços da energia para uma propagação endógena e persistente. O investimento de capital em IA está a elevar os custos dos fatores de produção e, juntamente com a solidez do mercado de trabalho, está a impulsionar uma segunda recuperação após a formação de um nível mínimo da inflação. A viragem coletiva dos bancos centrais para uma postura mais agressiva procura conter as avaliações de mercado e o excesso de procura através do aumento das taxas de desconto, forçando os investidores a reavaliar o ponto final do aperto monetário. Isto provocou uma forte oscilação dos diferenciais entre as taxas de curto e longo prazo e um regresso da força do dólar, enquanto a liquidez nos mercados globais enfrenta uma nova ronda de contração estrutural.
Painel panorâmico de anomalias quantitativas
• Teste de procura por dívida de longo prazo: o Tesouro leiloou 42 mil milhões de dólares em títulos a 10 anos. O rendimento de colocação atingiu 5,02%, com um desvio desfavorável de 1 ponto base, sinalizando uma diminuição marginal da procura por títulos de longo prazo e uma reavaliação da taxa de desconto face ao nível-chave de 5%.
• Aceleração da compressão do prémio do petróleo: o petróleo Brent caiu abaixo dos 90 dólares por barril, para 89,66 dólares. A isto somou-se um aumento semanal de 9 milhões de barris nos inventários de petróleo bruto, segundo o API. O rápido recuo do prémio de risco geopolítico está a pressionar os preços da energia.
Mapa de acompanhamento e posicionamento do mercado
Reaceleração da inflação subjacente -> aumento das expectativas para a trajetória terminal das taxas e das taxas de desconto dos títulos do Tesouro dos EUA -> impacto na liquidez global das ações e dos metais preciosos. Nas próximas 24–48 horas, as apostas institucionais vão centrar-se em dois limiares quantitativos: a estabilização do rendimento dos títulos do Tesouro dos EUA a dois anos em 4,75% e a intensidade do teste do nível de 5,00% pelo rendimento dos títulos a 10 anos.
Aviso legal: Esta publicação limita-se a reunir e analisar logicamente informações públicas globais e dados objetivos de mercado das últimas 24 horas. Não constitui aconselhamento de investimento, oferta de compra ou venda, nem fundamento para qualquer operação. Os mercados envolvem riscos; tome decisões com prudência.
Principais linhas macroeconómicas globais de hoje — avaliação central
A inflação subjacente mensal dos EUA subiu mais do que o esperado, frustrando as expectativas de uma mudança de política monetária. As pressões sobre os preços alastraram-se a todo o setor dos serviços, desencadeando diretamente um forte aumento das expectativas de aperto monetário e uma acentuada turbulência diária nos rendimentos dos títulos do Tesouro dos EUA. O salto na probabilidade de aumentos agressivos das taxas ainda este ano está a impulsionar uma reavaliação estrutural dos níveis de desconto e avaliação dos ativos globais.
Principal frente de batalha de hoje — análise aprofundada
O ressurgimento da inflação desencadeia uma aposta numa subida de 50 pontos base: o IPC subjacente dos EUA subiu 0,3% em outubro face ao mês anterior, com uma taxa anualizada a três meses de 3,7%. Isso levou o rendimento dos títulos do Tesouro dos EUA a dois anos a disparar 19 pontos base num só dia, para 4,75%, e elevou para 15,3% a probabilidade de uma subida de 50 pontos base em dezembro. 【Análise aprofundada】A inflação passou de um choque exógeno nos preços da energia para uma propagação endógena e persistente. O investimento de capital em IA está a elevar os custos dos fatores de produção e, juntamente com a solidez do mercado de trabalho, está a impulsionar uma segunda recuperação após a formação de um nível mínimo da inflação. A viragem coletiva dos bancos centrais para uma postura mais agressiva procura conter as avaliações de mercado e o excesso de procura através do aumento das taxas de desconto, forçando os investidores a reavaliar o ponto final do aperto monetário. Isto provocou uma forte oscilação dos diferenciais entre as taxas de curto e longo prazo e um regresso da força do dólar, enquanto a liquidez nos mercados globais enfrenta uma nova ronda de contração estrutural.
Painel panorâmico de anomalias quantitativas
• Teste de procura por dívida de longo prazo: o Tesouro leiloou 42 mil milhões de dólares em títulos a 10 anos. O rendimento de colocação atingiu 5,02%, com um desvio desfavorável de 1 ponto base, sinalizando uma diminuição marginal da procura por títulos de longo prazo e uma reavaliação da taxa de desconto face ao nível-chave de 5%.
• Aceleração da compressão do prémio do petróleo: o petróleo Brent caiu abaixo dos 90 dólares por barril, para 89,66 dólares. A isto somou-se um aumento semanal de 9 milhões de barris nos inventários de petróleo bruto, segundo o API. O rápido recuo do prémio de risco geopolítico está a pressionar os preços da energia.
Mapa de acompanhamento e posicionamento do mercado
Reaceleração da inflação subjacente -> aumento das expectativas para a trajetória terminal das taxas e das taxas de desconto dos títulos do Tesouro dos EUA -> impacto na liquidez global das ações e dos metais preciosos. Nas próximas 24–48 horas, as apostas institucionais vão centrar-se em dois limiares quantitativos: a estabilização do rendimento dos títulos do Tesouro dos EUA a dois anos em 4,75% e a intensidade do teste do nível de 5,00% pelo rendimento dos títulos a 10 anos.
Aviso legal: Esta publicação limita-se a reunir e analisar logicamente informações públicas globais e dados objetivos de mercado das últimas 24 horas. Não constitui aconselhamento de investimento, oferta de compra ou venda, nem fundamento para qualquer operação. Os mercados envolvem riscos; tome decisões com prudência.