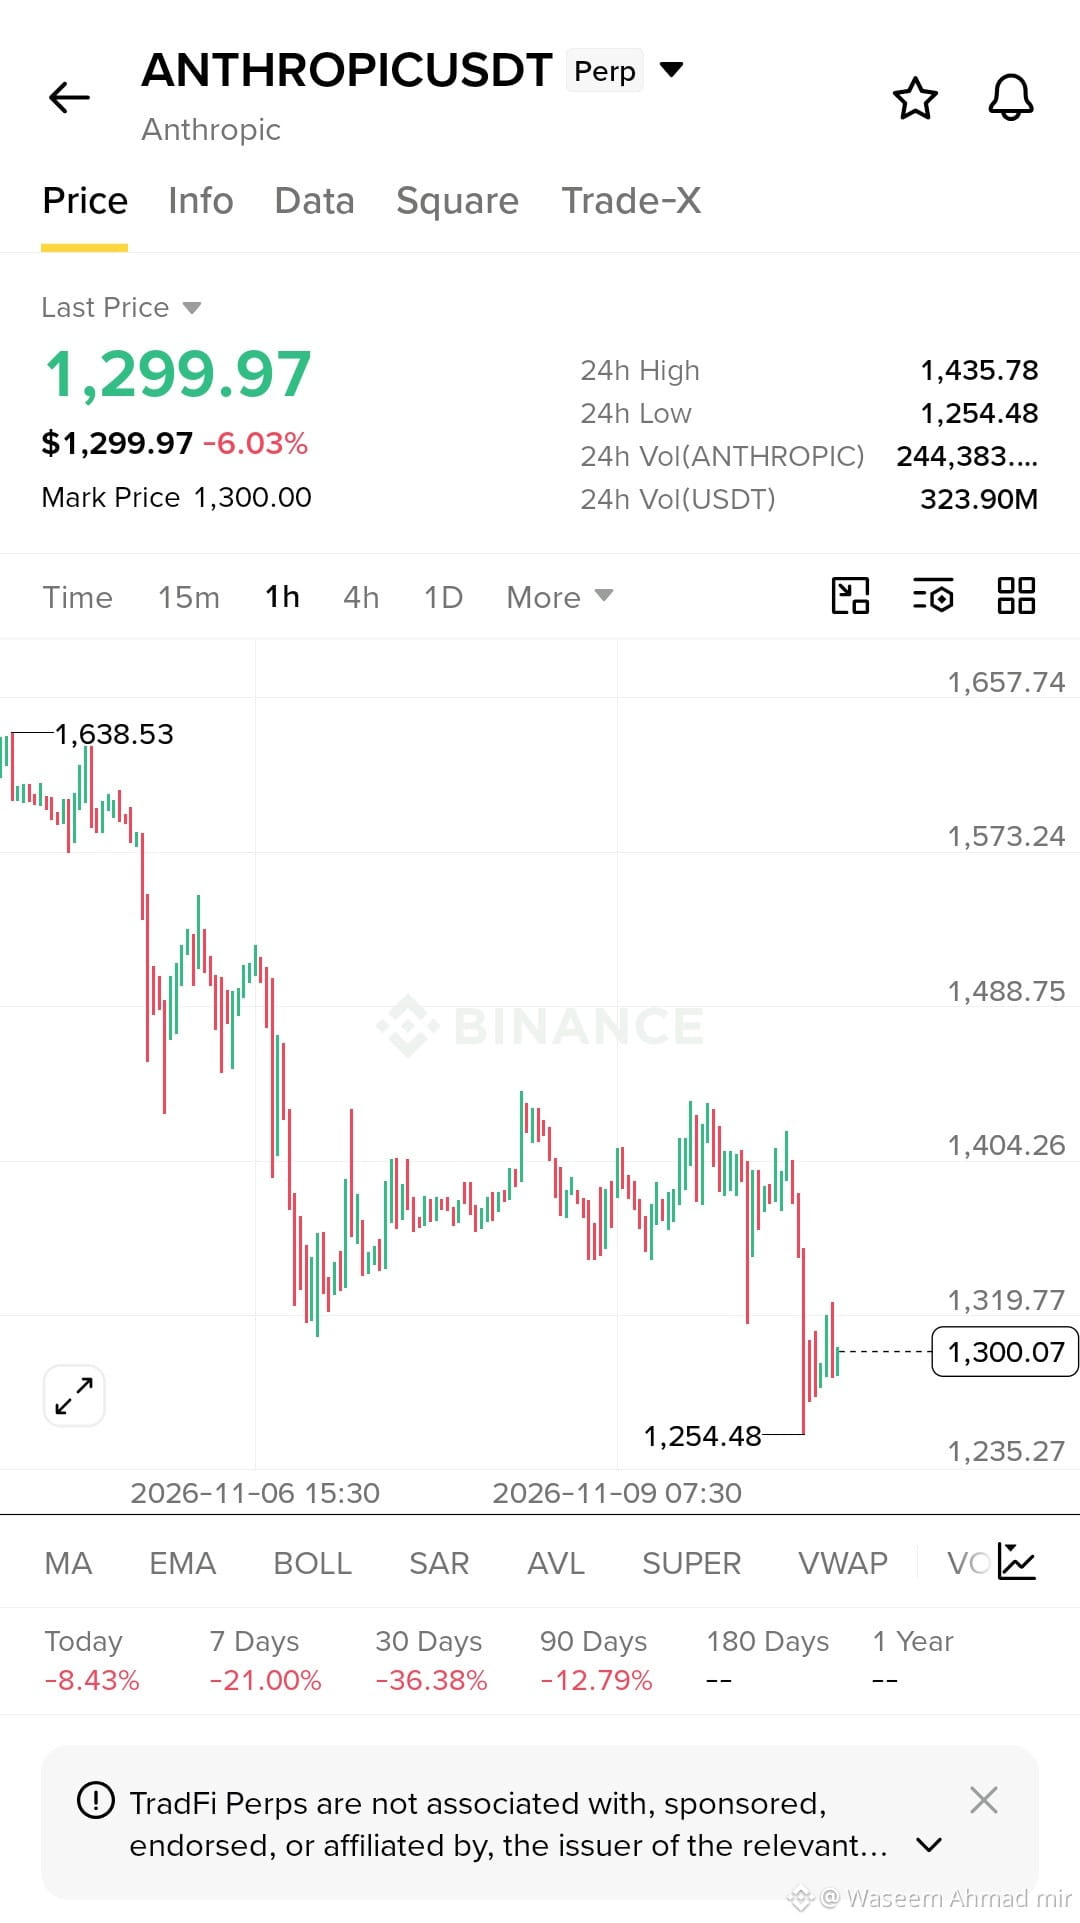

A ANTHROPIC CONSEGUE MESMO SUSTENTAR UMA AVALIAÇÃO DE MAIS DE US$ 1 TRILHÃO?
O próximo IPO da Anthropic pode se tornar um dos maiores testes à confiança dos investidores no setor de IA.
O documento mais recente divulgado sobre o IPO aponta para uma avaliação potencial de cerca de US$ 1,4 trilhão em uma base totalmente diluída, abaixo das expectativas anteriores de US$ 2 trilhões. Ainda é um valor enorme, e acredito que os investidores precisam olhar além do entusiasmo em torno da IA.
Há bons argumentos a favor da Anthropic. O Claude está se expandindo para mais áreas, a demanda empresarial por ferramentas de IA está crescendo, e a empresa está desenvolvendo produtos que podem se tornar parte das operações comerciais do dia a dia.
Mas há outro lado nessa história.
Em 5 de novembro, o Nasdaq caiu 5,5% à medida que os investidores se preocupavam com os gastos em infraestrutura de IA, a expansão dos centros de dados e uma possível pressão regulatória. Isso levanta uma questão importante: quanto do crescimento futuro já foi precificado nas empresas de IA?
Na minha opinião, a IA não é necessariamente uma bolha, mas algumas avaliações de empresas de IA podem estar se adiantando aos fundamentos. A regulamentação pode desacelerar a expansão da infraestrutura, enquanto os enormes compromissos com computação e os custos operacionais continuarão sendo riscos importantes.
Acredito que a Anthropic pode justificar uma avaliação elevada se continuar convertendo a adoção da IA em receita sustentável e margens mais fortes. No entanto, manter uma avaliação acima de US$ 1 trilhão após a abertura de capital dependerá da execução, não do entusiasmo.
O que você acha?
A Anthropic consegue sustentar uma avaliação de mais de US$ 1 trilhão ou os investidores vão vender com a empolgação em torno do IPO?
#AnthropicIPO $ANTHROPIC
O próximo IPO da Anthropic pode se tornar um dos maiores testes à confiança dos investidores no setor de IA.
O documento mais recente divulgado sobre o IPO aponta para uma avaliação potencial de cerca de US$ 1,4 trilhão em uma base totalmente diluída, abaixo das expectativas anteriores de US$ 2 trilhões. Ainda é um valor enorme, e acredito que os investidores precisam olhar além do entusiasmo em torno da IA.
Há bons argumentos a favor da Anthropic. O Claude está se expandindo para mais áreas, a demanda empresarial por ferramentas de IA está crescendo, e a empresa está desenvolvendo produtos que podem se tornar parte das operações comerciais do dia a dia.
Mas há outro lado nessa história.
Em 5 de novembro, o Nasdaq caiu 5,5% à medida que os investidores se preocupavam com os gastos em infraestrutura de IA, a expansão dos centros de dados e uma possível pressão regulatória. Isso levanta uma questão importante: quanto do crescimento futuro já foi precificado nas empresas de IA?
Na minha opinião, a IA não é necessariamente uma bolha, mas algumas avaliações de empresas de IA podem estar se adiantando aos fundamentos. A regulamentação pode desacelerar a expansão da infraestrutura, enquanto os enormes compromissos com computação e os custos operacionais continuarão sendo riscos importantes.
Acredito que a Anthropic pode justificar uma avaliação elevada se continuar convertendo a adoção da IA em receita sustentável e margens mais fortes. No entanto, manter uma avaliação acima de US$ 1 trilhão após a abertura de capital dependerá da execução, não do entusiasmo.
O que você acha?
A Anthropic consegue sustentar uma avaliação de mais de US$ 1 trilhão ou os investidores vão vender com a empolgação em torno do IPO?
#AnthropicIPO $ANTHROPIC