
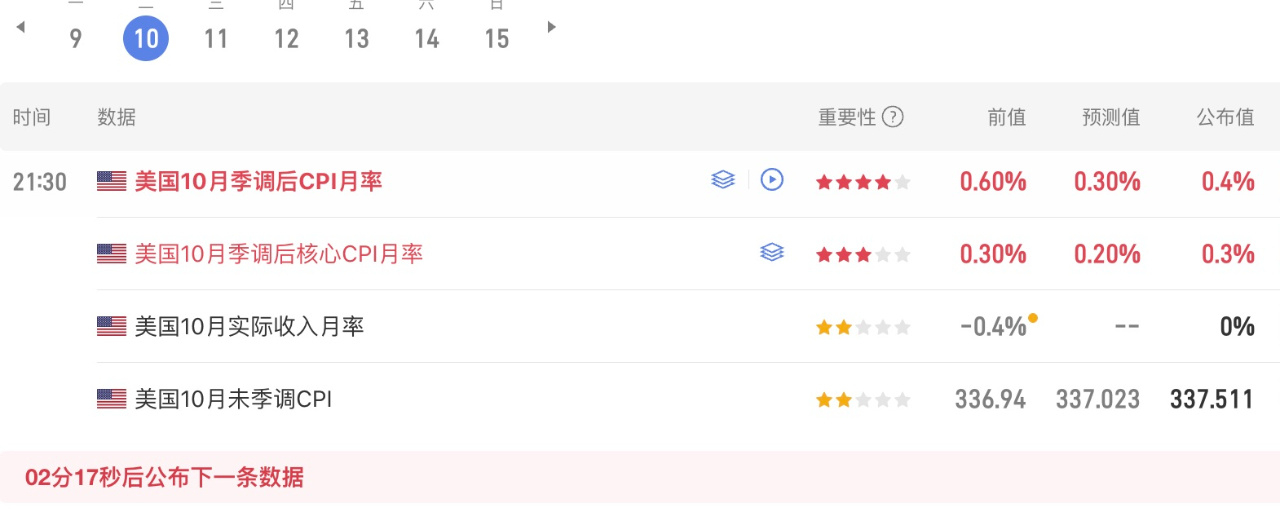
Foi divulgado o CPI dos EUA de outubro: tanto o CPI nominal quanto o CPI subjacente ficaram acima das expectativas. Os dados foram hawkish, mas não chegaram a um nível que o mercado não pudesse suportar!
Os dois índices do relatório do CPI ficaram acima das expectativas. O CPI geral melhorou em relação a setembro, mas o CPI subjacente não melhorou pelo terceiro mês consecutivo, e as preocupações com a inflação continuam presentes #CPI高于预期,美股与BTC再度承压
Isso significa que a inflação geral está desacelerando marginalmente, enquanto a inflação subjacente continua persistente. A tendência inflacionária ainda é desfavorável; segundo dados do Bureau of Labor Statistics dos EUA, a pressão inflacionária persistente vem do aumento dos preços dos alimentos.
Já os bens subjacentes e a inflação dos serviços mostram sinais de enfraquecimento. O mais importante é que o CPI de habitação desacelerou claramente. Embora os serviços ainda apresentem certa persistência, isso não levou o mercado a continuar prevendo uma piora da inflação doméstica nos EUA.
Segundo as declarações anteriores de Waller, nominalmente, esses dados são suficientes para justificar uma alta de 50 pb em dezembro. Mas, como sempre digo, Waller não representa todos no Fed; para dezembro, ainda será preciso acompanhar as opiniões dos demais membros do Conselho. Na minha opinião, a queda contínua do Brent pode reduzir significativamente a probabilidade de uma alta em dezembro. Acho mais provável uma alta de 25 pb ou nenhuma alta.
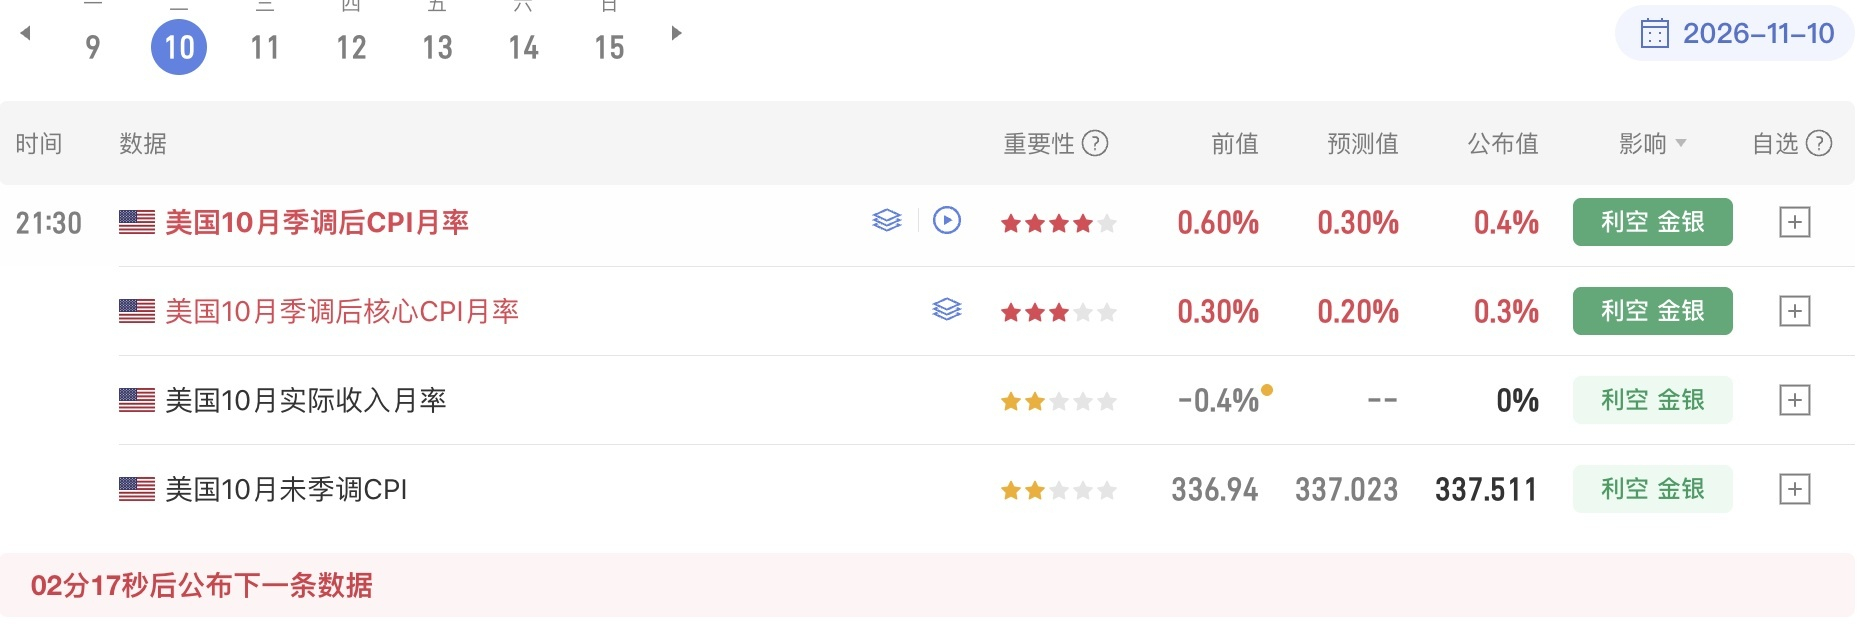
Impacto nos mercados financeiros:
1. Quanto às probabilidades de alta de juros segundo o CME, a probabilidade de uma alta de 25 pb em dezembro é de 89,8%, e a de uma alta de 50 pb é de 10,2%. A alta de dezembro está praticamente garantida; o mercado agora debate quantos pontos-base serão.
2. O rendimento dos títulos do Tesouro dos EUA de 2 anos subiu, refletindo as expectativas de alta de juros. Os rendimentos dos títulos de 10 e 30 anos também subiram, mas menos do que o de 2 anos, refletindo as expectativas de inflação.
3. O dólar se fortaleceu com as expectativas de alta de juros.
4. O ouro recuou no curto prazo. As expectativas mais fortes de alta de juros impulsionaram ainda mais o dólar e elevaram, ao mesmo tempo, o custo de oportunidade de manter ouro.
5. Ações dos EUA: no pré-mercado e no início do pregão, o mercado primeiro reagiu à alta de juros e ajustou ainda mais os preços. Em seguida, com a notícia negativa da alta já incorporada, veio uma recuperação. Daqui para a frente, se o Brent cair abaixo de US$ 90, a recuperação das ações dos EUA será ainda mais evidente! #Bitcoin acompanha as ações dos EUA
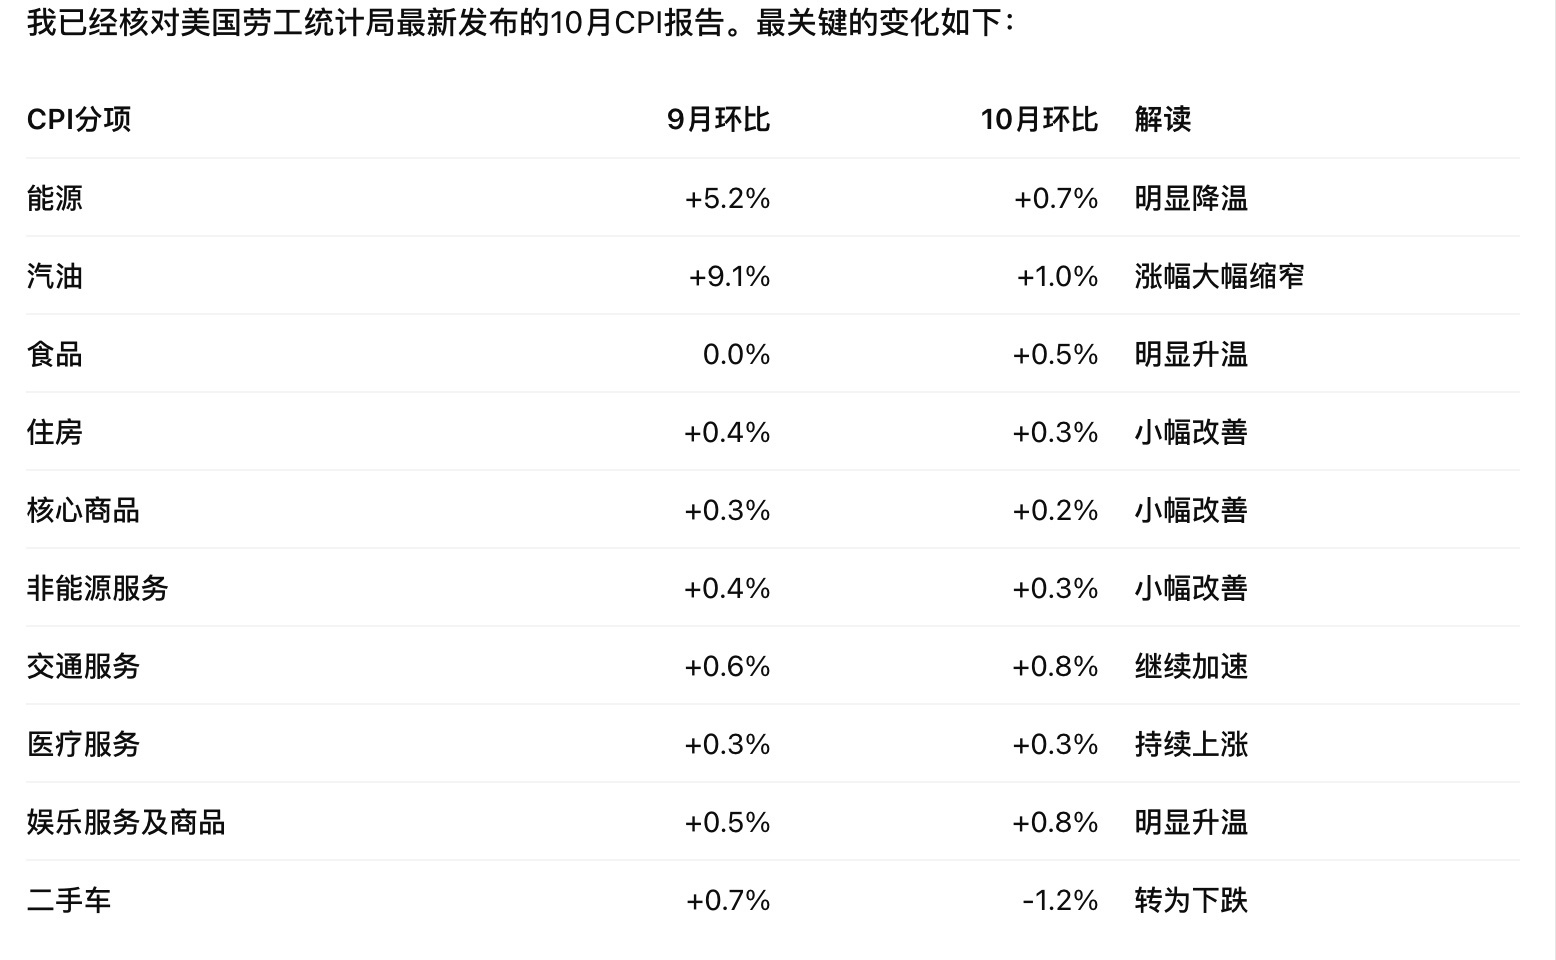
Como avaliar o cenário macroeconômico daqui para a frente?
Os dados desta noite praticamente confirmaram as expectativas de uma alta de juros em dezembro e também elevaram a probabilidade de uma alta de 25 pb. Ao mesmo tempo, porém, reduziram a probabilidade de uma alta em março de 2027, que até agora caiu para 48,3%.
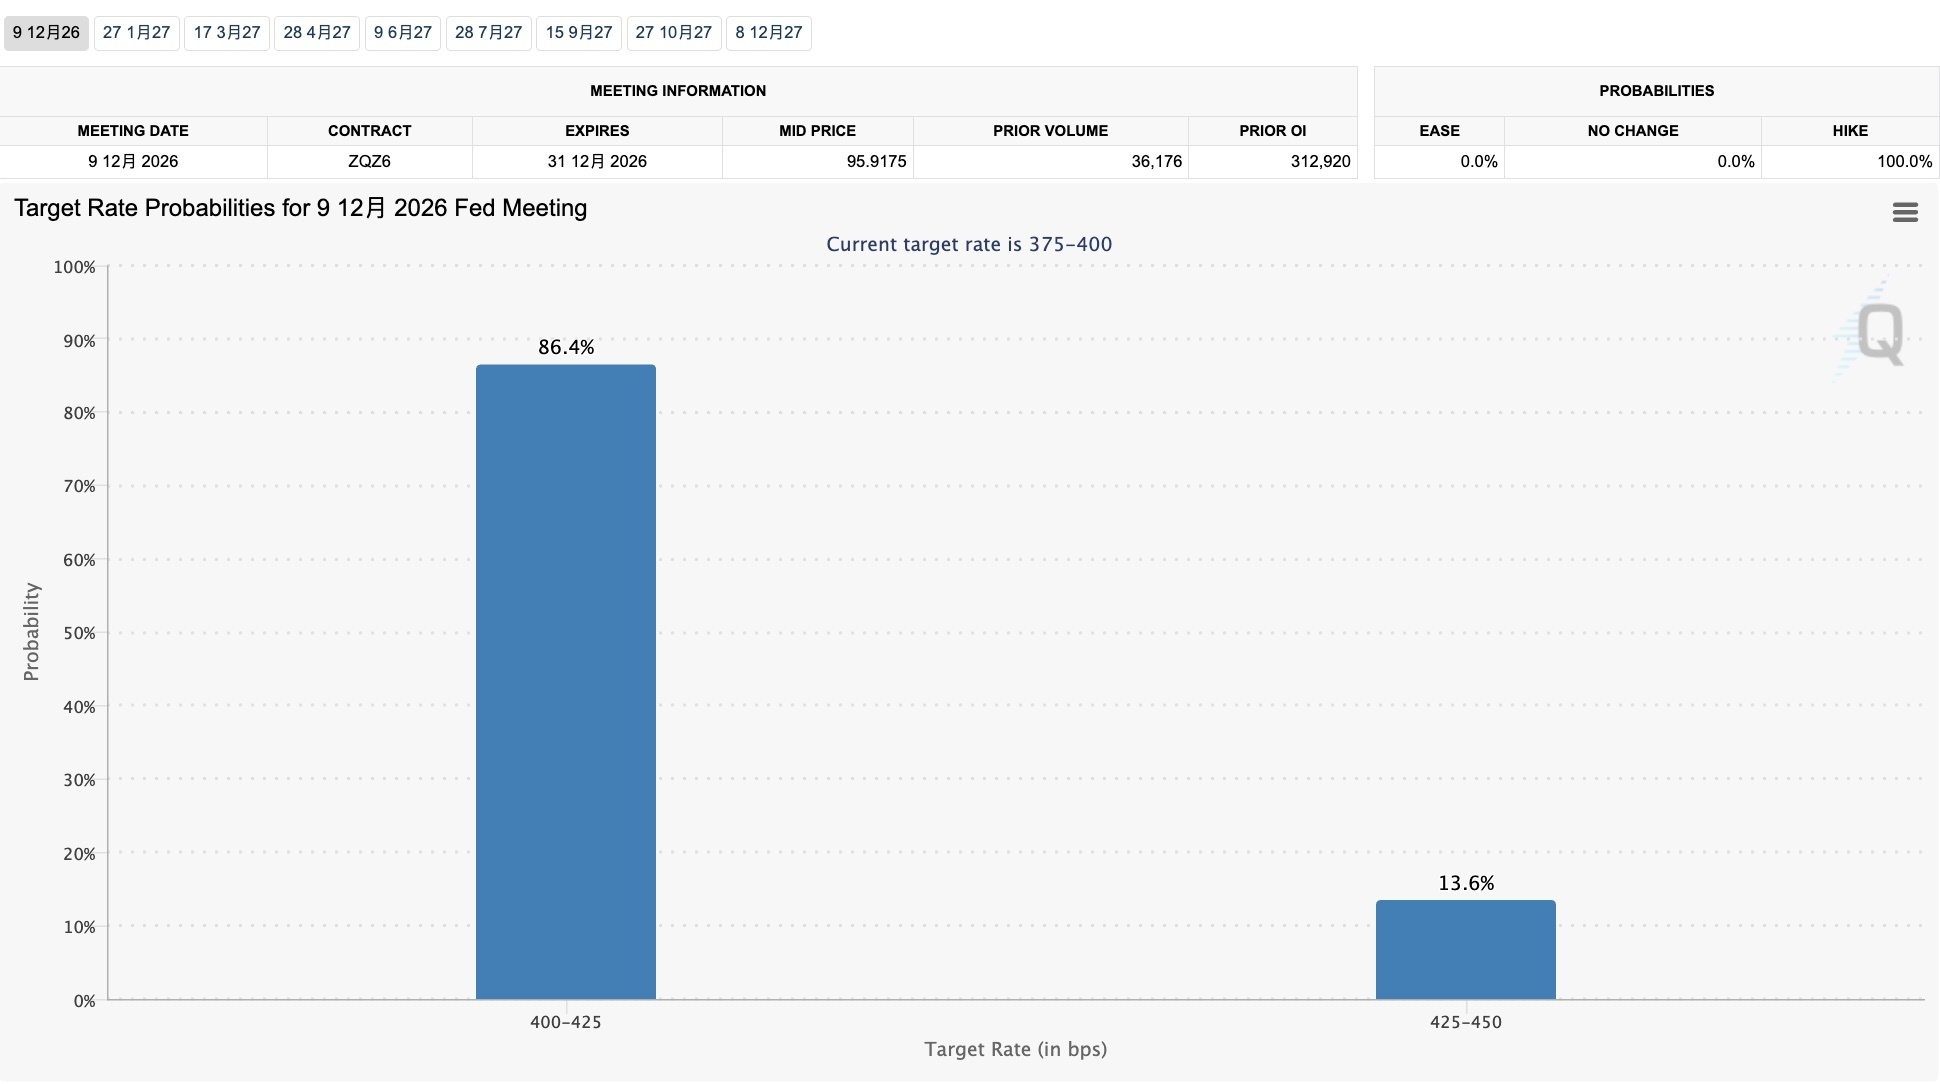
Como o CPI já praticamente confirmou a probabilidade de uma alta em dezembro, os próximos dados, como o PPI, darão início ao debate sobre a possibilidade de uma alta de 50 pb. Se essa probabilidade não ultrapassar 50%, o mercado não deverá precificar, por enquanto, uma alta de 50 pb.
O ponto central continua sendo saber se o Brent pode voltar a ficar abaixo de US$ 90. Se cair abaixo desse nível, podemos ignorar os dados macroeconômicos atuais e a possibilidade de uma redução da probabilidade de alta em dezembro; primeiro, a probabilidade de uma alta de 50 pb diminuirá e, depois, a de uma alta em dezembro. Para os mercados de risco, isso representa um processo gradual de alívio, que pode se tornar favorável.
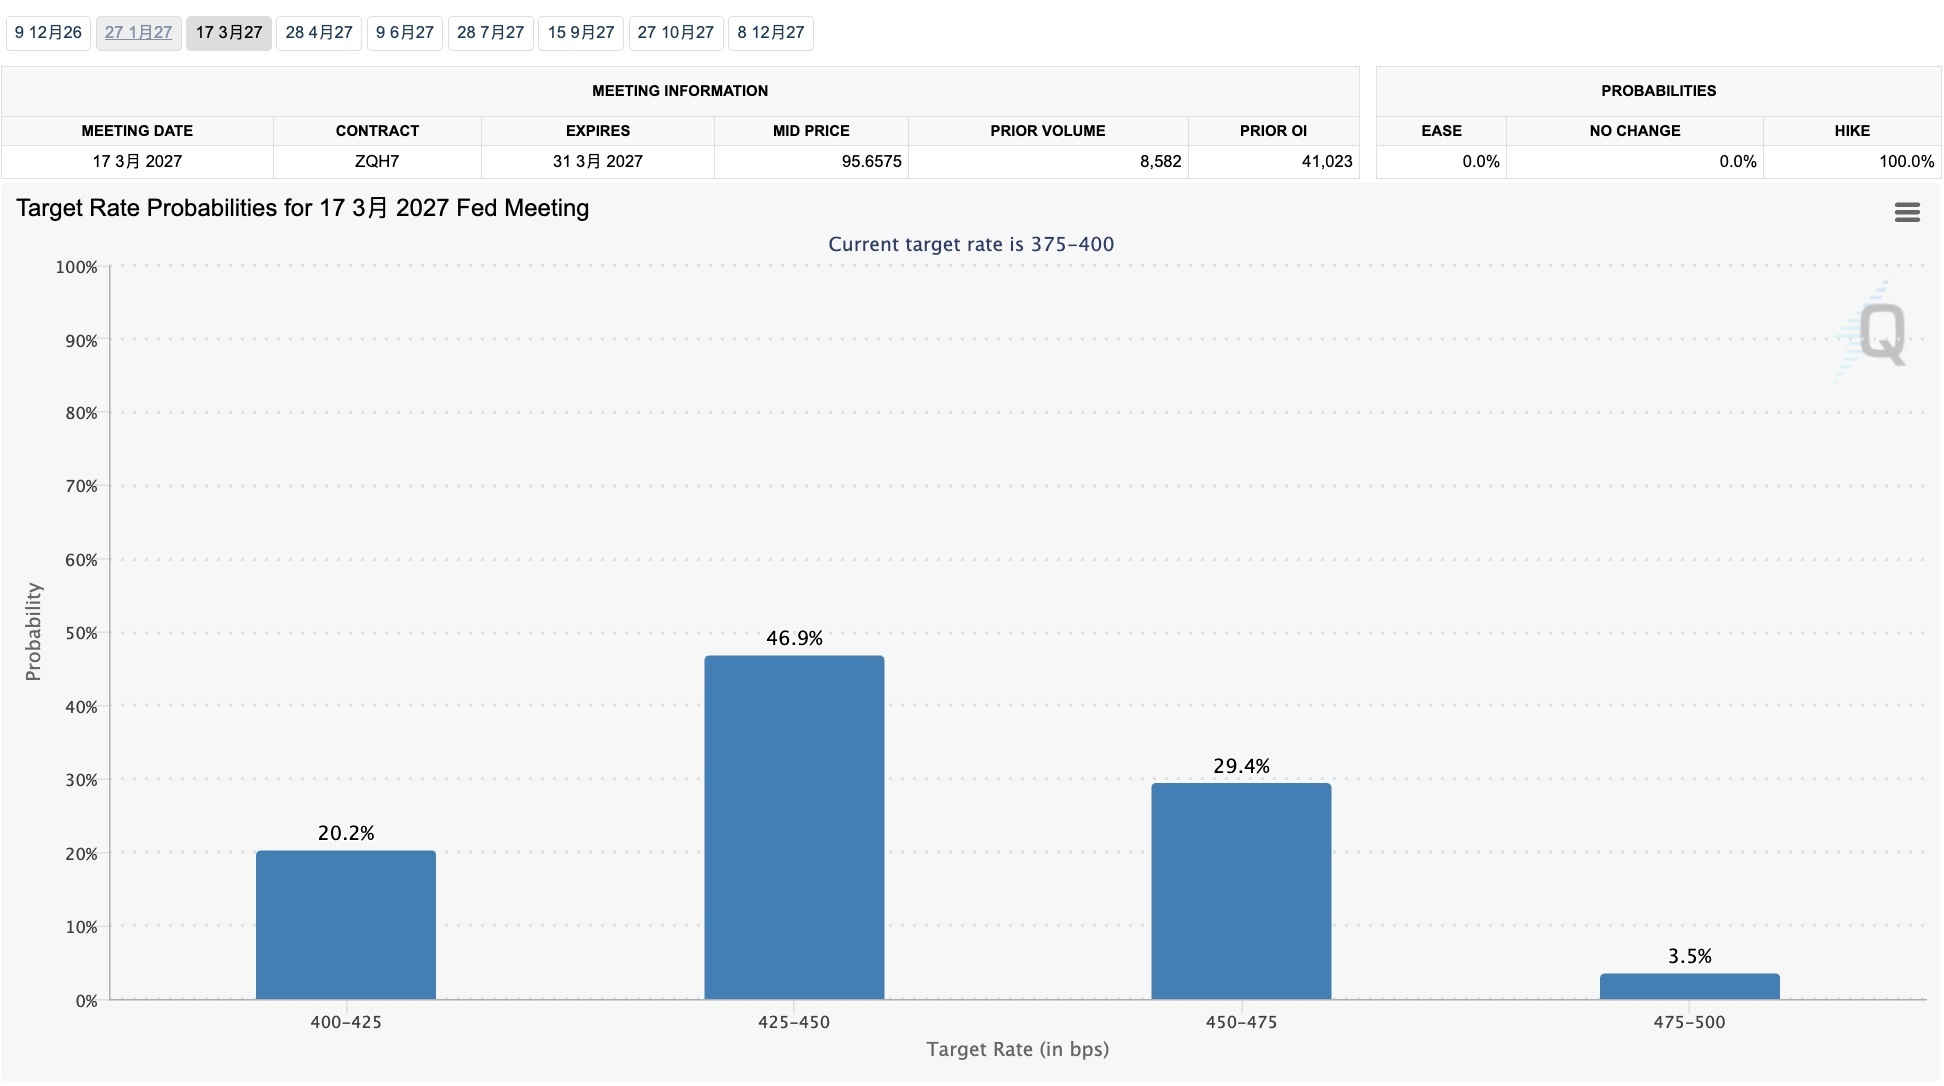
Portanto, como eu disse anteriormente, o período entre esta semana e a reunião de política monetária de dezembro é uma ótima oportunidade para comprar na baixa. Quando a alta de dezembro se concretizar e os preços da energia desacelerarem, a recuperação dos mercados de risco ganhará força!