A MARA, uma das maiores empresas de mineração de Bitcoin cotadas em bolsa, prometeu em 2024 guardar tudo o que minerasse. Na segunda-feira, a sua carta aos acionistas conta o contrário. Eis a história, por ordem cronológica.
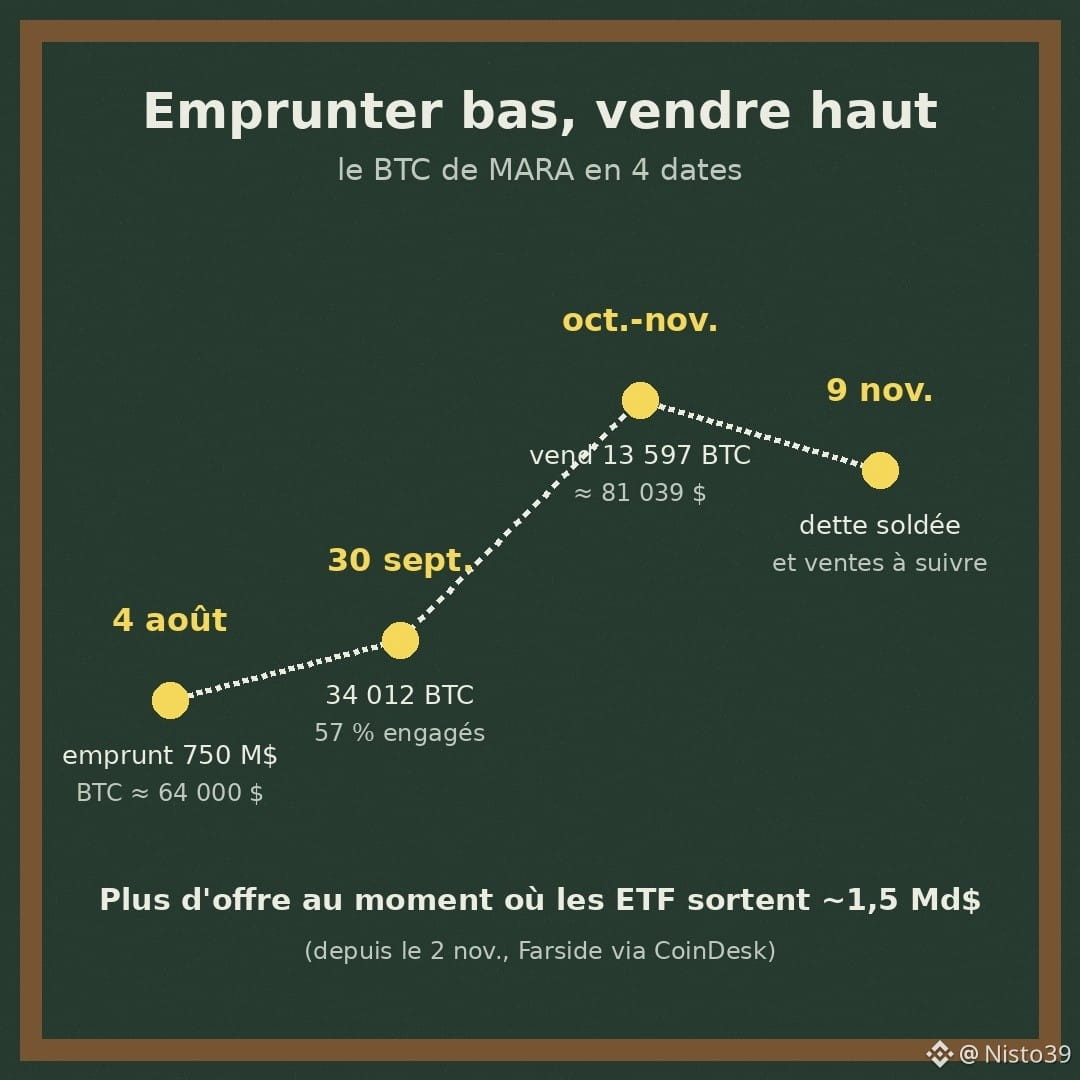
4 de agosto. A MARA contrai um empréstimo de 750 M$ dando os seus bitcoins como garantia. Objetivo: pagar a compra da Long Ridge, uma central elétrica a gás. O BTC ronda os 64 000 $.
30 de setembro. A empresa detém 34 012 BTC, dos quais 57% estão emprestados ou bloqueados como garantia.
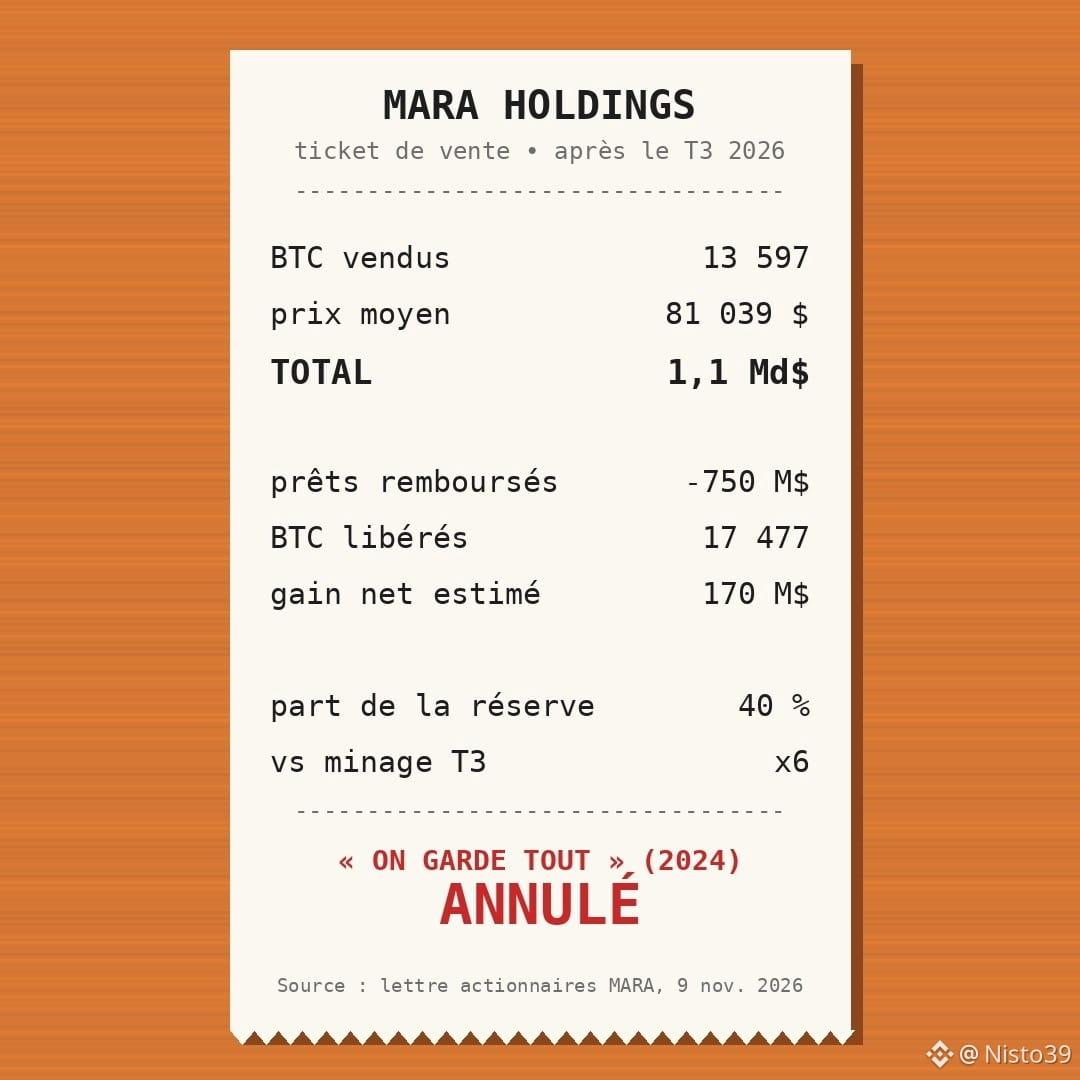
Outubro, início de novembro. Em cerca de seis semanas, vende 13 597 BTC, ao preço médio de 81 039 $. Ou seja, 1,1 mil milhões de dólares e 40% das suas reservas. É seis vezes mais do que minerou durante todo o trimestre.
9 de novembro. Os empréstimos de 750 M$ são pagos e 17 477 BTC são desbloqueados. Menos de 5% das reservas continua comprometido. A MARA estima o ganho líquido da operação em 170 M$. E anuncia que continuará a vender, nomeadamente para financiar a IA e os centros de dados.
O que penso: do ponto de vista da empresa, é uma operação bastante bem executada. Pedir emprestado quando o bitcoin está a 64 000, vender a 81 000 e liquidar a dívida. Do ponto de vista do mercado, é outra história. Quando uma empresa de mineração vende as suas reservas, há mais oferta. E isto acontece ao mesmo tempo que há saídas dos ETF de bitcoin: cerca de 1,5 mil milhões de dólares desde 2 de novembro, segundo a Farside, com um $BTC perto dos 74 000 $ esta manhã.
O que mais me fica é a mudança de discurso. «Guardamos tudo» funciona enquanto tudo corre bem. Quando as receitas caem (-35% em termos homólogos no 3.º trimestre) e a IA paga melhor pela eletricidade, o bitcoin volta a ser tesouraria.
Fontes: carta aos acionistas da MARA do 3.º trimestre de 2026 (SEC, 9 de novembro), CoinDesk, The Block, 9 e 10 de novembro de 2026. Não é aconselhamento financeiro.
Ainda acreditas numa empresa que promete nunca vender, depois disto?
#Bitcoin #MARA #Mining #BTC #CryptoNews
4 de agosto. A MARA contrai um empréstimo de 750 M$ dando os seus bitcoins como garantia. Objetivo: pagar a compra da Long Ridge, uma central elétrica a gás. O BTC ronda os 64 000 $.
30 de setembro. A empresa detém 34 012 BTC, dos quais 57% estão emprestados ou bloqueados como garantia.
Outubro, início de novembro. Em cerca de seis semanas, vende 13 597 BTC, ao preço médio de 81 039 $. Ou seja, 1,1 mil milhões de dólares e 40% das suas reservas. É seis vezes mais do que minerou durante todo o trimestre.
9 de novembro. Os empréstimos de 750 M$ são pagos e 17 477 BTC são desbloqueados. Menos de 5% das reservas continua comprometido. A MARA estima o ganho líquido da operação em 170 M$. E anuncia que continuará a vender, nomeadamente para financiar a IA e os centros de dados.
O que penso: do ponto de vista da empresa, é uma operação bastante bem executada. Pedir emprestado quando o bitcoin está a 64 000, vender a 81 000 e liquidar a dívida. Do ponto de vista do mercado, é outra história. Quando uma empresa de mineração vende as suas reservas, há mais oferta. E isto acontece ao mesmo tempo que há saídas dos ETF de bitcoin: cerca de 1,5 mil milhões de dólares desde 2 de novembro, segundo a Farside, com um $BTC perto dos 74 000 $ esta manhã.
O que mais me fica é a mudança de discurso. «Guardamos tudo» funciona enquanto tudo corre bem. Quando as receitas caem (-35% em termos homólogos no 3.º trimestre) e a IA paga melhor pela eletricidade, o bitcoin volta a ser tesouraria.
Fontes: carta aos acionistas da MARA do 3.º trimestre de 2026 (SEC, 9 de novembro), CoinDesk, The Block, 9 e 10 de novembro de 2026. Não é aconselhamento financeiro.
Ainda acreditas numa empresa que promete nunca vender, depois disto?
#Bitcoin #MARA #Mining #BTC #CryptoNews