$SNDKB : Efeitos dos níveis de liquidez sobre a derrapagem e o ATR
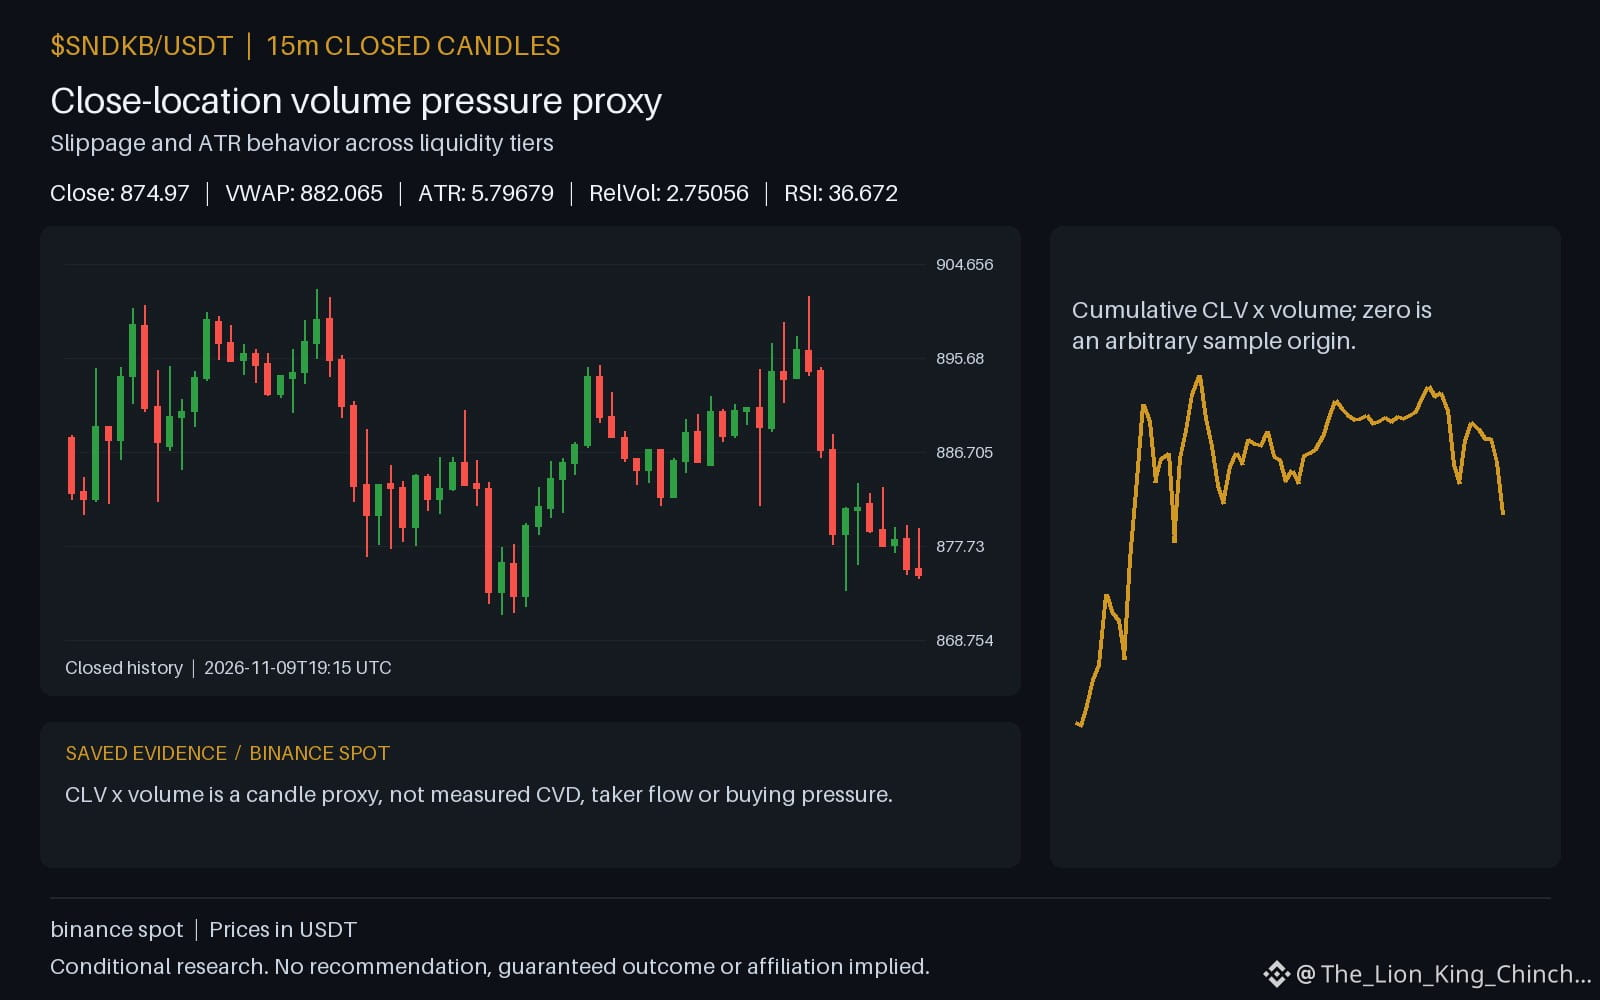
Uma suposição comum é que menor liquidez sempre produz maior derrapagem e que o intervalo verdadeiro médio (ATR) aumentará proporcionalmente. A observação do ativo principal mostra uma direção horária de queda, com volume acima do valor de referência, enquanto o ETH, um ativo comparável, também cai, mas com volume forte, e o INIT, outro ativo comparável, cai com volume mais fraco. Esse contraste dá origem a um experimento mental sobre como o ATR reage entre diferentes níveis de liquidez.
O contraexemplo considera que, mesmo com volume maior, uma moeda pouco negociada pode apresentar um ATR modesto se os movimentos de preço permanecerem dentro de uma faixa estreita. Por outro lado, um ativo muito líquido pode apresentar um ATR maior quando uma mudança repentina supera a profundidade do mercado. A leitura horária do ATR para o ativo principal é 5.79679, enquanto os ativos comparáveis apresentam seus próprios valores de 5.79679, que não são diretamente comparáveis devido às diferenças nas condições de liquidez.
O que poderia mudar essa leitura é uma alteração no fluxo de ordens que amplie o spread efetivo, fazendo a derrapagem crescer mais rápido que o ATR. Para reavaliar, seria possível acompanhar o volume relativo de 2.75056 junto com o ATR em um gráfico horário e observar quando o spread se amplia para além da faixa típica de 5.79679. Essa verificação destaca os limites de presumir uma relação fixa entre derrapagem e ATR em diferentes níveis de liquidez. 🙂
Pesquisa de mercado probabilística; não é uma recomendação nem garante retorno.
Para ter uma visão mais ampla: $ETH apresenta direção horária de queda e volume acima do valor de referência; $INIT apresenta direção horária de queda e volume não superior ao valor de referência. Isso, por si só, não estabelece uma correlação.
Você manteria a mesma regra depois de perder uma oportunidade de movimento?
#SNDKB #ETH #INIT
Uma suposição comum é que menor liquidez sempre produz maior derrapagem e que o intervalo verdadeiro médio (ATR) aumentará proporcionalmente. A observação do ativo principal mostra uma direção horária de queda, com volume acima do valor de referência, enquanto o ETH, um ativo comparável, também cai, mas com volume forte, e o INIT, outro ativo comparável, cai com volume mais fraco. Esse contraste dá origem a um experimento mental sobre como o ATR reage entre diferentes níveis de liquidez.
O contraexemplo considera que, mesmo com volume maior, uma moeda pouco negociada pode apresentar um ATR modesto se os movimentos de preço permanecerem dentro de uma faixa estreita. Por outro lado, um ativo muito líquido pode apresentar um ATR maior quando uma mudança repentina supera a profundidade do mercado. A leitura horária do ATR para o ativo principal é 5.79679, enquanto os ativos comparáveis apresentam seus próprios valores de 5.79679, que não são diretamente comparáveis devido às diferenças nas condições de liquidez.
O que poderia mudar essa leitura é uma alteração no fluxo de ordens que amplie o spread efetivo, fazendo a derrapagem crescer mais rápido que o ATR. Para reavaliar, seria possível acompanhar o volume relativo de 2.75056 junto com o ATR em um gráfico horário e observar quando o spread se amplia para além da faixa típica de 5.79679. Essa verificação destaca os limites de presumir uma relação fixa entre derrapagem e ATR em diferentes níveis de liquidez. 🙂
Pesquisa de mercado probabilística; não é uma recomendação nem garante retorno.
Para ter uma visão mais ampla: $ETH apresenta direção horária de queda e volume acima do valor de referência; $INIT apresenta direção horária de queda e volume não superior ao valor de referência. Isso, por si só, não estabelece uma correlação.
Você manteria a mesma regra depois de perder uma oportunidade de movimento?
#SNDKB #ETH #INIT