Uma crise pessoal levou a Nvidia diretamente à beira do precipício. No fechamento do mercado em 9 de novembro, pelo horário da Costa Leste dos EUA, as ações da Nvidia despencaram 4,27%, e seu valor de mercado caiu para menos de US$ 4,31 trilhões, atingindo o menor nível em sete meses. Em um único dia, US$ 190 bilhões evaporaram (cerca de 1,29 trilhão de yuans)!
Agora, todo mundo está de olho na mesma questão crucial: Jensen Huang pode ser demitido pelo conselho? A probabilidade de ele deixar o cargo no curto prazo é baixa, mas a preocupação do mercado financeiro já está estampada.
E, logo em seguida, vem o grande evento: após o fechamento do mercado em 17 de novembro, a Nvidia divulgará os resultados do terceiro trimestre.
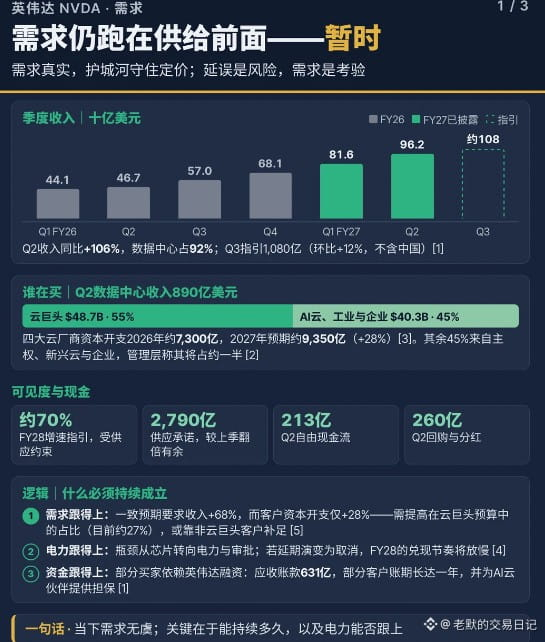
Não pense que as pessoas estão preocupadas com a possibilidade de a Nvidia não conseguir lucrar. O Goldman Sachs prevê resultados e projeções muito fortes: o lucro por ação pode superar as expectativas em 6%, a receita deve ficar em torno de US$ 108,8 bilhões, alta de aproximadamente 90% em relação ao ano anterior, e a margem bruta pode chegar a 74%. É pouco provável que os resultados em si decepcionem; o verdadeiro risco está escondido na composição da receita.
O crescimento atual da Nvidia depende, essencialmente, das verbas para data centers de alguns grandes clientes. Amazon, Google, Microsoft, Meta e OpenAI devem investir mais de US$ 800 bilhões em despesas de capital em 2026. Mas há um problema: quatro dessas empresas têm fluxo de caixa livre negativo! As pessoas começaram a questionar por quanto tempo esse ciclo de gastos desenfreados poderá continuar.
O risco mais concreto vem de um relatório de rebaixamento da Aletheia Capital. Os compromissos financeiros da Nvidia com seus parceiros de IA já cresceram para US$ 165 bilhões. Em outras palavras, a empresa não está apenas vendendo chips: também está dando respaldo financeiro a empresas de nuvem para IA, como CoreWeave e Nebius. Se esses clientes não conseguirem captar recursos e ficarem sem liquidez, as contas a receber e os pedidos da Nvidia poderão enfrentar sérios problemas.
#英伟达Q3财报将至:能否化解市场疑虑? $BTC
Agora, todo mundo está de olho na mesma questão crucial: Jensen Huang pode ser demitido pelo conselho? A probabilidade de ele deixar o cargo no curto prazo é baixa, mas a preocupação do mercado financeiro já está estampada.
E, logo em seguida, vem o grande evento: após o fechamento do mercado em 17 de novembro, a Nvidia divulgará os resultados do terceiro trimestre.
Não pense que as pessoas estão preocupadas com a possibilidade de a Nvidia não conseguir lucrar. O Goldman Sachs prevê resultados e projeções muito fortes: o lucro por ação pode superar as expectativas em 6%, a receita deve ficar em torno de US$ 108,8 bilhões, alta de aproximadamente 90% em relação ao ano anterior, e a margem bruta pode chegar a 74%. É pouco provável que os resultados em si decepcionem; o verdadeiro risco está escondido na composição da receita.
O crescimento atual da Nvidia depende, essencialmente, das verbas para data centers de alguns grandes clientes. Amazon, Google, Microsoft, Meta e OpenAI devem investir mais de US$ 800 bilhões em despesas de capital em 2026. Mas há um problema: quatro dessas empresas têm fluxo de caixa livre negativo! As pessoas começaram a questionar por quanto tempo esse ciclo de gastos desenfreados poderá continuar.
O risco mais concreto vem de um relatório de rebaixamento da Aletheia Capital. Os compromissos financeiros da Nvidia com seus parceiros de IA já cresceram para US$ 165 bilhões. Em outras palavras, a empresa não está apenas vendendo chips: também está dando respaldo financeiro a empresas de nuvem para IA, como CoreWeave e Nebius. Se esses clientes não conseguirem captar recursos e ficarem sem liquidez, as contas a receber e os pedidos da Nvidia poderão enfrentar sérios problemas.
#英伟达Q3财报将至:能否化解市场疑虑? $BTC