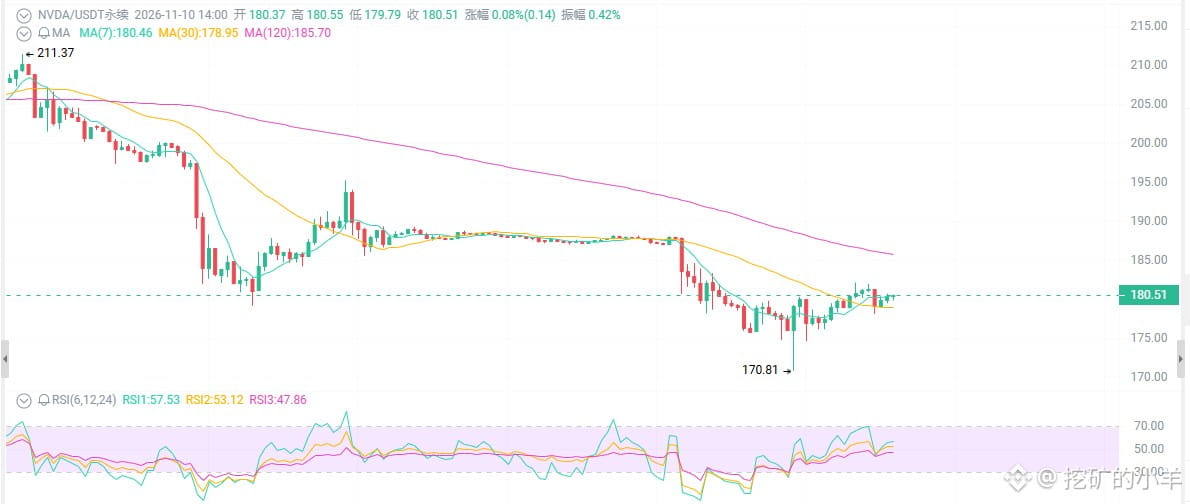
Com a NVDA a 180 dólares, você está vendendo no prejuízo ou contando dinheiro?
De 239 para 180: queda de 25%. O RSI despencou para 28; na zona de sobrevenda, só há posições sendo liquidadas no prejuízo. O preço-alvo médio de Wall Street ainda está em 320 dólares — os resultados de 17 de novembro serão o fim deste massacre ou o começo de uma nova onda de vendas?
Primeiro, vamos aos números: a queda foi forte, mas não houve colapso.
A máxima de 6 de outubro foi 239; hoje está em 180, uma correção de 25% e uma queda de 22% nos últimos 30 dias. O RSI diário está em 28: mais sobrevendida, impossível. Você está em pânico porque só olha para o preço. Mas queda no preço ≠ empresa ruim. Quem confunde essas duas coisas acaba entregando suas ações a preço de liquidação em toda onda de queda.
Primeiro ponto: processos de acionistas e cautela dos analistas — tudo ruído.
Acionistas entraram com um processo envolvendo alegações relacionadas a Jensen Huang. Alguns analistas reduziram os preços-alvo, e pouquíssimos recomendam venda.
Parece assustador? O preço-alvo médio de Wall Street está entre 320 e 327 dólares, e a grande maioria recomenda Compra ou Compra Forte.
Um processo pode acabar com a demanda por IA? Não. Os analistas estão cautelosos por causa da eletricidade, dos terrenos, da política local e de outras complicações — os centros de dados estão demorando para ficar prontos, não faltam compradores para os chips.
A memória está escassa na cadeia de suprimentos, mas a própria empresa diz que isso é “demanda superaquecida”, não “colapso da demanda”.
Segundo ponto: o Vera Rubin começou a ser enviado, e a receita por GW salta de 25 para 40 bilhões.
Na era Blackwell, a oportunidade de receita com centros de dados era de cerca de 25 bilhões de dólares por GW. Com a arquitetura Vera Rubin, esse valor sobe diretamente para 40 bilhões. Os pedidos dos clientes superaram as expectativas, e os envios já começaram.
Com a mesma eletricidade e o mesmo terreno, a NVDA pode ganhar mais dinheiro. Quanto mais grave o gargalo de energia, maior a necessidade dos clientes de comprar os chips mais eficientes — o que, na verdade, favorece a NVDA.
Vejamos também os fundamentos: receita de 96,2 bilhões no último trimestre, alta anual de 106%; receita de centros de dados de 89 bilhões, alta anual de 117%; margem bruta de 75%. A previsão para o terceiro trimestre é de 108 bilhões. A perspectiva preliminar para o ano fiscal de 2028 é de crescimento da receita de cerca de 70%, mesmo com a oferta limitada.
Esses não são resultados de uma empresa prestes a desmoronar. São os resultados de uma empresa penalizada injustamente pelo sentimento do mercado.
Terceiro ponto: a avaliação caiu para 12–23 vezes. Você ainda tem medo de que esteja cara?
O P/L futuro está agora na faixa de 12 a 23 vezes, dependendo das suas projeções de lucro por ação para os anos fiscais de 2027 e 2028.
Uma empresa com receita dobrando em relação ao ano anterior, margem bruta de 75% e pedidos já garantidos até o ano que vem, avaliada em 12–23 vezes — e você me diz que está cara?
Em 2021, quando o P/L da NVDA disparou para 80 vezes, todo mundo corria para comprar. Agora que está três quartos mais barata, todo mundo corre para vender.
De 239 para 180: queda de 25%. O RSI despencou para 28; na zona de sobrevenda, só há posições sendo liquidadas no prejuízo. O preço-alvo médio de Wall Street ainda está em 320 dólares — os resultados de 17 de novembro serão o fim deste massacre ou o começo de uma nova onda de vendas?
Primeiro, vamos aos números: a queda foi forte, mas não houve colapso.
A máxima de 6 de outubro foi 239; hoje está em 180, uma correção de 25% e uma queda de 22% nos últimos 30 dias. O RSI diário está em 28: mais sobrevendida, impossível. Você está em pânico porque só olha para o preço. Mas queda no preço ≠ empresa ruim. Quem confunde essas duas coisas acaba entregando suas ações a preço de liquidação em toda onda de queda.
Primeiro ponto: processos de acionistas e cautela dos analistas — tudo ruído.
Acionistas entraram com um processo envolvendo alegações relacionadas a Jensen Huang. Alguns analistas reduziram os preços-alvo, e pouquíssimos recomendam venda.
Parece assustador? O preço-alvo médio de Wall Street está entre 320 e 327 dólares, e a grande maioria recomenda Compra ou Compra Forte.
Um processo pode acabar com a demanda por IA? Não. Os analistas estão cautelosos por causa da eletricidade, dos terrenos, da política local e de outras complicações — os centros de dados estão demorando para ficar prontos, não faltam compradores para os chips.
A memória está escassa na cadeia de suprimentos, mas a própria empresa diz que isso é “demanda superaquecida”, não “colapso da demanda”.
Segundo ponto: o Vera Rubin começou a ser enviado, e a receita por GW salta de 25 para 40 bilhões.
Na era Blackwell, a oportunidade de receita com centros de dados era de cerca de 25 bilhões de dólares por GW. Com a arquitetura Vera Rubin, esse valor sobe diretamente para 40 bilhões. Os pedidos dos clientes superaram as expectativas, e os envios já começaram.
Com a mesma eletricidade e o mesmo terreno, a NVDA pode ganhar mais dinheiro. Quanto mais grave o gargalo de energia, maior a necessidade dos clientes de comprar os chips mais eficientes — o que, na verdade, favorece a NVDA.
Vejamos também os fundamentos: receita de 96,2 bilhões no último trimestre, alta anual de 106%; receita de centros de dados de 89 bilhões, alta anual de 117%; margem bruta de 75%. A previsão para o terceiro trimestre é de 108 bilhões. A perspectiva preliminar para o ano fiscal de 2028 é de crescimento da receita de cerca de 70%, mesmo com a oferta limitada.
Esses não são resultados de uma empresa prestes a desmoronar. São os resultados de uma empresa penalizada injustamente pelo sentimento do mercado.
Terceiro ponto: a avaliação caiu para 12–23 vezes. Você ainda tem medo de que esteja cara?
O P/L futuro está agora na faixa de 12 a 23 vezes, dependendo das suas projeções de lucro por ação para os anos fiscais de 2027 e 2028.
Uma empresa com receita dobrando em relação ao ano anterior, margem bruta de 75% e pedidos já garantidos até o ano que vem, avaliada em 12–23 vezes — e você me diz que está cara?
Em 2021, quando o P/L da NVDA disparou para 80 vezes, todo mundo corria para comprar. Agora que está três quartos mais barata, todo mundo corre para vender.