

No Reino Unido, não é possível fazer uma transferência bancária sem que uma verificação discreta seja feita primeiro. Você digita um nome e o número de uma conta. Antes de o dinheiro ser transferido, o seu banco compara o nome que você digitou com o nome associado à conta de destino. Se não forem iguais, você recebe um aviso para parar.
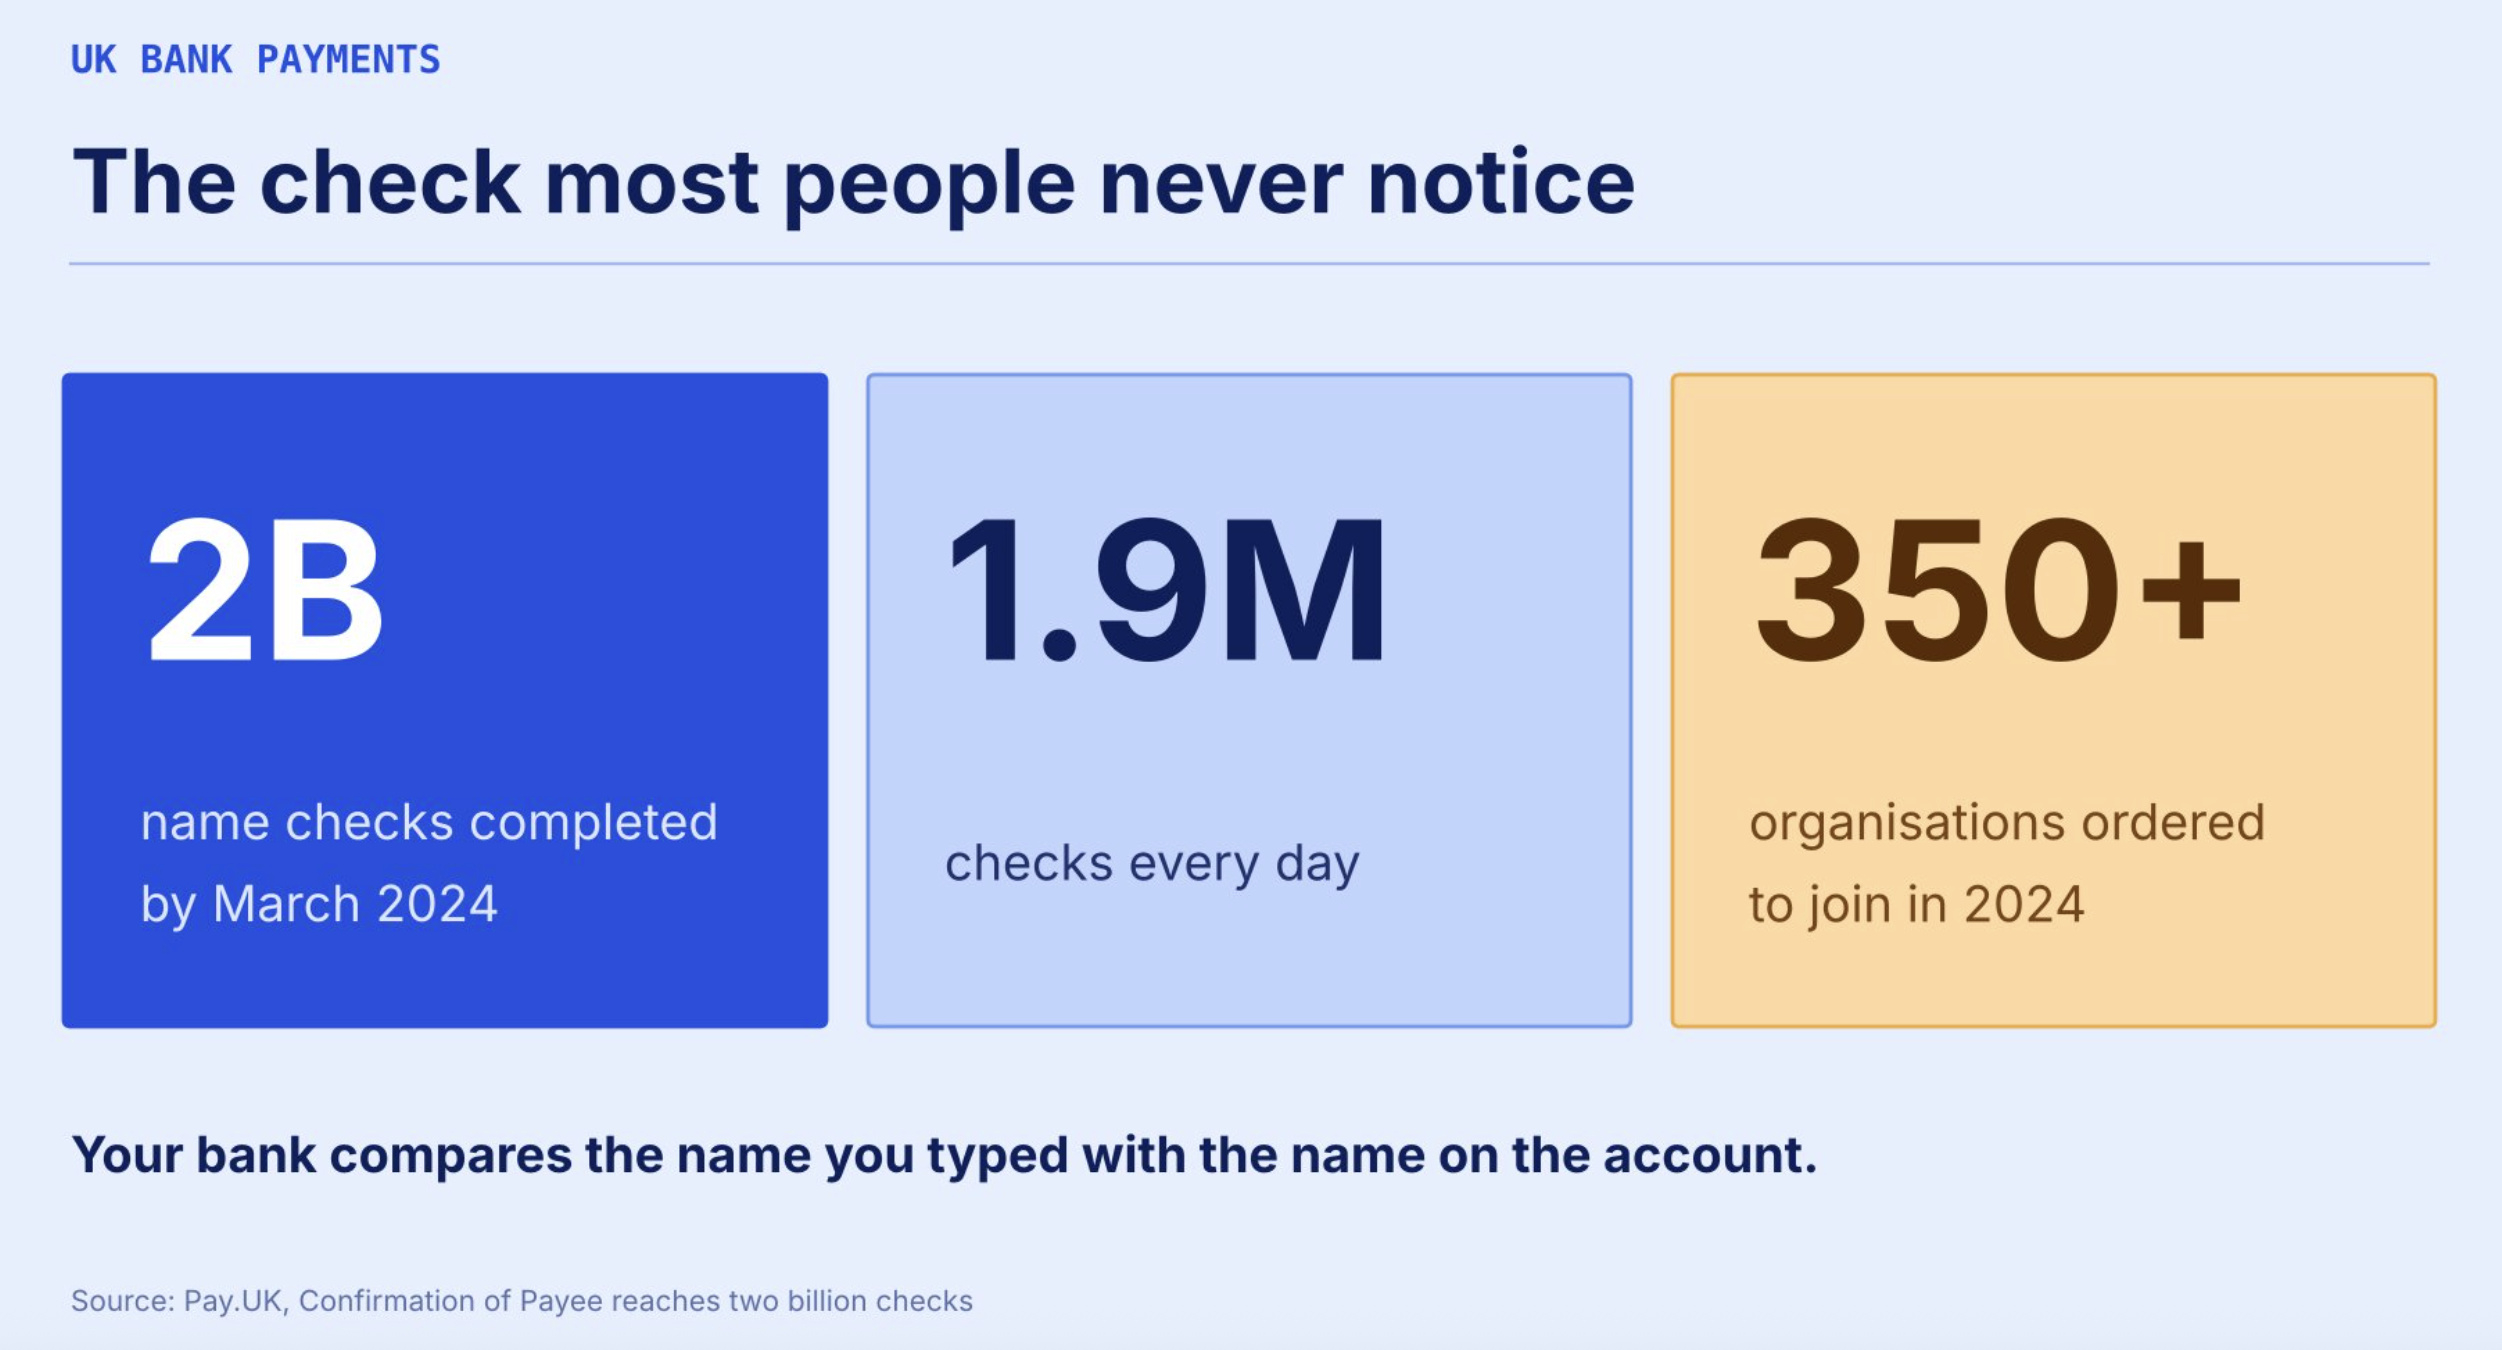
Chama-se Confirmação do Beneficiário e foi lançada em 2020. Até março de 2024, já tinha realizado dois mil milhões de verificações, mais de 1,9 milhão por dia, segundo a Pay.UK. Desde então, o Regulador do Sistema de Pagamentos ordenou que mais de 350 organizações aderissem. A maioria das pessoas nem sequer se apercebe, e esse é o objetivo. O erro é detetado sem que ninguém tenha de aprender nada.
Os bancos construíram uma segunda rede de segurança
Em 7 de outubro de 2024, o Reino Unido tornou obrigatório que os bancos reembolsassem as pessoas que fossem enganadas e enviassem dinheiro a um burlão através do Faster Payments ou do CHAPS. O limite é de £85.000 por reclamação, o banco tem cinco dias úteis para pagar e o custo é dividido igualmente entre o banco que enviou o dinheiro e o banco que o recebeu.
Assim, o sistema tenta primeiro impedir o erro. Quando isso falha, garante que o erro não seja definitivo. Ninguém abre uma conta bancária porque leu as regras de reembolso. Abre porque parte do princípio de que um erro de digitação não lhe vai custar tudo.
A cripto não tem nenhum dos dois
Envie fundos para o endereço errado e eles desaparecem. Coloque um ativo na rede errada e ele desaparece. Não há verificação do nome, prazo de cinco dias nem banco para o qual telefonar.
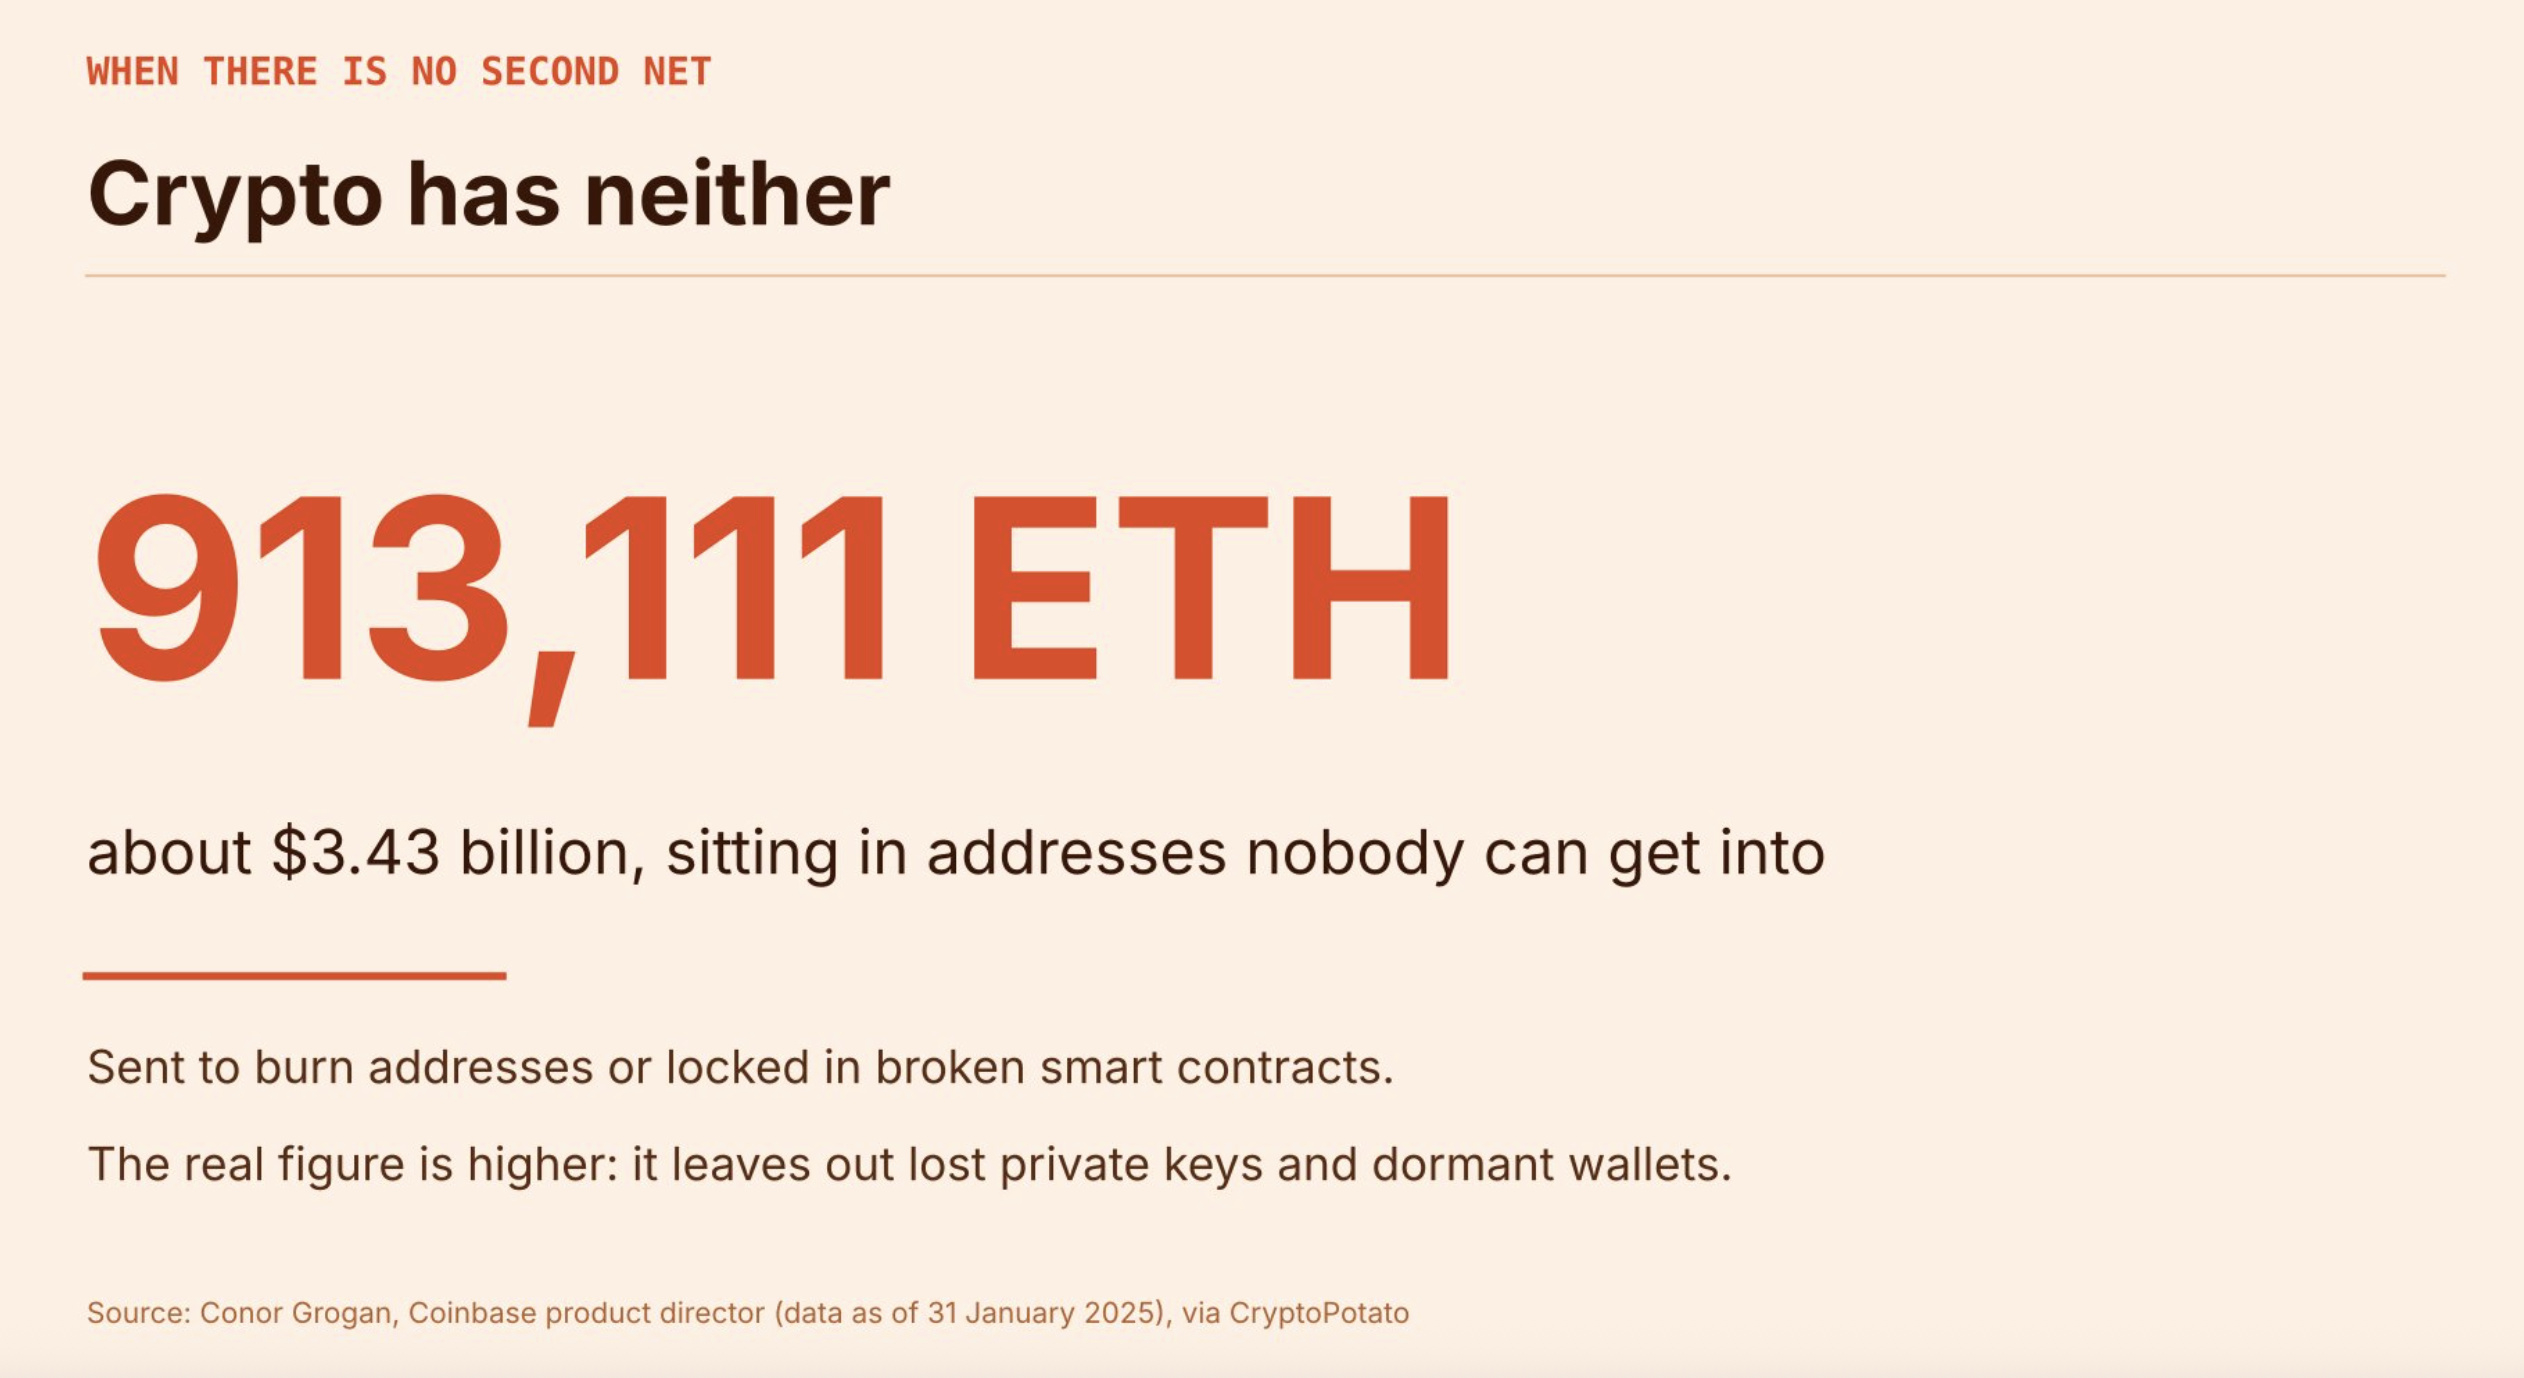
O diretor de produto da Coinbase, Conor Grogan, contabilizou pelo menos 913,111 ETH, cerca de 3,43 mil milhões de dólares, em endereços aos quais ninguém consegue aceder — enviados para endereços de queima ou bloqueados em contratos inteligentes avariados. Ele disse que o valor real é maior, porque a sua contagem não inclui chaves privadas perdidas nem carteiras inativas.
Toda a tecnologia passa por uma fase assim, em que funciona, mas exige demasiado da pessoa que a utiliza. No início, os serviços bancários online tiveram de convencer as pessoas a superar o receio de introduzir os seus dados num site. Os produtos que tiveram sucesso não foram os que melhor explicavam os riscos. Foram os que retiraram essa responsabilidade das mãos do utilizador.
O que tem de mudar
Declan Hannon, CEO da Aurora, o protocolo que executa cadeias compatíveis com EVM na NEAR, diz as coisas sem rodeios. Ninguém aceitaria abrir uma conta bancária se pudesse perder todo o dinheiro nela por causa de um pequeno erro, afirma, e é exatamente isso que pode acontecer nas criptomoedas. Envia-se o dinheiro para a carteira errada, ou coloca-se o ativo errado na rede errada, e pronto.
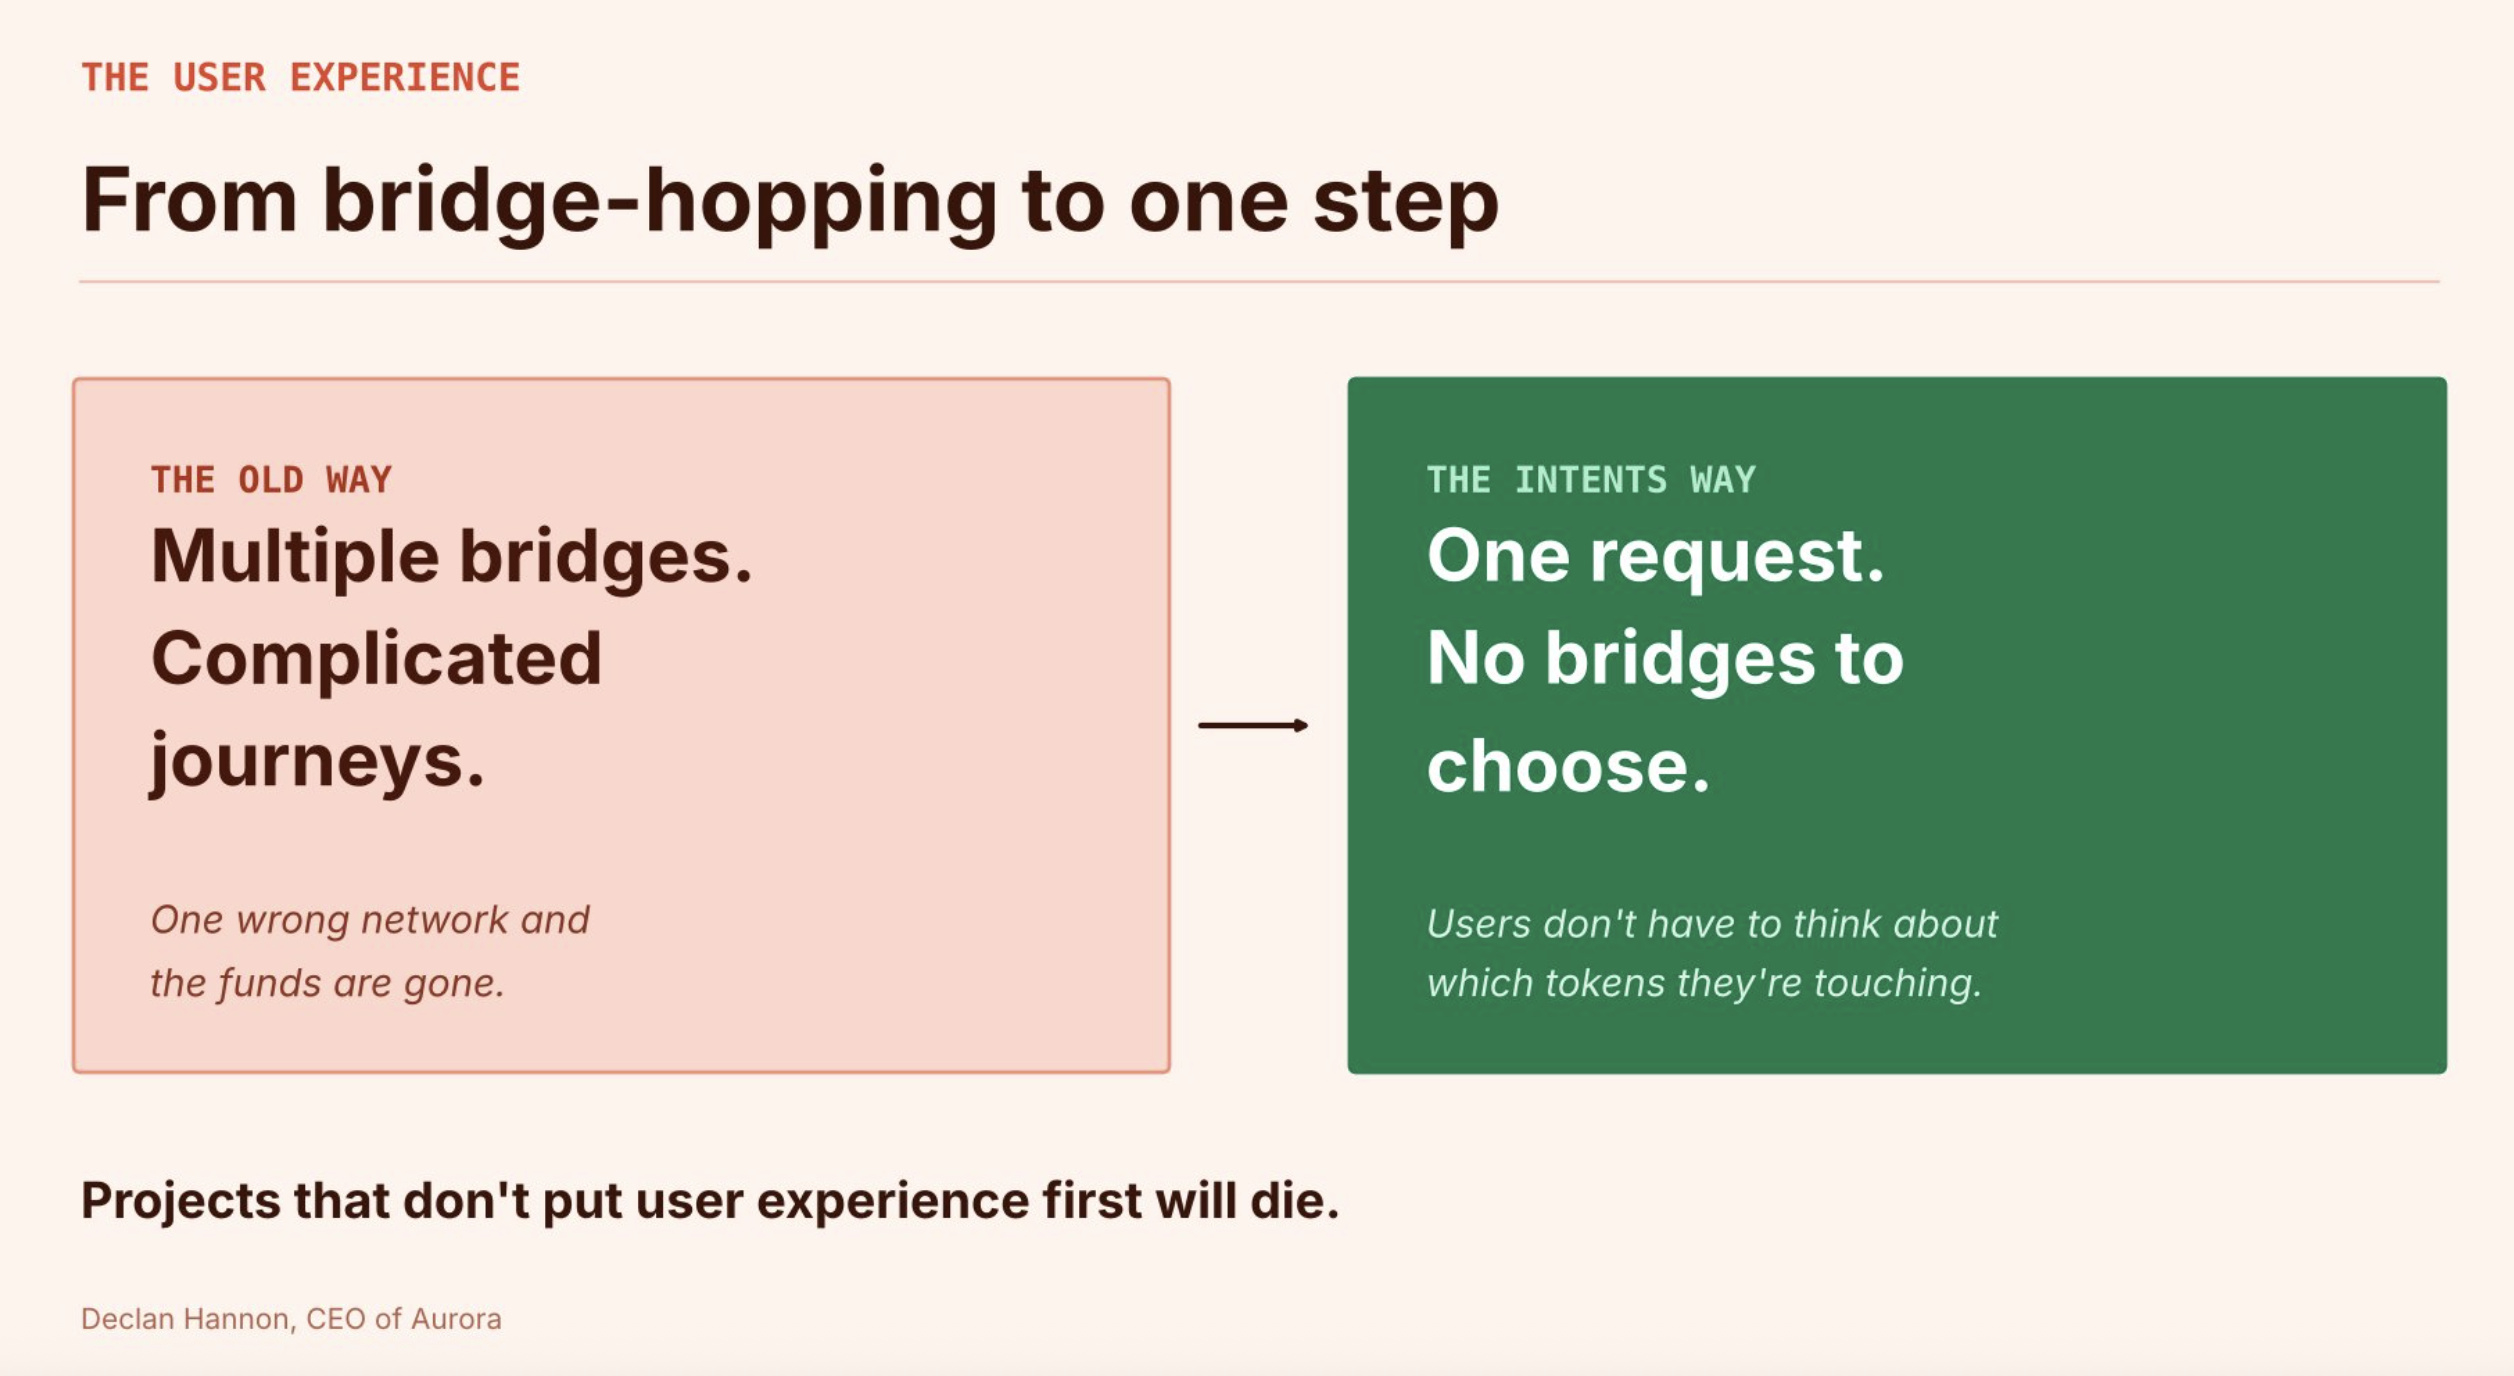
Ele acredita que este ciclo será dedicado a resolver esse problema. Os dias em que os utilizadores eram obrigados a passar por várias pontes e percursos complicados só para permanecerem numa única rede chegaram ao fim, afirma, e os projetos que não colocarem a experiência do utilizador em primeiro lugar vão morrer.
Onde $NEAR se enquadra
O exemplo que ele dá é o NEAR Intents na NEAR. Em vez de descobrir que ponte e que cadeia usar, basta indicar o que se pretende: este ativo entra nesta cadeia e aquele ativo sai naquela cadeia. Uma rede de solucionadores compete para executar a ordem e trata da rota e da liquidação.
O relatório do segundo trimestre de 2026 da Nansen diz que o sistema opera em mais de 35 blockchains, e que a maioria das trocas termina em segundos ou em poucos minutos. Num Ledger, a assinatura é feita no dispositivo, que apresenta o endereço de destino e o montante antes de o utilizador aprovar. É a mesma função da verificação do nome feita pelo banco.
Hannon estima que o volume histórico do NEAR Intents ultrapassa os 35 mil milhões de dólares e diz que esse resultado não veio de uma campanha de marketing. Veio de um produto que elimina a complexidade das pontes, para que os utilizadores não tenham de pensar nos tokens com que estão a interagir. A Aurora também desenvolve soluções com base nele. O seu Intents Widget, lançado em fevereiro de 2026, permite que qualquer aplicação integre o NEAR Intents, para que os utilizadores possam financiar uma ação a partir de qualquer cadeia compatível, num único fluxo.
Ele também é igualmente direto quanto à marca. Um KOL vistoso gera um pico breve e, depois, a correção. O que perdura é a confiança: a convicção de que, quando algo corre mal, a empresa vai resolver o problema em vez de desaparecer. Uma marca só se sustenta se tiver um produto real por trás. Ele também considera que chegar cedo é mais importante do que seguir tendências, porque a vantagem de ser pioneiro pode fazer a diferença entre liderar um mercado e passar um ano a tentar recuperar terreno. A NEAR passou anos a construir antes de o crescimento chegar de uma só vez.
Considerações finais
As redes de segurança que perduram são aquelas de que ninguém dá conta. O banco verifica o nome, o pagamento é efetuado e o erro que poderia ter acontecido nunca chega a acontecer. No mundo das criptomoedas, esse momento é proporcionado por produtos que tratam das pontes e das redes em nome do utilizador. A NEAR construiu o seu sistema de intents em torno dessa ideia.