
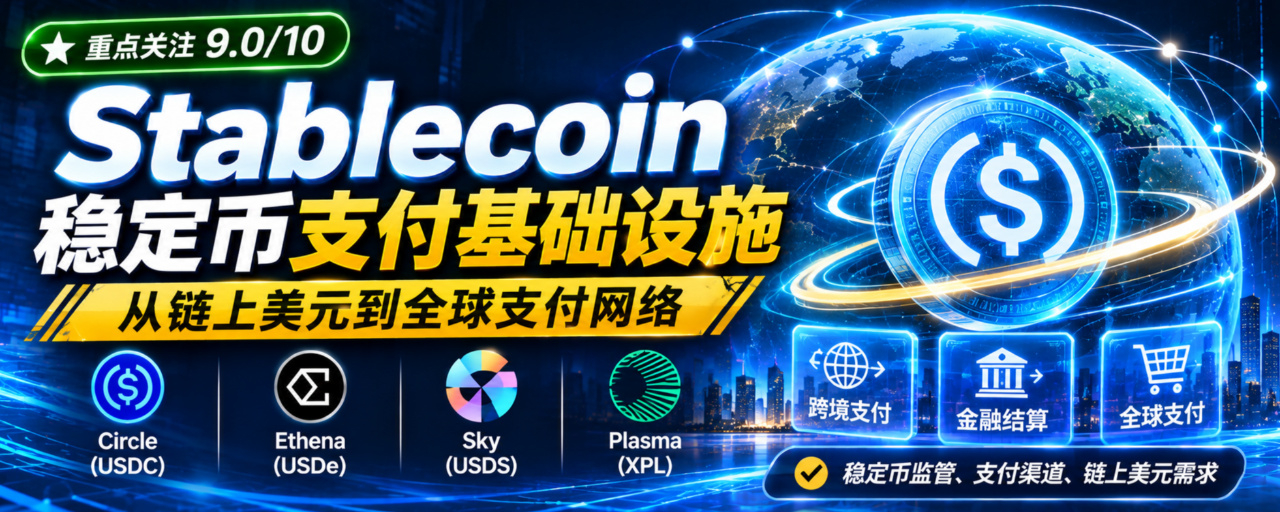
Stablecoins: dos dólares on-chain às redes globais de pagamento — como as stablecoins estão remodelando as liquidações transfronteiriças, o fluxo de recursos das instituições financeiras e o sistema financeiro digital
Pessoal, quando falamos do mercado cripto, nosso olhar sempre acaba sendo atraído pelo BTC, ETH, AI Crypto, RWA e pelas narrativas quentes que surgem sem parar. As stablecoins são como um pano de fundo discreto: ficam quietinhas na carteira no dia a dia, e só nos lembramos delas quando o mercado oscila ou quando precisamos trocar ativos e transferir dinheiro.
Durante muito tempo, a maioria das pessoas do setor teve uma compreensão bem simples das stablecoins: são moedas atreladas ao dólar, usadas para comprar cripto, se proteger da volatilidade e movimentar recursos. Seja USDT ou USDC, o objetivo ao usá-las era negociar. Mas hoje quero conversar com vocês sobre uma ideia importante: essa visão já está muito defasada em relação às mudanças do setor.
A história das stablecoins já há muito deixou de se limitar aos pools de negociação das corretoras. Elas estão se transformando gradualmente de meios de precificação dentro do mercado cripto em uma infraestrutura de dólares digitais programáveis. Não se trata de criar um novo ativo especulativo, mas de transformar o dólar em um veículo de valor que pode ser transmitido a qualquer momento, liquidado automaticamente, integrado à lógica de software e operar sem interrupção, como as informações na internet. Liquidação internacional, transferências de fundos de multinacionais, pagamento de salários no exterior, pagamentos da cadeia de suprimentos e execução automática de contratos inteligentes são alguns dos usos que podem ser viabilizados pelas stablecoins.
É por isso que, recentemente, muitos traders institucionais, comentaristas macroeconômicos e pesquisadores on-chain no X têm analisado cada vez mais a fundo o setor de stablecoins. Ele não tem a emoção das altas explosivas de curto prazo das moedas meme nem a narrativa romântica e fantasiosa dos agentes de IA, mas é um dos poucos setores do universo cripto que já apresenta volume real de transações, fluxo de caixa estável e adoção contínua em projetos-piloto por instituições financeiras tradicionais.
Uma observação antes de começar: todo o conteúdo abaixo é apenas uma análise do setor e não constitui recomendação de investimento. As stablecoins em si, as ações e os tokens relacionados estão sujeitos a diversos riscos, incluindo riscos regulatórios, de liquidez e de perda de paridade. Todos devem fazer sua própria avaliação.
I. Há exageros por trás dos números impressionantes: como entender a demanda real por stablecoins?
O relatório anual de 2026 do Banco de Compensações Internacionais (BIS) apresenta números impressionantes: no fim de maio de 2026, a capitalização de mercado global das stablecoins era de aproximadamente 320 bilhões de dólares, e o volume total de transferências de stablecoins on-chain em 2025 chegou a quase 28 trilhões de dólares.
À primeira vista, muitas pessoas concluem imediatamente: as stablecoins estão prestes a revolucionar os pagamentos internacionais. Mas o BIS fez um alerta importante, que também é o ponto central de todo o estudo: nesse enorme volume de transferências há uma quantidade gigantesca de “movimentação sem valor real”. Muitas transações vêm de várias carteiras controladas pela mesma entidade transferindo fundos entre si, de movimentações de fundos entre corretoras e de ciclos internos em pools DeFi. Os fundos apenas circulam dentro do circuito fechado cripto, sem chegar ao comércio real, a pagamentos empresariais ou a remessas internacionais de pessoas físicas. Quando se desconta esse volume inflado, a escala de pagamentos que realmente atende à economia real diminui drasticamente.
Essa afirmação define diretamente o critério central para analisar as stablecoins: não se deve usar o volume de transferências on-chain ou a capitalização de mercado total para avaliar o avanço da adoção no setor. O que realmente importa é a proporção de pagamentos da economia real.
Podemos dividir a demanda atual por stablecoins em quatro níveis, cada um com usuários, necessidades e lógica comercial completamente diferentes, que não devem ser analisados como se fossem iguais.
O primeiro nível é a liquidação de negociações nativas do universo cripto, que todos conhecemos bem. Esse é atualmente o maior e mais maduro segmento de base das stablecoins. Negociações à vista, contratos e opções, garantias para empréstimos DeFi e refúgio para os fundos quando o mercado cai muito: tudo isso depende de stablecoins. Esses fundos circulam muito rapidamente e são sensíveis à velocidade de confirmação on-chain, mas permanecem sempre dentro do universo cripto. Esse é o alicerce das stablecoins, mas não o principal motor do crescimento futuro.
O segundo nível são as remessas internacionais de pessoas físicas. Quem já fez uma transferência internacional via SWIFT conhece bem o sofrimento: vários bancos correspondentes participam sucessivamente da compensação, que só pode ser processada em dias úteis; o dinheiro demora a chegar e as taxas, somadas à diferença cambial, consomem o valor enviado a cada etapa. As transferências de stablecoins on-chain funcionam mesmo em feriados e são confirmadas em segundos, parecendo resolver perfeitamente o problema. Mas há um equívoco muito difundido: transferências on-chain rápidas não significam que todo o processo de pagamento internacional seja rápido. O fluxo completo de uma remessa internacional é: comprar stablecoins com moeda fiduciária → transferir on-chain → o destinatário converter de volta para moeda fiduciária local. A verificação KYC, os canais de entrada e saída de fundos, os controles cambiais locais e os controles de risco bancários podem bloquear o processo em qualquer etapa. As stablecoins otimizam apenas a pequena etapa intermediária da liquidação e não eliminam os atritos nas duas pontas do mundo das moedas fiduciárias. É por isso que, até hoje, elas ainda não substituíram em grande escala canais tradicionais de remessas como a Western Union.
O terceiro nível é a gestão de fundos de instituições e empresas. Esse é o mercado com maior potencial de crescimento futuro e as barreiras de entrada mais altas: liquidação com fornecedores internacionais, pagamento de salários a funcionários no exterior e transferência de liquidez entre países dentro de um grupo empresarial. Esses clientes B2B pensam de forma completamente diferente dos investidores de varejo. Eles não se importam se a taxa de transferência pode ser um pouco mais barata. As empresas se preocupam principalmente com cinco aspectos: se os ativos de reserva são suficientes e transparentes; se os resgates podem ser realizados sem problemas durante uma corrida; se o emissor tem as licenças regulatórias necessárias; se há auditoria independente e mecanismos de proteção de gestão de risco; e se há serviços financeiros de apoio para resolver disputas. Para as empresas, stablecoins são instrumentos financeiros, não ativos especulativos; a conformidade regulatória é um requisito obrigatório para entrar no mercado.
O quarto nível é o das finanças programáveis, uma capacidade exclusiva das stablecoins que os instrumentos de pagamento tradicionais não conseguem reproduzir. A movimentação de fundos em contas bancárias tradicionais depende muito de operações manuais e de sistemas internos. As stablecoins podem incorporar a lógica de contratos inteligentes: efetuar pagamentos automaticamente quando as condições forem atendidas, distribuir automaticamente os pagamentos de um projeto entre várias partes de acordo com uma proporção, pagar empréstimos automaticamente no vencimento e liquidar automaticamente as garantias quando o preço atingir um limite. Os próprios fundos se tornam ativos cuja movimentação pode ser executada por código. Essa é também a base sobre a qual todo o edifício DeFi pode ser construído.
Muitas pessoas pensam que as stablecoins são simplesmente uma questão de “emitir tokens”, mas, na realidade, elas fazem parte de uma cadeia industrial com divisão de funções clara e etapas sucessivas. De cima para baixo, ela se divide em camada de emissão, camada de rendimentos das reservas, camada de distribuição de pagamentos, camada de liquidação on-chain e camada de aplicações financeiras on-chain. Nessa cadeia industrial, surgiram três modelos de negócio completamente diferentes: primeiro, o modelo do emissor: emitir stablecoins lastreadas em reservas, alocar fundos em ativos líquidos, como dinheiro em espécie e títulos do Tesouro dos EUA, e ganhar juros sobre as reservas. A Circle é um exemplo típico. Segundo, o modelo financeiro de protocolo: os usuários dão ativos em garantia para cunhar stablecoins, e o protocolo obtém receita com juros de empréstimos e rendimentos da alocação de fundos. A Sky segue esse modelo. Terceiro, o modelo de rede de liquidação: não emitir stablecoins, mas construir uma rede de transferências de camada base rápida e de baixo custo para processar pagamentos com stablecoins e capturar valor por meio de serviços do ecossistema e mecanismos de staking. A Plasma pertence a essa categoria.
Essa também é a origem de muitos erros de investimento: as pessoas veem a capitalização de mercado total das stablecoins subir continuamente e, por impulso, compram os tokens relacionados. Mas as cadeias de transmissão de valor entre diferentes camadas são muito distintas, e a expansão das stablecoins não significa que a demanda pelos tokens aumentará em paralelo. Ao analisarmos os projetos a seguir, confirmaremos repetidamente essa lógica.
II. Quatro caminhos, quatro modelos de stablecoins: Circle, Ethena, Sky e Plasma
A época em que o USDT dominava sozinho já ficou para trás. Os quatro principais projetos respondem, na verdade, a quatro perguntas fundamentais completamente diferentes: quem deve emitir as stablecoins, qual mecanismo deve manter a paridade com 1 dólar, que tipo de usuário deve ser atendido e como gerar lucros sustentáveis.
Circle (CRCL / USDC): dólares digitais em conformidade, o participante mais próximo das finanças tradicionais
A Circle é a participante do setor mais próxima do sistema financeiro tradicional convencional. O USDC é uma stablecoin totalmente lastreada em reservas: quando os usuários cunham USDC, transferem dólares para a Circle; a empresa aloca os fundos correspondentes em ativos de reserva de alta liquidez, como dinheiro em espécie e títulos do Tesouro dos EUA de curto prazo, e divulga regularmente comprovantes de reserva. Os usuários elegíveis podem resgatar dólares de acordo com as regras. Em 5 de novembro de 2026, a Circle informou oficialmente que a oferta circulante de USDC era de aproximadamente 69,2 bilhões de dólares, com presença em 185 países.
O verdadeiro diferencial da Circle nunca foi a sofisticação de sua tecnologia, mas três vantagens difíceis de replicar: licenças regulatórias, transparência das reservas e uma ampla rede de distribuição. Qual é o maior temor dos clientes institucionais? Que as reservas sejam falsas, que não consigam resgatar o dinheiro durante uma corrida ou que o emissor não esteja em conformidade e seja fechado. A Circle mantém há muito tempo a divulgação mensal das reservas, auditorias independentes e mecanismos padronizados de resgate, além de estabelecer parcerias contínuas com bancos e instituições de pagamento. Um marco importante ocorreu em outubro de 2026: o USDC recebeu a primeira licença de “token de moeda eletrônica significativo” no âmbito do regulamento MiCA da União Europeia. A partir de 12 de novembro, ficará sujeito à supervisão conjunta da EBA e das autoridades reguladoras francesas. É como receber uma autorização oficial para entrar no mercado institucional europeu.
Ao mesmo tempo, a Circle não se contenta em apenas emitir stablecoins e ganhar juros. Seu negócio continua se expandindo: ativos de stablecoins em várias moedas, como USDC e EURC; a rede de pagamentos Circle Payments Network (CPN) e o produto cambial StableFX; além da blockchain pública de camada 1 Arc, desenvolvida especificamente para as finanças com stablecoins. A rede principal da Arc foi lançada oficialmente em setembro de 2026, com foco em pagamentos com stablecoins, negociação cambial, empréstimos e mercados de capitais institucionais. A estrutura de receita da Circle está gradualmente deixando de depender apenas dos juros sobre as reservas e se expandindo para tarifas de serviços de pagamento corporativo, ferramentas para desenvolvedores e serviços financeiros institucionais.
Mas seu modelo de negócio tem um ponto fraco inevitável: os lucros estão fortemente ligados aos rendimentos dos títulos do Tesouro dos EUA. A principal fonte de receita da Circle são os juros gerados pelos ativos de reserva. Assim que o Federal Reserve entrar em um ciclo de redução das taxas de juros, mesmo que a emissão de USDC continue batendo recordes, a queda dos rendimentos das reservas reduzirá os lucros. Além disso, bancos e parceiros de canais de pagamento também exigirão uma parte dos rendimentos, comprimindo continuamente as margens dos emissores.
É essencial distinguir duas coisas: o próprio USDC é uma stablecoin cujo objetivo é manter a paridade com 1 dólar e que não se valoriza; CRCL é a ação da empresa de capital aberto Circle e representa participação acionária. Acreditar na adoção do USDC não significa que CRCL necessariamente subirá. Entre as duas coisas há várias variáveis, como o desempenho da empresa, as oscilações de avaliação e o ciclo das taxas de juros. A Circle é, essencialmente, uma empresa de tecnologia financeira, não um protocolo descentralizado.
Ethena (ENA / USDe): dólar sintético, stablecoin de rendimento nativa do universo cripto
Se a Circle leva dólares do sistema bancário tradicional para o ambiente on-chain, a Ethena é uma solução totalmente enraizada no universo cripto. O USDe é uma stablecoin sintética, que não depende de reservas de dinheiro em espécie e títulos do Tesouro dos EUA, mas de uma estratégia de hedge delta neutro para manter a paridade.
Em termos simples, o mecanismo funciona assim: os usuários depositam ativos de garantia elegíveis, como BTC e ETH; o protocolo mantém posições à vista e, ao mesmo tempo, abre posições vendidas em contratos perpétuos de valor nocional equivalente em corretoras centralizadas. Quando o preço da moeda sobe, a posição à vista gera lucro e a posição vendida tem prejuízo; quando o preço cai, a posição à vista tem prejuízo e a posição vendida gera lucro, compensando as oscilações direcionais do preço. As fontes de rendimento são as taxas de financiamento dos contratos perpétuos e os ganhos da base. Os usuários fazem staking de USDe para receber sUSDe e compartilhar os rendimentos gerados pela estratégia.
Esse projeto tem um forte apelo: não precisa depender do sistema tradicional de reservas bancárias, é nativo do ambiente on-chain e gera rendimentos por natureza, sem precisar de canais de entrada e saída de moeda fiduciária para crescer. A Ethena também está expandindo para pagamentos com o lançamento do Ethena Pay, numa tentativa de levar o USDe de ativo de garantia no DeFi para pagamentos e liquidações reais. Segundo dados divulgados oficialmente, o volume acumulado de cunhagem e resgate do USDe ultrapassou 30 bilhões de dólares. Atenção: trata-se de um indicador acumulado, não da oferta circulante atual.
Mas também é o ativo com a estrutura de risco mais complexa entre os quatro. Por trás de cada rendimento há uma exposição clara a riscos: primeiro, uma grande parte das posições de hedge é mantida em corretoras centralizadas, o que implica riscos inerentes de custódia pela plataforma, saques e gestão de risco; segundo, os rendimentos dependem muito das condições das taxas de financiamento dos contratos perpétuos. Se o mercado permanecer em baixa por muito tempo e as taxas de financiamento ficarem negativas, as posições vendidas terão de pagar custos continuamente, e a estratégia perderá dinheiro diretamente; terceiro, em condições extremas de mercado, a base entre o mercado à vista e os derivativos pode se distorcer, invalidando o hedge. Se houver também resgates concentrados em grande escala, os ativos dados em garantia podem não ser liquidados de forma gradual a tempo, gerando pressão para perder a paridade; quarto, o alto APY do sUSDe não é um rendimento garantido com preservação do principal: é apenas um produto de condições de mercado temporárias e não deve ser tratado como um investimento de renda fixa.
A captura de valor do token ENA é também um dos pontos mais controversos do mercado. ENA é um token de governança, usado para a governança do ecossistema e a distribuição de incentivos, mas não existe um mecanismo claro de distribuição de receitas do protocolo aos detentores de ENA, como há no caso da Sky. Se o crescimento da oferta de USDe pode se converter de forma estável em demanda de compra por ENA é uma questão central que precisa continuar sendo verificada no longo prazo. A Ethena segue uma estratégia de alta inovação, alta elasticidade e alto risco. É adequada para acompanhamento contínuo, mas não para extrapolar tendências de forma linear e simplista.
Sky (SKY / USDS): stablecoin descentralizada com garantia colateralizada, um banco nativo on-chain
Os participantes veteranos conhecem bem a MakerDAO. A Sky é o ecossistema da MakerDAO após sua reformulação de marca, e USDS é a stablecoin sucessora da DAI; ambas podem ser trocadas na proporção de 1:1. A Sky segue o modelo de stablecoin com sobrecolateralização: os usuários depositam ativos de garantia, como ETH, tokens de títulos do Tesouro e ativos RWA, em cofres e tomam USDS emprestado de acordo com os parâmetros de gestão de risco, pagando uma taxa de estabilidade. Os usuários podem depositar USDS no módulo de poupança sUSDS e obter a taxa de poupança da Sky. As taxas de empréstimo recebidas pelo protocolo e os rendimentos da alocação de fundos são usados, de acordo com as regras de governança, para recomprar SKY no mercado secundário e distribuí-lo aos participantes que fazem staking de SKY. Além disso, a emissão de novos tokens SKY foi encerrada permanentemente, sem pressão inflacionária contínua de vendas.
Na minha opinião, entre todas as stablecoins descentralizadas, o mecanismo da Sky tem a cadeia de criação de valor mais clara: aumento da oferta circulante de USDS → crescimento da demanda por empréstimos → aumento da receita do protocolo → recompra de SKY → rendimentos direcionados aos participantes de staking. Não se trata simplesmente de emitir uma stablecoin, mas de construir um sistema completo de crédito on-chain e desempenhar o papel de banco descentralizado. A Maker atravessou vários ciclos de alta e baixa e resistiu a condições extremas de mercado, acumulando um conjunto completo de mecanismos de gestão de risco de garantias, liquidação e governança de emergência. Esse é seu diferencial mais valioso.
As desvantagens também são evidentes: o risco de liquidações em cascata causado por fortes oscilações nos preços das garantias está sempre presente; contratos inteligentes, oráculos e parâmetros dos cofres são todos potenciais vetores de ataque; embora a governança seja descentralizada, os ajustes dos parâmetros principais continuam sendo conduzidos pelo grupo central de governança, o que gera risco de concentração. Além disso, a base de usuários do USDS ainda está concentrada no universo DeFi. Ainda há um longo caminho a percorrer para chegar a casos reais de uso B2B, como pagamentos corporativos e remessas internacionais.
A Circle responde à pergunta “como emitir dólares digitais em conformidade com as normas?”, enquanto a Sky responde a “como gerar stablecoins atreladas ao dólar por meio de um sistema de crédito on-chain, sem depender dos bancos tradicionais?”. As narrativas das duas estão em dimensões completamente diferentes.
Plasma (XPL): blockchain de liquidação dedicada a stablecoins, a rodovia expressa dos dólares digitais
Os três projetos anteriores têm como função principal emitir stablecoins. A Plasma é diferente: ela própria não emite stablecoins. Seu objetivo é ser uma blockchain de camada base dedicada a pagamentos e liquidações com stablecoins.
As principais blockchains públicas usadas hoje para pagamentos com stablecoins têm alguns problemas inerentes: taxas de gas muito voláteis, congestionamento da rede e a exigência de que os usuários mantenham tokens nativos para pagar as taxas, o que cria uma barreira muito alta para comerciantes comuns e usuários finais. A Plasma foi concebida priorizando as stablecoins: transferências de stablecoins sem taxas de gas, blocos gerados em 1 segundo e compatibilidade com EVM. Os usuários pagam diretamente com USDC ou USDT, sem precisar manter XPL. O público-alvo são prestadores de serviços de pagamentos internacionais, comerciantes físicos, plataformas de pagamento de salários e sistemas de liquidação B2B.
Essa proposta tem bastante potencial, pois, quando o setor de stablecoins crescer, certamente haverá necessidade de redes de camada base otimizadas para oferecer uma melhor experiência de pagamento. Mas ela também traz consigo um problema estrutural fatal, que todos que estudam a Plasma precisam considerar desde o início: se a maioria dos pagamentos puder ser concluída do início ao fim usando apenas stablecoins, sem que os usuários precisem de XPL, que demanda contínua e essencial, além do staking de validadores e dos incentivos do ecossistema, sustentará o XPL? Fluxo de transações não equivale a valor para o token. Mesmo que o volume de transferências de stablecoins seja muito alto, se todo o processo estiver desvinculado do token nativo, será difícil que os benefícios desse fluxo cheguem aos detentores. Dados divulgados pelo projeto, como presença em mais de 50 países e 50 milhões de comerciantes parceiros, também precisam ser analisados com cuidado: trata-se de uma rede de canais parceiros ou de transações de pagamento independentes reais on-chain? Muitas blockchains de pagamento em estágio inicial aumentaram temporariamente o volume por meio de subsídios, mas, quando os subsídios terminaram, o fluxo caiu rapidamente.
Por isso, a Plasma é um ativo típico de infraestrutura a ser acompanhado. Para saber se sua proposta funciona, há um único indicador central a verificar: se consegue consolidar um fluxo de pagamentos B2B independente, recorrente e real, em vez de fundos de teste do próprio setor. O modelo de captura de valor do XPL é um dos mais difíceis de validar em todo o setor.
III. Quatro grandes catalisadores do setor que determinarão o rumo das stablecoins
A explosão do setor de stablecoins não virá da euforia especulativa de um mercado cripto em alta, mas dependerá do ritmo de sua adoção pelo sistema financeiro tradicional. Quatro variáveis continuarão remodelando o setor nos próximos dois anos.
Primeiro, a implementação de um quadro regulatório global para stablecoins, tendo como peça central o GENIUS Act dos Estados Unidos. Em 21 de outubro de 2026, o Office of the Comptroller of the Currency (OCC) dos Estados Unidos publicou as normas de implementação do GENIUS Act, com entrada em vigor prevista para 18 de janeiro de 2027. As normas estabelecem requisitos obrigatórios para a estrutura das reservas, as regras de resgate, a gestão de liquidez e os padrões de gestão de risco dos emissores licenciados de stablecoins. A clareza regulatória é uma faca de dois gumes. No lado positivo: bancos, grandes empresas e empresas de pagamentos tradicionais só se atrevem a integrar stablecoins aos processos formais de negócios quando as regras jurídicas estão claras; os principais participantes em conformidade receberão benefícios de mercado maiores, e a Circle será a beneficiária mais direta. No lado negativo: os custos de conformidade aumentarão drasticamente, e os pequenos emissores de stablecoins sem as licenças necessárias serão gradualmente eliminados. A regulação também obrigará os emissores a congelar endereços e cumprir requisitos de análise de conformidade. Stablecoins não são canais livres de fundos anônimos e sem supervisão. A ideia de que stablecoins são descentralizadas e não estão sujeitas a controle será continuamente desmentida pela realidade.
Segundo, bancos tradicionais começam a testar liquidações com stablecoins. Elas são um canal complementar ao sistema bancário, não um substituto. O recente teste-piloto de liquidações corporativas em USDC realizado pelo PNC Bank em parceria com a Coinbase é um caso emblemático: depois de receber USDC, o cliente empresarial pode convertê-lo automaticamente em dólares por meio do sistema e transferi-los para uma conta bancária. Esse modelo é bastante representativo: as stablecoins não substituirão o SWIFT, mas se tornarão um canal auxiliar de liquidação paralelo, disponível 7×24 horas. No futuro, o fluxo de fundos das empresas será: conta bancária da empresa → conversão em stablecoins → liquidação internacional rápida on-chain → conversão pelo destinatário em moeda local e retorno à conta bancária. Os bancos controlam as entradas e saídas de moeda fiduciária, enquanto as stablecoins são responsáveis pela circulação rápida na etapa intermediária. Bancos e emissores de stablecoins têm uma relação mais de parceria do que de concorrência. A parceria da Circle com a ACI Worldwide para integrar USDC à rede local de pagamentos da América Latina segue a mesma lógica: inserir uma camada de liquidação com stablecoins nos sistemas de pagamento tradicionais existentes.
Terceiro, a demanda estrutural global por dólares persiste no longo prazo. A necessidade de preservação de valor em ativos denominados em dólares entre residentes de economias com inflação alta, as remessas de trabalhadores internacionais e a falta de serviços financeiros em dólares acessíveis nos mercados emergentes são demandas duradouras. Ao mesmo tempo, controles cambiais, controles de capital e exigências de conformidade fiscal em diferentes países continuarão limitando o potencial de expansão das stablecoins. Sua adoção não avançará de forma unidirecional em todo o mundo: haverá diferenças claras entre países, com algumas regiões aderindo ativamente e outras impondo restrições rigorosas.
Quarto, o ecossistema financeiro on-chain continua se expandindo. DeFi, RWA, derivativos on-chain e pagamentos automáticos por agentes de IA precisam de stablecoins como meios de precificação e liquidação. Para que se concretize a narrativa de agentes de IA que acessam serviços de forma autônoma e pagam automaticamente por capacidade computacional e taxas de API, é preciso haver um sistema de stablecoins programável e capaz de liquidar automaticamente. É também aqui que as narrativas das stablecoins e da IA cripto se cruzam.
IV. Os cinco principais riscos estruturais das stablecoins que mais facilmente passam despercebidos
Depois de falar das oportunidades, vamos refletir com calma sobre os riscos. Muitos deles ficam escondidos por trás de narrativas atraentes e só vêm à tona quando analisados em um horizonte mais longo.
Risco do ciclo de juros: a queda das taxas de juros é o maior fator negativo para a Circle. A fórmula do rendimento das reservas é simples: rendimento das reservas ≈ volume médio de reservas × rendimento dos títulos do Tesouro dos EUA. Mesmo que a escala cresça, os lucros ainda cairão se os rendimentos diminuírem.
Risco de perda de paridade entre diferentes modelos: embora todas sejam chamadas de stablecoins, seus mecanismos para manter a paridade são completamente diferentes. Stablecoins lastreadas em reservas, sintéticas com hedge e sobrecolateralizadas têm capacidades muito distintas para resistir a corridas e perda de paridade; não se deve tratar todas da mesma forma.
Risco regulatório e de controle de endereços: os emissores de stablecoins em conformidade precisam cooperar com listas de sanções e ordens judiciais de congelamento. O fato de endereços on-chain serem consultáveis não significa que sejam anônimos ou estejam fora de controle.
Risco dos canais de entrada e saída de fundos: a liquidação on-chain é apenas uma etapa intermediária do pagamento. Se os canais de entrada e saída de moeda fiduciária forem restringidos ou os prestadores de serviços encerrarem suas atividades, as vantagens dos pagamentos internacionais com stablecoins desaparecem por completo. O ponto mais fraco de toda a cadeia determina o limite máximo da experiência final.
Risco de ruptura na transmissão de valor: essa é uma das armadilhas em que os investidores de varejo mais facilmente caem. Aumento do valor de mercado das stablecoins ≠ aumento do preço dos tokens. As stablecoins são infraestrutura; os tokens são apenas um componente do ecossistema, e entre os dois há várias barreiras, como regras de receita, mecanismos de recompra, desbloqueio de tokens e inflação.
V. Crie seu próprio sistema de indicadores de acompanhamento e pare de especular com base apenas na capitalização de mercado e nas narrativas
Daqui para a frente, ao acompanhar o setor de stablecoins, não se limite à capitalização de mercado total nem ao volume de transferências on-chain. Aqui está um quadro de acompanhamento de longo prazo: Indicadores principais de primeiro nível: oferta circulante de stablecoins, proporção entre o volume real de pagamentos e o volume total de transferências, receita líquida do protocolo, histórico de resgates e rendimento dos ativos de reserva; indicadores de validação de segundo nível: número de comerciantes B2B e clientes empresariais, volume de pagamentos recorrentes dos comerciantes, estrutura das garantias, histórico de execução de recompras de tokens e cronograma de desbloqueio de tokens; para infraestruturas de pagamento, observe também especialmente a taxa de sucesso dos pagamentos, o custo total de ponta a ponta e o tempo médio de conclusão.
O indicador mais importante é a proporção de pagamentos reais. Essencialmente, ele nos ajuda a distinguir duas coisas: se os fundos estão circulando apenas dentro do universo cripto ou se estão chegando de fato ao comércio real e às operações empresariais.
VI. Prioridade de pesquisa dos quatro projetos
A classificação abaixo é subjetiva e se baseia no modelo de negócios de longo prazo, na posição na cadeia de valor, na maturidade do produto e nos mecanismos de captura de valor. De forma alguma é uma previsão de valorização no curto prazo:
Circle (CRCL / USDC)|Prioridade de pesquisa 9,5/10. Dólar digital em conformidade, parcerias bancárias e rede de pagamentos; lógica comercial mais sólida no mundo real. Acompanhe principalmente a oferta de USDC, os rendimentos das reservas, os custos de distribuição e as receitas de serviços de pagamento.
Sky (SKY / USDS)|Foco de acompanhamento 9,2/10. O dólar descentralizado e o sistema de crédito on-chain têm valor de longo prazo. Acompanhe principalmente o crescimento do USDS, a demanda por empréstimos, a receita líquida do protocolo e a execução das recompras de SKY.
Plasma (XPL)|Acompanhamento do crescimento 9,0/10. Rede de pagamento dedicada a stablecoins, com amplo potencial como infraestrutura. Os principais aspectos a validar são o fluxo real de pagamentos, a adoção pelos comerciantes e a viabilidade do modelo de captura de valor do XPL.
Ethena (ENA / USDe)|Acompanhamento de alto risco 8,8/10. A estratégia de rendimento em dólar sintético é muito inovadora, mas a estrutura de hedge, as contrapartes e os riscos das taxas de financiamento são mais complexos. Acompanhe principalmente a estrutura de garantias do USDe, a pressão de resgates e a relação entre oferta e demanda do ENA.
Conclusão: o objetivo final das stablecoins não é substituir os bancos, mas acrescentar uma camada digital de liquidação
Muitas narrativas grandiosas dizem que as stablecoins eliminarão o SWIFT e substituirão os bancos. Pessoalmente, não concordo com essa visão. Os serviços de depósito, a gestão de risco de crédito e as redes locais de compensação dos bancos têm valor insubstituível. O verdadeiro papel das stablecoins é acrescentar, sobre o sistema financeiro global existente, uma camada de liquidação em dólares digitais programáveis.
O cenário futuro provavelmente será assim: bancos, prestadores de serviços de pagamento, empresas e usuários comuns serão os pontos de origem e destino dos fundos; emissores em conformidade, como a Circle, protocolos descentralizados, como a Sky, e produtos de rendimento sintético, como a Ethena, oferecerão dólares digitais com diferentes perfis de risco; a Plasma, a Arc e várias blockchains públicas serão responsáveis pela rede de liquidação rápida de camada base; e a camada superior abrigará diversos aplicativos, como remessas internacionais, liquidações corporativas, DeFi e pagamentos automáticos por IA.
Os quatro projetos ocupam posições insubstituíveis nesse cenário: a Circle resolve a emissão em conformidade, a Sky constrói crédito descentralizado, a Ethena oferece dólares com rendimento nativo on-chain e a Plasma cuida da rápida circulação de fundos. Eles não são simplesmente concorrentes; parecem mais módulos diferentes dentro de um mesmo grande ecossistema.
O setor de stablecoins é um dos poucos no universo cripto que reúne, ao mesmo tempo, demanda de instituições financeiras tradicionais, fluxo de caixa real, um caminho regulatório claro e aplicações em constante implementação. Não tem o poder explosivo das moedas meme nem a imaginação romântica das narrativas de IA, mas é uma das rotas mais sólidas e previsíveis para levar a Web3 ao sistema financeiro convencional.
O verdadeiro momento de explosão desse setor não será o dia em que a capitalização de mercado das stablecoins atingir um novo recorde. Será quando cada vez mais empresas transformarem as stablecoins de “projetos-piloto de curto prazo” em ferramentas financeiras rotineiras; quando os comerciantes fizerem pagamentos recorrentes de forma estável, em vez de apenas testes pontuais; e quando a receita de serviços dos projetos crescer de forma estável e houver mecanismos claros para transferir os rendimentos aos acionistas ou detentores de tokens.
Até esse momento chegar, o que devemos fazer é distinguir o “volume de transações que apenas circula dentro da cadeia” da “demanda enraizada na economia real”, separar o “crescimento das próprias stablecoins” da “lógica de captura de valor dos tokens” e acompanhar tudo com calma, sem nos deixar levar pela euforia de curto prazo. Este artigo é uma análise do setor e não constitui recomendação de investimento. Contratos perpétuos são derivativos de alto risco. Os dados das plataformas e os mecanismos dos tokens podem mudar; antes de investir, verifique os comunicados oficiais mais recentes e os dados on-chain.
Aviso: o conteúdo acima representa apenas minha interpretação pessoal do setor e não constitui recomendação de investimento.
Se você também se interessa por trading, deixe um comentário ou entre na sala de bate-papo para conversarmos, aprendermos e crescermos juntos.
