
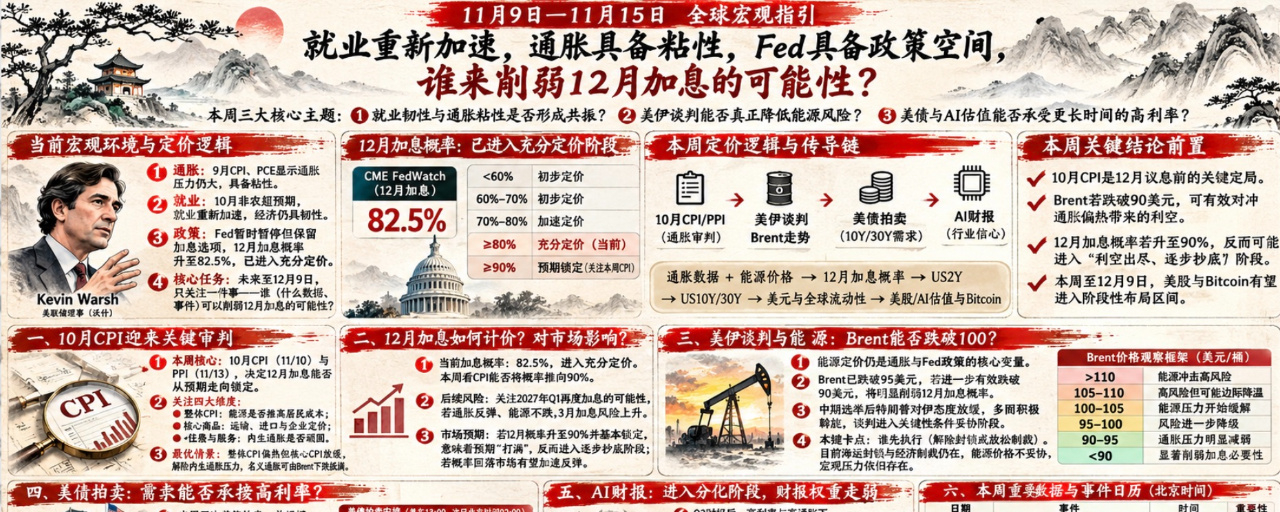
Panorama macroeconômico global de 9 a 15 de novembro: o emprego volta a acelerar, a inflação persiste e o Fed tem margem para agir. O que poderia reduzir a possibilidade de um aumento dos juros em dezembro?
Os três principais temas desta semana:
a. A resiliência do emprego e a persistência da inflação estão se reforçando mutuamente?
b. As negociações entre os EUA e o Irã podem realmente reduzir os riscos energéticos?
c. Os títulos do Tesouro dos EUA e as avaliações de empresas de IA podem resistir a um período mais longo de juros altos?
Lógica de precificação desta semana: até o momento, em que cenário está o mercado macroeconômico?
Os dados do CPI e do PCE de setembro já nos mostraram que as pressões inflacionárias do passado foram muito fortes. Ao mesmo tempo, os dados de emprego superaquecidos de outubro indicam que o mercado de trabalho está voltando a acelerar. Juntos, esses fatores dão ao Fed mais motivos e margem para aumentar os juros!
Atualmente, a probabilidade de aumento dos juros em dezembro subiu para 80%, entrando em uma fase de precificação plena. Ou seja, a volatilidade atual dos mercados financeiros já considera como muito provável um aumento em dezembro, o que significa que os juros estão pressionando os ativos de risco. #CPI前瞻,12月利率走向迎关键考验
Daqui até a reunião de política monetária de 9 de dezembro, a partir desta semana, só precisamos prestar atenção a uma coisa: o que (quais dados ou eventos) pode reduzir a probabilidade de aumento dos juros em dezembro?
Nesta semana serão divulgados o CPI de outubro e o PPI de outubro; em 25 de novembro, o PCE de outubro. Esses são os poucos dados que o mercado poderá analisar antes da reunião de política monetária de dezembro. A inflação merece atenção especial. Embora o Fed dê mais importância ao PCE, o CPI é suficientemente indicativo das tendências futuras da inflação. Por isso, o CPI de outubro, divulgado nesta semana, pode ser decisivo antes da reunião.
É claro que o CPI e o PCE representam a inflação passada, enquanto o preço do Brent representa as expectativas de inflação futura. Além de acompanhar os dados, se houver uma conciliação entre os EUA e o Irã e o Brent cair abaixo de US$ 90, isso poderá compensar eficazmente o impacto negativo de dados fracos de inflação em outubro.
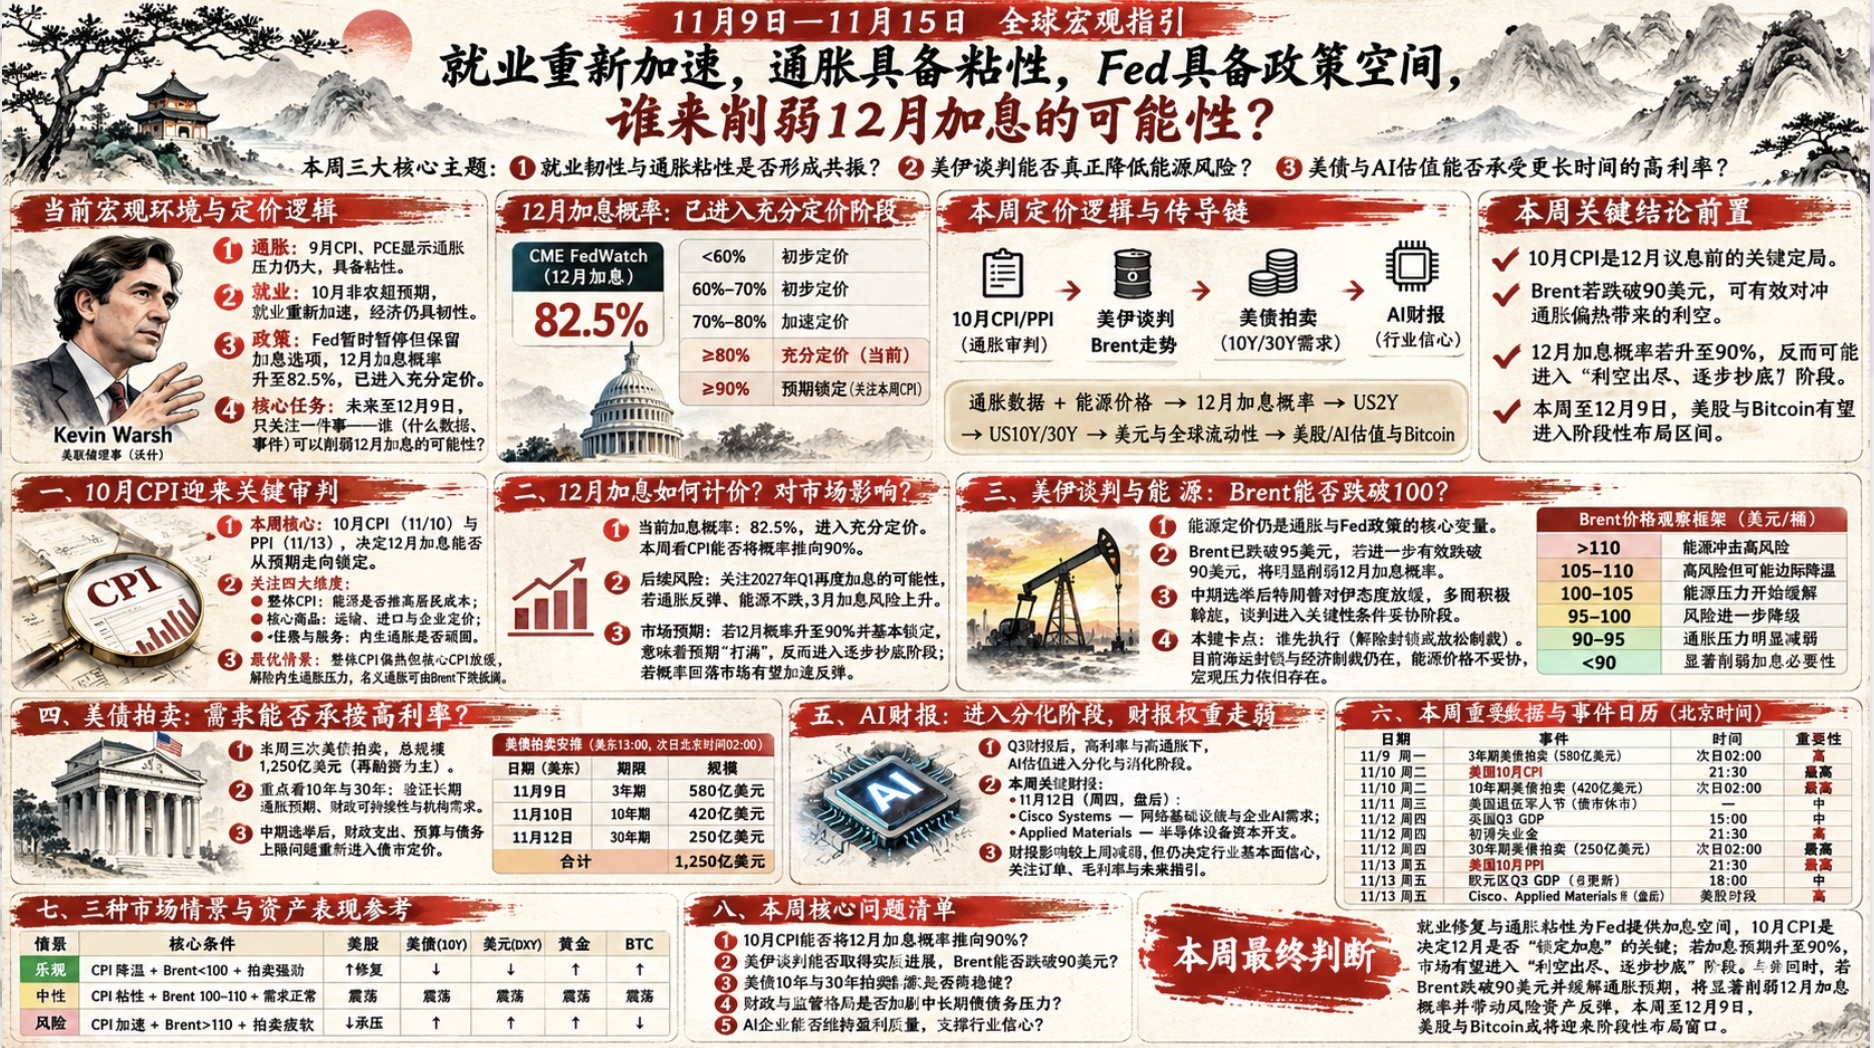
Tese principal 1: o CPI de outubro será posto à prova. O aumento dos juros em dezembro passará de expectativa a certeza?
1. Atualmente, a probabilidade de aumento dos juros em dezembro calculada pela CME é de 82,5%, já dentro da faixa de precificação plena. Nesta semana, veremos se os dados de inflação elevarão essa probabilidade para 90%, nível que representa uma expectativa praticamente confirmada (mas ainda não significa que o aumento dos juros seja 100% certo).
2. É preciso analisar o conjunto dos dados de inflação desta semana. O CPI mostrará se os preços da energia estão elevando o custo de vida geral das famílias. Nos bens essenciais, veremos se os custos de transporte e importação e as pressões de preços sobre as empresas começam a ser repassados. Habitação e serviços essenciais mostrarão se a inflação subjacente continua persistente. A variação mensal indicará se o impulso inflacionário mais recente está acelerando, em vez de refletir apenas efeitos de base.
3. Pelas expectativas atuais para o CPI, o melhor resultado seria uma queda generalizada dos dados e um arrefecimento das pressões inflacionárias. No entanto, considerando o comportamento dos preços do petróleo ao longo de 19 meses, essa possibilidade é muito pequena. Portanto, uma avaliação realista é que o CPI geral permaneça persistentemente elevado, mas que o CPI subjacente desacelere. Desde que a pressão da inflação subjacente diminua, a queda dos preços do Brent poderá compensar a pressão da inflação nominal.
Tese principal 2: como será precificado o aumento dos juros em dezembro? Qual será seu impacto no mercado?
1. Atualmente, a CME calcula em 82,5% a probabilidade de aumento dos juros em dezembro, que já entrou em uma fase de precificação plena. Em termos de probabilidade: acima de 60%, começa a precificação; acima de 70%, ela se acelera; em 80%, é plena; e em 90%, a expectativa fica praticamente confirmada. O principal desta semana é ver se o CPI levará a probabilidade de dezembro a esse nível.
2. Em seguida, é preciso acompanhar o risco de um novo aumento dos juros no primeiro trimestre de 2027. Se a probabilidade de aumento em dezembro chegar ao máximo e a inflação voltar a subir com mais força, sem queda dos preços da energia, a probabilidade de outro aumento poderá aumentar. Quando as expectativas de aumentos consecutivos são fracas, cresce a possibilidade de um aumento em março do próximo ano.
3. A lógica de precificação do mercado: nesta semana, a probabilidade de aumento dos juros em dezembro entrou na faixa de 80%, de precificação plena, e os mercados financeiros já estão reagindo a isso. Portanto, se o CPI desta semana elevar a probabilidade para 90%, colocando-a em uma fase de quase certeza, será hora de começar a comprar na baixa. Isso porque, uma vez que a expectativa seja considerada praticamente certa e totalmente precificada, a confirmação do aumento poderá, em vez disso, provocar uma recuperação. Se a probabilidade de aumento em dezembro diminuir, o mercado se recuperará mais rapidamente.
Tese principal 3: as negociações entre os EUA e o Irã entram em uma disputa concreta sobre as condições. O Brent conseguirá realmente cair abaixo de US$ 100?
1. A precificação da energia continua sendo o principal fator por trás das expectativas de cessar-fogo; por sua vez, as expectativas de inflação fundamentam a lógica de precificação da política do Fed. Por isso, os preços da energia continuam sendo um tema central.
2. Atualmente, o Brent caiu abaixo de US$ 95, o que aponta para uma redução das pressões inflacionárias futuras. Se cair de forma sustentada abaixo de US$ 90, será preciso observar o possível enfraquecimento da probabilidade de aumento dos juros em dezembro.
3. Após as eleições de meio de mandato, os republicanos perderam força e Trump adotou uma postura claramente mais moderada em relação ao Irã. Vários países mediadores começaram a visitar Teerã e a atuar ativamente nas negociações. A situação entre os EUA e o Irã entrou em uma fase decisiva de concessões sobre as condições; se houver um acordo, as duas partes poderão retomar os sinais de diálogo.
4. O ponto decisivo agora é quem dará o primeiro passo para romper o impasse e começar a promover as negociações. Ao mesmo tempo, embora Trump tenha reduzido a possibilidade de atacar o Irã, essa opção continua em aberto. O bloqueio marítimo e econômico ao Irã permanece. Sem concessões nos preços da energia, as pressões macroeconômicas também persistirão.
Tese principal 4: tema complementar — situação dos leilões de títulos do Tesouro dos EUA.
1. Nesta semana haverá três leilões de títulos do Tesouro dos EUA: em 9, 10 e 12 de novembro, serão leiloados títulos com vencimentos de 3, 10 e 30 anos, respectivamente, nos valores de 58 bilhões, 42 bilhões e 25 bilhões,
2. Por que acompanhar os leilões de títulos do Tesouro dos EUA desta semana? Porque, nas últimas semanas, temos observado se os rendimentos elevados atrairão mais capital para os títulos do Tesouro dos EUA ou se os investidores exigirão rendimentos ainda maiores por causa do déficit fiscal, do prêmio de prazo e dos riscos de inflação.
3. Os leilões dos títulos do Tesouro dos EUA de 10 e 30 anos desta semana mostrarão diretamente como está a demanda, especialmente porque os títulos de 30 anos são mais sensíveis às expectativas de inflação de longo prazo, à sustentabilidade fiscal e à demanda por títulos de longa duração de fundos de pensão e seguradoras.
4. Após as eleições de meio de mandato, as restrições fiscais e o impasse político voltam a ser considerados na precificação do mercado de títulos. Gastos fiscais, orçamento do governo, teto da dívida e regulamentação da IA terão algum impacto sobre esse mercado.
Quinta tese principal: os balanços de IA entram definitivamente em uma fase de divergência, com a atenção passando do crescimento da demanda para a lucratividade e a qualidade do fluxo de caixa. O impacto dos balanços está diminuindo!
1. Até agora, na temporada de balanços do terceiro trimestre, muitos já entenderam claramente a lógica de precificação deste trimestre. Em especial, sob pressão macroeconômica, juros elevados, choques nos preços da energia e altas expectativas de inflação ampliam os fatores negativos e aprofundam os ajustes de avaliação.
2. Daqui em diante, haverá poucos balanços importantes. Os desta semana que merecem atenção são os da Cisco Systems e da Applied Materials: a primeira dá pistas sobre a infraestrutura de redes e a demanda corporativa por IA; a segunda, sobre os investimentos de capital em equipamentos para semicondutores.
3. Nesta semana, os balanços de IA entram em um período de precificação desfavorável. O peso dos balanços na formação de preços diminui, e a lógica de precificação tende a ser mais influenciada pelo cenário macroeconômico. Ainda assim, resultados bons ou ruins continuam determinando a confiança nos fundamentos do setor.
Resumo da semana:
Nesta semana, os balanços das ações dos EUA entram em uma fase de menor influência. O foco principal está na probabilidade de aumento dos juros em dezembro, que já chegou a 80%, um nível de precificação plena. Se avançar para 90% e entrar em uma fase de quase certeza, então será hora de começar a aliviar gradualmente a pressão e buscar oportunidades de compra na baixa.
Com as expectativas de aumento dos juros em dezembro já totalmente precificadas, o mercado considera esse aumento praticamente certo. Depois, se os preços da energia caírem abaixo de US$ 90, a probabilidade de aumento dos juros em dezembro diminuirá gradualmente. Quanto mais ela cair, mais forte e rápida será a recuperação — especialmente se a energia cair abaixo de US$ 90 e a reunião de política monetária de dezembro for concluída; nesse caso, a recuperação será ainda mais forte.
Do ponto de vista macroeconômico, da próxima semana até 9 de dezembro, haverá uma boa janela para comprar na baixa ações dos EUA e #Bitcoin!