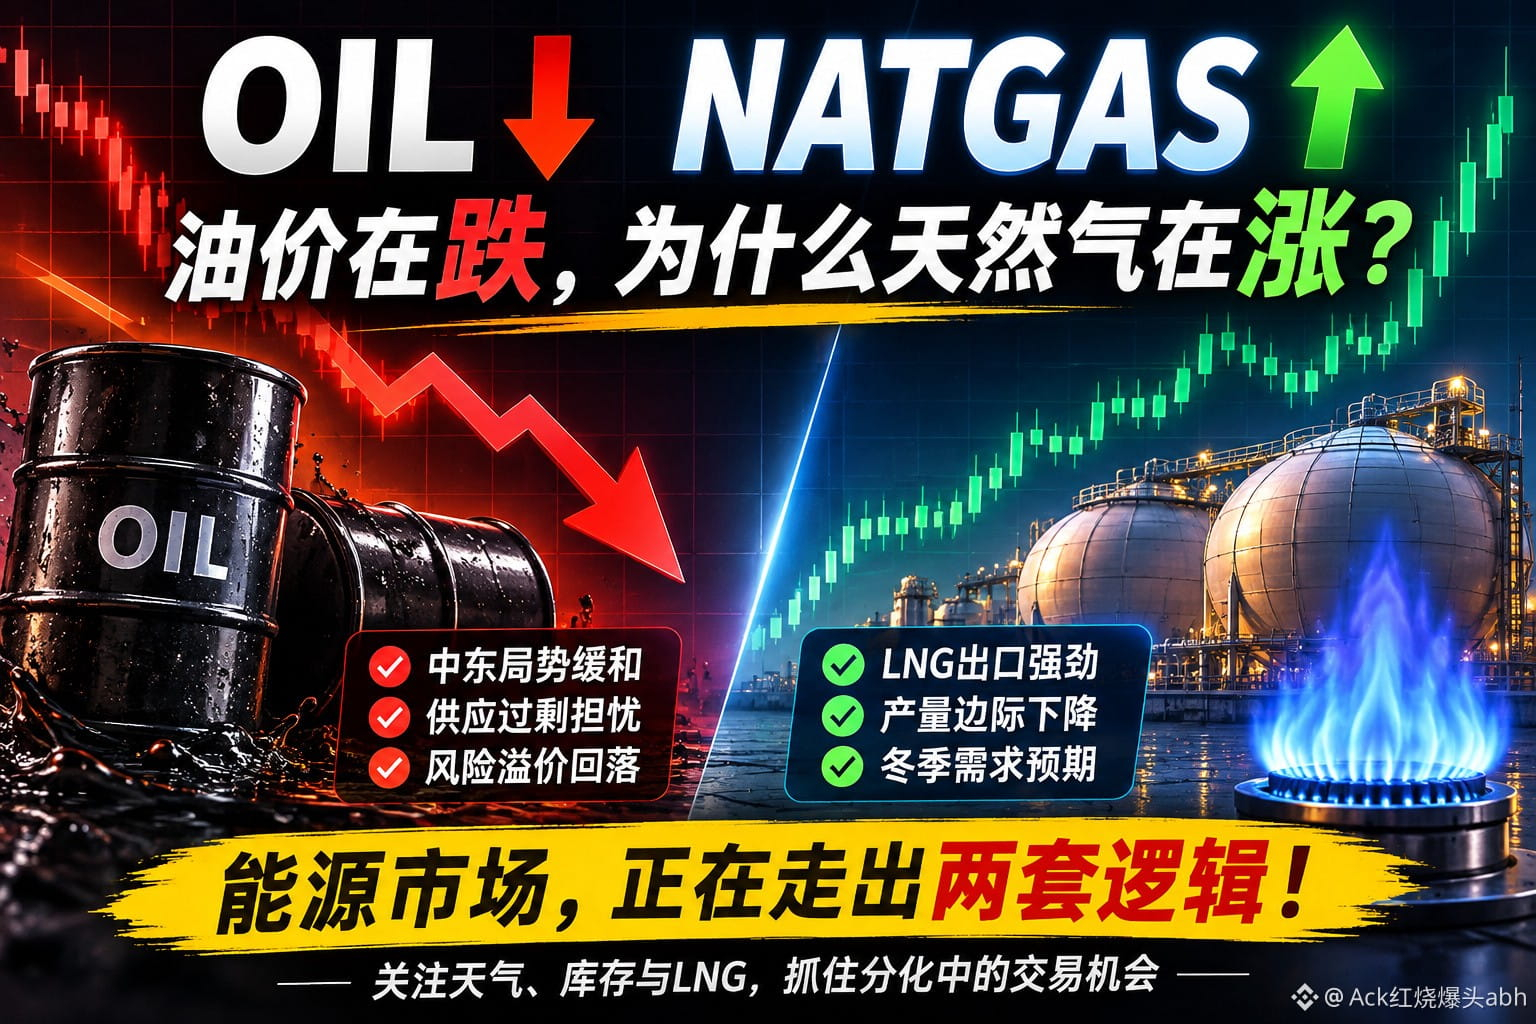

O preço do petróleo está caindo, mas o do gás natural está subindo! Qual é a verdadeira lógica por trás dessa alta?
Recentemente, o mercado de energia apresentou uma clara divergência, mas é preciso olhar mais a fundo para entender a lógica da alta do gás natural.
Primeiro, vamos corrigir um dado que pode ser facilmente interpretado de forma equivocada: não há confirmação oficial de uma contração contínua na produção de gás natural dos Estados Unidos.
O relatório mensal mais recente da EIA mostra que, em agosto de 2026, a produção diária de gás natural seco nos Estados Unidos atingiu 115,84 Bcf, um recorde mensal, com alta de 6,6% em relação ao ano anterior. As estimativas de alta frequência da LSEG citadas pelo mercado realmente indicam que, no início de novembro, a produção nos 48 estados contíguos recuou em relação à média de outubro. Mas isso reflete apenas uma mudança nas estimativas recentes e não pode ser interpretado diretamente como o início de um ciclo de cortes na produção dos Estados Unidos.
O que realmente merece atenção são a demanda e a cadeia global de fornecimento de GNL:
① Exportações robustas de GNL: em novembro, o volume médio de gás alimentado às instalações de GNL dos Estados Unidos foi de cerca de 18,8 Bcf/d, próximo do recorde mensal histórico. Em 6 de novembro, o volume diário chegou a 19,79 Bcf/d, estabelecendo um novo recorde.
② Estoques europeus em situação crítica: a AIE observa que os estoques da Europa ao entrar na temporada de aquecimento de 2026/27 estão no nível mais baixo desde 2013. A região também enfrentará a pressão de recompor seus estoques em larga escala no verão de 2027.
③ Interrupções na oferta global: o fornecimento de GNL do Catar e dos Emirados Árabes Unidos foi afetado, intensificando a concorrência pelo GNL disponível no mercado global e podendo prolongar o aperto no mercado de gás natural.
Mas também não se deve ignorar os estoques dos próprios Estados Unidos: em 30 de outubro, os estoques de gás natural do país ainda estavam 1,4% acima da média dos últimos cinco anos, sem indicar uma escassez interna clara.
Minha avaliação: nesta alta do gás natural, vale mais a pena acompanhar a reconfiguração da oferta e da demanda globais de GNL e o crescimento contínuo da demanda por exportações dos Estados Unidos do que uma hipótese não confirmada de cortes na produção americana.
Daqui para a frente, acompanhe de perto três variáveis: o volume de gás alimentado às instalações de exportação de GNL, as mudanças nos estoques divulgadas pela EIA e as previsões do clima de inverno nos Estados Unidos.
O mercado de energia está se dividindo. O que realmente importa não é simplesmente seguir a alta ou a baixa, mas entender a dinâmica de oferta e demanda por trás de cada ativo.
#红烧爆头AckabhIntelligence
Viés de alta no médio prazo; não persiga a alta no curto prazo. Aguarde uma correção e evite vender a descoberto às cegas.
Fundamentos: os riscos de aperto na oferta e na demanda globais de GNL continuam presentes no médio prazo. A necessidade de recompor os estoques em 2027 é um fator que merece acompanhamento contínuo.
Curto prazo: a alta atual combina expectativas de um breve período de temperaturas mais amenas com a recompra de posições vendidas; tanto o preço quanto a taxa de financiamento já mostram um nível elevado de aquecimento.
Estratégia de negociação: prefiro esperar por sinais de estabilização na faixa de 3,13–3,16 antes de considerar uma compra durante a correção.
Recentemente, o mercado de energia apresentou uma clara divergência, mas é preciso olhar mais a fundo para entender a lógica da alta do gás natural.
Primeiro, vamos corrigir um dado que pode ser facilmente interpretado de forma equivocada: não há confirmação oficial de uma contração contínua na produção de gás natural dos Estados Unidos.
O relatório mensal mais recente da EIA mostra que, em agosto de 2026, a produção diária de gás natural seco nos Estados Unidos atingiu 115,84 Bcf, um recorde mensal, com alta de 6,6% em relação ao ano anterior. As estimativas de alta frequência da LSEG citadas pelo mercado realmente indicam que, no início de novembro, a produção nos 48 estados contíguos recuou em relação à média de outubro. Mas isso reflete apenas uma mudança nas estimativas recentes e não pode ser interpretado diretamente como o início de um ciclo de cortes na produção dos Estados Unidos.
O que realmente merece atenção são a demanda e a cadeia global de fornecimento de GNL:
① Exportações robustas de GNL: em novembro, o volume médio de gás alimentado às instalações de GNL dos Estados Unidos foi de cerca de 18,8 Bcf/d, próximo do recorde mensal histórico. Em 6 de novembro, o volume diário chegou a 19,79 Bcf/d, estabelecendo um novo recorde.
② Estoques europeus em situação crítica: a AIE observa que os estoques da Europa ao entrar na temporada de aquecimento de 2026/27 estão no nível mais baixo desde 2013. A região também enfrentará a pressão de recompor seus estoques em larga escala no verão de 2027.
③ Interrupções na oferta global: o fornecimento de GNL do Catar e dos Emirados Árabes Unidos foi afetado, intensificando a concorrência pelo GNL disponível no mercado global e podendo prolongar o aperto no mercado de gás natural.
Mas também não se deve ignorar os estoques dos próprios Estados Unidos: em 30 de outubro, os estoques de gás natural do país ainda estavam 1,4% acima da média dos últimos cinco anos, sem indicar uma escassez interna clara.
Minha avaliação: nesta alta do gás natural, vale mais a pena acompanhar a reconfiguração da oferta e da demanda globais de GNL e o crescimento contínuo da demanda por exportações dos Estados Unidos do que uma hipótese não confirmada de cortes na produção americana.
Daqui para a frente, acompanhe de perto três variáveis: o volume de gás alimentado às instalações de exportação de GNL, as mudanças nos estoques divulgadas pela EIA e as previsões do clima de inverno nos Estados Unidos.
O mercado de energia está se dividindo. O que realmente importa não é simplesmente seguir a alta ou a baixa, mas entender a dinâmica de oferta e demanda por trás de cada ativo.
#红烧爆头AckabhIntelligence
Viés de alta no médio prazo; não persiga a alta no curto prazo. Aguarde uma correção e evite vender a descoberto às cegas.
Fundamentos: os riscos de aperto na oferta e na demanda globais de GNL continuam presentes no médio prazo. A necessidade de recompor os estoques em 2027 é um fator que merece acompanhamento contínuo.
Curto prazo: a alta atual combina expectativas de um breve período de temperaturas mais amenas com a recompra de posições vendidas; tanto o preço quanto a taxa de financiamento já mostram um nível elevado de aquecimento.
Estratégia de negociação: prefiro esperar por sinais de estabilização na faixa de 3,13–3,16 antes de considerar uma compra durante a correção.