📈 TL;DR: a proposta de colateral em BTC nativo da $AAVE chamou minha atenção. Gosto da ideia do produto, mas as compras de AAVE propostas são menores do que o destaque sugere.
Tomar stablecoins emprestadas mantendo BTC bloqueado na Bitcoin, sem um custodiante guardando as moedas: esse é o atrativo da integração com a Babylon proposta para a Aave V4. A Ethereum reconheceria o cofre por meio de um registro de colateral com transferências restritas. Esta é uma proposta, não um mercado ativo confirmado aqui.
Os primeiros US$ 500 mil em taxas anuais qualificadas do protocolo iriam integralmente para a Aave DAO, sem alocação para compra de tokens. Os US$ 1,5 milhão seguintes teriam uma alocação de 4%. São taxas do protocolo, não todos os juros pagos pelos tomadores.
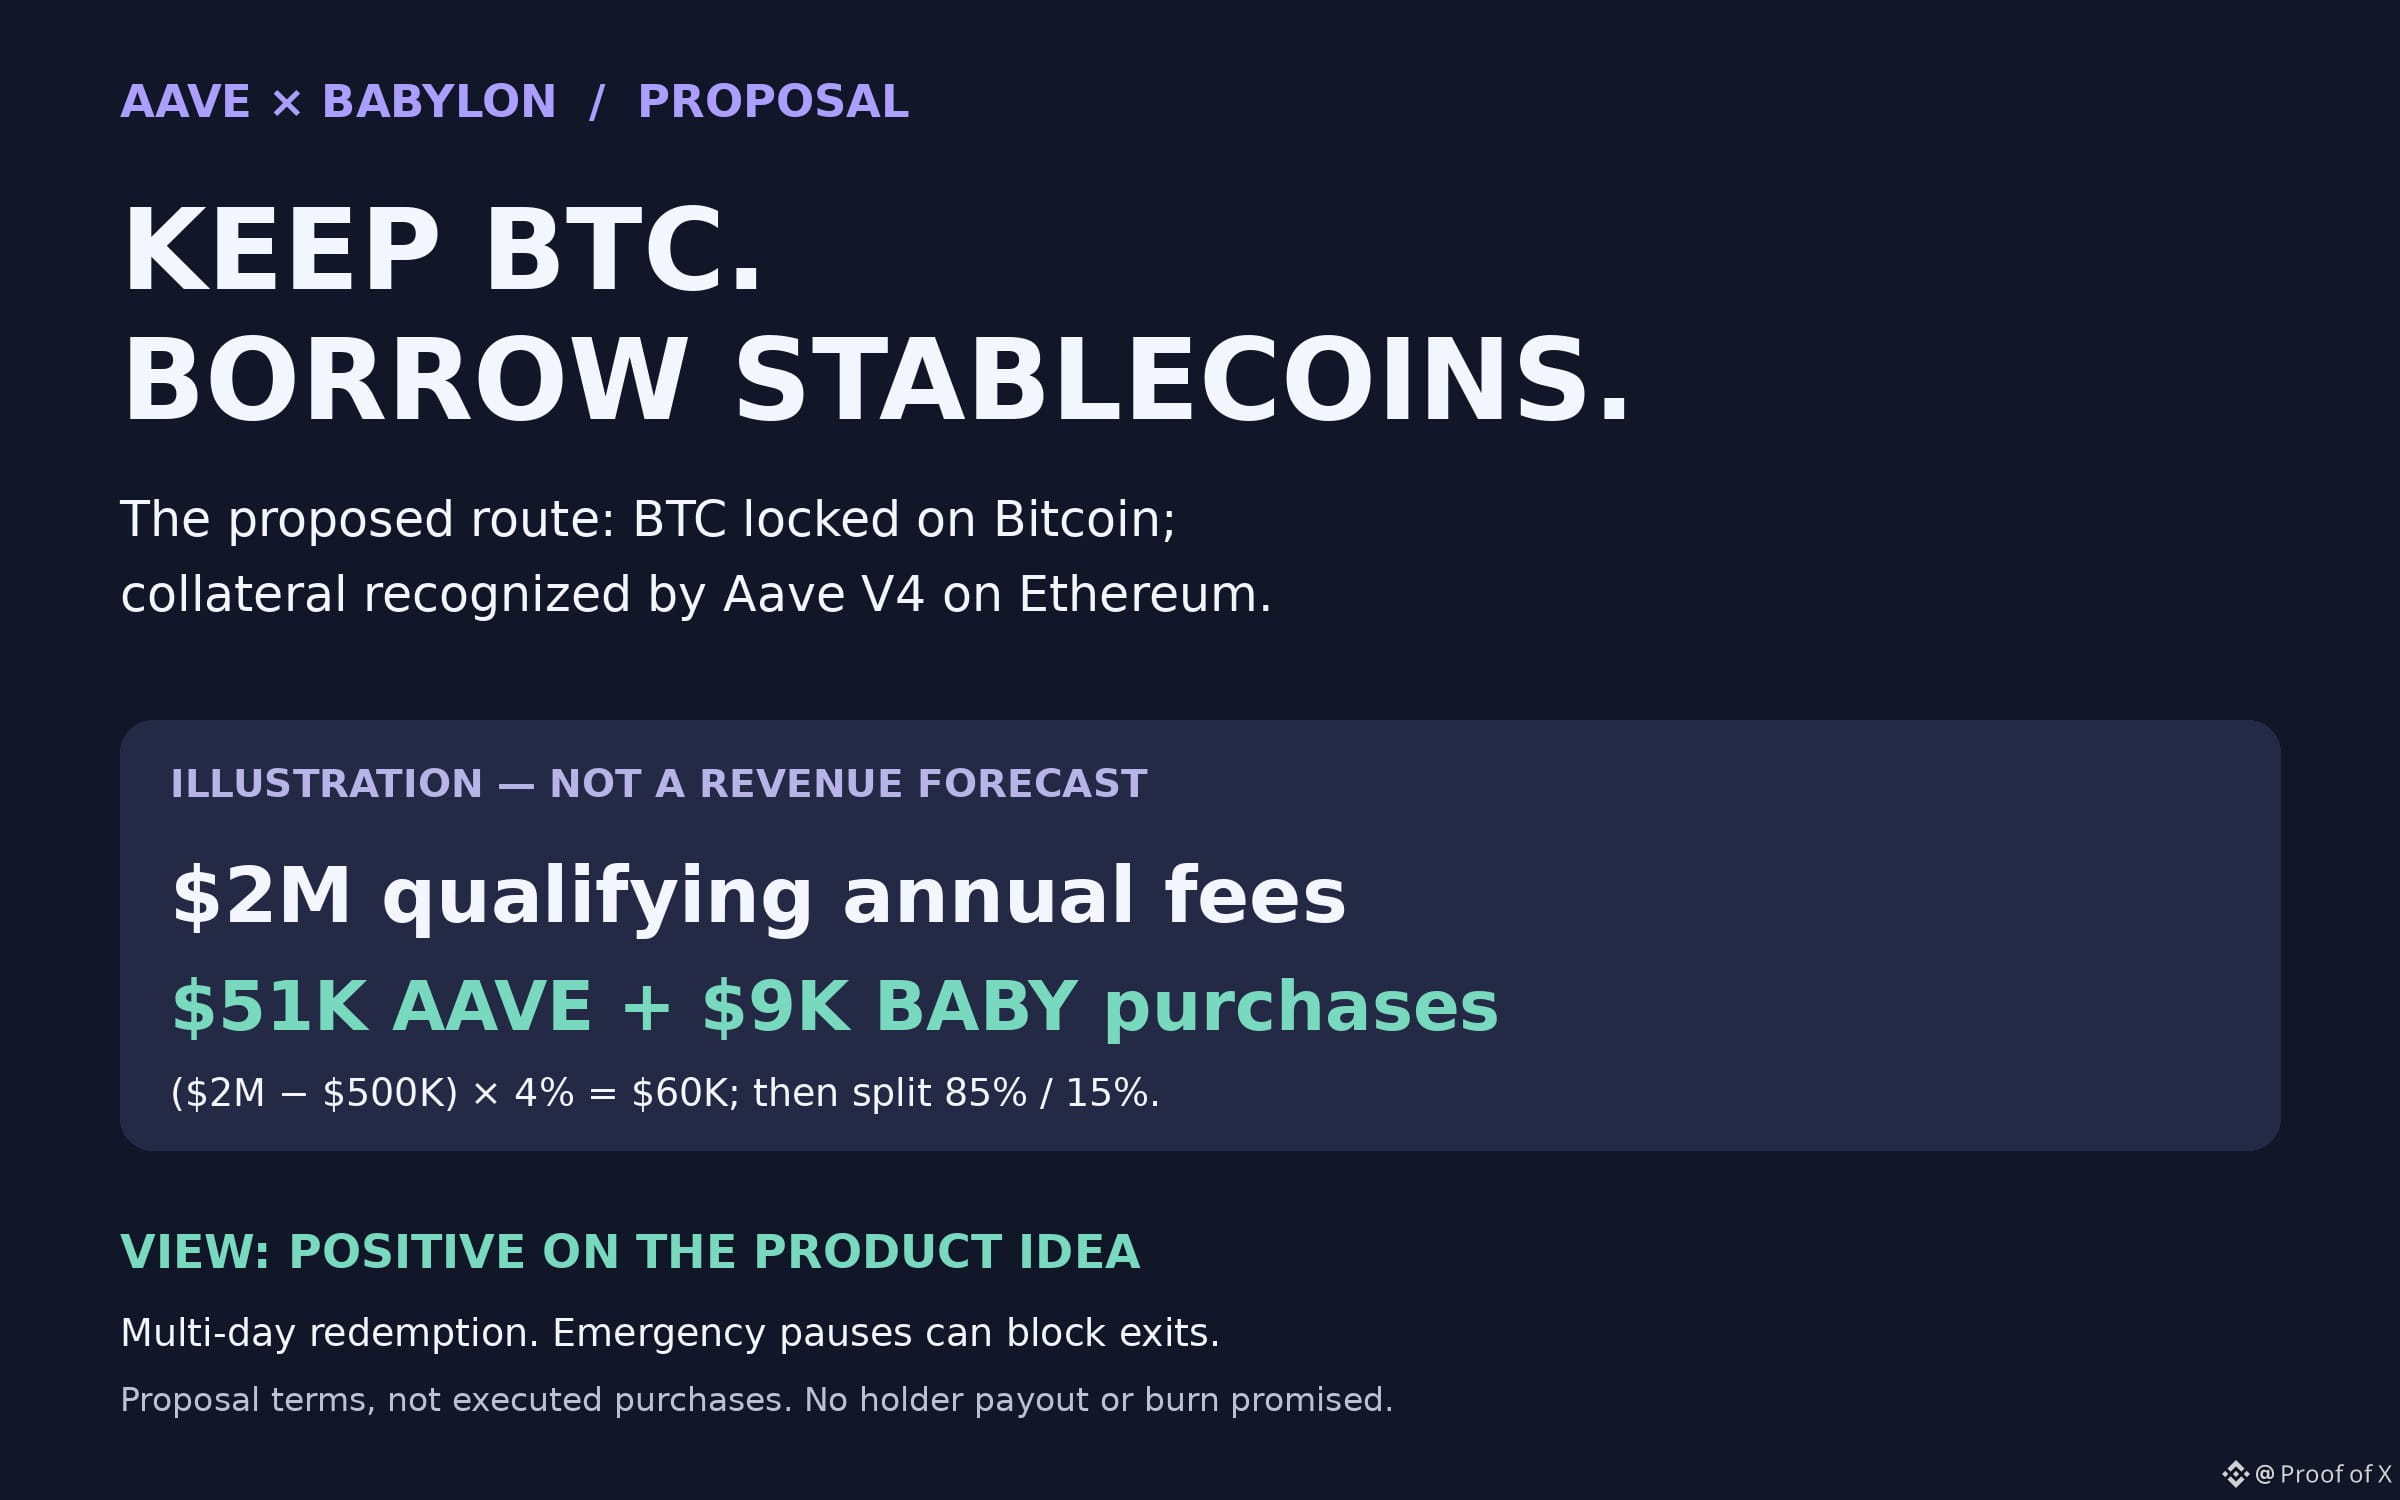
Com uma receita anual qualificada ilustrativa de US$ 2 milhões: (US$ 2 milhões − US$ 500 mil) × 4% = US$ 60 mil para compras. A divisão de 85% em AAVE / 15% em BABY significa US$ 51 mil em AAVE e US$ 9 mil em BABY. Os tokens comprados seriam divididos igualmente entre as duas organizações. Não há promessa de pagamentos aos detentores nem de queima de tokens. Faixas de receita mais altas usam divisões marginais diferentes.
O risco que me deixa cauteloso: o resgate de BTC leva dias, controles de emergência podem pausar as saídas e as liquidações ainda dependem da liquidez de BTC encapsulado. Mesmo um resultado positivo no Snapshot ainda precisaria de uma AIP e aprovação on-chain.
Minha opinião: gosto de um produto que dê poder de compra aos detentores de Bitcoin sem obrigá-los a vender. Mas avaliaria a AAVE com base em empréstimos reais, taxas e saídas confiáveis. A ideia do produto é empolgante; tratá-la como uma enorme demanda automática pelo token é prematuro.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Tomar stablecoins emprestadas mantendo BTC bloqueado na Bitcoin, sem um custodiante guardando as moedas: esse é o atrativo da integração com a Babylon proposta para a Aave V4. A Ethereum reconheceria o cofre por meio de um registro de colateral com transferências restritas. Esta é uma proposta, não um mercado ativo confirmado aqui.
Os primeiros US$ 500 mil em taxas anuais qualificadas do protocolo iriam integralmente para a Aave DAO, sem alocação para compra de tokens. Os US$ 1,5 milhão seguintes teriam uma alocação de 4%. São taxas do protocolo, não todos os juros pagos pelos tomadores.
Com uma receita anual qualificada ilustrativa de US$ 2 milhões: (US$ 2 milhões − US$ 500 mil) × 4% = US$ 60 mil para compras. A divisão de 85% em AAVE / 15% em BABY significa US$ 51 mil em AAVE e US$ 9 mil em BABY. Os tokens comprados seriam divididos igualmente entre as duas organizações. Não há promessa de pagamentos aos detentores nem de queima de tokens. Faixas de receita mais altas usam divisões marginais diferentes.
O risco que me deixa cauteloso: o resgate de BTC leva dias, controles de emergência podem pausar as saídas e as liquidações ainda dependem da liquidez de BTC encapsulado. Mesmo um resultado positivo no Snapshot ainda precisaria de uma AIP e aprovação on-chain.
Minha opinião: gosto de um produto que dê poder de compra aos detentores de Bitcoin sem obrigá-los a vender. Mas avaliaria a AAVE com base em empréstimos reais, taxas e saídas confiáveis. A ideia do produto é empolgante; tratá-la como uma enorme demanda automática pelo token é prematuro.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.