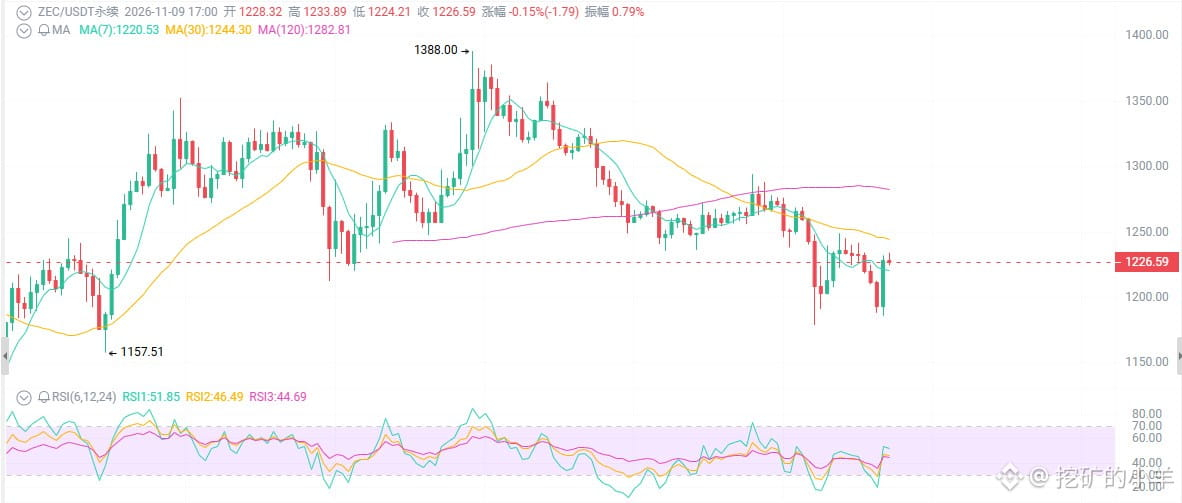
ZEC a 1.225 dólares: você foi sacudido para fora do trem?
Faz só 10 dias que a atualização foi implementada, mais de 90% das posições compradas foram liquidadas, os ETFs tiveram saídas de 13 milhões e o preço despencou de 1.398 para 1.180. Todo mundo reclama que “a notícia boa já foi precificada”, mas o tempo de bloco caiu de 75 para 25 segundos — isso é hora de fugir ou de embarcar?
Vamos primeiro olhar para a superfície: uma notícia extremamente positiva se concretiza, mas o preço cai.
Nos dias 5 e 6 de novembro, a atualização NU7 da ZEC foi ativada na mainnet.
Antes da atualização, o preço disparou para 1.398; depois da implementação, despencou para 1.180. Em 24 horas, caiu de 1% a 5%, e as liquidações de posições compradas representaram mais de 90%. À primeira vista, é o caso clássico de “comprar na expectativa e vender no fato”.
Primeiro ponto: a NU7 não é um simples remendo; é uma troca de motor.
Muita gente trata essa atualização como uma mudança técnica comum. Está enganada.
O tempo de bloco passou de 75 para 25 segundos, o que significa depósitos e saques mais rápidos nas corretoras, e confirmações de pagamento que deixam de levar “um ou dois minutos” e passam a chegar num instante.
O mecanismo NSM é ainda mais radical: 60% das taxas de transação não vão diretamente para os mineradores; ficam bloqueadas em uma reserva para serem liberadas quando o orçamento de segurança apertar, após o halving de 2031. No curto prazo, a renda dos mineradores diminui; no longo prazo, a segurança da rede ganha uma camada extra de proteção. Além disso, a desativação do pool Sprout congela cerca de 12 mil ZEC, apertando ainda mais a oferta em circulação.
A concretização da notícia positiva não é o fim; é o começo da sacudida do mercado.
Segundo ponto: mais de 90% das posições compradas foram liquidadas não porque os fundamentos entraram em colapso, mas porque havia alavancagem demais.
A taxa de financiamento está em +0,01% a cada 8 horas: os comprados pagam aos vendidos, o que equivale a cerca de 11% ao ano. Entre as liquidações das últimas 24 horas, mais de 90% foram de posições compradas.
Havia gente demais entrando comprada antes da atualização, com alavancagem alta demais. Os grandes players aproveitaram o “vender no fato” para fazer uma limpeza de uma só vez, tirando do mercado quem comprou no topo, quem insistiu em manter posições perdedoras e quem apostou tudo com alavancagem de 10x ou 20x.
O que foi liquidado não foi apenas uma posição, mas a convicção de quem comprou no topo.
Na frente dos ETFs, houve saídas de 13 milhões na semana passada, e o sentimento passou do entusiasmo ao neutro. Mas veja bem: isso é realização de lucros após a “implementação da atualização”, não o colapso da narrativa de privacidade. A participação do valor do pool protegido da ZEC ainda está em torno de 30%; a demanda real por privacidade não desapareceu.
Terceiro ponto: sem combustível macroeconômico, os ativos de alto beta são os primeiros a se abaixar.
O BTC está enfrentando pressão na faixa de 73 mil a 76 mil dólares, com várias semanas seguidas de queda, e as ações de tecnologia também estão em correção; o apetite por risco caiu no geral. A correlação entre ZEC e BTC é de cerca de 0,5, mas o beta é maior — se o mercado cai 1%, ela pode cair 2% a 3%.
No curto prazo, isso é um obstáculo. Mas pense pelo outro lado: a ZEC não ficou mais fraca; o mercado é que está sem combustível. Quando o vento voltar, ela pode voar mais alto que qualquer outra.
Faz só 10 dias que a atualização foi implementada, mais de 90% das posições compradas foram liquidadas, os ETFs tiveram saídas de 13 milhões e o preço despencou de 1.398 para 1.180. Todo mundo reclama que “a notícia boa já foi precificada”, mas o tempo de bloco caiu de 75 para 25 segundos — isso é hora de fugir ou de embarcar?
Vamos primeiro olhar para a superfície: uma notícia extremamente positiva se concretiza, mas o preço cai.
Nos dias 5 e 6 de novembro, a atualização NU7 da ZEC foi ativada na mainnet.
Antes da atualização, o preço disparou para 1.398; depois da implementação, despencou para 1.180. Em 24 horas, caiu de 1% a 5%, e as liquidações de posições compradas representaram mais de 90%. À primeira vista, é o caso clássico de “comprar na expectativa e vender no fato”.
Primeiro ponto: a NU7 não é um simples remendo; é uma troca de motor.
Muita gente trata essa atualização como uma mudança técnica comum. Está enganada.
O tempo de bloco passou de 75 para 25 segundos, o que significa depósitos e saques mais rápidos nas corretoras, e confirmações de pagamento que deixam de levar “um ou dois minutos” e passam a chegar num instante.
O mecanismo NSM é ainda mais radical: 60% das taxas de transação não vão diretamente para os mineradores; ficam bloqueadas em uma reserva para serem liberadas quando o orçamento de segurança apertar, após o halving de 2031. No curto prazo, a renda dos mineradores diminui; no longo prazo, a segurança da rede ganha uma camada extra de proteção. Além disso, a desativação do pool Sprout congela cerca de 12 mil ZEC, apertando ainda mais a oferta em circulação.
A concretização da notícia positiva não é o fim; é o começo da sacudida do mercado.
Segundo ponto: mais de 90% das posições compradas foram liquidadas não porque os fundamentos entraram em colapso, mas porque havia alavancagem demais.
A taxa de financiamento está em +0,01% a cada 8 horas: os comprados pagam aos vendidos, o que equivale a cerca de 11% ao ano. Entre as liquidações das últimas 24 horas, mais de 90% foram de posições compradas.
Havia gente demais entrando comprada antes da atualização, com alavancagem alta demais. Os grandes players aproveitaram o “vender no fato” para fazer uma limpeza de uma só vez, tirando do mercado quem comprou no topo, quem insistiu em manter posições perdedoras e quem apostou tudo com alavancagem de 10x ou 20x.
O que foi liquidado não foi apenas uma posição, mas a convicção de quem comprou no topo.
Na frente dos ETFs, houve saídas de 13 milhões na semana passada, e o sentimento passou do entusiasmo ao neutro. Mas veja bem: isso é realização de lucros após a “implementação da atualização”, não o colapso da narrativa de privacidade. A participação do valor do pool protegido da ZEC ainda está em torno de 30%; a demanda real por privacidade não desapareceu.
Terceiro ponto: sem combustível macroeconômico, os ativos de alto beta são os primeiros a se abaixar.
O BTC está enfrentando pressão na faixa de 73 mil a 76 mil dólares, com várias semanas seguidas de queda, e as ações de tecnologia também estão em correção; o apetite por risco caiu no geral. A correlação entre ZEC e BTC é de cerca de 0,5, mas o beta é maior — se o mercado cai 1%, ela pode cair 2% a 3%.
No curto prazo, isso é um obstáculo. Mas pense pelo outro lado: a ZEC não ficou mais fraca; o mercado é que está sem combustível. Quando o vento voltar, ela pode voar mais alto que qualquer outra.