
Em outubro de 2024, a Stripe anunciou a aquisição da empresa de infraestrutura para stablecoins Bridge por US$ 1,1 bilhão. Foi a maior aquisição da história da Stripe. Muitas pessoas acharam caro: a Bridge tinha pouco mais de dois anos de existência e pouca receita.
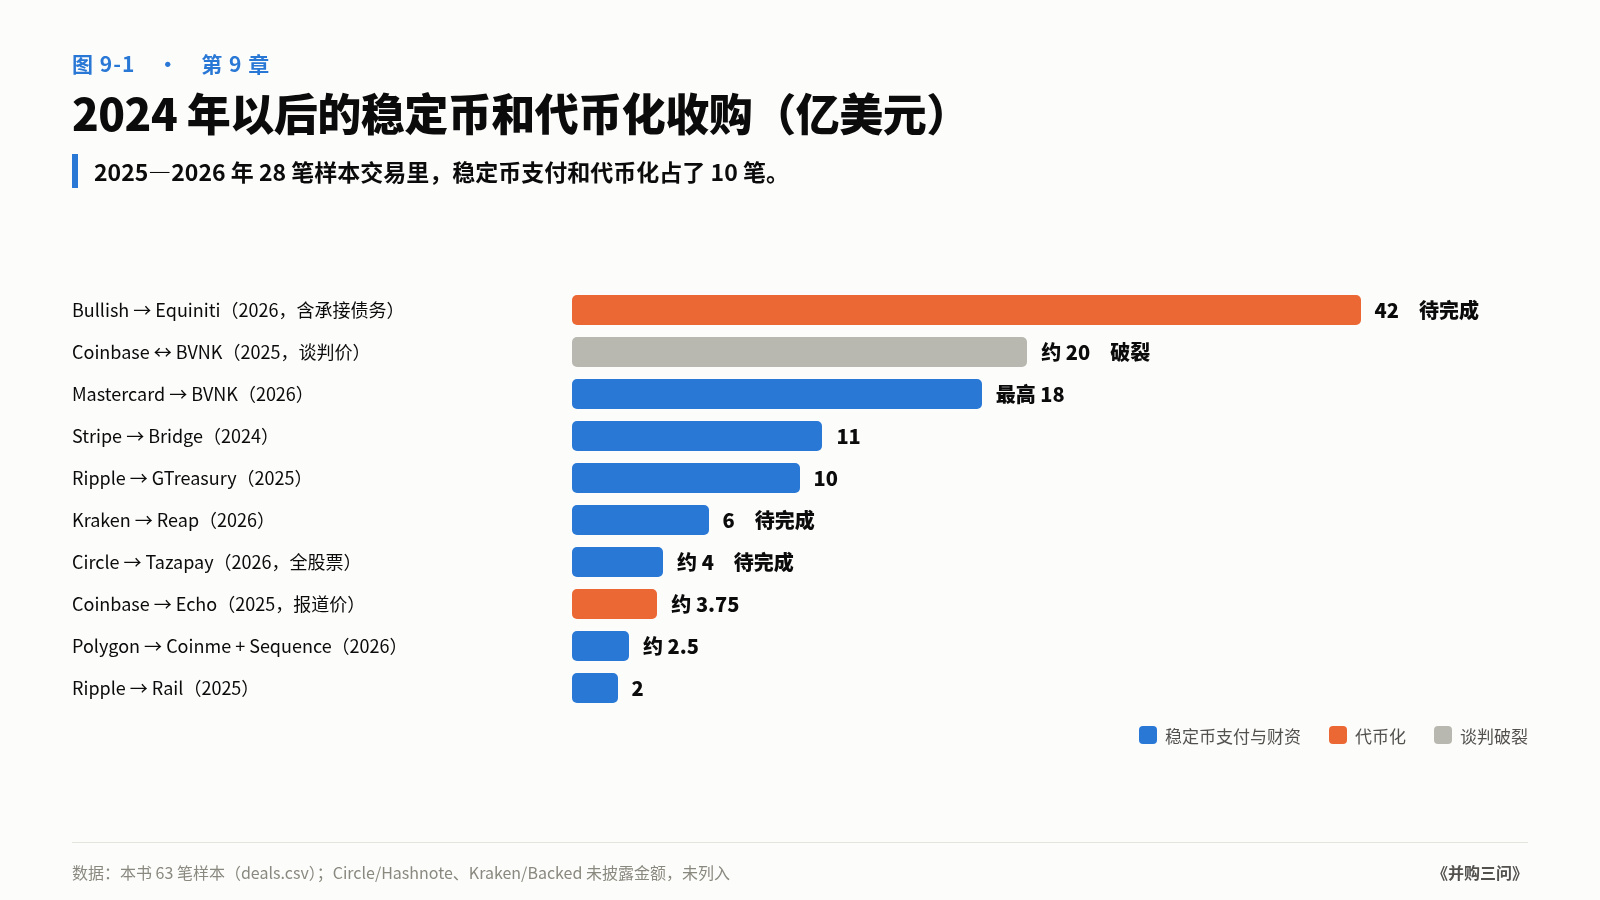
Em menos de dois anos, stablecoins e tokenização se tornaram os alvos mais disputados nas fusões e aquisições do setor cripto:
Pagamentos com stablecoins: Ripple compra a Rail (US$ 200 milhões), negociações entre Coinbase e BVNK por cerca de US$ 2 bilhões fracassam, Mastercard compra a BVNK (por até US$ 1,8 bilhão), Polygon Labs compra a Coinme e a Sequence (cerca de US$ 250 milhões no total), Kraken compra a Reap (US$ 600 milhões), Circle compra a Tazapay (cerca de US$ 400 milhões);
Tokenização: a Circle compra a Hashnote, a Coinbase compra a Echo, a Kraken compra a Backed e a Bullish compra a Equiniti (cerca de 4,2 bilhões).
Na amostra deste livro, das 28 operações realizadas em 2025 e 2026, 10 envolveram pagamentos com stablecoins ou tokenização, as duas categorias de ativos mais concentradas nesta fase.
Este capítulo responde a uma pergunta: por que, depois de 2024, os alvos mais caros passaram a ser canais de pagamento e registros de títulos?
Por que agora?
Duas coisas aconteceram ao mesmo tempo.
Primeiro, as stablecoins ganharam status legal. Em julho de 2025, a lei americana sobre stablecoins, a GENIUS Act, foi sancionada, estabelecendo uma estrutura federal para stablecoins de pagamento: quem pode emiti-las, como as reservas devem ser mantidas e como serão regulamentadas. Na União Europeia, a MiCA já abrangia as stablecoins desde 2024. Para as instituições financeiras tradicionais, isso significa que “usar stablecoins” deixou de ser uma zona jurídica cinzenta e passou a ser algo que pode constar dos manuais de conformidade.
Segundo, as stablecoins estão sendo realmente usadas para pagar. De acordo com as estimativas da carta anual da Stripe de 2025, o volume mundial de pagamentos com stablecoins dobrou em 2025, chegando a cerca de 400 bilhões de dólares, dos quais aproximadamente 60% eram pagamentos entre empresas (B2B). Esse valor ainda é pequeno — os pagamentos internacionais globais somam dezenas de trilhões de dólares por ano —, mas seu ritmo de crescimento e sua composição, com predominância de pagamentos empresariais, fazem com que as empresas de pagamentos não possam ignorá-lo.
A situação legal está definida, a demanda apareceu; agora é hora de disputar posições.
A cadeia de valor das stablecoins: compre a camada que lhe falta
O negócio das stablecoins pode ser dividido em cinco camadas:
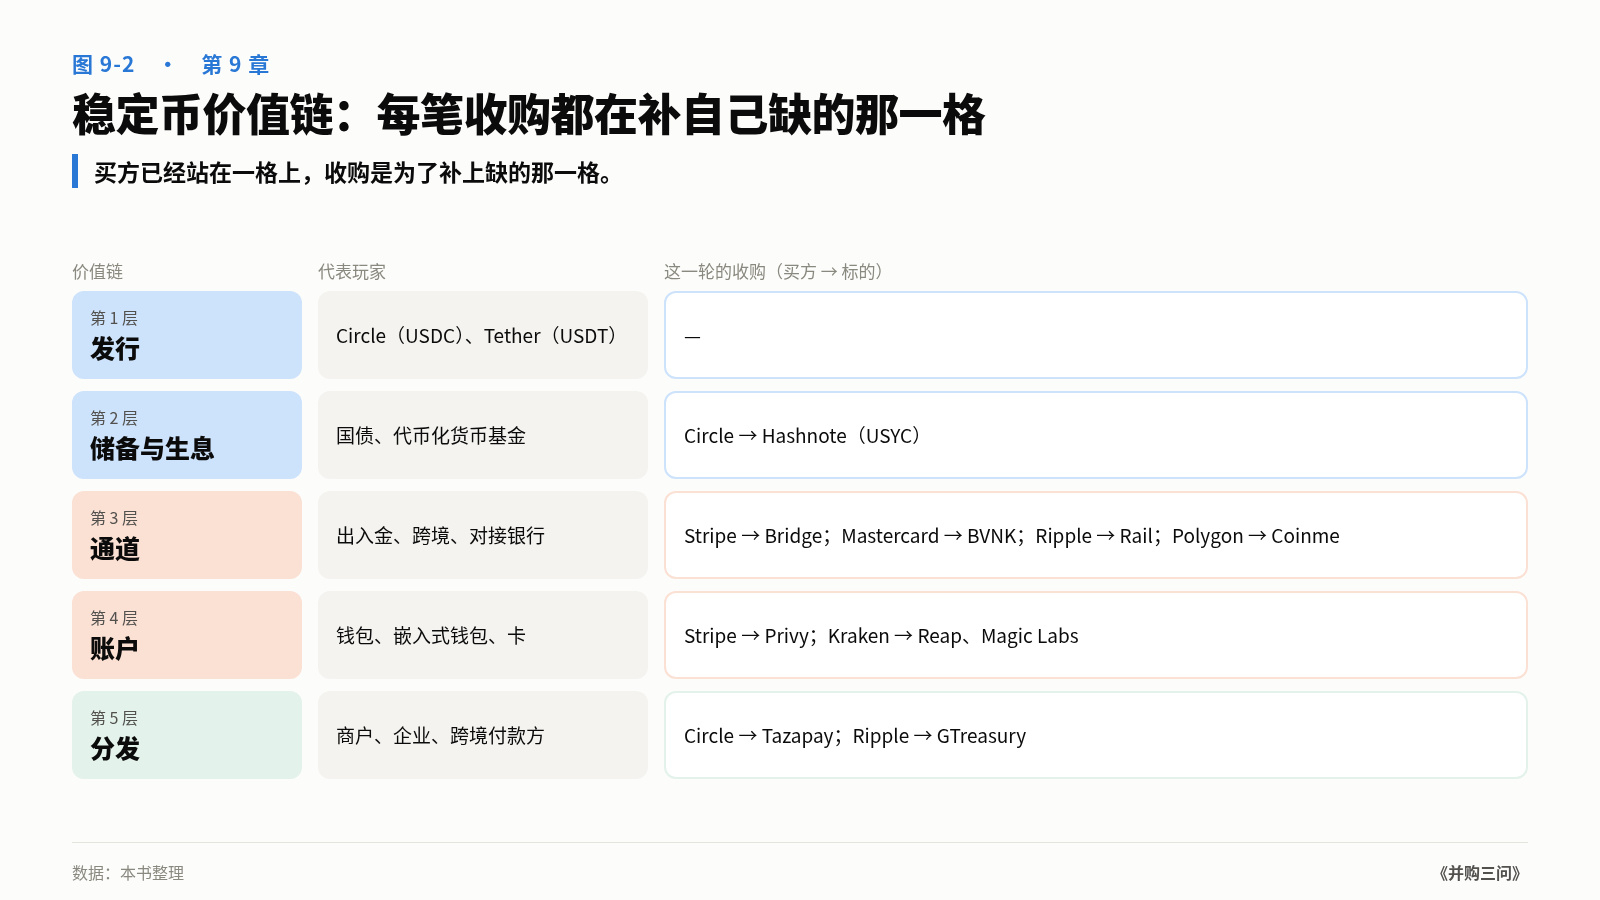
Emissão: a Circle emite USDC, e a Tether emite USDT;
Reservas e ativos que geram rendimento: as emissoras mantêm reservas em títulos do Tesouro e fundos do mercado monetário para ganhar juros;
Canais: a camada de conversão entre moeda fiduciária e stablecoins, de entrada e saída de dinheiro em transações internacionais e de conexão com bancos;
Contas: carteiras, carteiras incorporadas e cartões;
Distribuição: comerciantes, empresas e usuários finais de pagamentos internacionais.
Quase todas as aquisições desta rodada podem ser encaixadas nesse esquema: o comprador já ocupa uma camada da cadeia de valor, e adquire outra para preencher a lacuna.
A Stripe ocupa a camada de “distribuição” (milhões de comerciantes), mas precisa de canais e contas; por isso, compra a Bridge (canais) e a Privy (contas), e ainda cria sua própria blockchain, a Tempo;
A Mastercard está nas camadas de “distribuição” e “rede”, mas precisa de canais; por isso, compra a BVNK;
A Circle está na camada de “emissão”, mas precisa de ativos que gerem rendimento e de distribuição; por isso, compra a Hashnote (ativos que geram rendimento) e a Tazapay (distribuição);
A Kraken está na camada de “negociação”, mas precisa de contas e cartões; por isso, compra a Reap (emissão de cartões e pagamentos com stablecoins) e o negócio de carteiras da Magic Labs;
A Ripple está na camada da “rede de pagamentos internacionais”, mas precisa de canais e clientes empresariais; por isso, compra a Rail (pagamentos com stablecoins) e a GTreasury (sistema de gestão de tesouraria empresarial, 1 bilhão).
Esta é a manifestação mais direta, nesta rodada, da resposta à terceira pergunta: cada comprador sabe onde encaixar o que comprou.
Há outro adquirente recorrente na cadeia de valor que costuma passar despercebido: a prestadora de serviços de entrada de moeda fiduciária MoonPay. Em janeiro de 2025, ela adquiriu a empresa de pagamentos Helio, da Solana, por cerca de 175 milhões de dólares (100% em ações); toda a equipe da Helio se juntou à empresa. Em março, adquiriu a empresa berlinense de infraestrutura para stablecoins Iron; em setembro, adquiriu a empresa de infraestrutura de pagamentos Meso. Uma empresa que originalmente só permitia “comprar criptomoedas com cartão bancário” transformou-se, em um ano, numa empresa de pagamentos com stablecoins: partiu dos canais de entrada da camada 3 para avançar em pagamentos de comerciantes e, na outra direção, em infraestrutura para stablecoins.
Circle: a ansiedade de uma emissora
Nesta rodada, as aquisições da Circle são as que melhor ilustram um problema estrutural do negócio de stablecoins.
A Circle é a emissora da USDC, e sua receita vem principalmente dos juros sobre as reservas. Mas ela enfrenta um problema: a emissora não controla a distribuição. Para que as pessoas usem a USDC, corretoras, carteiras e empresas de pagamentos precisam promovê-la — e esses canais exigem uma fatia considerável da receita de juros. Uma grande parte da receita da Circle com as reservas é paga a parceiros como a Coinbase na forma de taxas de distribuição.
A origem desse acordo raramente é explicada com clareza. A USDC foi lançada inicialmente em 2018 pela Circle e pela Coinbase, por meio de uma aliança chamada Centre. Em agosto de 2023, as duas empresas anunciaram a dissolução da Centre; a emissão e a governança da USDC passaram integralmente para a Circle. A Coinbase, por sua vez, recebeu uma participação acionária na Circle, sem pagar em dinheiro, segundo relatos. As duas continuaram a dividir os juros das reservas de acordo com a quantidade de USDC mantida em suas respectivas plataformas. Já em relação à receita gerada pela distribuição mais ampla, segundo o documento de abertura de capital da Circle de 2025, a Coinbase recebeu 50% da “base de pagamentos restante”.
Em outras palavras, a Circle recuperou o controle da USDC, mas, em troca, cedeu à Coinbase parte de seu capital e metade da receita restante. É por isso que, mais tarde, a Circle decidiu comprar sua própria distribuição.
As duas aquisições da Circle são tentativas de resolver esse problema.
Hashnote (janeiro de 2025). A Hashnote emite a USYC, um fundo do mercado monetário tokenizado que investe em títulos do Tesouro dos Estados Unidos de curto prazo. Ao adquiri-la, a Circle também estabeleceu uma parceria estratégica com a empresa de trading DRW, que incubou a Hashnote. Na época da aquisição, a USYC tinha cerca de 1,52 bilhão de dólares em ativos. Depois, cresceu para cerca de 3 bilhões e, em março de 2026, ultrapassou a BUIDL da BlackRock, tornando-se o maior fundo de títulos do Tesouro tokenizados.
A USYC serve para dar à USDC uma “irmã que gera rendimento”. As instituições podem manter USDC sem receber juros (a lei proíbe o pagamento direto de juros sobre stablecoins de pagamento), mas podem alternar facilmente entre USDC e USYC: usam USDC quando precisam pagar e convertem o saldo ocioso em USYC para ganhar juros. Assim, o dinheiro das instituições não precisa sair do ecossistema da Circle, nem buscar rendimento por outros canais.
Tazapay (setembro de 2026). A Tazapay é uma empresa de pagamentos internacionais sediada em Singapura. Segundo a Circle, até o fim de julho de 2026, seu volume anualizado de pagamentos superava 25 bilhões de dólares, e mais de 60% já passava por stablecoins. A Circle a adquire por cerca de 400 milhões de dólares em ações Classe A. A operação depende da aprovação da Autoridade Monetária de Singapura e deve ser concluída em 2027.
Vale notar que a Circle já era acionista da Tazapay desde um ano antes da aquisição. “Investir antes de comprar” é uma prática comum para reduzir o risco de uma aquisição: durante o período de investimento, é possível observar de perto o negócio da outra empresa, confirmar que a integração realmente existe e, então, decidir se vale a pena comprá-la por completo.
Outra forma de comprar para uma emissora: Tether e Juventus
A Circle usa aquisições para completar sua cadeia de valor; outra emissora adota uma abordagem totalmente diferente.
A Tether é a emissora da USDT, a maior stablecoin do mundo, e os lucros gerados por suas reservas são enormes. A maioria de suas aquisições não está relacionada à cadeia de valor das stablecoins: em dezembro de 2024, ela comprou cerca de 48% da plataforma de vídeos Rumble por 775 milhões de dólares; também detém participações em empresas de inteligência artificial e computação.
As participações da Tether também negociam entre si. Ela detém cerca de 54% da empresa de computação em nuvem de IA Northern Data. Em agosto de 2025, a Rumble, da qual a Tether detém cerca de 48%, propôs adquirir a Northern Data em uma operação totalmente em ações: cada ação da Northern Data seria trocada por 2,319 novas ações da Rumble, valendo cerca de 1,17 bilhão de dólares aos preços da época. Se todos os acionistas aceitassem, os acionistas da Northern Data passariam a deter, juntos, cerca de um terço da Rumble. Como parte da operação, a Northern Data teria primeiro de vender sua subsidiária de mineração de bitcoin, Peak Mining. O preço inicialmente divulgado chegava a 235 milhões de dólares, e os recursos seriam usados para pagar empréstimos de acionistas da Tether. Em novembro de 2025, as partes avançaram com a fusão depois de reduzir a proporção de troca de ações.
É uma operação em que “a mão esquerda passa para a direita”: o principal acionista da vendedora e o principal acionista da compradora são a mesma empresa. Sua importância não está nas três perguntas, mas em permitir que a Tether consolide seus investimentos dispersos em uma empresa de capital aberto maior.
A iniciativa mais surpreendente ocorreu em 12 de dezembro de 2025. A Tether anunciou que havia apresentado à Exor, holding da família Agnelli, da Itália, uma oferta vinculante totalmente em dinheiro para adquirir os 65,4% do clube de futebol Juventus detidos pela Exor, por 2,66 euros por ação, avaliando o clube em cerca de 1,1 bilhão de euros. Também se comprometeu a fazer uma oferta pública de aquisição pelo mesmo preço pelas ações restantes e a investir 1 bilhão de euros no clube após a conclusão da operação. Na época, a Tether já detinha cerca de 11,5% da Juventus. Seu CEO, Paolo Ardoino, é italiano e torcedor da Juventus.
No dia seguinte, o conselho da Exor rejeitou a oferta por unanimidade. Em um vídeo, o CEO da Exor, John Elkann, disse: “A Juventus, nossa história e nossos valores não estão à venda.”
Vista pelas três perguntas, essa oferta que não se concretizou quase não tem relação com o negócio de cripto: um clube de futebol não se conecta a nenhuma camada das stablecoins. Ela mostra outra coisa: quando os lucros de uma emissora de stablecoins atingem determinado patamar, suas aquisições passam a ser as de uma holding de investimentos, e a existência de uma integração deixa de ser critério para escolher um alvo. O sucesso dessas operações deve ser avaliado por outra estrutura de análise.
Tokenização: o mais valioso não é a blockchain, mas o poder de registro
Na área da tokenização, a maior operação foi a aquisição da Equiniti pela Bullish.
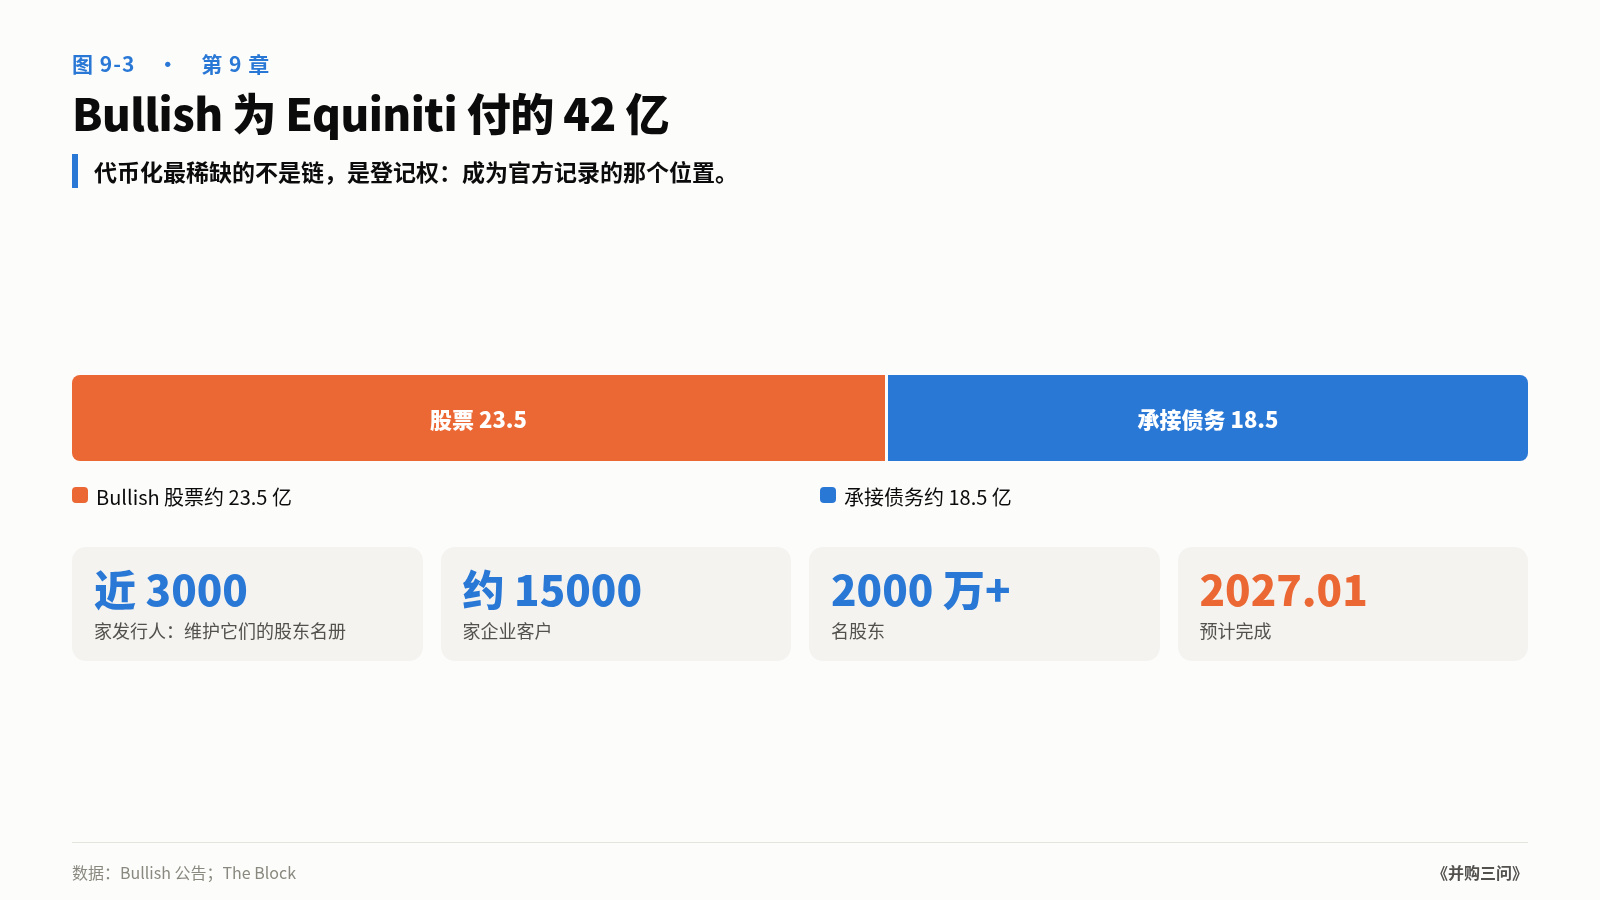
Em 5 de maio de 2026, a corretora de criptomoedas Bullish anunciou a aquisição da Equiniti da empresa de private equity Siris, por um valor total de cerca de 4,2 bilhões de dólares: aproximadamente 2,35 bilhões em ações da Bullish, mais a assunção de cerca de 1,85 bilhão em dívidas. A conclusão está prevista para janeiro de 2027.
O que é a Equiniti? É uma agente de transferência (transfer agent), ou seja, uma instituição que mantém os registros de acionistas de empresas de capital aberto. Quem são os acionistas de uma empresa, quantas ações cada um possui, a quem são pagos os dividendos e quem tem direito a voto: os registros legais ficam com a agente de transferência. A Equiniti atende quase 3.000 emissores, cerca de 15.000 clientes empresariais e mais de 20 milhões de acionistas, sendo uma das maiores agentes de transferência do mundo.
Por que uma corretora de criptomoedas gastaria 4,2 bilhões de dólares para comprar uma prestadora tradicional de serviços de registro de acionistas?
A resposta está em uma questão fundamental da tokenização: ao transformar ações em tokens on-chain, é preciso haver uma correspondência confiável entre o token e a participação acionária legal. Quem garante que aquele token na blockchain representa legalmente uma ação real? No fim, essa confirmação cabe à instituição que mantém o registro de acionistas.
Do ponto de vista técnico, qualquer pessoa pode emitir na blockchain um token que “represente determinada ação”; do ponto de vista legal, só vale o registro da agente de transferência. Por isso, o que é mais escasso na tokenização não é a blockchain nem a carteira, mas o poder de registro: o lugar que constitui o registro oficial.
Ao comprar a Equiniti, a Bullish passa a deter diretamente os direitos de registro de 3.000 emissores. Se parte desses emissores decidir tokenizar suas ações, a Bullish estará na posição mais importante.
Isso também explica por que a operação é tão cara: o poder de registro é um ativo acumulado ao longo de décadas e praticamente impossível de replicar. É muito caro para um emissor trocar de agente de transferência, e a migração do registro de acionistas envolve muito trabalho jurídico e operacional. É um caso extremo de algo que “continua existindo mesmo depois que as pessoas vão embora”.
Outras operações de tokenização
Coinbase → Echo (outubro de 2025). A Echo é uma plataforma de financiamento on-chain que permite a projetos captar recursos de investidores na blockchain. A imprensa informou um preço de cerca de 375 milhões de dólares. No relatório anual de 2025 da Coinbase, o valor registrado para essa combinação de negócios foi de 176 milhões de dólares (68 milhões em dinheiro mais 108 milhões em ações). A diferença entre os dois valores pode corresponder a incentivos de retenção ou a outros acordos que não entram no preço de compra; a empresa não explicou separadamente. Essa diferença, por si só, serve de alerta: o “valor da operação” divulgado pela imprensa e o “preço de compra” contábil muitas vezes não são a mesma coisa.
Kraken → Backed (dezembro de 2025). A Backed é a emissora das ações tokenizadas xStocks. A Kraken já oferecia negociação de xStocks em sua própria plataforma; ao adquirir a Backed, transforma “listar ações tokenizadas de terceiros” em “emitir suas próprias ações tokenizadas”. É um passo da corretora em direção a montante na cadeia de valor.
Circle → Hashnote. Como mencionado anteriormente, esta operação pertence tanto à área das stablecoins quanto à da tokenização: a própria USYC é um fundo do mercado monetário tokenizado.
Camada de contas: empresas de carteiras são incorporadas
A camada 4 da cadeia de valor, a das contas, também se tornou um foco de aquisições depois de 2025. A Stripe adquiriu a Privy; a Kraken adquiriu o negócio de carteiras da Magic Labs; e a Fireblocks, empresa de tecnologia de custódia, adquiriu em outubro de 2025 a Dynamic, plataforma de desenvolvimento de carteiras incorporadas. O preço não foi divulgado, e a equipe da Dynamic, com cerca de 30 pessoas, passou a integrar a Fireblocks. Segundo a Fireblocks, a Dynamic já havia habilitado carteiras incorporadas para mais de 50 milhões de usuários.
A lógica de incorporar empresas nesta camada segue a mesma linha da Trust Wallet no capítulo 2: a carteira é a porta de entrada dos usuários. A diferença é que, nesta rodada, as carteiras deixaram de ser aplicativos independentes e passaram a ser infraestrutura integrada aos aplicativos de outras empresas. Quem controla a base dessas carteiras pode decidir qual canal e qual stablecoin os usuários usarão.
As respostas às três perguntas nesta rodada
Vamos analisar esta rodada de stablecoins e tokenização pelas três perguntas:
Momento: resultados mistos. As operações assinadas entre o fim de 2024 e o primeiro semestre de 2025 (Bridge, Hashnote e Rail) tiveram um bom momento: a regulamentação estava prestes a se esclarecer, e os preços ainda não haviam disparado. Mas, na segunda metade desta rodada, muitas operações foram assinadas depois de novembro de 2025, ou seja, “depois do pico”, conforme definido neste livro. O bitcoin caiu após atingir o pico em outubro de 2025, e as ações de empresas de cripto também recuaram. A Tazapay foi adquirida totalmente em ações; a Equiniti, principalmente por ações e assunção de dívidas. Como vimos no capítulo 5, o valor pago em ações varia com o preço das ações do comprador entre a assinatura e a conclusão do negócio. Ainda é preciso acompanhar o mercado no próximo ano para saber se essas operações serão concluídas sem problemas e quanto valerão no fechamento.
Ativos: em sua maioria, são do tipo que “continua existindo mesmo depois que as pessoas vão embora”. Licenças de pagamento (licenças de remessa de dinheiro nos estados americanos e licenças de instituição de moeda eletrônica na Europa), contratos com clientes empresariais, registros de acionistas e o volume de ativos de fundos que geram rendimento não dependem de uma pessoa específica. O risco está no volume de pagamentos: clientes empresariais tendem a ser mais fiéis a um canal do que usuários de corretoras a uma plataforma, mas também podem ir embora.
Integração: esta rodada responde melhor a essa questão. Stripe e Mastercard já têm comerciantes e redes; a Circle tem a USDC; a Bullish tem uma corretora. Cada aquisição tem um lugar claramente definido para “conectar no dia seguinte à compra”.
Riscos: caro, e cada vez mais caro
As avaliações nesta rodada são, em geral, muito altas.
Uma comparação simples: a Bridge foi adquirida quando tinha pouco mais de dois anos, por 1,1 bilhão de dólares; a BVNK negociou primeiro com a Coinbase por cerca de 2 bilhões e depois foi vendida à Mastercard por até 1,8 bilhão, dos quais 300 milhões dependem do desempenho. Nenhuma dessas empresas divulgou sua receita, mas, com base nas informações públicas do setor, os múltiplos de receita implícitos nos preços são muito superiores aos das empresas tradicionais de pagamentos.
Os compradores aceitam pagar esse preço apostando que “os pagamentos com stablecoins se tornarão uma das principais vias do setor de pagamentos”. Se essa previsão estiver correta, o preço atual compra uma posição estratégica; se o crescimento dos pagamentos com stablecoins ficar abaixo do esperado ou a regulamentação voltar a se apertar, essas operações caras enfrentarão o mesmo risco de desvalorização de 2021.
Outro risco é a homogeneização. A barreira tecnológica para criar canais de stablecoins não é alta; as verdadeiras barreiras são as licenças e os clientes. Quando Stripe, Mastercard, Visa, Ripple e Coinbase tiverem seus próprios canais, o canal em si se tornará uma commodity e os preços cairão. Voltamos, assim, ao capítulo 7: o prêmio de escassez será diluído pela concorrência e pela abertura regulatória; só o valor associado à distribuição tende a se manter.
Se você estiver avaliando alvos de stablecoins ou tokenização
Primeiro, encontre seu lugar na cadeia de valor. Em qual camada você está? Qual está faltando? Compre apenas a camada que lhe falta, não a que você já tem.
Os canais precisam se conectar à distribuição, e a distribuição precisa se conectar aos canais. Um canal sem distribuição logo se torna indistinguível dos demais; uma distribuição sem canais paga “pedágio” aos canais de terceiros.
Na tokenização, o que importa é o poder de registro. O ativo mais valioso é o lugar de “registro oficial”: a agente de transferência, o administrador do fundo ou a central depositária de valores mobiliários.
Invista antes de comprar. O investimento da Circle na Tazapay um ano antes da aquisição é um exemplo de ritmo que vale a pena seguir.
Ao assinar depois do pico com pagamento em ações, inclua proteções. A segunda metade desta rodada foi assinada depois do pico, e o risco do pagamento em ações é o mesmo que discutimos no capítulo 5. Estabeleça limites máximos e mínimos para a relação de troca de ações ou use mais dinheiro.
Distinga “valor da operação” de “preço de compra”. O caso da Echo mostra que o valor divulgado no comunicado e o informado no relatório anual podem diferir em mais de duas vezes.
A conclusão deste capítulo pode ser resumida em uma frase: nesta rodada de stablecoins, cada comprador preenche a camada que lhe falta; na de tokenização, o mais valioso não é a blockchain, mas o lugar que se torna o registro oficial.
Fontes de dados deste capítulo
Stripe/Bridge e os cerca de 400 bilhões em pagamentos com stablecoins em 2025, 60% B2B e volume de transações da Bridge mais de 4 vezes maior: FXC Intelligence (carta anual de 2025 da Stripe), NBC/CNBC
Circle/Hashnote (21 de janeiro de 2025, USYC com 1,52 bilhão, DRW): Business Wire; USYC supera a BUIDL: Crowdfund Insider
Circle/Tazapay (cerca de 400 milhões em ações Classe A, volume anualizado de pagamentos de 25 bilhões, investimento antes da aquisição): The Defiant, DealStreetAsia
Bullish/Equiniti (4,2 bilhões = 2,35 bilhões em ações + 1,85 bilhão em dívidas, 3.000 emissores, 15.000 clientes empresariais, 20 milhões de acionistas): comunicado da Bullish, The Block
Coinbase/Echo: preço divulgado de cerca de 375 milhões: The Block; preço de compra de 176 milhões: formulário 10-K da Coinbase de 2025
Kraken/Backed: comunicado de imprensa da Payward; Kraken/Reap: The Block
Ripple/Rail, GTreasury: The Block; Polygon/Coinme+Sequence: Crowdfund Insider
Mastercard/BVNK, Coinbase/BVNK: ver as fontes do capítulo 8
Coinbase/dissolução da Centre pela Circle: Fortune, Blockworks; Coinbase recebeu 50% da base de pagamentos restante: Decrypt (S-1)
Tether/Juventus: The Block, DL News; Tether/Rumble: The Block
MoonPay/Helio (cerca de 175 milhões), Iron, Meso: The Block, Fintech Futures (Meso)
Fireblocks/Dynamic: blog da Fireblocks, documentação para desenvolvedores da Fireblocks
Rumble/Northern Data (relação de troca de 2,319, cerca de 1,17 bilhão, participação de cerca de 54% da Tether, venda da Peak Mining): Decrypt, DatacenterDynamics, The Energy Mag
Nota sobre os dados: a empresa não explicou a diferença entre o preço divulgado da Echo e o preço de compra informado no formulário 10-K; o texto apenas apresenta os dois valores. O pagamento de taxas de distribuição pela Circle aos canais é um modelo comercial divulgado publicamente; não foram citados valores específicos.
—
Este artigo é o capítulo 9 (de 16) da série de publicação do meu novo livro (As três perguntas sobre fusões e aquisições). Um capítulo novo é publicado todos os dias.
Autor: Wang Xiaoming (Lótus Azul)