O que é a curva de rendimentos? Por que tanto a inversão quanto o retorno à inclinação normal merecem atenção?
📉 A curva de rendimentos voltou ao normal após a inversão. Isso significa que os riscos econômicos desapareceram? Não necessariamente.
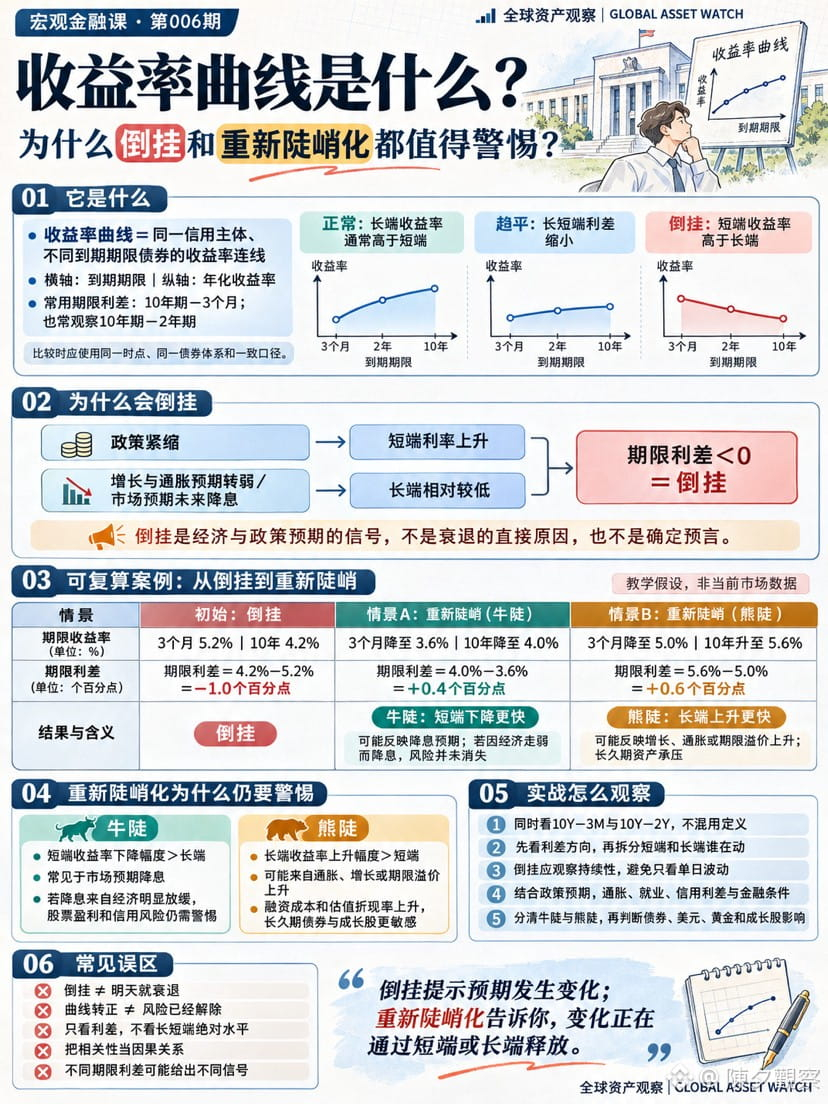
A curva de rendimentos conecta as taxas de títulos de diferentes vencimentos dentro do mesmo sistema de dívida. Indicadores comumente observados:
10 anos − 3 meses
10 anos − 2 anos
Quando o diferencial entre os vencimentos é menor que 0 (ou seja, quando os rendimentos de curto prazo superam os de longo prazo), a curva fica invertida.
A inversão geralmente reflete o aperto da política monetária, que eleva as taxas de curto prazo, enquanto o mercado, diante de perspectivas mais fracas de crescimento e inflação, prevê cortes futuros nas taxas, mantendo os rendimentos de longo prazo relativamente mais baixos. O Federal Reserve de Nova York usa o diferencial entre os títulos de 10 anos e de 3 meses para estimar a probabilidade de uma recessão nos EUA nos próximos 12 meses, mas esclarece que essa não é uma previsão oficial do Fed.
Há duas formas de a curva voltar a ficar mais inclinada:
Inclinação altista (bull steepener): os rendimentos de curto prazo caem mais rapidamente, algo comum quando aumentam as expectativas de cortes nas taxas. Se os cortes forem motivados por uma desaceleração econômica acentuada, os riscos para os lucros e o crédito não desaparecem.
Inclinação baixista (bear steepener): os rendimentos de longo prazo sobem mais rapidamente, possivelmente refletindo o aumento das expectativas de crescimento, inflação ou do prêmio de prazo. Os custos de financiamento, os títulos de longa duração e as avaliações das ações de crescimento podem ficar sob pressão.
Os rendimentos de longo prazo não refletem apenas as expectativas para as taxas de curto prazo no futuro: também incluem o prêmio de prazo exigido pelos investidores para manter títulos de longo prazo. Portanto, observar apenas se a curva voltou a ficar “positiva” não permite determinar se o risco vem das taxas de curto ou de longo prazo.
Ordem prática de análise:
Observar a direção do diferencial → decompor as mudanças nas taxas de curto e longo prazo → identificar uma inclinação altista ou baixista → considerar a inflação, o emprego, os spreads de crédito e as expectativas para a política monetária
⚠️ Uma curva invertida não significa que uma recessão acontecerá imediatamente, e o retorno da curva a valores positivos não significa que os riscos desapareceram. Em geral, uma inversão observada em um único dia tem menos valor como referência do que sinais mensais ou trimestrais que persistem por algum tempo.
A inversão sinaliza uma mudança nas expectativas; o retorno a uma curva mais inclinada mostra que essa mudança está se manifestando nas taxas de curto ou de longo prazo.
Prévia do próximo episódio|Terça-feira · Instituto de Pesquisa sobre Ações dos EUA · Edição 006
“O que é o rendimento do fluxo de caixa livre? Por que ele é mais adequado do que o índice preço/lucro para comparar empresas maduras?”
📉 A curva de rendimentos voltou ao normal após a inversão. Isso significa que os riscos econômicos desapareceram? Não necessariamente.
A curva de rendimentos conecta as taxas de títulos de diferentes vencimentos dentro do mesmo sistema de dívida. Indicadores comumente observados:
10 anos − 3 meses
10 anos − 2 anos
Quando o diferencial entre os vencimentos é menor que 0 (ou seja, quando os rendimentos de curto prazo superam os de longo prazo), a curva fica invertida.
A inversão geralmente reflete o aperto da política monetária, que eleva as taxas de curto prazo, enquanto o mercado, diante de perspectivas mais fracas de crescimento e inflação, prevê cortes futuros nas taxas, mantendo os rendimentos de longo prazo relativamente mais baixos. O Federal Reserve de Nova York usa o diferencial entre os títulos de 10 anos e de 3 meses para estimar a probabilidade de uma recessão nos EUA nos próximos 12 meses, mas esclarece que essa não é uma previsão oficial do Fed.
Há duas formas de a curva voltar a ficar mais inclinada:
Inclinação altista (bull steepener): os rendimentos de curto prazo caem mais rapidamente, algo comum quando aumentam as expectativas de cortes nas taxas. Se os cortes forem motivados por uma desaceleração econômica acentuada, os riscos para os lucros e o crédito não desaparecem.
Inclinação baixista (bear steepener): os rendimentos de longo prazo sobem mais rapidamente, possivelmente refletindo o aumento das expectativas de crescimento, inflação ou do prêmio de prazo. Os custos de financiamento, os títulos de longa duração e as avaliações das ações de crescimento podem ficar sob pressão.
Os rendimentos de longo prazo não refletem apenas as expectativas para as taxas de curto prazo no futuro: também incluem o prêmio de prazo exigido pelos investidores para manter títulos de longo prazo. Portanto, observar apenas se a curva voltou a ficar “positiva” não permite determinar se o risco vem das taxas de curto ou de longo prazo.
Ordem prática de análise:
Observar a direção do diferencial → decompor as mudanças nas taxas de curto e longo prazo → identificar uma inclinação altista ou baixista → considerar a inflação, o emprego, os spreads de crédito e as expectativas para a política monetária
⚠️ Uma curva invertida não significa que uma recessão acontecerá imediatamente, e o retorno da curva a valores positivos não significa que os riscos desapareceram. Em geral, uma inversão observada em um único dia tem menos valor como referência do que sinais mensais ou trimestrais que persistem por algum tempo.
A inversão sinaliza uma mudança nas expectativas; o retorno a uma curva mais inclinada mostra que essa mudança está se manifestando nas taxas de curto ou de longo prazo.
Prévia do próximo episódio|Terça-feira · Instituto de Pesquisa sobre Ações dos EUA · Edição 006
“O que é o rendimento do fluxo de caixa livre? Por que ele é mais adequado do que o índice preço/lucro para comparar empresas maduras?”