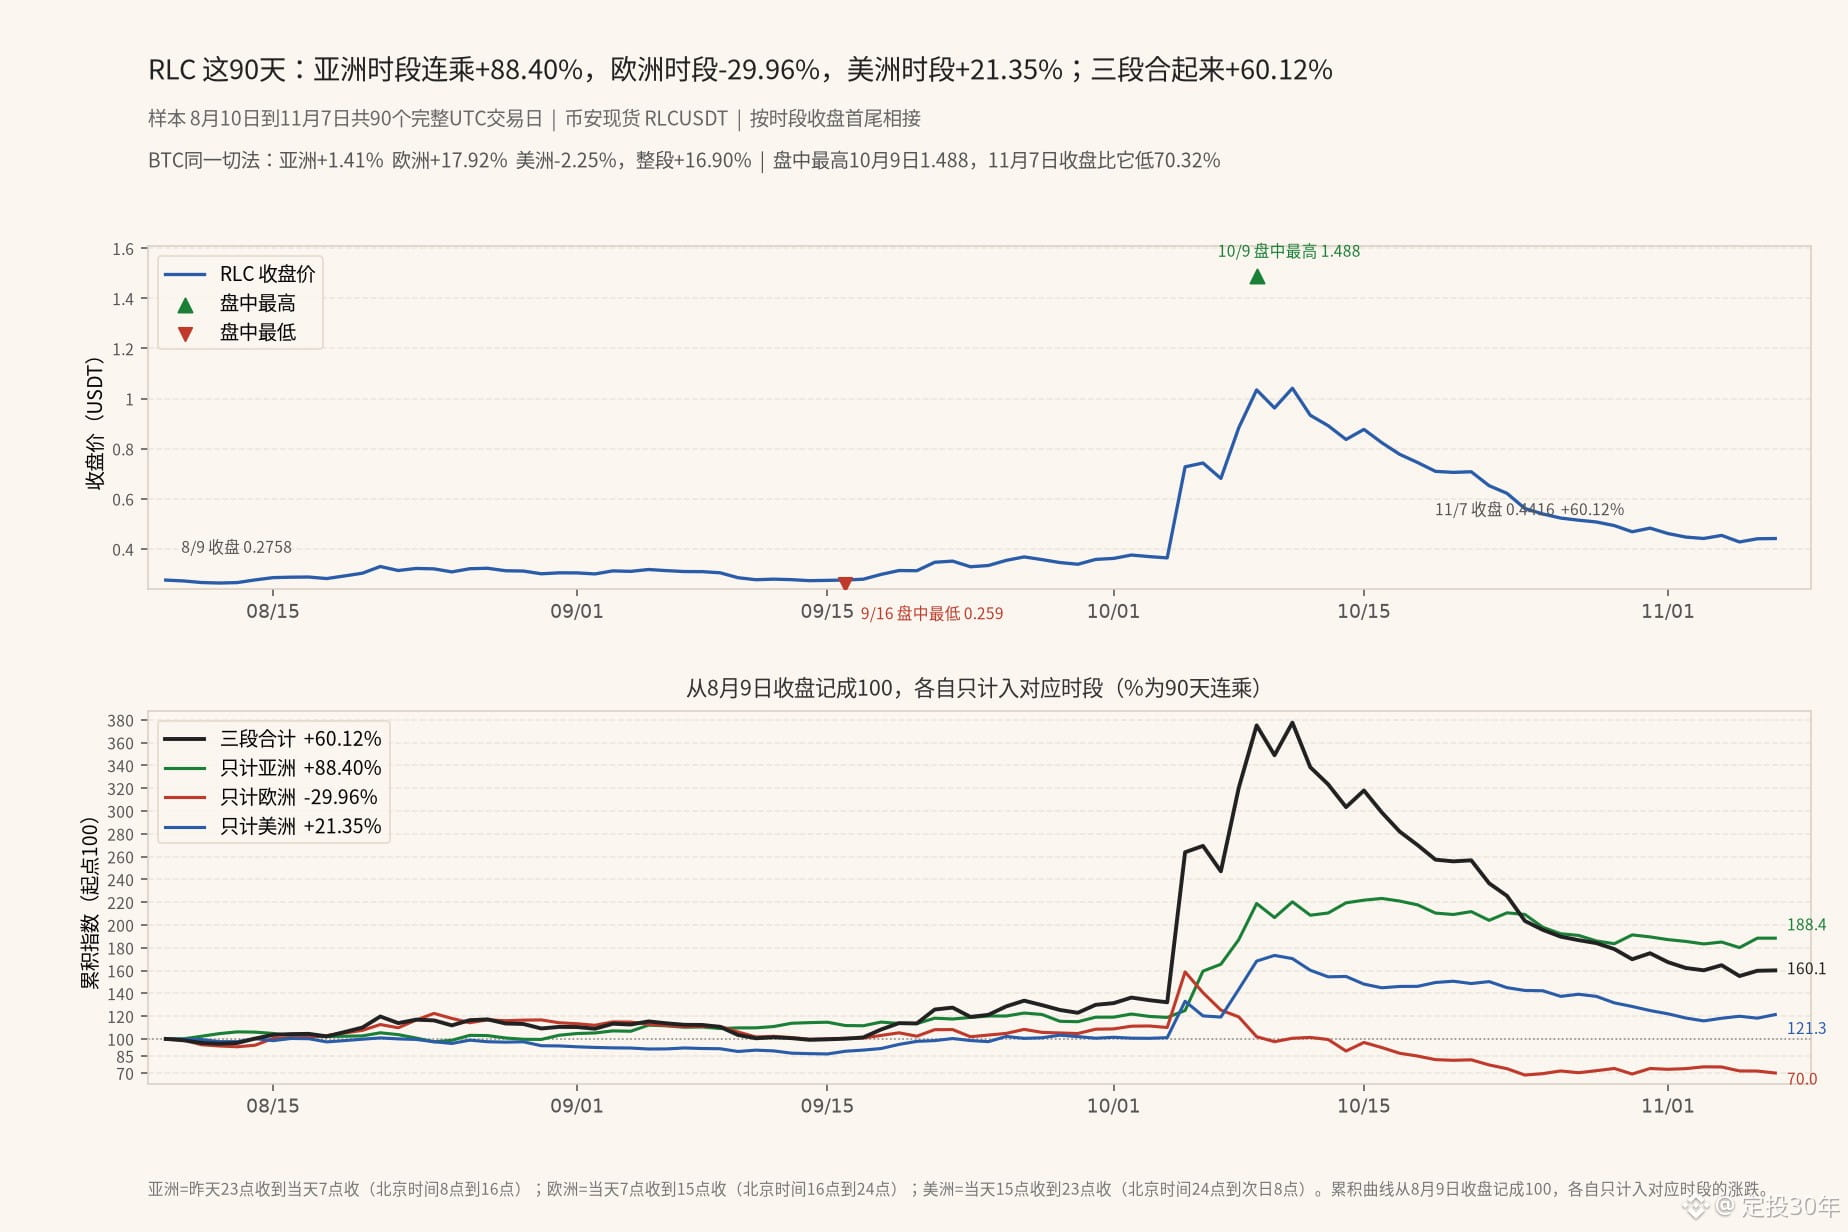
Dividi os últimos 90 dias do mercado spot da Binance $RLC em três períodos do dia e compus os retornos para ver em qual fuso horário ocorreram principalmente as altas e quedas. A amostra vai de 10 de agosto a 7 de novembro, um total de 90 dias completos de negociação em UTC. Antes do início desses 90 dias, o fechamento de 9 de agosto foi 0.2758; em 7 de novembro, fechou em 0.4416, uma alta de 60.12%. No mesmo período, $BTC passou de 64901.59 para 75867.59, uma alta de 16.90%. No meio do período, $RLC chegou a subir ainda mais: a máxima intradiária foi 1.488 em 9 de outubro, dia em que fechou em 1.0346; o fechamento de 7 de novembro ficou 70.32% abaixo daquela máxima, e precisaria subir 236.96% para voltar a ela. A mínima intradiária foi 0.259 em 16 de setembro.
Os três períodos são definidos encadeando os preços de fechamento das barras horárias em UTC. O período asiático vai do fechamento da barra das 23h do dia anterior ao fechamento da barra das 7h do dia em questão, o que corresponde às 8h da manhã às 16h no horário de Pequim; o período europeu segue até o fechamento das 15h do mesmo dia, correspondente às 16h até a meia-noite no horário de Pequim; e o período americano vai até o fechamento das 23h, correspondente à meia-noite até as 8h da manhã do dia seguinte no horário de Pequim. Assim, ao compor os retornos desses três períodos, obtém-se exatamente a variação do fechamento do dia em relação ao fechamento do dia anterior. A barra diária de 8 de novembro, ainda incompleta, não foi incluída.
Compondo apenas os 90 períodos asiáticos, o resultado é +88.40%; no período europeu, -29.96%; e no americano, +21.35%. Somados, os três períodos correspondem à alta de 60.12% do período inteiro. Aplicando o mesmo método a $BTC : período asiático +1.41%, período europeu +17.92% e período americano -2.25%. A maior parte da alta de $BTC nesses 90 dias ocorreu no período europeu, mas $RLC subiu durante o período asiático; no período europeu, devolveu parte dos ganhos.
Nos 90 períodos asiáticos, 44 fecharam em alta, 44 em baixa e 2 ficaram estáveis. Ainda assim, o retorno composto chegou a +88.40%; a média por período foi +0.79% e a mediana, 0.00%. No período europeu, 42 fecharam em alta e 48 em baixa; a média foi -0.23% e a mediana, -0.16%. No período americano, apenas 36 fecharam em alta e 54 em baixa; mesmo assim, o retorno composto foi +21.35%, com média de +0.32% e mediana de -0.33%. Considerando os fechamentos diários desses 90 dias, 39 dias fecharam em alta e 51 em baixa.
A maior alta do período asiático ocorreu em 6 de outubro: o preço passou de 0.7276 para 0.929, uma alta de +27.68%; o fechamento do dia inteiro foi +2.10%. A segunda maior foi em 9 de outubro, com +16.94% no período asiático; a terceira foi em 8 de outubro, com +13.05%. Combinados, esses três períodos asiáticos resultaram em +68.79%; os 87 períodos asiáticos restantes, em +11.61%. A maior queda do período europeu ocorreu em 9 de outubro, com -14.60%; o fechamento do dia inteiro foi +17.10%. A maior queda em um único período asiático ocorreu em 10 de outubro, com -5.64%.
Se o retorno diário do período europeu tivesse sido sempre 0% nesses 90 dias, mantendo apenas os períodos asiático e americano, o retorno composto teria sido +128.61%. Mesmo considerando como 0% o período asiático mais forte, o de 6 de outubro, os 89 períodos asiáticos restantes ainda teriam resultado em +47.55%, e os três períodos combinados, em +25.40%. Se todos os períodos asiáticos fossem considerados como 0%, mantendo apenas os períodos europeu e americano, o retorno composto teria sido -15.01%. Em termos de volume negociado, o período asiático representou 31.72% do volume spot desses 90 dias, o europeu 36.76% e o americano 31.52%.
Esta é uma observação feita ao dividir candles diários completos por horário. Como houve alguns dias em que o período asiático teve movimentos expressivos, isso não significa que comprar $RLC durante o dia, no horário de Pequim, vá gerar ganhos no futuro. Quando vocês analisam candles diários dessas moedas, também os dividem por períodos? As altas e quedas acontecem principalmente durante o dia no horário de Pequim ou no meio da noite?
Os três períodos são definidos encadeando os preços de fechamento das barras horárias em UTC. O período asiático vai do fechamento da barra das 23h do dia anterior ao fechamento da barra das 7h do dia em questão, o que corresponde às 8h da manhã às 16h no horário de Pequim; o período europeu segue até o fechamento das 15h do mesmo dia, correspondente às 16h até a meia-noite no horário de Pequim; e o período americano vai até o fechamento das 23h, correspondente à meia-noite até as 8h da manhã do dia seguinte no horário de Pequim. Assim, ao compor os retornos desses três períodos, obtém-se exatamente a variação do fechamento do dia em relação ao fechamento do dia anterior. A barra diária de 8 de novembro, ainda incompleta, não foi incluída.
Compondo apenas os 90 períodos asiáticos, o resultado é +88.40%; no período europeu, -29.96%; e no americano, +21.35%. Somados, os três períodos correspondem à alta de 60.12% do período inteiro. Aplicando o mesmo método a $BTC : período asiático +1.41%, período europeu +17.92% e período americano -2.25%. A maior parte da alta de $BTC nesses 90 dias ocorreu no período europeu, mas $RLC subiu durante o período asiático; no período europeu, devolveu parte dos ganhos.
Nos 90 períodos asiáticos, 44 fecharam em alta, 44 em baixa e 2 ficaram estáveis. Ainda assim, o retorno composto chegou a +88.40%; a média por período foi +0.79% e a mediana, 0.00%. No período europeu, 42 fecharam em alta e 48 em baixa; a média foi -0.23% e a mediana, -0.16%. No período americano, apenas 36 fecharam em alta e 54 em baixa; mesmo assim, o retorno composto foi +21.35%, com média de +0.32% e mediana de -0.33%. Considerando os fechamentos diários desses 90 dias, 39 dias fecharam em alta e 51 em baixa.
A maior alta do período asiático ocorreu em 6 de outubro: o preço passou de 0.7276 para 0.929, uma alta de +27.68%; o fechamento do dia inteiro foi +2.10%. A segunda maior foi em 9 de outubro, com +16.94% no período asiático; a terceira foi em 8 de outubro, com +13.05%. Combinados, esses três períodos asiáticos resultaram em +68.79%; os 87 períodos asiáticos restantes, em +11.61%. A maior queda do período europeu ocorreu em 9 de outubro, com -14.60%; o fechamento do dia inteiro foi +17.10%. A maior queda em um único período asiático ocorreu em 10 de outubro, com -5.64%.
Se o retorno diário do período europeu tivesse sido sempre 0% nesses 90 dias, mantendo apenas os períodos asiático e americano, o retorno composto teria sido +128.61%. Mesmo considerando como 0% o período asiático mais forte, o de 6 de outubro, os 89 períodos asiáticos restantes ainda teriam resultado em +47.55%, e os três períodos combinados, em +25.40%. Se todos os períodos asiáticos fossem considerados como 0%, mantendo apenas os períodos europeu e americano, o retorno composto teria sido -15.01%. Em termos de volume negociado, o período asiático representou 31.72% do volume spot desses 90 dias, o europeu 36.76% e o americano 31.52%.
Esta é uma observação feita ao dividir candles diários completos por horário. Como houve alguns dias em que o período asiático teve movimentos expressivos, isso não significa que comprar $RLC durante o dia, no horário de Pequim, vá gerar ganhos no futuro. Quando vocês analisam candles diários dessas moedas, também os dividem por períodos? As altas e quedas acontecem principalmente durante o dia no horário de Pequim ou no meio da noite?