ABRAXAS CAPITAL DETÉM 4 VEZES A EXPOSIÇÃO EM PERPÉTUOS DA WINTERMUTE NA HYPERLIQUID, COM US$ 451 MILHÕES EM POSIÇÕES VENDIDAS — APERTO DE LIQUIDEZ POR INSIDERS?
Os formadores de mercado institucionais estão deixando sinais expressivos de sua presença on-chain e, se você está olhando apenas para o interesse em aberto do varejo, está ignorando a dimensão dessa operação.
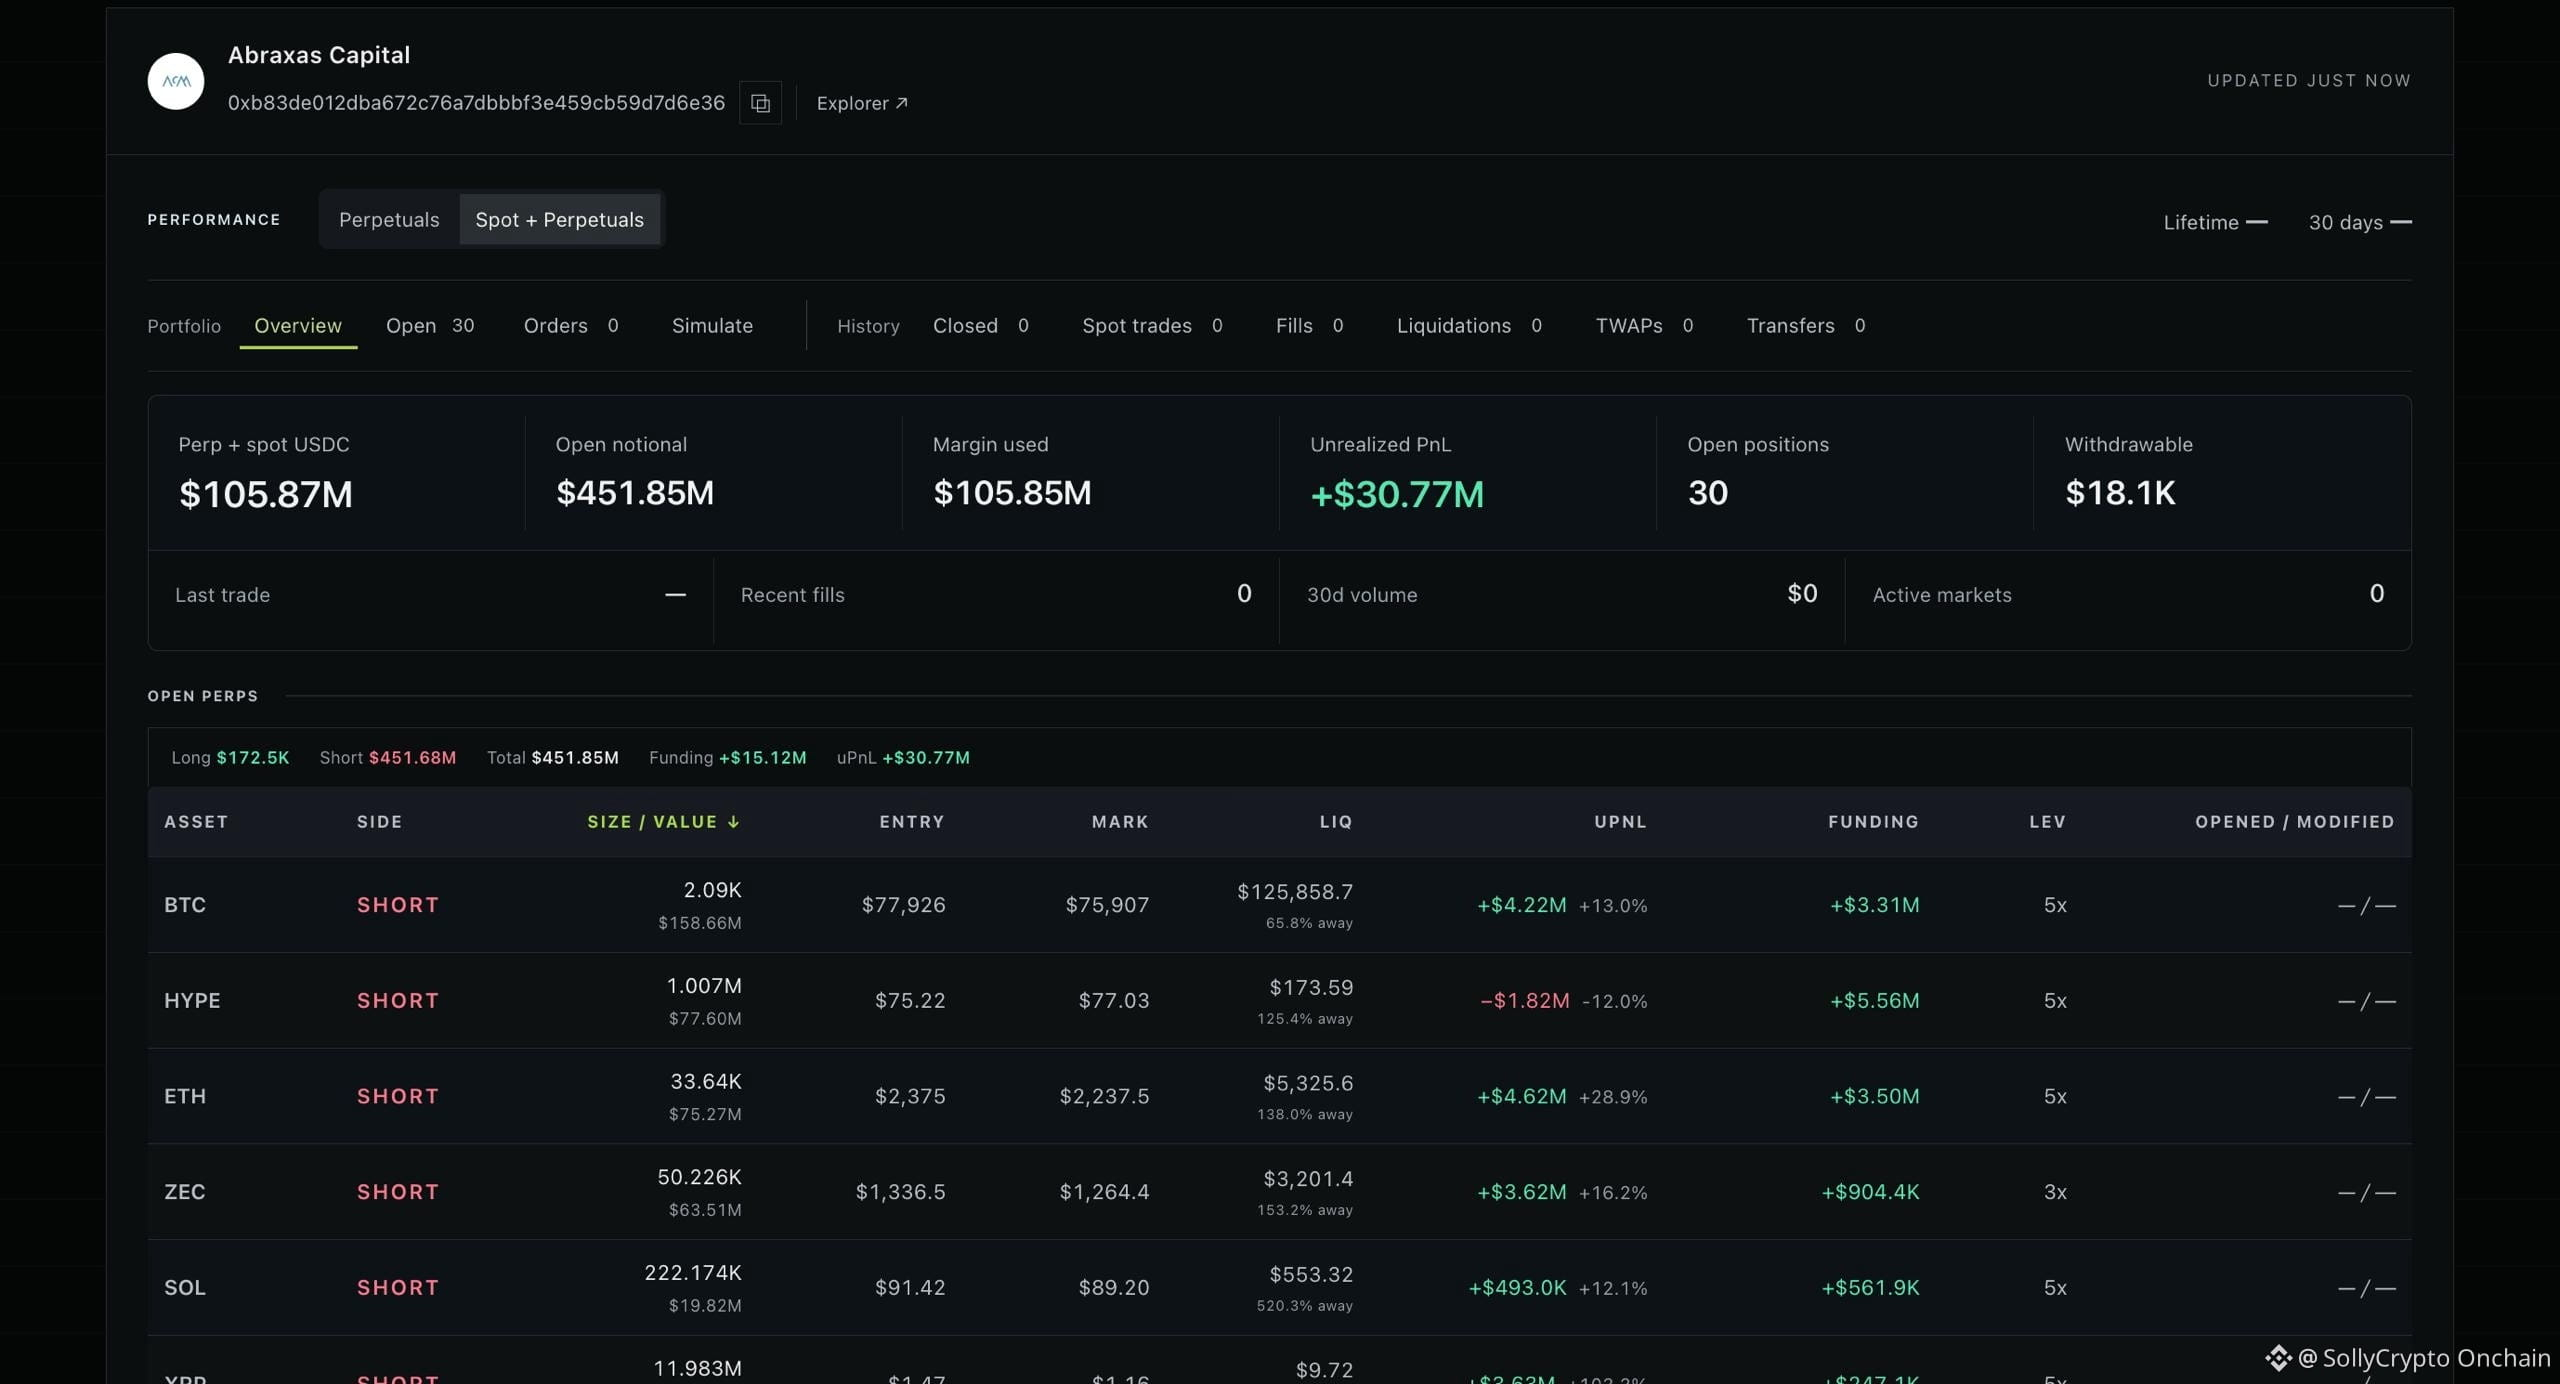
O monitoramento on-chain revela que a gestora de ativos digitais Abraxas Capital detém atualmente impressionantes US$ 451,85 milhões em posições abertas na Hyperliquid — quase quatro vezes a exposição em perpétuos de US$ 107,59 milhões detida pela Wintermute. Ainda mais impressionante, a posição da Abraxas é quase totalmente dominada por contratos vendidos, com uma exposição líquida vendida de US$ 451,68 milhões e um lucro não realizado de +US$ 30,77 milhões. Suas maiores posições vendidas estão concentradas em $BTC (US$ 158,66 milhões), $HYPE (US$ 77,6 milhões), $ETH (US$ 75,27 milhões) e ZEC (US$ 63,51 milhões).
Isso parece uma configuração para uma liquidação desses tokens no curto prazo, mas a estrutura subjacente da operação sugere uma possível armadilha de short squeeze caso a demanda à vista aumente.
Eis a cronologia exata que os analistas estão ignorando por completo: a Abraxas não está simplesmente fazendo uma aposta direcional extremamente baixista, esperando que o mercado despenque a zero. Fundos institucionais desse porte normalmente adotam estratégias de arbitragem neutra em relação ao mercado ou de negociação de base. Eles montam enormes posições vendidas em contratos perpétuos em exchanges descentralizadas como a Hyperliquid para receber taxas de financiamento, enquanto mantêm ativos à vista ou tokens líquidos em staking sob custódia privada ou em mesas de negociação de balcão (OTC).
A revelação estrutural aqui está no que acontece quando o momentum do mercado se volta contra essas enormes posições. Manter mais de US$ 450 milhões em posições vendidas distribuídas por quatro ativos principais significa que qualquer alta agressiva, impulsionada pelo mercado à vista, em BTC ou HYPE força esses fundos a adicionar garantias ou recomprar gradualmente suas posições vendidas para reduzir o risco. Se um aumento repentino no volume de compras eliminar as ordens de venda pendentes, as posições vendidas neutras em relação ao mercado podem rapidamente se transformar em recompras forçadas, alimentando um short squeeze violento em todo o livro de ofertas.
Você acha que a Abraxas continuará acumulando taxas de financiamento das posições vendidas até níveis de suporte mais baixos?
Os formadores de mercado institucionais estão deixando sinais expressivos de sua presença on-chain e, se você está olhando apenas para o interesse em aberto do varejo, está ignorando a dimensão dessa operação.
O monitoramento on-chain revela que a gestora de ativos digitais Abraxas Capital detém atualmente impressionantes US$ 451,85 milhões em posições abertas na Hyperliquid — quase quatro vezes a exposição em perpétuos de US$ 107,59 milhões detida pela Wintermute. Ainda mais impressionante, a posição da Abraxas é quase totalmente dominada por contratos vendidos, com uma exposição líquida vendida de US$ 451,68 milhões e um lucro não realizado de +US$ 30,77 milhões. Suas maiores posições vendidas estão concentradas em $BTC (US$ 158,66 milhões), $HYPE (US$ 77,6 milhões), $ETH (US$ 75,27 milhões) e ZEC (US$ 63,51 milhões).
Isso parece uma configuração para uma liquidação desses tokens no curto prazo, mas a estrutura subjacente da operação sugere uma possível armadilha de short squeeze caso a demanda à vista aumente.
Eis a cronologia exata que os analistas estão ignorando por completo: a Abraxas não está simplesmente fazendo uma aposta direcional extremamente baixista, esperando que o mercado despenque a zero. Fundos institucionais desse porte normalmente adotam estratégias de arbitragem neutra em relação ao mercado ou de negociação de base. Eles montam enormes posições vendidas em contratos perpétuos em exchanges descentralizadas como a Hyperliquid para receber taxas de financiamento, enquanto mantêm ativos à vista ou tokens líquidos em staking sob custódia privada ou em mesas de negociação de balcão (OTC).
A revelação estrutural aqui está no que acontece quando o momentum do mercado se volta contra essas enormes posições. Manter mais de US$ 450 milhões em posições vendidas distribuídas por quatro ativos principais significa que qualquer alta agressiva, impulsionada pelo mercado à vista, em BTC ou HYPE força esses fundos a adicionar garantias ou recomprar gradualmente suas posições vendidas para reduzir o risco. Se um aumento repentino no volume de compras eliminar as ordens de venda pendentes, as posições vendidas neutras em relação ao mercado podem rapidamente se transformar em recompras forçadas, alimentando um short squeeze violento em todo o livro de ofertas.
Você acha que a Abraxas continuará acumulando taxas de financiamento das posições vendidas até níveis de suporte mais baixos?