
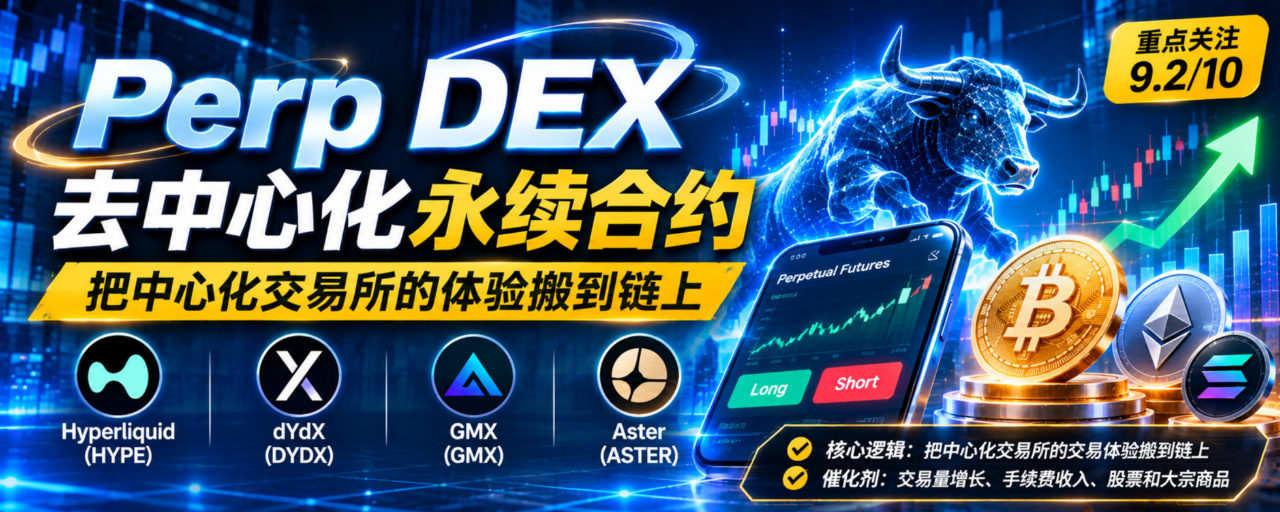
Pessoal, hoje vamos falar de um segmento com um modelo de negócios muito sólido: Perp DEX, exchanges descentralizadas de contratos perpétuos.
Ao contrário de muitos segmentos cuja valorização depende de histórias distantes, o Perp DEX já provou seu valor na prática: há traders de verdade, receita com taxas e competição por liquidez. Todas as ações dos usuários e os dados das transações podem ser consultados na blockchain. A proposta é fazer uma coisa: levar para a blockchain a experiência fluida de negociação de contratos que temos em exchanges centralizadas como Binance e OKX. Ao mesmo tempo, preservar a principal vantagem do DeFi: os ativos ficam na sua própria carteira, sem precisar entregá-los à custódia da plataforma; a liquidação é feita inteiramente por contratos inteligentes, de forma pública e transparente.
E o potencial vai muito além de negociar BTC e ETH. Se esse modelo der certo, no futuro será possível negociar ativos tradicionais como ações americanas, ouro, petróleo e moedas estrangeiras, ajustando as posições on-chain mesmo nos fins de semana e feriados, quando os mercados tradicionais estão fechados. Hoje vamos analisar quatro dos principais projetos: Hyperliquid (HYPE), dYdX (DYDX), GMX (GMX) e Aster (ASTER). Não vamos comparar apenas quem consegue disparar o volume de negociações no curto prazo. O foco está nos modelos subjacentes, nas fontes de receita, nas vantagens, na capacidade de o token capturar valor e nos riscos escondidos.
Vamos começar pelo básico, porque muitos recém-chegados ainda não sabem ao certo o que são contratos perpétuos. Um contrato perpétuo é um derivativo alavancado sem data de vencimento. Se você acredita que o preço vai subir, abre uma posição comprada; se acredita que vai cair, abre uma posição vendida. Com uma pequena margem, você pode controlar uma posição muito maior. Um exemplo simples: o BTC está cotado a US$ 100 mil e você acredita que vai subir. Com uma margem de 1.000 U, abre uma posição comprada com alavancagem de 10x, equivalente a uma posição nominal de 10 mil U. Se o preço subir 5%, você ganha 500 U; se cair 5%, perde 500 U. Isso sem contar taxas, taxa de financiamento, slippage e perdas decorrentes da liquidação forçada.
Como não há vencimento nem liquidação final, a taxa de financiamento ajuda a manter o preço do contrato próximo ao preço à vista. Quando há muitos compradores, eles pagam aos vendedores; quando há muitos vendedores, acontece o contrário: os vendedores pagam aos compradores. Esse mecanismo é a base dos contratos perpétuos.
Muita gente pergunta: qual é a diferença entre uma CEX e uma Perp DEX? Em uma CEX, você deposita suas criptomoedas, deixa os ativos sob custódia da plataforma e ela cruza as ordens internamente; todos os dados dependem do que a própria plataforma divulga. Em uma Perp DEX, os ativos ficam na sua carteira ou em um contrato inteligente. As ordens são cruzadas em um livro de ofertas on-chain ou por meio de um pool de liquidez, e todas as transações ficam registradas na blockchain e podem ser verificadas.
Mas há um ponto muito importante: a descentralização, por si só, não é uma garantia de segurança. Quem negocia contratos sempre prioriza execução rápida, taxas baixas, profundidade suficiente no livro de ofertas, pouco slippage, liquidações sem problemas e alta eficiência no uso do capital. Se uma DEX é lenta, tem slippage enorme e pouca profundidade, os traders não ficarão nela, por mais descentralizada que seja. A descentralização é um diferencial, não a principal vantagem competitiva.
Por que digo que as Perp DEXs são uma infraestrutura essencial do mercado cripto? A demanda por contratos perpétuos existe tanto em mercados de alta quanto de baixa. Eles não servem apenas para especular sobre a direção dos preços: grandes detentores de ativos à vista podem abrir posições vendidas para se proteger de quedas; traders de arbitragem buscam diferenças de preço entre o mercado à vista e o de contratos; formadores de mercado fornecem liquidez e ganham com o spread; e traders usam alavancagem para ajustar sua exposição ao risco com flexibilidade. Ao contrário de muitas narrativas, que deixam de atrair interesse assim que o mercado esfria, a demanda estrutural por contratos é relativamente constante. Enquanto houver volatilidade, haverá pessoas se protegendo, fazendo arbitragem e negociando, gerando taxas continuamente.
I. Uma Perp DEX completa é formada por estes seis módulos
Não é apenas uma simples interface de negociação na web, mas um sistema financeiro cujos componentes estão todos interligados: primeira camada, mecanismo de negociação: recebe ordens, cruza operações e gerencia posições. Há dois modelos principais: o livro de ofertas, em que compradores e vendedores enviam ordens que são cruzadas entre si; e o modelo AMM de pool de liquidez, em que os traders negociam diretamente contra o pool. Segunda camada, liquidez: determina se uma ordem grande vai movimentar o mercado e qual será o slippage. Quanto maior a profundidade, mais facilmente são executadas as negociações de grande porte. Terceira camada, oráculo: fornece os preços. Os contratos perpétuos dependem muito dos preços; se o oráculo falhar ou for manipulado, podem ocorrer liquidações desordenadas e até dívidas incobráveis para o protocolo. Quarta camada, sistema de margem e liquidação: calcula em tempo real se sua margem é suficiente e, ao atingir o limite de risco, reduz automaticamente a posição ou liquida-a à força para evitar que as perdas se agravem. Quinta camada, gestão de risco: limites de alavancagem, limites de posição, proteções para a taxa de financiamento e fundo de seguro servem para resistir a eventos extremos e inesperados do mercado. Sexta camada, token e distribuição de receita: depois que a plataforma arrecada taxas, como o dinheiro é distribuído? É usado para recomprar tokens, recompensar usuários que fazem staking, remunerar LPs, subsidiar o ecossistema ou manter reservas para o protocolo? É nessa camada que muita gente cai em armadilhas: um salto no volume não significa que o token necessariamente vai subir; taxas elevadas também não significam que os detentores receberão parte do dinheiro.
II. Vamos falar em detalhes sobre quatro projetos essenciais
1. Hyperliquid (HYPE) — referência em livros de ofertas on-chain, avançando para se tornar uma plataforma de derivativos de múltiplos ativos
A Hyperliquid é, sem dúvida, um dos projetos do setor que mais vale a pena estudar a fundo. Ela criou sua própria blockchain, dividida em HyperCore e HyperEVM. A HyperCore cuida do cruzamento de ordens à vista e de contratos perpétuos, usando um livro de ofertas nativo on-chain. Assim como em uma CEX, oferece ordens limitadas e a mercado; os formadores de mercado podem colocar ordens de compra e venda normalmente, e traders profissionais conseguem começar a usar a plataforma com facilidade. A HyperEVM é compatível com EVM, permitindo que desenvolvedores criem vários tipos de aplicativos relacionados a negociação e liquidez.
A iniciativa mais importante é a proposta HIP-3: terceiros que atendam aos requisitos podem fazer staking de 500 mil HYPE e lançar seus próprios mercados perpétuos na Hyperliquid. Isso significa muito mais do que adicionar alguns pares de negociação de criptoativos. No futuro, terceiros poderão lançar contratos de ouro, prata, índices de ações e ações americanas. A Hyperliquid deixará de ser apenas uma DEX para negociar criptomoedas e poderá se tornar, gradualmente, uma infraestrutura aberta para derivativos.
De onde vem o valor do HYPE: os mercados precisam de HYPE em staking para serem implantados; há staking para validar a rede; as taxas do protocolo financiam recompras; e a expansão do ecossistema gera demanda contínua pelo token. Atenção: algumas instituições estimaram a receita mensal do projeto, mas é essencial distinguir três coisas: receita do protocolo, valor das recompras e desbloqueio de tokens. Receita alta não significa que a demanda por recompras será necessariamente sustentável.
Também é preciso considerar os riscos: o volume de negociações oscila muito com os ciclos de alta e baixa; a profundidade do livro de ofertas depende de manter os formadores de mercado; a qualidade dos oráculos varia entre os novos mercados lançados por terceiros; e desbloqueios e inflação do token podem diluir a demanda compradora gerada pelas recompras. Na minha opinião, o principal ponto de interesse da Hyperliquid não é o volume de negociações no curto prazo, mas se ela conseguirá realmente se tornar a infraestrutura subjacente para derivativos de múltiplos ativos on-chain.
2. dYdX (DYDX) — uma veterana entre as DEXs profissionais de contratos, referência em blockchain de aplicação independente
A dYdX é uma das pioneiras do setor de Perp DEXs e ganhou notoriedade entre traders profissionais muito cedo. Mais tarde, deixou de operar sobre uma blockchain pública de terceiros e passou a construir sua própria blockchain de aplicação independente, baseada no Cosmos SDK. As vantagens são claras: toda a blockchain é projetada em torno da negociação de derivativos; ela controla o cruzamento de ordens, a gestão de risco e as regras de margem, sem depender do desempenho ou das taxas de gas de uma blockchain de uso geral. É uma opção atraente para instituições e traders quantitativos, com APIs e um ecossistema de estratégias bem desenvolvidos.
A equipe já divulgou que 75% da receita líquida do protocolo seriam destinados à recompra de DYDX. Mas é preciso manter a calma: anunciar uma regra de recompra é uma coisa; implementá-la de forma estável e comprar tokens continuamente com dinheiro de verdade é outra. Hoje, a pressão é significativa: Hyperliquid e Aster disputam usuários e formadores de mercado. Traders profissionais são extremamente sensíveis ao slippage e à velocidade de execução, e uma marca conhecida não garante vitória. A oportunidade está em manter as instituições e os traders profissionais; o maior desafio é preservar a liquidez e a vantagem nos custos de negociação em meio à concorrência acirrada.
3. GMX (GMX) — modelo de pool de liquidez, em que LPs e traders ficam em lados opostos
A GMX é completamente diferente das duas plataformas anteriores, que usam livros de ofertas: ela opera com pools de liquidez. Em termos simples: os usuários depositam ativos no pool como LPs e ganham taxas; os traders abrem posições compradas ou vendidas diretamente contra o pool, sem esperar que uma contraparte envie uma ordem. Os traders pagam taxas de abertura e fechamento e taxas de financiamento. Os lucros são pagos pelo pool; os LPs recebem taxas, mas também assumem o risco de perdas quando os traders lucram. Esse modelo é fácil de usar e, no início, tornou-se um fenômeno no ecossistema Arbitrum. Agora também está se expandindo para várias blockchains.
Muita gente entrou esperando ganhar uma parte das taxas ao fazer staking de GMX, mas há uma armadilha importante: o mecanismo de recompra de taxas pode ser pausado. Não podemos simplesmente calcular “taxas totais × proporção” e tratar o resultado como um retorno garantido para os detentores de tokens. É essencial verificar os registros reais de recompra on-chain e os retornos efetivos do staking.
A vantagem do modelo de pool é o bom controle do slippage, o que o torna adequado para usuários nativos de DeFi. No longo prazo, porém, os livros de ofertas oferecem uma experiência cada vez melhor, enquanto a eficiência de capital e os desafios de gestão de risco dos pools de liquidez tendem a aumentar.
4. Aster (ASTER) — nova promessa em ascensão, com foco em negociação de múltiplos ativos em uma única plataforma
A Aster é um novo projeto do setor que merece atenção nesta rodada. Sua proposta é oferecer uma experiência completa em um só lugar: contratos perpétuos de cripto, negociação à vista, ativos cross-chain, ações americanas, câmbio, commodities e até negociações privadas e produtos financeiros com margem. Também planeja lançar sua própria Aster Chain. A ideia é evitar que os usuários precisem alternar entre blockchains e plataformas, permitindo que façam todas as negociações em uma única conta. Em relação à tokenomics, já propôs destinar até 80% das taxas diárias à recompra e também alterou o cronograma de desbloqueio, reduzindo parte da liberação linear e direcionando-a para recompensas de staking.
Mas precisamos aprender a filtrar o que pode ser inflado: nos estágios iniciais, o volume de muitas DEXs é impulsionado pela mineração de negociações e por subsídios de comissão. Quando os incentivos acabarem, o verdadeiro teste será saber se os usuários reais permanecerão e continuarão pagando. Os contratos de múltiplos ativos também trazem uma série de complicações: os ativos tradicionais têm horários de negociação e gaps de preço, as regras de oráculos e liquidação são mais complexas e os riscos regulatórios são maiores.
Em resumo, veja a diferença entre as propostas dos quatro projetos:
Hyperliquid: blockchain dedicada + livro de ofertas; compete em execução, liquidez e ecossistema de mercado aberto. Acompanhe de perto a implementação de múltiplos ativos do HIP-3 e as recompras de HYPE.
dYdX: blockchain independente baseada em Cosmos + livro de ofertas; infraestrutura profissional e veterana. Acompanhe a adesão de instituições e se conseguirá manter sua participação de mercado.
GMX: modelo de pool de liquidez. Acompanhe os riscos de exposição dos LPs, a eficiência de capital e a implementação da distribuição de taxas.
Aster: produto novo, completo e de múltiplos ativos. Diferencie volume artificial de negociações reais e observe a retenção de usuários.
III. O setor está prestes a explodir: veja estes três catalisadores
Catalisador 1: aumento contínuo do volume real de negociações perpétuas on-chain. O setor de contratos está naturalmente ligado ao volume de negociações: sem operações, não há taxas. Mas não se prendam apenas ao TVL e a números de volume que disparam. Muitos desses volumes vêm de incentivos de mineração, robôs de arbitragem e operações de curto prazo para gerar volume artificialmente, sem sustentabilidade. Uma combinação de métricas realmente confiável é: volume de negociações + OI (open interest) + receita de taxas + traders ativos únicos + retenção de usuários. O OI representa a exposição ao risco que permanece no mercado e é mais relevante do que picos pontuais no volume diário.
Catalisador 2: viabilizar contratos perpétuos on-chain sobre ações e commodities. Essa é a maior oportunidade de crescimento incremental para as Perp DEXs. Antes, os contratos on-chain eram apenas de criptoativos, limitando o público aos traders do mercado cripto. Se for possível negociar ouro, petróleo, índices de ações e índices do mercado americano on-chain de forma estável, será possível alcançar um grande número de participantes do mercado financeiro tradicional. Imagine que as bolsas americanas estejam fechadas no fim de semana e você queira proteger sua carteira contra riscos: pode abrir uma posição vendida em ouro ou em índices diretamente on-chain e ajustar suas posições a qualquer hora, 24 horas por dia, 7 dias por semana. Mas é importante lembrar: esses contratos são apenas derivativos que acompanham os preços; você não está comprando ações nem ouro físico. Além disso, há muitos desafios relacionados a oráculos, gaps de preço e regulamentação.
Catalisador 3: conectar RWA e derivativos on-chain. RWA significa colocar ativos do mundo real na blockchain; as Perp DEXs são os mercados onde esses ativos tokenizados podem ser negociados e usados para proteção contra riscos. O fluxo completo é: tokenização de ativos reais on-chain → negociação à vista on-chain → lançamento de contratos perpétuos → usuários abrem posições compradas e vendidas e protegem-se contra riscos. Quando isso acontecer, as Perp DEXs deixarão de ser apenas ferramentas de negociação do mercado cripto e se tornarão infraestrutura de gestão de risco para todo o sistema financeiro aberto on-chain.
IV. Os riscos escondidos do setor: não os esqueça
Forte exposição aos ciclos: no mercado de alta, há uma euforia de alavancagem e o volume dispara; no mercado de baixa, a atividade esfria e a receita de taxas pode cair pela metade. Não é um negócio de proteção contra ciclos de alta e baixa.
Concorrência acirrada reduz as margens: todos oferecem grandes descontos nas taxas e distribuem tokens para atrair usuários. O volume cresce, mas a receita líquida da plataforma não acompanha.
Oráculos + eventos extremos de liquidação: contratos são muito vulneráveis a preços incorretos. Em condições extremas, a liquidez pode secar e as liquidações podem travar, gerando dívidas incobráveis para o protocolo.
O alto risco inerente à alavancagem: os contratos perpétuos já vêm com alavancagem, então pequenas oscilações podem liquidar a posição. É muito fácil para investidores comuns sofrerem grandes perdas.
Limites regulatórios: as regras para derivativos de ações americanas e commodities variam muito de uma região para outra. O lançamento de um produto não significa que todos possam participar legalmente.
A armadilha mais difícil de perceber: a plataforma ganha dinheiro, mas o token não. As taxas são usadas para subsidiar formadores de mercado e operações; o token não tem mecanismos de consumo obrigatórios e as recompras são irregulares. A plataforma prospera, mas não há pressão compradora que sustente o token.
V. Uma lista de métricas para acompanhar o setor: seis indicadores essenciais
Volume de negociações perpétuas (alto): mede a atividade
OI (open interest) (muito alto): indica se o capital está realmente comprometido
Receita líquida de taxas (muito alta): indica se o negócio pode ser lucrativo
Traders ativos únicos (alto): exclui o volume artificial gerado por robôs
Custo de incentivos e subsídios (alto): ajuda a distinguir crescimento impulsionado por incentivos de demanda real
Recompras de tokens e emissão líquida (muito alta): mostra se os lucros chegam aos detentores de tokens
Eu também gosto de acompanhar uma proporção: receita líquida do protocolo ÷ volume de negociações perpétuas. Com o mesmo volume de 100 bilhões, um protocolo pode arrecadar 10 milhões em taxas e outro apenas 3 milhões: a diferença na capacidade de gerar lucro é enorme. Mas taxas altas demais podem levar os traders a outras plataformas, então é preciso avaliar esse equilíbrio.
VI. Prioridades de pesquisa (apenas uma ordem de pesquisa, não uma recomendação de compra!)
Hyperliquid (HYPE) — prioridade de pesquisa: tem a base de infraestrutura mais forte, e o mercado aberto de múltiplos ativos é a principal narrativa. Acompanhe de perto a implementação do HIP-3, as recompras e as mudanças na oferta do token.
Aster (ASTER) — acompanhar de perto: a experiência de negociação de múltiplos ativos tem grande potencial. O ponto central é separar o volume artificial gerado por incentivos e comprovar a existência de usuários reais e receitas recorrentes.
dYdX (DYDX) — acompanhar continuamente: tem uma infraestrutura profissional consolidada, mas precisa provar que consegue manter sua participação de mercado diante dos novos concorrentes.
GMX (GMX) — acompanhar continuamente: seu modelo de pool de liquidez é singular. Observe continuamente os riscos dos LPs, a eficiência de capital e a implementação da distribuição de taxas.
Para concluir, vou compartilhar minha principal visão
O valor de longo prazo das Perp DEXs vem de três mudanças: primeiro, liberdade de escolha para negociar: sem depender de uma única plataforma centralizada, com ativos sob custódia própria e negociações de derivativos feitas on-chain; segundo, expansão dos ativos negociáveis: de cripto para ativos tradicionais como ouro, petróleo, índices de ações e ações americanas; terceiro, evolução de função: de um aplicativo de negociação para uma infraestrutura básica de negociação financeira on-chain, conectada aos sistemas de gestão de risco de RWA e DeFi.
Não confie cegamente nos rankings de volume de curto prazo. Para uma Perp DEX sobreviver a longo prazo e criar valor para quem detém seu token, ela precisa reunir: demanda real e estável por negociações, liquidez suficientemente profunda, receita de taxas sustentável, um sistema robusto de gestão de risco e liquidações e um mecanismo claro de captura de valor pelo token.
Em uma frase fácil de lembrar: o volume de negociações determina o tamanho do mercado; as taxas mostram se o negócio dá lucro; a tokenomics determina se os lucros chegam até nós, detentores de tokens.
⚠️Aviso de isenção de responsabilidade: este artigo é um conteúdo educativo sobre o setor e não constitui recomendação de negociação ou investimento. Os contratos perpétuos envolvem alavancagem elevada e riscos muito altos. O setor também apresenta riscos tecnológicos, relacionados a oráculos, regulamentação e desbloqueio de tokens. Tenha cautela e controle o tamanho das posições.
Aviso: o conteúdo acima é apenas minha interpretação pessoal do setor e não constitui recomendação de investimento.
Se você também se interessa por negociações, deixe um comentário ou entre no chat para conversarmos, aprendermos e crescermos juntos.
