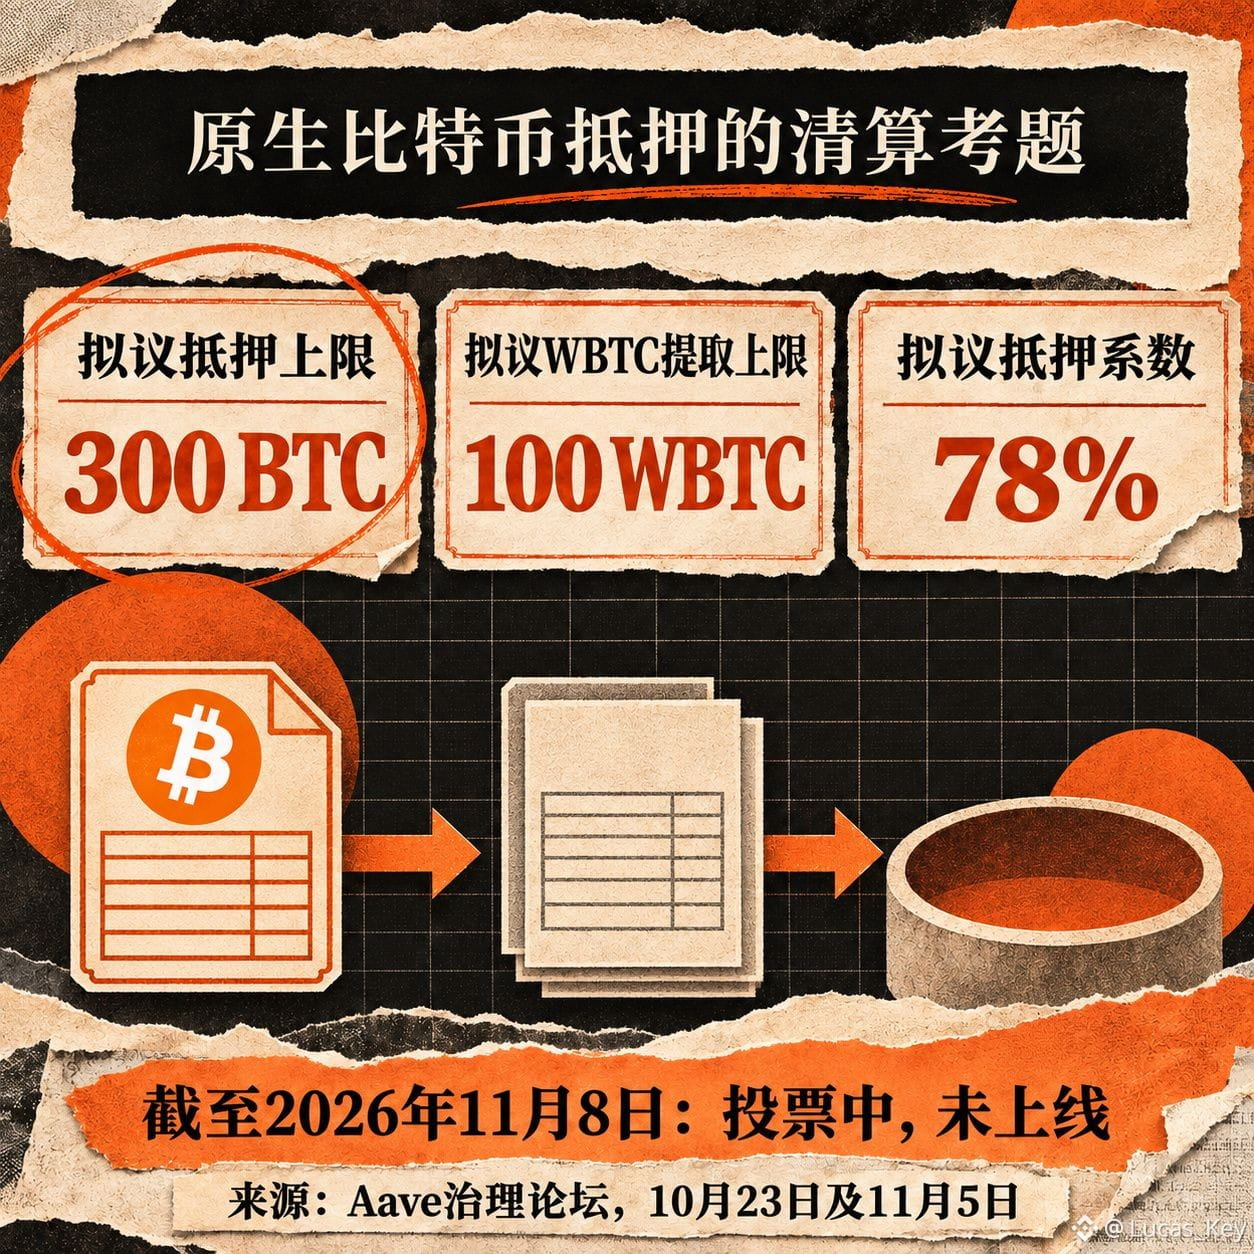
$BTC entrar no sistema de colaterais da Aave V4 depende de uma questão controversa: se as liquidações podem ser concluídas sem problemas. A proposta ARFC relacionada da Aave DAO está em votação; até 8 de novembro, no horário de Pequim, a proposta ainda não havia sido lançada, portanto os parâmetros propostos não devem ser tratados como limites de crédito já disponíveis.
Os argumentos dos apoiadores são concretos: o BTC fica bloqueado em uma saída Taproot na blockchain do Bitcoin, enquanto a Aave V4 na $ETH usa tokens contábeis restritos para registrar os direitos sobre o colateral. Assim, os tomadores não precisam entregar primeiro seus BTC a um custodiante ou a uma ponte entre blockchains. A LlamaRisk recomendou um limite inicial de 300 BTC para a inclusão de BTC nativo como colateral e um fator de colateral de 78%. Isso acrescentaria um novo tipo de colateral ao mercado de empréstimos sob a governança da $AAVE e também criaria uma potencial fonte de receita para o protocolo.
As dúvidas se concentram na profundidade de liquidez disponível para absorver a oferta durante uma forte queda do mercado. O resgate de BTC nativo é liquidado na blockchain do Bitcoin e pode levar vários dias; por isso, a proposta permite que liquidadores sem permissão obtenham primeiro WBTC do módulo de conversão, enquanto arbitradores assumem as posições de colateral e concluem o resgate. O limite proposto para saques de WBTC é de 100 WBTC. Esse limite e o limite de colateral de 300 BTC são medidas diferentes e não podem ser subtraídos diretamente para calcular um déficit; também existe uma via de liquidação por resgate direto. Mas, se não houver arbitradores ou a liquidez do mercado secundário for insuficiente, a diferença no tempo de liquidação ainda pode se transformar em uma pressão real sobre a liquidez.
Minha maior preocupação é a auditoria final, as configurações de permissões após a implantação na blockchain e a profundidade efetiva do módulo de conversão em cenários de estresse. A aprovação da votação é apenas uma etapa da governança e não significa que essas condições já tenham sido atendidas. Fontes: avaliação de risco de 23 de outubro e atualização da votação de 5 de novembro no fórum de governança da Aave. Ativos cripto e liquidações de empréstimos envolvem riscos elevados; este artigo não constitui recomendação de investimento.
Os argumentos dos apoiadores são concretos: o BTC fica bloqueado em uma saída Taproot na blockchain do Bitcoin, enquanto a Aave V4 na $ETH usa tokens contábeis restritos para registrar os direitos sobre o colateral. Assim, os tomadores não precisam entregar primeiro seus BTC a um custodiante ou a uma ponte entre blockchains. A LlamaRisk recomendou um limite inicial de 300 BTC para a inclusão de BTC nativo como colateral e um fator de colateral de 78%. Isso acrescentaria um novo tipo de colateral ao mercado de empréstimos sob a governança da $AAVE e também criaria uma potencial fonte de receita para o protocolo.
As dúvidas se concentram na profundidade de liquidez disponível para absorver a oferta durante uma forte queda do mercado. O resgate de BTC nativo é liquidado na blockchain do Bitcoin e pode levar vários dias; por isso, a proposta permite que liquidadores sem permissão obtenham primeiro WBTC do módulo de conversão, enquanto arbitradores assumem as posições de colateral e concluem o resgate. O limite proposto para saques de WBTC é de 100 WBTC. Esse limite e o limite de colateral de 300 BTC são medidas diferentes e não podem ser subtraídos diretamente para calcular um déficit; também existe uma via de liquidação por resgate direto. Mas, se não houver arbitradores ou a liquidez do mercado secundário for insuficiente, a diferença no tempo de liquidação ainda pode se transformar em uma pressão real sobre a liquidez.
Minha maior preocupação é a auditoria final, as configurações de permissões após a implantação na blockchain e a profundidade efetiva do módulo de conversão em cenários de estresse. A aprovação da votação é apenas uma etapa da governança e não significa que essas condições já tenham sido atendidas. Fontes: avaliação de risco de 23 de outubro e atualização da votação de 5 de novembro no fórum de governança da Aave. Ativos cripto e liquidações de empréstimos envolvem riscos elevados; este artigo não constitui recomendação de investimento.