
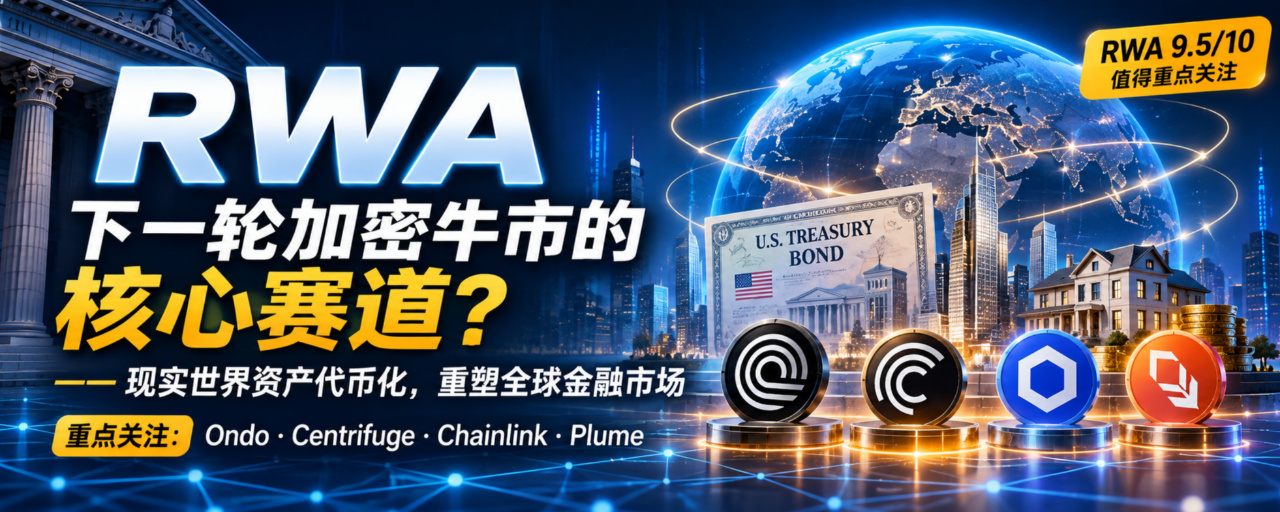
RWA: a infraestrutura básica do próximo mercado de alta? Trazendo trilhões de dólares em ativos tradicionais para a blockchain: vamos falar da lógica por trás de Ondo, CFG, LINK e Plume
Pessoal, vamos relembrar as grandes narrativas que se alternaram no universo cripto ao longo dos anos. O ritmo parece bem claro, não é? Em 2017, ICOs e blockchains públicas floresceram; em 2020, o DeFi Summer impulsionou os empréstimos on-chain e a mineração de liquidez; em 2021, NFTs, GameFi e metaverso dominaram as manchetes; em 2023 --2024, todos voltaram os olhos para IA, moedas meme e a euforia dos ETFs de BTC à vista. Nos últimos dois anos, porém, uma tendência que cada vez mais gente começou a estudar a sério foi ganhando espaço: o setor financeiro institucional, as stablecoins e o tema de hoje, a tokenização de ativos do mundo real (RWA).
Muitas narrativas antigas começaram do zero no universo da blockchain, criando novos ativos e novas formas de uso. RWA é diferente: não pretende criar algo do nada, mas conectar à blockchain os enormes volumes de ativos financeiros que já existem no mundo real. Títulos do Tesouro, fundos, ações, crédito privado, imóveis e ouro — todos podem se tornar tokens on-chain. Se esse caminho der certo, a blockchain deixará de ser apenas um espaço para especular com criptomoedas e negociar contratos, e passará gradualmente a fazer parte do sistema financeiro tradicional. É por isso que cada vez mais traders institucionais consideram RWA um dos setores de infraestrutura mais promissores para a próxima alta do mercado. Hoje, vamos explicar tudo com clareza, sem encher o texto de termos obscuros.
I. Afinal, o que é RWA? Por que atrai tanto capital?
RWA significa Real World Assets, ou ativos do mundo real. Em poucas palavras: com base em um quadro jurídico em conformidade e no apoio de custodiantes profissionais, contratos inteligentes vinculam à blockchain os direitos associados a ativos do mundo real.
Aqui vai um exemplo fácil de entender. Quando queremos comprar um fundo de títulos do Tesouro de curto prazo dos EUA, o processo costuma ser longo: procurar uma corretora, passar pela gestora do fundo e pelo custodiante, e depois pelo sistema tradicional de liquidação. São muitas etapas e as barreiras de entrada também são altas. No modelo de RWA, o processo fica assim: uma instituição detém o ativo real subjacente → estrutura os direitos em conformidade → emite tokens por meio de contratos inteligentes → investidores qualificados compram → as participações e transferências são registradas on-chain → os usuários recebem rendimentos e solicitam resgates de acordo com as regras.
Há uma armadilha muito importante que muitos iniciantes não percebem à primeira vista: receber um token ≠ possuir diretamente o ativo subjacente. O token pode representar uma participação em um fundo, direito a rendimentos ou um crédito — ou seja, apenas um direito econômico. Os direitos específicos dependem dos documentos de emissão, das leis locais e dos termos de custódia. Essa também é a diferença mais fundamental entre RWA e moedas meme: as moedas meme contam histórias baseadas em emoções; para RWA se sustentar, é preciso contar com ativos reais, proteção jurídica e operação contínua. Se faltar qualquer um desses elementos, é fácil dar errado.
Reuni cinco fundamentos que explicam por que RWA pode continuar avançando e por que as instituições estão dispostas a entrar nesse mercado. Primeiro, o mercado financeiro tradicional é gigantesco, difícil até de imaginar. Comparado às ações dos EUA, aos títulos do Tesouro, ao mercado imobiliário global e ao crédito, o mercado cripto é apenas um pequeno lago. RWA não precisa criar uma nova demanda; basta trazer para a blockchain a enorme quantidade de ativos que já existe. Investidores tradicionais podem acessar produtos on-chain, os participantes do mercado cripto podem obter rendimentos relativamente estáveis com ativos como títulos do Tesouro, e a DeFi ganha muito mais opções de garantias de qualidade. É uma conexão nos dois sentidos.
Segundo, os títulos do Tesouro dos EUA são a melhor porta de entrada para RWA. São padronizados, pagam juros estáveis, têm boa liquidez e são reconhecidos globalmente como um ativo fundamental em dólares. Antes, a maior parte dos rendimentos que obtínhamos na DeFi vinha de subsídios em tokens oferecidos por projetos e recompensas de mineração — rendimentos artificiais que podiam desaparecer de uma hora para outra. Com a chegada dos títulos do Tesouro tokenizados, é possível obter rendimentos estáveis provenientes do fluxo de caixa real da dívida pública, transformando diretamente a estrutura de rendimentos da DeFi.
Terceiro, as stablecoins já abriram caminho para RWA. USDT e USDC já provaram que as pessoas estão dispostas a manter e transferir dólares na blockchain. As stablecoins resolvem o problema de “ter dinheiro on-chain”; RWA resolve o problema de “em que ativos legítimos esse dinheiro pode ser investido para gerar rendimentos”; e a DeFi oferece instrumentos financeiros como empréstimos e garantias. Stablecoins + RWA + DeFi: juntas, elas formam um novo ecossistema financeiro on-chain.
Quarto, as instituições financeiras tradicionais realmente estão entrando no mercado. Não são pequenas empresas tentando aproveitar uma moda: gestoras de ativos, prestadores de serviços de custódia e corretoras estão pesquisando a tokenização. As instituições não precisam apenas de um contrato para emitir tokens; é indispensável contar com uma estrutura completa de conformidade, KYC, custódia, avaliação, gestão de riscos e soluções entre blockchains. Isso significa que as oportunidades não se limitam às plataformas que emitem ativos: toda a infraestrutura da cadeia de valor tem potencial.
Quinto, a verdadeira história está nas garantias. Os ativos tokenizados não servem apenas para comprar e manter em carteira, recebendo juros. Se as regras de conformidade permitirem, títulos do Tesouro tokenizados poderão ser usados como garantia na DeFi, para obter empréstimos, gerir capital e montar portfólios. Quando os ativos puderem ser combinados livremente e reutilizados, RWA finalmente se tornará uma infraestrutura financeira, e não apenas um produto de investimento.
II. Onde estão as oportunidades ao longo de toda a cadeia de valor de RWA?
Não se limite a observar o tamanho dos ativos emitidos por cada projeto quando ouvir falar de RWA. Vamos dividir a cadeia e ver como as funções variam em cada etapa:
Emissão de ativos: transforma ativos tradicionais em tokens. Um exemplo é a Ondo
Gestão de ativos: administra pools de ativos e produtos de crédito. Um exemplo é a Centrifuge
Oráculos e interoperabilidade entre blockchains: fornecimento de dados e transmissão de informações entre blockchains. Chainlink
Blockchain dedicada a RWA: adaptada especialmente à distribuição de ativos em conformidade. Plume
Camada de aplicações on-chain: empréstimos e protocolos de rendimento, como Aave, Morpho e Pendle
Um ponto fundamental: os vencedores de longo prazo no setor de RWA talvez não sejam os projetos que emitirem mais ativos. Os participantes que controlam a infraestrutura de dados, interoperabilidade entre blockchains, conformidade e circulação de ativos têm mais chances de aproveitar os benefícios por muito tempo. A seguir, vamos falar dos quatro projetos mais comentados, explicar o posicionamento de cada um e apontar os aspectos que exigem cautela.
Ondo Finance (ONDO): pioneira em produtos financeiros tokenizados
Atualmente, a Ondo é um dos projetos mais populares do setor de RWA. Seu foco é levar produtos financeiros tradicionais, como títulos do Tesouro dos EUA, ETFs e ações, para a blockchain. Os produtos mais conhecidos são OUSG, USDY e ETFs de ações tokenizados. Suas vantagens são concretas: não fica apenas na promessa, seus produtos estão sendo lançados; trabalha com prestadores tradicionais de serviços financeiros renomados, como a Broadridge, para abrir canais institucionais; e também distribui seus produtos em várias blockchains, permitindo que os ativos tokenizados cheguem a diferentes ecossistemas. Segundo os dados divulgados em seu site oficial, o TVL é de cerca de US$ 1,33 bilhão, com centenas de milhares de detentores. É claro que esses números mudam com o tempo.
Mas é importante entender uma coisa: o crescimento dos negócios da Ondo não significa que o preço do token ONDO necessariamente vai subir. Ao analisá-la, acompanhe estes pontos: quais direitos de governança o token oferece, o ritmo dos desbloqueios, de onde vem a receita, se os lucros podem ser distribuídos aos detentores do token e se o crescimento dos ativos gera demanda real pelo token. Na minha opinião, a Ondo é um projeto que merece acompanhamento contínuo na área de emissão e distribuição de ativos, mas não deve ser tratada simplesmente como um investimento de retorno garantido.
Centrifuge (CFG): uma ponte entre o crédito do mundo real e a DeFi
Se a Ondo se concentra em produtos consolidados, como títulos padronizados do Tesouro, o principal foco da Centrifuge é o crédito privado e os pools de ativos estruturados. A ideia é conectar os ativos de crédito do mundo real aos mercados de capital on-chain. Ela usa uma arquitetura Hub-Spoke: o Hub central administra a avaliação, a contabilidade e os resgates, enquanto cada Spoke emite ativos em uma blockchain diferente, com compatibilidade com os padrões de tokens de vault mais populares atualmente. A plataforma já foi implantada em mais de dez blockchains, tokenizou mais de US$ 3,5 bilhões em ativos e trabalha com diversas gestoras de ativos e instituições de índices renomadas.
O crédito privado tem enorme potencial. No mundo real, muitos empréstimos têm altas barreiras de entrada, pouca transparência e baixa liquidez. A blockchain pode tornar mais transparentes os registros de participações e a distribuição de rendimentos. Mas os riscos também são evidentes: o ativo subjacente depende da capacidade de crédito do tomador, que ainda pode entrar em inadimplência; colocar o ativo na blockchain não elimina os créditos inadimplentes. Ao analisar a CFG, acompanhe os índices de atraso dos pools de ativos, a qualidade das garantias, a receita com taxas do protocolo e se o capital institucional continua entrando. Em resumo: é uma infraestrutura de gestão de ativos que integra profundamente RWA e DeFi.
Chainlink (LINK): independentemente de quem se destaque, provavelmente não conseguirá avançar sem ela
A posição do LINK no setor de RWA é especial: ele é uma necessidade fundamental de infraestrutura. Independentemente de a Ondo, a Centrifuge ou outros emissores crescerem no futuro, todos precisarão resolver três questões:
Como levar dados confiáveis de valor patrimonial líquido e avaliação dos ativos para a blockchain? Como transferir ativos entre blockchains com segurança?
Como verificar as provas de reservas?
Os Data Feeds, o protocolo de interoperabilidade CCIP e as provas de reservas PoR da Chainlink são justamente soluções para esses problemas.
Os títulos do Tesouro tokenizados precisam ter seu valor patrimonial líquido atualizado diariamente, suas reservas verificadas e seus ativos transferidos entre blockchains. Tudo isso depende desse tipo de infraestrutura. A lógica de valorização é que o crescimento do mercado de RWA aumenta a demanda por dados e por operações entre blockchains. Mas é preciso manter os pés no chão: um ecossistema ser muito utilizado não significa que o preço do LINK vá disparar junto. É preciso observar o modelo de cobrança da rede, o mecanismo de staking e a demanda real pelo token. Na minha opinião, se RWA se tornar uma tendência de longo prazo, LINK será uma das infraestruturas de base prioritárias.
Plume (PLUME): uma blockchain criada especialmente para RWA
Os três projetos anteriores desenvolvem seus negócios sobre blockchains ou protocolos existentes. A Plume segue uma abordagem diferente: criar diretamente uma blockchain dedicada, adaptada a RWA.
Por que é necessária uma blockchain própria?
Porque os ativos de RWA são diferentes dos tokens cripto comuns: muitos exigem KYC, restrições a investidores qualificados, controle de permissões de transferência, aprovação de resgates e distribuição automática de rendimentos. As blockchains comuns não oferecem suporte nativo a essas regras de conformidade, o que torna sua implementação complicada. A Plume constrói todo um ecossistema em torno da emissão, distribuição e circulação em conformidade dos ativos. O potencial é enorme, mas o projeto ainda está em fase de validação. Os principais pontos a observar são: o volume real de ativos de RWA on-chain, o volume real de transações, o número de instituições que adotaram a plataforma e o cronograma de desbloqueio dos tokens. O potencial de crescimento é bom, mas a incerteza também é a maior entre os quatro projetos.
Aqui vai uma ordem simples de prioridade para pesquisa (não é um ranking de valorização, mas a ordem dos projetos que vale a pena acompanhar): LINK > ONDO > CFG > PLUME.
III. Quando RWA vai explodir? 5 catalisadores importantes
Expansão contínua dos títulos do Tesouro tokenizados: os produtos BUIDL da BlackRock e os títulos do Tesouro da Ondo continuam crescendo em volume, e cada vez mais gestoras de ativos estão entrando no mercado com produtos semelhantes. Essa é a tendência mais fácil de se concretizar.
Liberação de ações e ETFs tokenizados: assim que as exigências regulatórias forem atendidas, ações e ETFs poderão ser negociados e liquidados on-chain, elevando consideravelmente o potencial de RWA.
Entrada de ativos de RWA em grande escala nos pools de colateral da DeFi: esse é o ponto de virada, quando deixam de ser apenas ativos de investimento e se tornam a base de colateral de todo o sistema financeiro on-chain.
Maturidade da infraestrutura entre blockchains: instituições diferentes estão espalhadas por diferentes blockchains. Só será possível formar um mercado unificado quando ativos e dados puderem circular com liberdade e segurança.
Maior clareza regulatória: RWA não pode escapar das leis relacionadas a valores mobiliários e fundos. Um quadro regulatório claro é essencial para que grandes volumes de capital entrem no mercado.
IV. Os cinco principais riscos que costumam passar despercebidos — não se esqueça deles
RWA não é um setor dourado sem riscos. Muitas armadilhas são ainda mais difíceis de perceber do que na DeFi comum:
O primeiro é o risco jurídico. Um token on-chain não equivale à propriedade do ativo subjacente. Se o custodiante ou o emissor se envolver em uma disputa judicial, os direitos dos investidores podem ser facilmente prejudicados.
O segundo é o risco de custódia. O contrato só consegue registrar a quantidade de tokens; não pode garantir automaticamente que os ativos do mundo real realmente existam. Auditorias independentes e verificações de custódia são indispensáveis.
O terceiro é o descasamento de liquidez. Os tokens podem ser negociados 24 horas por dia, 7 dias por semana, mas imóveis e ativos de crédito subjacentes têm prazos de resgate longos. Em caso de resgates concentrados, pode ocorrer facilmente uma corrida por liquidez.
O quarto é o risco de crédito. Os títulos do Tesouro dos EUA são relativamente estáveis, mas crédito privado e imóveis estão sujeitos a inadimplência. Colocar esses ativos na blockchain não elimina o risco de crédito.
O quinto, e aquele em que os investidores de cripto mais facilmente tropeçam: a dificuldade de capturar valor para o token. O fato de uma plataforma ter bilhões em ativos não significa que seu token nativo receberá parte dos rendimentos.
Antes de investir, pense bem: por que haveria uma demanda de compra contínua por esse token? A receita do negócio pode chegar aos detentores do token? Se não conseguir responder, por mais grandiosa que seja a narrativa, ela não passa de marketing.
V. Nos próximos 1 a 2 anos, vou acompanhar de perto estas três frentes
A primeira: títulos do Tesouro e ETFs tokenizados. É uma das áreas de maior previsibilidade; vou continuar acompanhando a Ondo;
A segunda: crédito privado e inovação em garantias, que determinarão se RWA conseguirá chegar ao núcleo da DeFi. O foco aqui é a Centrifuge;
A terceira: oráculos de dados e interoperabilidade entre blockchains, a infraestrutura fundamental de todo o setor. Chainlink. Vou manter a Plume na lista de observação e acompanhar os dados de adoção real do ecossistema antes de aumentar gradualmente minha posição.
Para terminar, quero compartilhar uma ideia central: RWA não é um tema de curto prazo que vai se esgotar depois de uma onda de especulação; é uma narrativa de infraestrutura de longo prazo, que integra as finanças tradicionais à blockchain. Para avaliar se esse setor tem futuro, não olhe apenas para quantos ativos novos os projetos anunciam. Faça a si mesmo estas cinco perguntas:
Há realmente ativos tradicionais sendo colocados na blockchain?
As instituições estão usando a plataforma de forma contínua?
Os protocolos DeFi estão dispostos a aceitá-los como garantia?
Os ativos podem circular entre blockchains com segurança?
O negócio consegue gerar receita real e compartilhar os benefícios com os detentores do token?
As stablecoins levaram o dólar à blockchain, enquanto RWA pretende trazer todo um mercado financeiro tradicional para dentro dela. Se isso der certo, as oportunidades que surgirão talvez superem em muito o que conseguimos imaginar hoje.
⚠️Aviso: este artigo tem caráter apenas informativo e educacional sobre o setor e não constitui recomendação de investimento. Os projetos desse setor estão sujeitos a diversos riscos, incluindo riscos regulatórios, de crédito, de contratos, de liquidez e da economia dos tokens. Tenha cautela.
Se você também tem interesse em trading, deixe um comentário ou entre na sala de bate-papo para conversar. Vamos aprender e crescer juntos.
