Após minerar criptomoedas por 9 meses, a Riot vendeu quase 80% de suas reservas, mas suas ações subiram 15% — desta vez, o mercado atribuiu um valor completamente diferente à venda de bitcoins.
A Riot Platforms ($RIOT) divulgou os resultados do terceiro trimestre em 4 de novembro: nos primeiros 9 meses do ano, vendeu um total de 20.264 $BTC , arrecadando cerca de US$ 1,5 bilhão, usado principalmente na construção de data centers. Só no Q3, vendeu 10.599 moedas, cerca de 6,5 vezes as 1.637 que minerou no trimestre.
As reservas caíram de 11.380 moedas no fim de junho para 2.418 no fim de setembro, uma redução de cerca de 79% em três meses. Ao preço do bitcoin em 30 de setembro, restavam apenas cerca de US$ 202 milhões.
A receita do Q3 foi de US$ 181,4 milhões, praticamente estável em relação ao mesmo período do ano passado; a receita de mineração foi de US$ 116 milhões, uma queda anual de cerca de 28%.
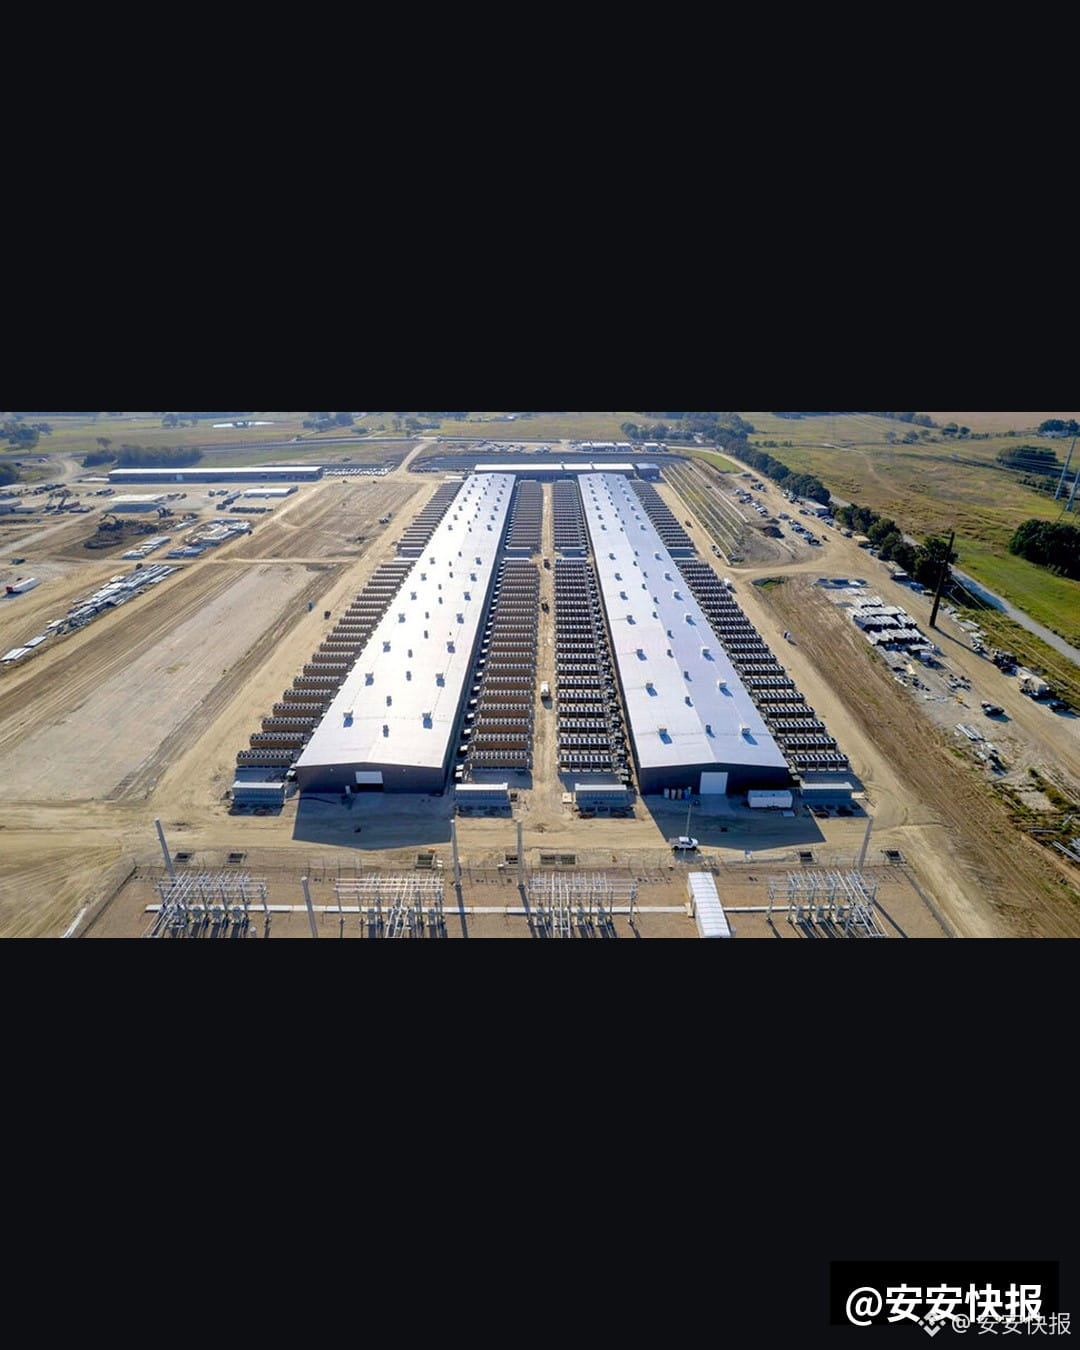
O que realmente levou o mercado a rever sua avaliação foi outra coisa: todo o complexo de Corsicana foi alugado a um laboratório de IA de ponta não identificado, por um contrato de 15 anos e capacidade computacional de 910 megawatts. A receita inicial prevista no contrato é de cerca de US$ 28 bilhões, podendo chegar a US$ 54 bilhões caso sejam exercidas todas as opções de extensão.
Após a divulgação dos resultados, as ações subiram cerca de 15%, para US$ 16,12.
Na minha opinião, há três pontos: primeiro, vender bitcoins não significa estar pessimista; significa mudar de rumo — a Riot está, na prática, deixando de ser uma “empresa de mineração” para se tornar uma “locadora de data centers de IA”. Com a receita de aluguel entrando em cena, o peso das oscilações do preço do bitcoin diminui; segundo, o valor de US$ 28 bilhões é a soma total ao longo dos 15 anos do contrato, não dinheiro recebido de imediato. Sua concretização depende de as três fases de Corsicana serem entregues dentro do cronograma; terceiro, com apenas 2.418 moedas restantes, se o BTC continuar subindo, a empresa praticamente não terá como aproveitar essa valorização; se cair, também terá perdido sua proteção.
Há três cenários: se o contrato se concretizar e o cronograma de construção for cumprido, o mercado continuará reavaliando a empresa como detentora de ativos de data centers; se a construção atrasar ou a demanda dos locatários de IA esfriar, o dinheiro obtido com a venda de bitcoins poderá acabar mais rápido do que o previsto; se o preço do bitcoin subir continuamente, a empresa só poderá assistir aos outros lucrarem.
Não vou perseguir a primeira alta após a divulgação dos resultados. Vou esperar até o Q4 para avaliar o andamento das obras em Corsicana e a assinatura de novos contratos.
Dados até: 2026-11-07 14:00 UTC
Apenas para compartilhamento de informações; não constitui recomendação de investimento.
A Riot Platforms ($RIOT) divulgou os resultados do terceiro trimestre em 4 de novembro: nos primeiros 9 meses do ano, vendeu um total de 20.264 $BTC , arrecadando cerca de US$ 1,5 bilhão, usado principalmente na construção de data centers. Só no Q3, vendeu 10.599 moedas, cerca de 6,5 vezes as 1.637 que minerou no trimestre.
As reservas caíram de 11.380 moedas no fim de junho para 2.418 no fim de setembro, uma redução de cerca de 79% em três meses. Ao preço do bitcoin em 30 de setembro, restavam apenas cerca de US$ 202 milhões.
A receita do Q3 foi de US$ 181,4 milhões, praticamente estável em relação ao mesmo período do ano passado; a receita de mineração foi de US$ 116 milhões, uma queda anual de cerca de 28%.
O que realmente levou o mercado a rever sua avaliação foi outra coisa: todo o complexo de Corsicana foi alugado a um laboratório de IA de ponta não identificado, por um contrato de 15 anos e capacidade computacional de 910 megawatts. A receita inicial prevista no contrato é de cerca de US$ 28 bilhões, podendo chegar a US$ 54 bilhões caso sejam exercidas todas as opções de extensão.
Após a divulgação dos resultados, as ações subiram cerca de 15%, para US$ 16,12.
Na minha opinião, há três pontos: primeiro, vender bitcoins não significa estar pessimista; significa mudar de rumo — a Riot está, na prática, deixando de ser uma “empresa de mineração” para se tornar uma “locadora de data centers de IA”. Com a receita de aluguel entrando em cena, o peso das oscilações do preço do bitcoin diminui; segundo, o valor de US$ 28 bilhões é a soma total ao longo dos 15 anos do contrato, não dinheiro recebido de imediato. Sua concretização depende de as três fases de Corsicana serem entregues dentro do cronograma; terceiro, com apenas 2.418 moedas restantes, se o BTC continuar subindo, a empresa praticamente não terá como aproveitar essa valorização; se cair, também terá perdido sua proteção.
Há três cenários: se o contrato se concretizar e o cronograma de construção for cumprido, o mercado continuará reavaliando a empresa como detentora de ativos de data centers; se a construção atrasar ou a demanda dos locatários de IA esfriar, o dinheiro obtido com a venda de bitcoins poderá acabar mais rápido do que o previsto; se o preço do bitcoin subir continuamente, a empresa só poderá assistir aos outros lucrarem.
Não vou perseguir a primeira alta após a divulgação dos resultados. Vou esperar até o Q4 para avaliar o andamento das obras em Corsicana e a assinatura de novos contratos.
Dados até: 2026-11-07 14:00 UTC
Apenas para compartilhamento de informações; não constitui recomendação de investimento.