
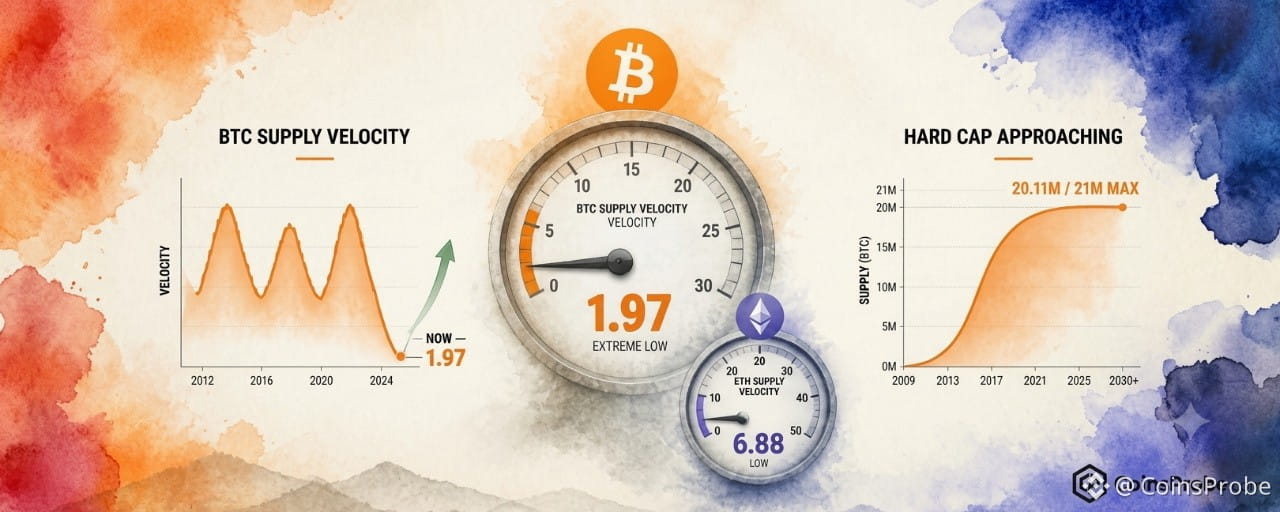


Principais destaques
A velocidade de circulação da oferta de BTC desaba para 1,97 — o nível mais baixo registrado em mais de uma década, segundo análise da Alphractal datada de 7 de novembro de 2026
20,11 milhões de BTC já minerados — 95,76% do limite máximo de 21 milhões — enquanto a oferta em circulação se aproxima do seu teto matemático
A velocidade de circulação da oferta de ETH, em 6,88, continua bem acima do patamar mínimo do BTC, mas muito abaixo dos picos de ~15,26 dos ciclos anteriores, com o crescimento da oferta estruturalmente estagnado após o Merge, em 122,19 milhões de ETH
Os ETFs à vista de Bitcoin registraram saídas diárias de US$ 411,9 milhões em 6 de novembro, com saídas de US$ 1,28 bilhão ao longo de 5 dias, segundo a SoSoValue — um obstáculo de curto prazo diante do sinal estrutural de acumulação
O Bitcoin está sendo negociado a US$ 76.004 — em queda de 0,12% nas últimas 24 horas — com uma capitalização de mercado de US$ 1,53 trilhão. Sob essa movimentação de preço há um sinal estrutural que antecedeu todos os principais ciclos de valorização do Bitcoin: a velocidade de circulação da oferta caiu para 1,97, seu nível mais baixo registrado em mais de uma década. Isso significa que o Bitcoin está sendo mantido em HODL a uma taxa historicamente extrema e, na prática, está sendo retirado da circulação ativa.
Analistas da Alphractal publicaram uma análise comparativa da dinâmica de oferta e circulação de BTC e ETH, destacando que a velocidade de circulação da oferta de BTC em 1 ano caiu para 1,97 — uma leitura que coloca o comportamento atual de HODL na mesma categoria dos períodos mais profundos de acumulação que antecederam picos de ciclos anteriores. Ao mesmo tempo, 20,11 milhões de BTC já foram minerados, elevando a oferta em circulação a 95,76% do limite máximo de 21 milhões. Em conjunto, os dois dados — emissão de oferta próxima do máximo e velocidade próxima do mínimo — revelam um quadro estrutural historicamente incomum.
Sinal 1 — Velocidade de circulação da oferta de BTC em 1 ano: 1,97, mínima de várias décadas
A velocidade de circulação da oferta mede o nível de atividade com que a oferta existente de um ativo circula. Mais especificamente, a velocidade de circulação da oferta em 1 ano divide o volume de moedas movimentadas on-chain nos últimos 12 meses pela oferta total atual — gerando uma proporção que mostra qual fração da oferta está mudando de mãos ativamente, em comparação com a que permanece parada nas carteiras de detentores de longo prazo. Uma velocidade em queda significa que os detentores se recusam a vender. Uma leitura próxima de zero significa que, na prática, as moedas da rede estão bloqueadas.
Em 1,97, a velocidade de circulação da oferta de Bitcoin atingiu seu nível mais baixo em mais de uma década. O gráfico da Alphractal, que cobre aproximadamente o período de 2010 a novembro de 2026, mostra três picos distintos em formato de sino na velocidade: um por volta de 2011, outro em torno de 2017 e um terceiro por volta de 2021 — cada um menos alto que o anterior. Após cada pico vem um vale profundo, e é nesses vales — quando a velocidade está mais reprimida — que a valorização dos preços historicamente foi mais intensa. A leitura atual de 1,97 está no fundo do vale mais profundo e prolongado da história registrada do Bitcoin.
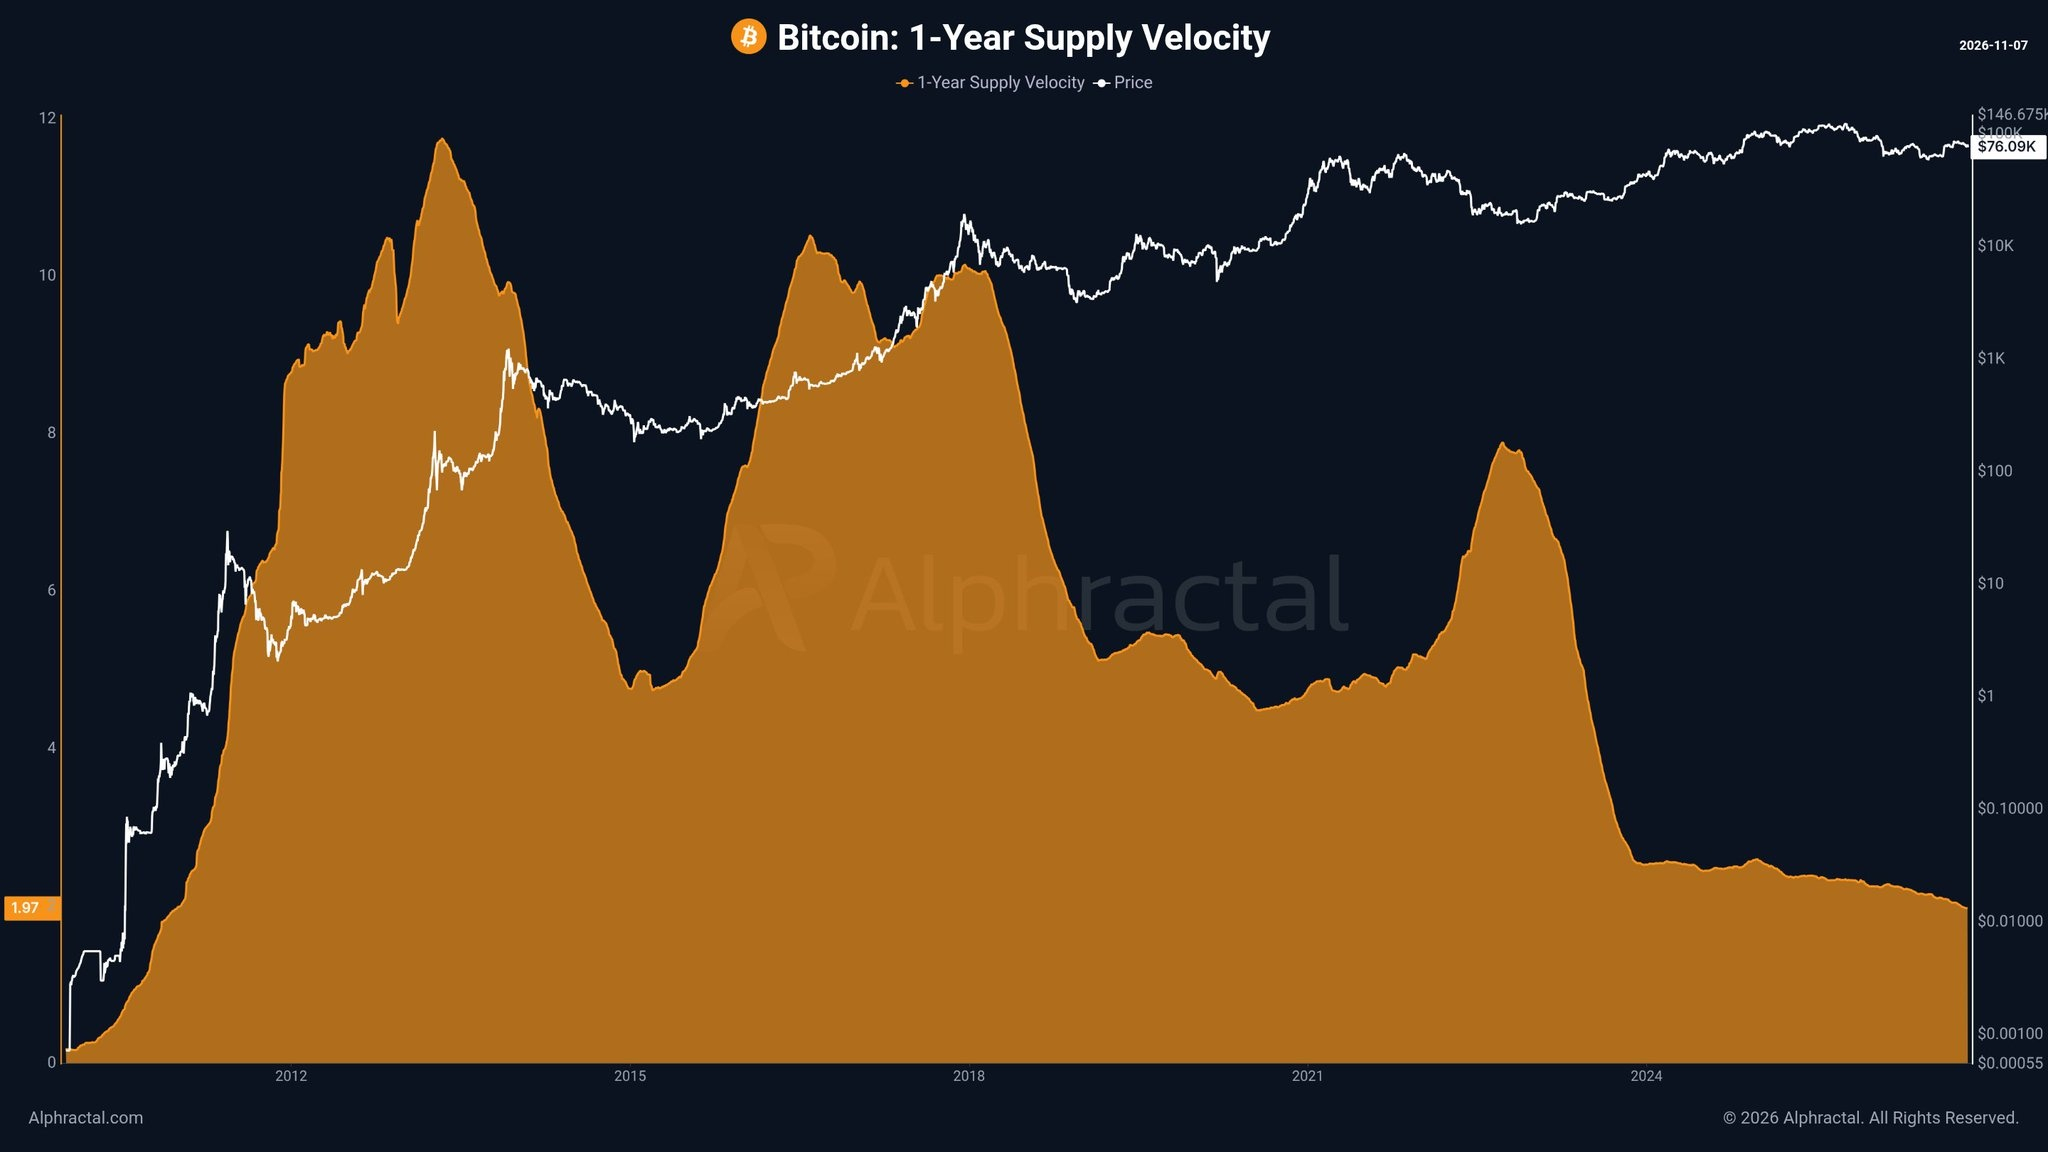
O mecanismo é simples: quando os detentores de longo prazo não vendem, a oferta disponível para os compradores diminui. Qualquer demanda — seja de entradas em ETFs à vista, compradores institucionais ou acumulação por investidores de varejo — precisa ser absorvida por um grupo menor de vendedores dispostos a vender. Essa restrição de oferta, quando coincide com qualquer catalisador de demanda, provoca movimentos de preço desproporcionais. O gráfico de velocidade não prevê quando a demanda surgirá. Ele quantifica o quanto a oferta se tornou restrita.
Sinal 2 — Velocidade de circulação da oferta de ETH: dinâmica estruturalmente diferente
A velocidade de circulação da oferta de Ethereum conta uma história diferente — não pior, mas estruturalmente distinta. O gráfico da velocidade de ETH, que cobre o período de 2017 a 2026, mostra uma leitura atual de 6,88, bem acima dos 1,97 do Bitcoin, mas historicamente baixa em relação aos picos de ciclos anteriores do próprio ETH, de aproximadamente 15,26 (a máxima registrada), e às leituras de dois dígitos durante os picos de 2018 e 2021–2022. O padrão mostra dois grandes picos de velocidade, seguidos por um vale prolongado ao longo de 2023–2024. Em seguida, há uma recuperação parcial modesta, formando uma colina menor e mais baixa entre 2025 e 2026.
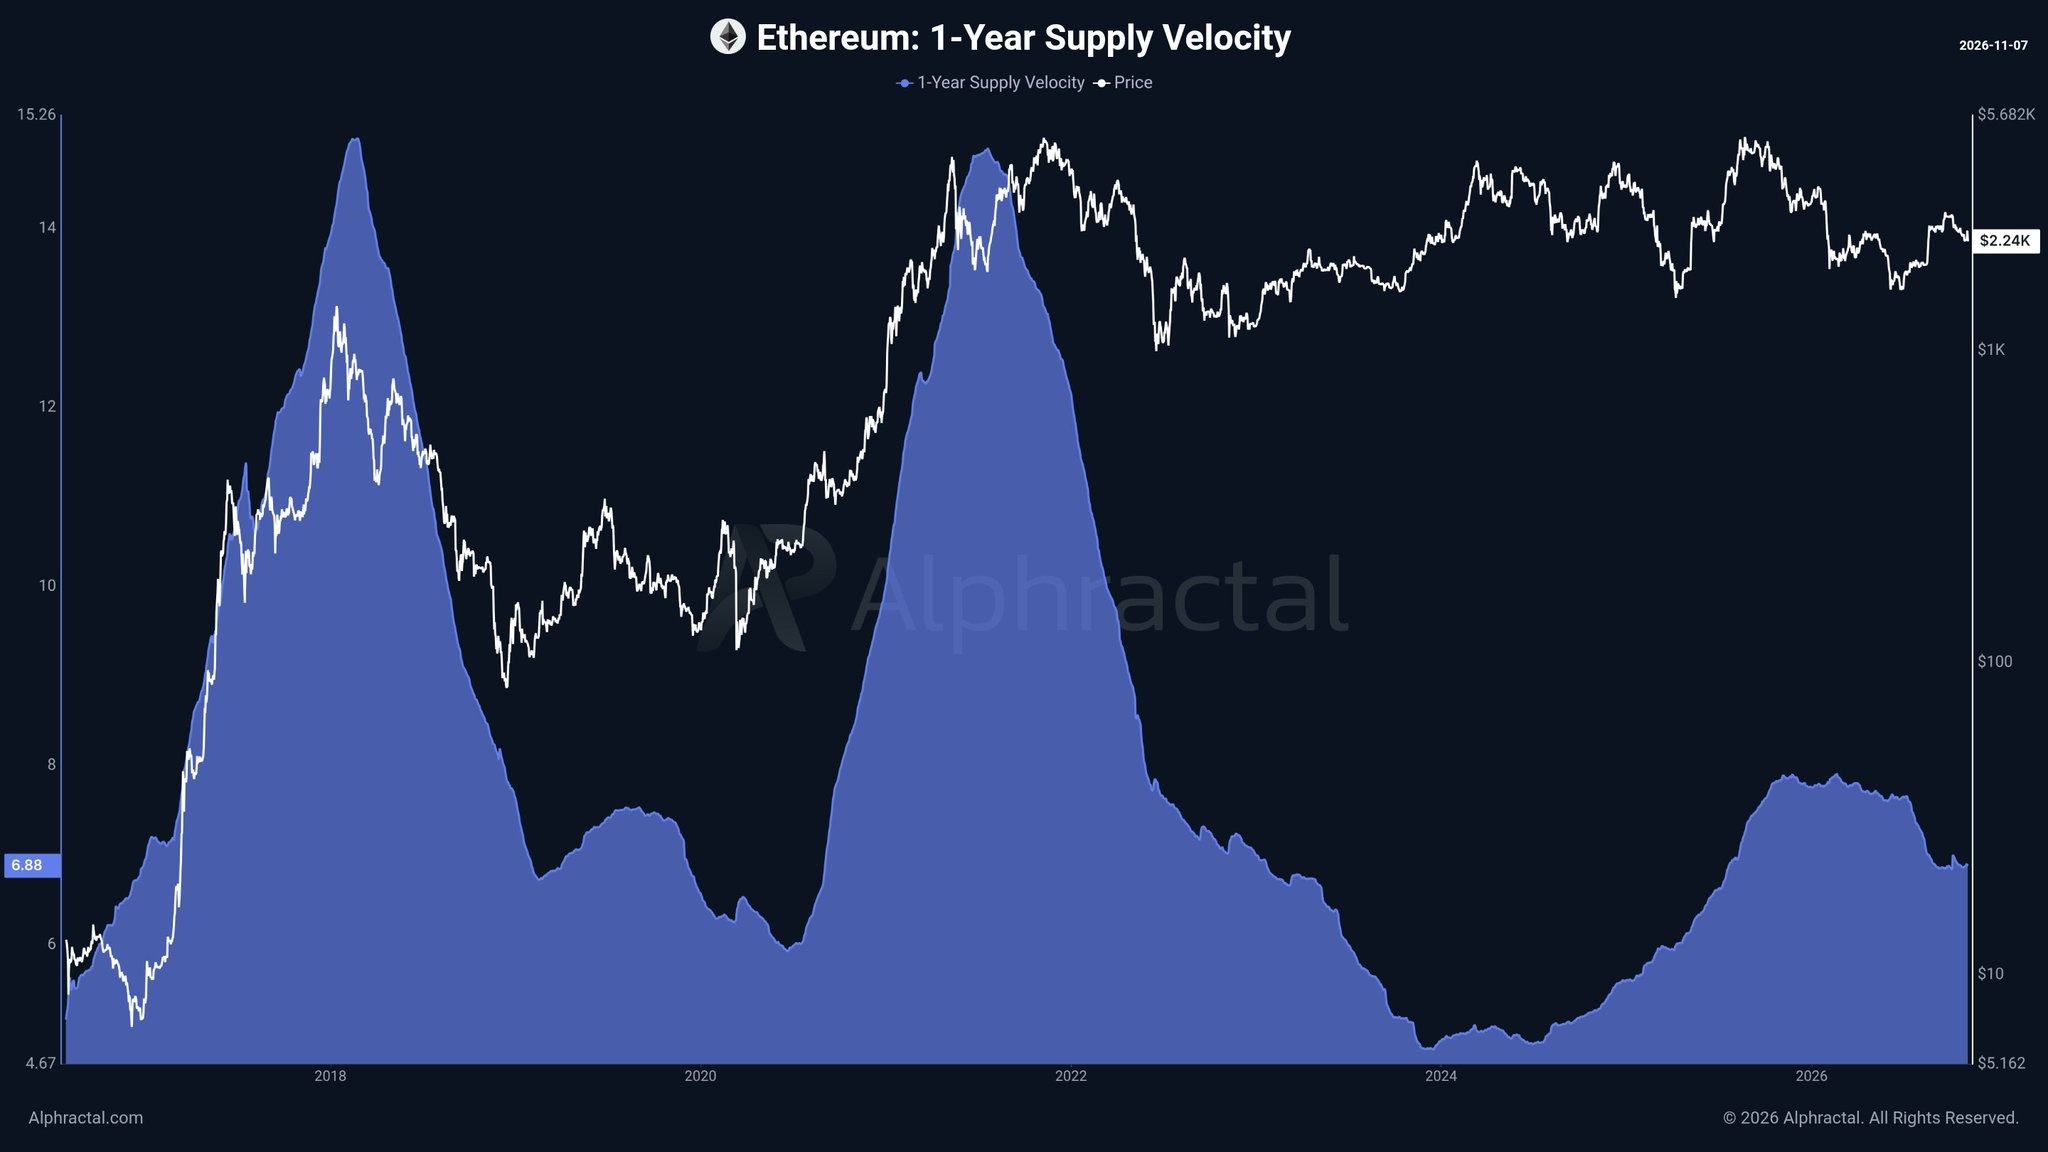
A divergência entre os dois ativos é o ponto central da análise. A velocidade do Bitcoin caiu para mínimas de várias décadas, sugerindo um comportamento de HODL agressivo e baseado em forte convicção. A velocidade do Ethereum, em 6,88, permanece em uma faixa historicamente baixa, mas não chegou ao mesmo nível extremo — a oferta em circulação continua girando a uma taxa significativamente maior. Parte dessa divergência reflete diferenças estruturais na forma como as duas redes são usadas: o ecossistema DeFi e de contratos inteligentes do Ethereum exige que o ETH seja movimentado como gás e garantia, criando um nível mínimo natural de velocidade que o Bitcoin — usado principalmente como reserva de valor — não tem.
Sinal 3 — Oferta de BTC se aproximando do limite máximo: 20,11 milhões dos 21 milhões minerados
O terceiro dado da análise da Alphractal é o número absoluto da oferta: 20,11 milhões de BTC já foram minerados, o que representa 95,76% do limite máximo de 21 milhões. O gráfico da oferta atual de BTC mostra a clássica curva em S da emissão de Bitcoin — uma subida acentuada de 2010 até aproximadamente 2017, seguida por uma curva que desacelera e se achata de forma assintótica à medida que as recompensas por bloco são reduzidas pela metade a cada quatro anos. A curva agora se aproxima de seu teto matemático, e a emissão de nova oferta se torna progressivamente insignificante em relação à oferta existente em circulação.
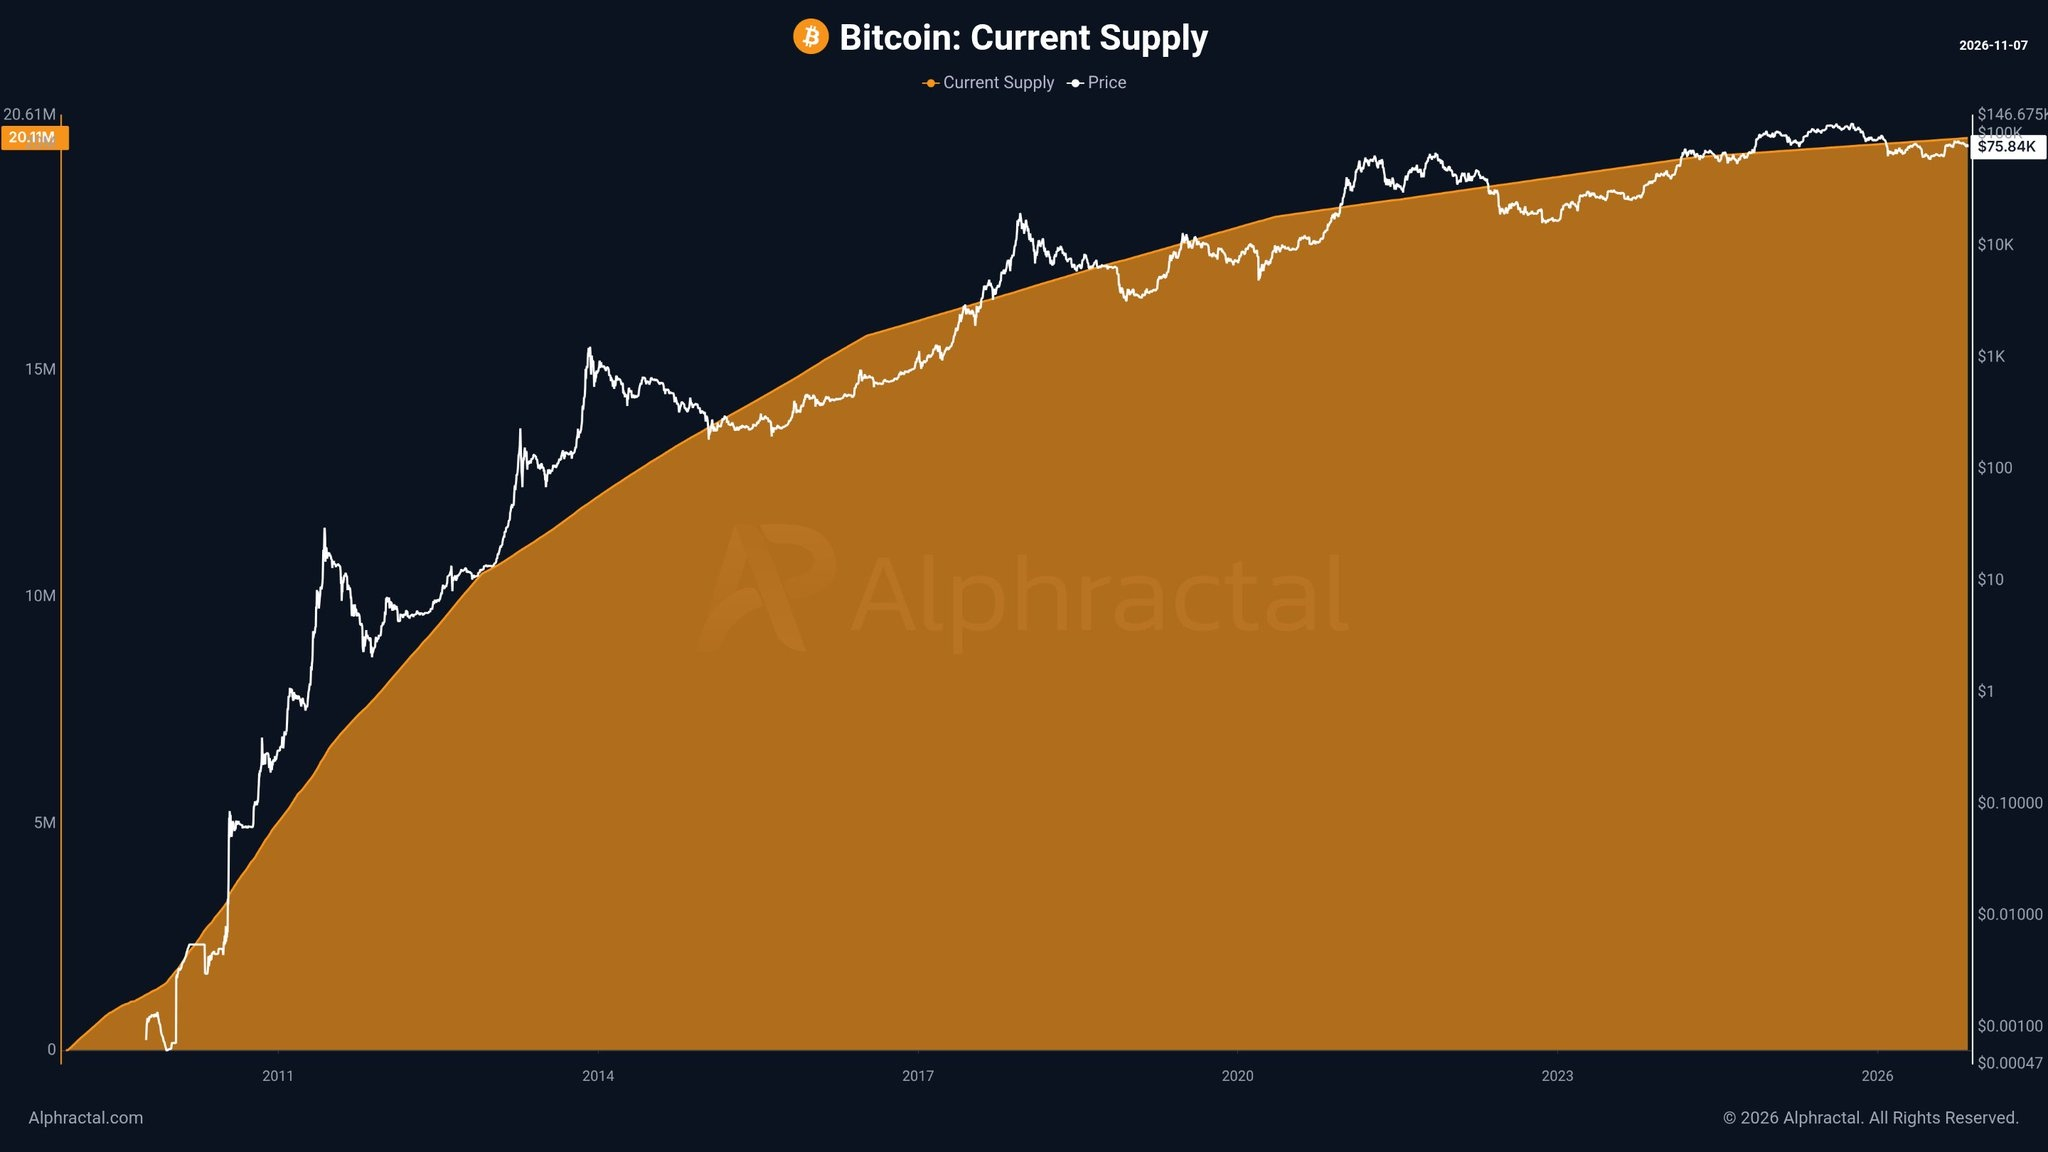
Isso importa porque a restrição de oferta se intensifica com o tempo. Restam 889.000 BTC para serem minerados ao longo de vários halvings futuros — e os dados de velocidade mostram que os detentores atuais estão mantendo seus BTC em HODL a taxas recordes —, fazendo com que a oferta líquida disponível diminua. Qualquer aumento sustentado da demanda por parte de instituições, ETFs à vista ou investidores de varejo precisa ser absorvido por um mercado cada vez menos líquido. O contexto estrutural completo dessa dinâmica de oferta foi documentado em análises anteriores.
Sinal 4 — Oferta de ETH após o Merge: crescimento estruturalmente estagnado
O gráfico da oferta de Ethereum, que cobre o período de 2016 a 2026, mostra um perfil de emissão drasticamente diferente. A oferta subiu acentuadamente, de aproximadamente 71,3 milhões de ETH no início, até atingir um pico antes do Merge; depois, achatou-se de forma brusca após 2022, quando a transição para proof of stake introduziu pressão deflacionária por meio da queima de taxas da EIP-1559. A oferta atual de 122,19 milhões de ETH reflete um quase platô — uma mudança estrutural sem equivalente no modelo de limite máximo do Bitcoin, mas que gera sua própria forma de restrição de oferta em ambientes com taxas elevadas.
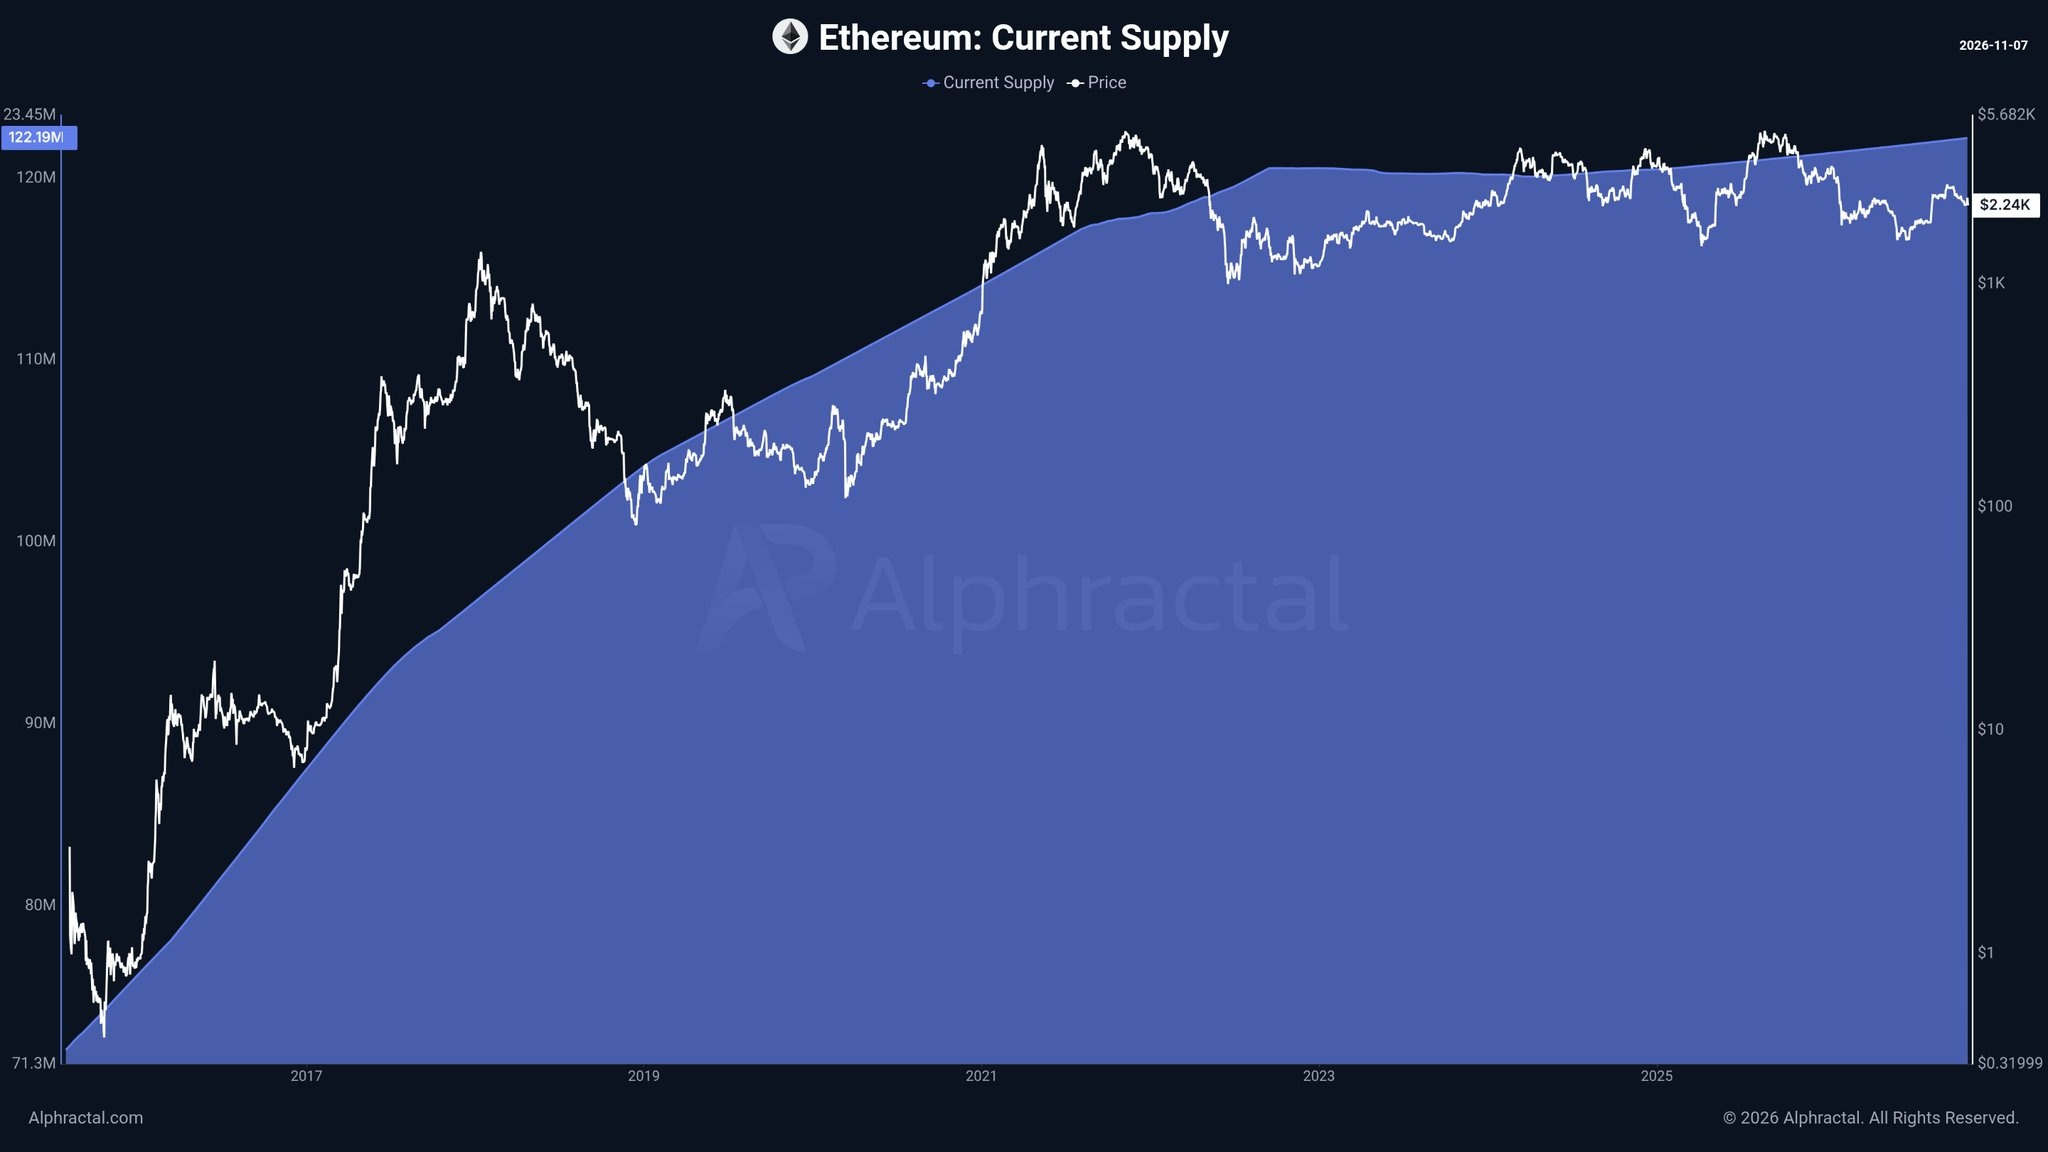
No momento da redação, o preço do ETH está em US$ 2.240 — bem abaixo da região do pico histórico de 2021 visível no gráfico de oferta. O mecanismo deflacionário do Merge ainda não produziu a valorização sustentada que muitos previam, mas a estrutura da oferta mudou fundamentalmente: ao contrário do cronograma previsível de emissão do Bitcoin, o crescimento líquido da oferta de ETH agora está diretamente ligado à atividade de taxas da rede. O uso intenso queima mais ETH; o uso baixo permite uma inflação modesta. Com os preços e níveis de taxas atuais, o crescimento da oferta está efetivamente estagnado.
Fluxos de ETFs e contexto macroeconômico
O sinal de acumulação on-chain surge em meio a um cenário desafiador de fluxos institucionais no curto prazo. Dados da SoSoValue mostram que os ETFs de Bitcoin à vista registraram uma saída líquida diária de US$ 411,9 milhões em 6 de novembro, com saídas líquidas de US$ 1,28 bilhão nos últimos cinco pregões — quatro dos quais registraram vendas líquidas. O IBIT liderou as saídas nessa data, com US$ 403,0 milhões, enquanto o FBTC contrariou a tendência, com entradas de US$ 42,8 milhões. O total de ativos líquidos dos ETFs permanece em US$ 95,90 bilhões, e as entradas acumuladas desde o lançamento somam US$ 55,70 bilhões — indicando que as saídas representam uma rotação ou realização de lucros, e não uma reversão estrutural do posicionamento institucional.
O cenário macroeconômico acrescenta complexidade. Segundo dados da SoSoValue, os mercados precificam uma probabilidade de 76,3% de aumento da taxa para 4,00%–4,25% na reunião do FOMC de 9 de dezembro — uma tendência de aperto monetário que historicamente pressiona os ativos de risco. Os dados do CPI serão divulgados em 9 de novembro, seguidos pelo PPI em 12 de novembro e pelas vendas no varejo em 16 de novembro. O ambiente macroeconômico de curto prazo cria um obstáculo que o sinal de velocidade — um indicador estrutural e de evolução lenta — não resolve em uma base semanal. A Strategy (MSTR) continuou acumulando, comprando 811 BTC por US$ 65,5 milhões em sua aquisição mais recente, elevando suas reservas totais a 849.327 BTC. Isso representa uma convicção com outro horizonte temporal.
Para um contexto mais amplo sobre os níveis de preço em que o Bitcoin encontra suporte crítico nas condições atuais, a análise em Até onde podem cair BTC, ETH e XRP? Níveis importantes para observar agora mapeia os principais níveis estruturalmente relevantes. E, para o contexto mais recente do lado da demanda, a retração do Bitcoin para US$ 75.522, após a demanda à vista não conseguir sustentar a recuperação até US$ 80 mil, fornece o contexto imediato da ação de preço em que os dados de oferta de hoje devem ser interpretados.
O que o sinal de velocidade confirma — e o que não confirma
A leitura de 1,97 da velocidade de circulação da oferta confirma uma coisa com precisão: os detentores de Bitcoin não estão vendendo. Com 95,76% da oferta máxima já emitida e a velocidade on-chain em mínimas de várias décadas, a restrição estrutural de oferta é real e mensurável. O que o sinal não confirma é o momento. A velocidade de circulação da oferta é um indicador estrutural e não direcional. Ela não diz quando a demanda chegará nem em que nível de preço o ciclo mudará de rumo. Vales anteriores de velocidade antecederam grandes valorizações — mas o intervalo entre o vale e a disparada dos preços variou entre ciclos. O indicador identifica a mola comprimida. Não informa quando ela será liberada.
A US$ 76.004, o Bitcoin está 48,1% abaixo da referência de ciclo anterior de US$ 146.675, identificada no gráfico e visível no eixo direito do gráfico de velocidade de circulação da oferta — um valor que representa o limite superior indicado na escala de preços do gráfico, não uma meta de preço de um analista. A posição atual do preço está marcada em US$ 76.090 no gráfico de velocidade e em US$ 75.840 no gráfico de oferta — ambas as anotações são compatíveis com o preço em tempo real no momento da redação.
Aviso legal: As opiniões e análises apresentadas neste artigo são apenas para fins informativos e refletem a perspectiva do autor, não constituindo aconselhamento financeiro. Os padrões técnicos e indicadores discutidos estão sujeitos à volatilidade do mercado e podem ou não produzir os resultados previstos. Recomenda-se que os investidores ajam com cautela, realizem pesquisas independentes e tomem decisões de acordo com sua tolerância individual ao risco.