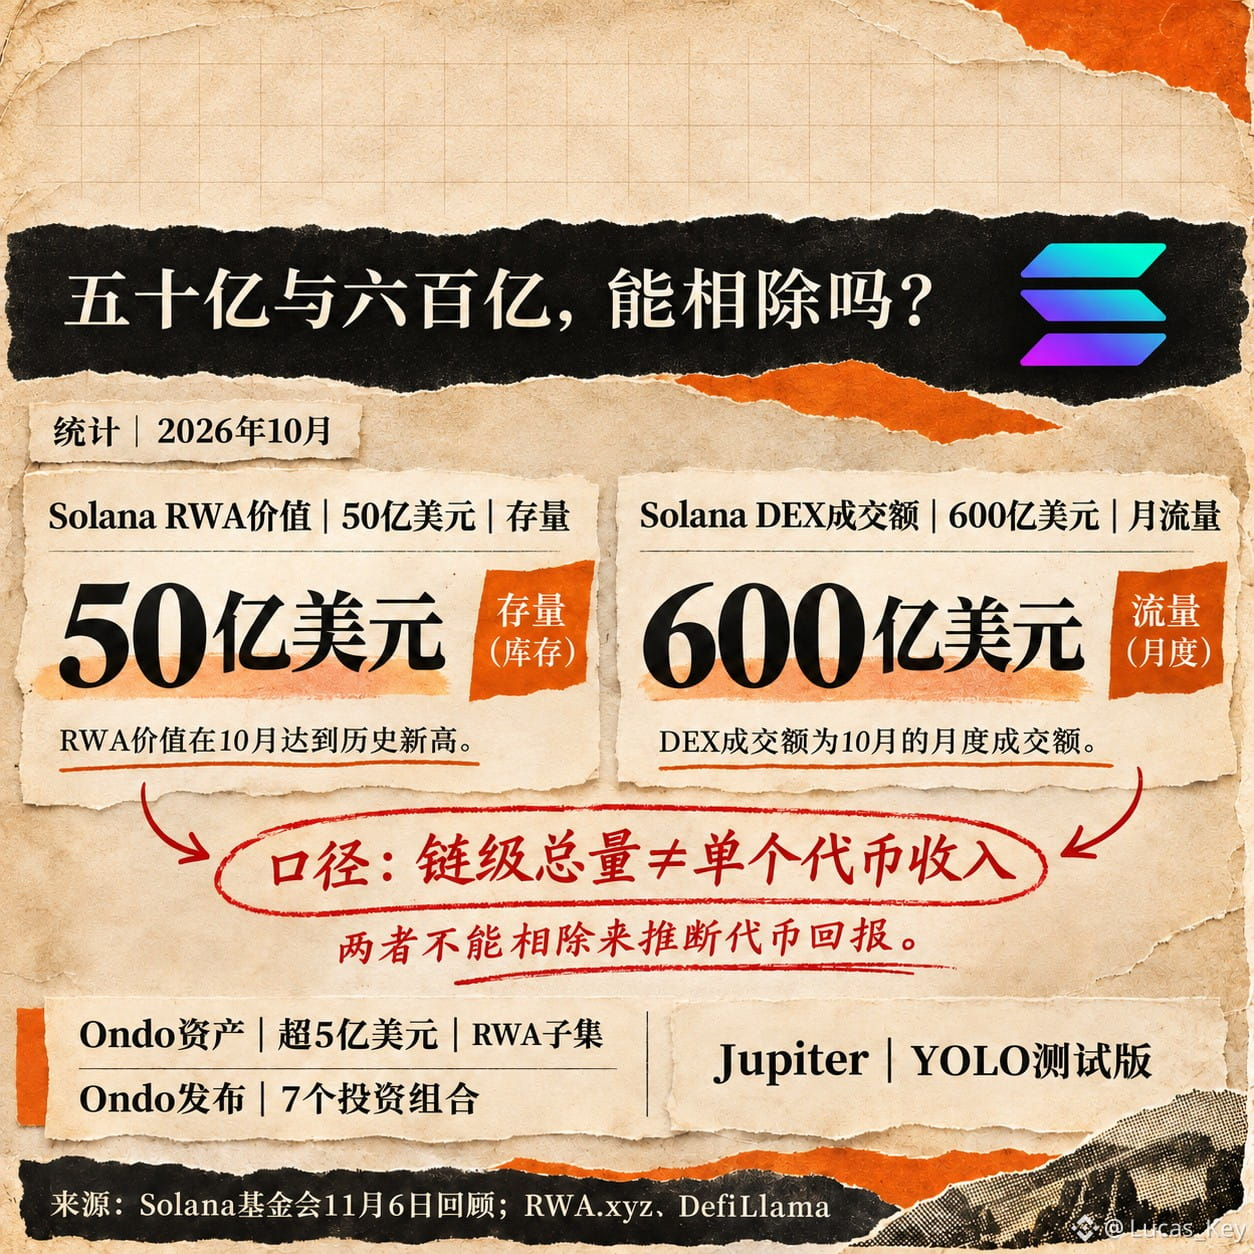
Na retrospectiva de outubro de $SOL , dois números são os mais fáceis de juntar numa mesma narrativa: o valor de RWA na blockchain Solana chegou a US$ 5 bilhões, e o volume negociado nas DEXs no mês foi de cerca de US$ 60 bilhões. O primeiro é um estoque de ativos; o segundo, o fluxo de negociações ao longo de todo o mês. Além disso, as negociações não envolveram necessariamente os mesmos RWA. Dividir diretamente um pelo outro não permite calcular a taxa de rotatividade desses ativos, muito menos deduzir o retorno dos tokens.
Há motivos para otimismo. A Ondo, relacionada a $ONDO , lançou sete portfólios na Solana, e seus ativos tokenizados on-chain ultrapassam US$ 500 milhões; já existem produtos identificáveis na ponta da emissão. A Jupiter, associada a $JUP , lançou a versão beta do YOLO, ampliando também os pontos de acesso às negociações. Se a emissão de ativos, sua transferibilidade e a profundidade do mercado continuarem melhorando, essas duas frentes de crescimento poderão se impulsionar mutuamente.
Mas não se podem ignorar os limites das métricas: os US$ 5 bilhões abrangem toda a blockchain Solana, não apenas a Ondo; os US$ 60 bilhões abrangem todas as DEXs on-chain, não podem ser atribuídos à Jupiter e tampouco representam receita recebida pelos detentores de JUP. O volume de ativos da Ondo também não equivale ao fluxo de caixa do token ONDO. Para avaliar se esta expansão dos RWA pode se refletir nas negociações e nos tokens, será preciso observar a proporção dos ativos relevantes que de fato pode ser negociada, a profundidade do livro de ofertas, as taxas geradas e os modelos de receita de cada produto — em vez de inserir diretamente os totais da blockchain na avaliação dos tokens.
O que mais me interessa é saber se a emissão e a liquidez estão realmente conectadas. Os dados vêm da retrospectiva de outubro publicada pela Fundação Solana em 6 de novembro; as estatísticas da blockchain foram extraídas, respectivamente, de RWA.xyz e DefiLlama. As informações sobre os produtos da Ondo e da Jupiter também constam nessa retrospectiva. Aviso de risco: as métricas e os direitos associados aos tokens são diferentes; produtos em versão beta e dados históricos não garantem retornos.
Há motivos para otimismo. A Ondo, relacionada a $ONDO , lançou sete portfólios na Solana, e seus ativos tokenizados on-chain ultrapassam US$ 500 milhões; já existem produtos identificáveis na ponta da emissão. A Jupiter, associada a $JUP , lançou a versão beta do YOLO, ampliando também os pontos de acesso às negociações. Se a emissão de ativos, sua transferibilidade e a profundidade do mercado continuarem melhorando, essas duas frentes de crescimento poderão se impulsionar mutuamente.
Mas não se podem ignorar os limites das métricas: os US$ 5 bilhões abrangem toda a blockchain Solana, não apenas a Ondo; os US$ 60 bilhões abrangem todas as DEXs on-chain, não podem ser atribuídos à Jupiter e tampouco representam receita recebida pelos detentores de JUP. O volume de ativos da Ondo também não equivale ao fluxo de caixa do token ONDO. Para avaliar se esta expansão dos RWA pode se refletir nas negociações e nos tokens, será preciso observar a proporção dos ativos relevantes que de fato pode ser negociada, a profundidade do livro de ofertas, as taxas geradas e os modelos de receita de cada produto — em vez de inserir diretamente os totais da blockchain na avaliação dos tokens.
O que mais me interessa é saber se a emissão e a liquidez estão realmente conectadas. Os dados vêm da retrospectiva de outubro publicada pela Fundação Solana em 6 de novembro; as estatísticas da blockchain foram extraídas, respectivamente, de RWA.xyz e DefiLlama. As informações sobre os produtos da Ondo e da Jupiter também constam nessa retrospectiva. Aviso de risco: as métricas e os direitos associados aos tokens são diferentes; produtos em versão beta e dados históricos não garantem retornos.