
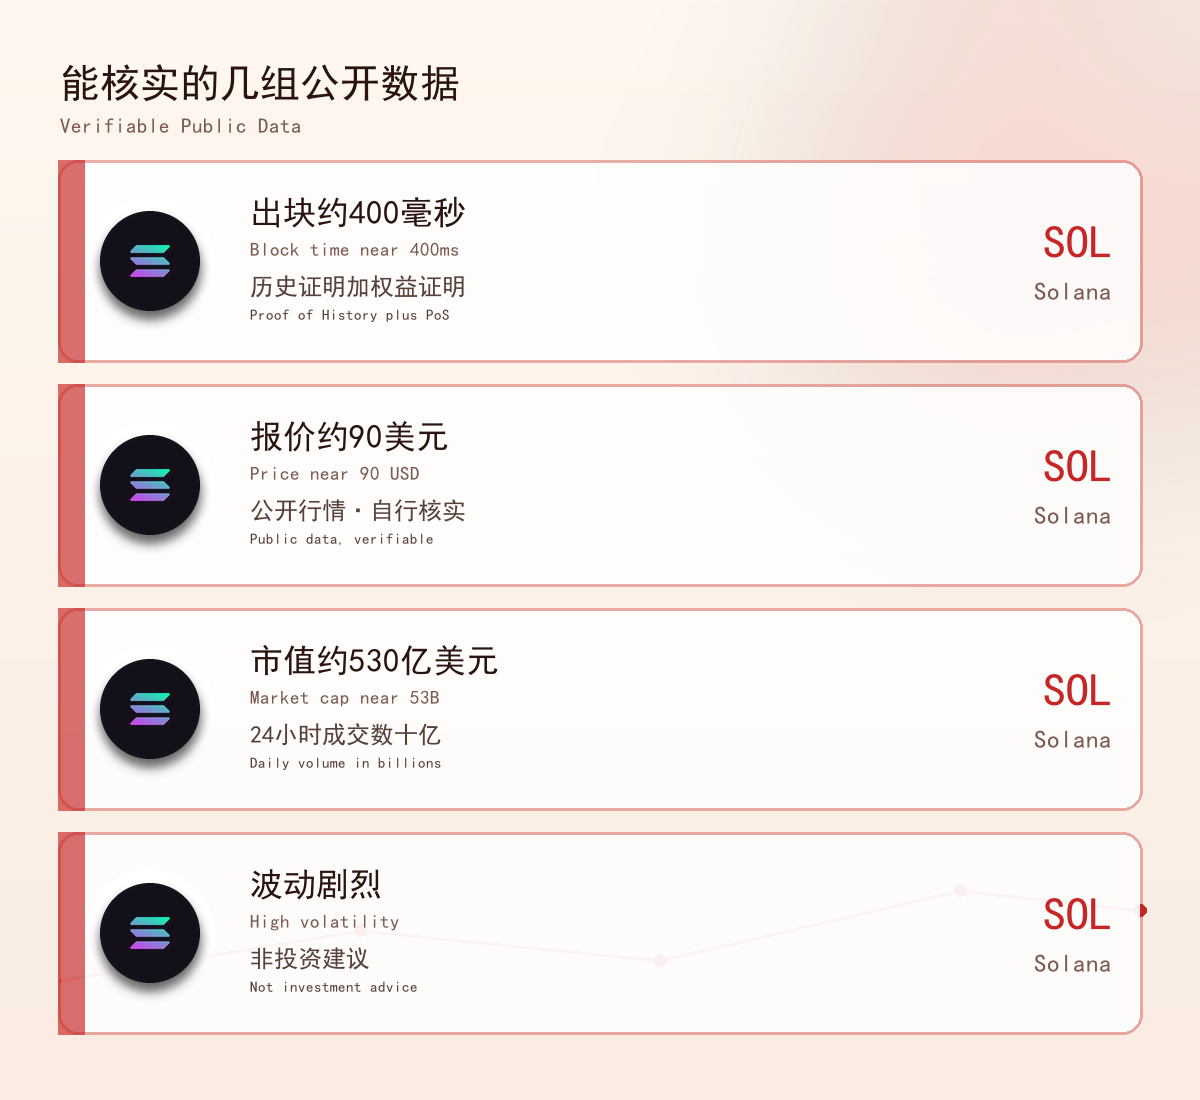
Em 7 de novembro de 2026, a Solana (SOL) estava cotada em torno de US$ 90, com uma faixa de negociação de 24 horas entre aproximadamente US$ 88 e US$ 92. Seu valor de mercado era da ordem de US$ 53 bilhões, colocando-a entre os dez principais criptoativos. Considerando um período mais longo, ela oscilou entre US$ 88 e US$ 97 nos últimos sete dias; a média do último mês ficou bem acima do preço atual, e a máxima histórica foi de cerca de US$ 293, no início de 2025.
Qualquer pessoa pode consultar esses números, e não pretendo usá-los para tirar conclusões. Hoje quero falar de outra coisa: desde que sua rede principal entrou no ar, em 2020, essa blockchain vem carregando o mesmo rótulo — blockchain pública de alto desempenho. Quando um rótulo se repete por muito tempo, pode virar algo que ninguém mais questiona.
Em que etapa está a rapidez? Além de rápida, quem realmente a usa? Onde se paga o preço dessa rapidez? Três perguntas.
Primeira pergunta: em que etapa está a rapidez?
O objetivo de projeto da Solana é bastante direto: aumentar a capacidade de processamento de transações e reduzir o custo por transação, sem sacrificar a descentralização e a segurança.
Ela combina a Prova de Histórico (PoH) com a Prova de Participação (PoS). Em termos simples, a função da Prova de Histórico é estabelecer previamente uma ordem cronológica verificável para as transações. Assim, os nós não precisam gastar tanto tempo se comunicando para sincronizar os registros, e as confirmações ficam mais rápidas. Dados públicos indicam um tempo de bloco de cerca de 400 milissegundos, e as taxas costumam ficar na casa de frações de centavo.
Para entender o que essa escolha busca, é preciso considerar um velho dilema das blockchains públicas: é difícil para uma rede maximizar ao mesmo tempo a escalabilidade, a descentralização e a segurança. Nas principais blockchains dos primeiros anos, em períodos de congestionamento, as transferências ficavam na fila e as taxas disparavam, tornando inviáveis os pagamentos pequenos e as interações frequentes. A Solana escolheu priorizar o primeiro aspecto, apostando que uma única blockchain também poderia dar conta de aplicações em grande escala.
Por isso, “rápida” não é apenas uma descrição: é o resultado de um conjunto de escolhas de engenharia bem concretas — intervalos menores entre blocos, taxas mais baixas e confirmação final mais rápida. Entendendo isso, fica mais fácil compreender a distribuição do seu ecossistema: os casos de uso sensíveis à latência e aos custos tendem naturalmente a se concentrar nela.
Segunda pergunta: além de rápida, quem realmente a usa?
Uma blockchain funcionar rápido e ser usada pelas pessoas são duas coisas diferentes.
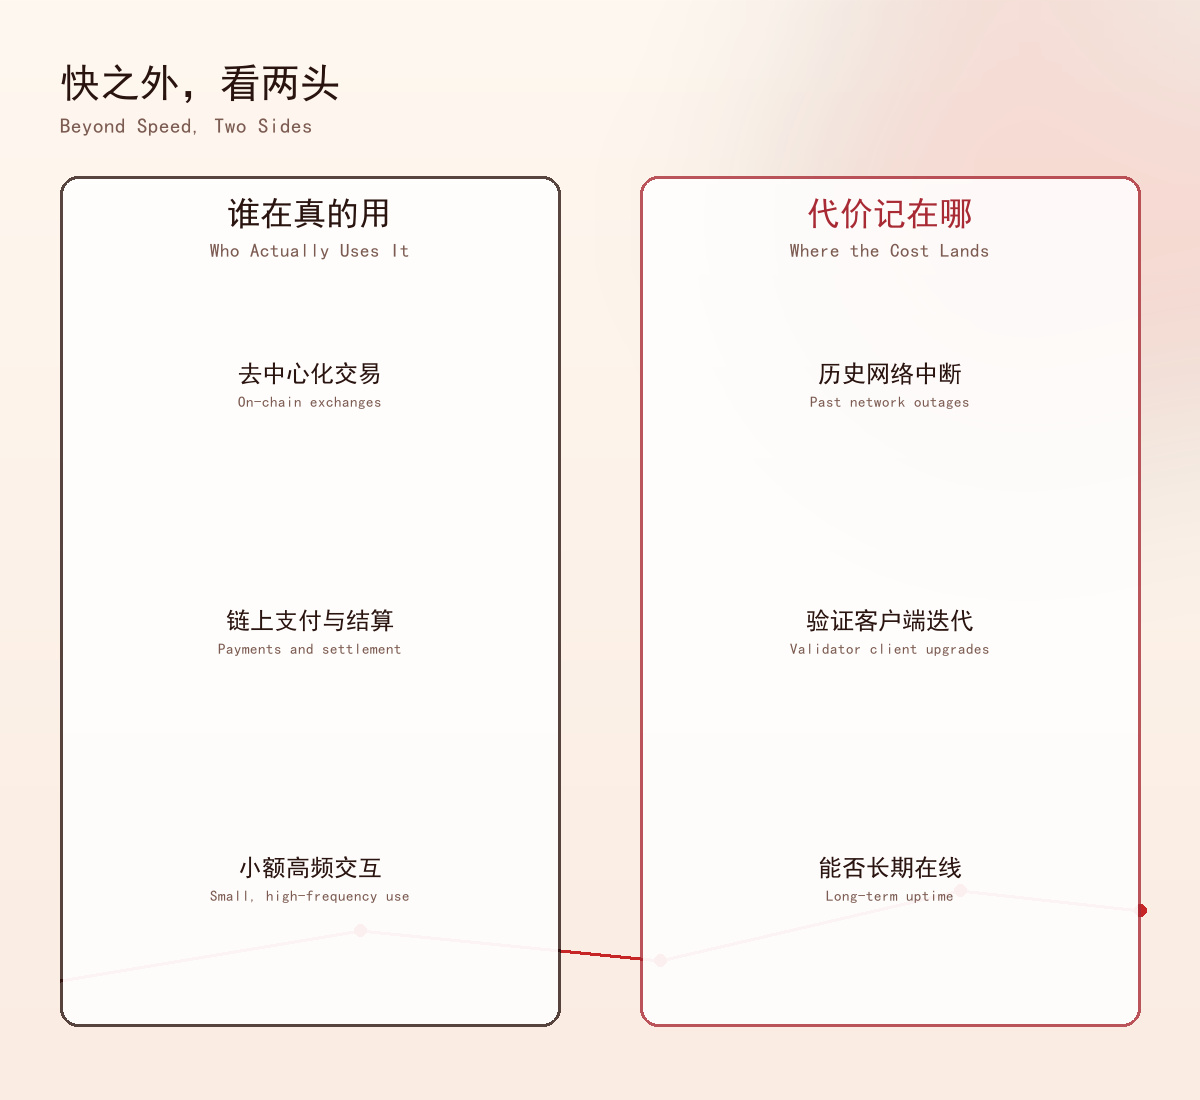
As principais atividades na Solana se dividem em algumas categorias: negociação descentralizada, pagamentos on-chain, emissão e negociação de ativos do tipo MEME, além de alguns jogos e aplicações de NFT. Todas têm algo em comum: muitas transações, valores pequenos por transação e sensibilidade à velocidade de confirmação. Dados públicos de mercado mostram que seu volume negociado em 24 horas chega à casa das dezenas de bilhões de dólares, e que o número de endereços ativos e de transações on-chain se mantém entre os mais altos.
Há uma relação de causa e efeito que pode passar despercebida: a atividade de curto prazo com ativos do tipo MEME realmente trouxe muitas taxas e novas carteiras para essa blockchain, mas esse tipo de atividade também aparece e desaparece rapidamente. Quando o movimento esfria, o número de transações diminui bastante. Por isso, para avaliar a solidez do ecossistema, não basta olhar para alguns dias de euforia. É preciso ver o que permanece depois que ela passa: a negociação descentralizada, os pagamentos e liquidações, e as equipes dispostas a desenvolver aplicações na rede a longo prazo.
Outra mudança está nos canais de acesso para instituições. Entre 2024 e 2025, começaram a surgir pedidos de ETFs à vista ligados à Solana. Com a criação de canais regulamentados para a entrada de capital institucional, notícias desse tipo também passam a influenciar as oscilações de preço. Isso reflete uma mudança na estrutura do mercado, não na tecnologia da blockchain — são coisas distintas e não devem ser confundidas.
Nas cotações públicas do mesmo período, Bitcoin (BTC) e Ethereum (ETH) ocupavam posições de outra ordem de grandeza em relação a ela. A comparação não serve para dizer qual é melhor, mas para mostrar que cada blockchain pública resolve problemas diferentes; avaliá-las com a mesma régua pode levar a conclusões sem sentido.
Terceira pergunta: onde se paga o preço dessa rapidez?
É a pergunta menos feita, mas talvez a mais importante.
Levar a capacidade de processamento e a velocidade de confirmação ao limite coloca mais pressão sobre a estabilidade da rede. Historicamente, a Solana sofreu várias interrupções. Em algumas ocasiões, congestionamentos ou falhas de software provocaram paralisações prolongadas, exigindo reparos e atualizações da comunidade e da equipe de desenvolvimento. No último ano e pouco, com a evolução dos clientes validadores, os períodos de operação estável aumentaram bastante. Mas a capacidade de permanecer sempre on-line continua sendo um dos pontos mais importantes para acompanhar nessa blockchain.
Não se trata de procurar defeitos. Qualquer sistema que leve o desempenho ao limite precisa pagar essa conta em algum lugar: às vezes, com requisitos de hardware mais caros; às vezes, com uma estrutura de validadores mais concentrada; outras vezes, com um tempo de recuperação maior. Escolher uma tecnologia é escolher qual custo se está disposto a assumir.
Para quem usa a rede, a conclusão prática é simples: ao ver parâmetros como “transações por segundo” ou “taxas baixas”, vale perguntar em que condições foram medidos, o que acontece quando a rede para e quem fará os reparos. Ter bons números é uma coisa; ser útil no longo prazo é outra.
Cinco. Reunindo as três perguntas
Olhando para trás, as três perguntas seguem uma ordem: primeiro, entender as escolhas tecnológicas; depois, verificar se há uso real; por fim, apurar onde está o custo. O preço é apenas a camada mais externa: o resultado de o mercado atribuir valor a esses fatos fundamentais.
A cotação de hoje, em torno de US$ 90, e o valor de mercado, de aproximadamente US$ 53 bilhões, são fatos que podem ser verificados publicamente. Eles não respondem a nenhuma das perguntas acima e não devem ser usados como substitutos dessas respostas.
Prefiro ver essa blockchain como um estudo de caso: um projeto de engenharia que se destaca em determinada capacidade, mas que também precisa lidar com os custos correspondentes. Vale a pena acompanhá-la independentemente de qualquer preço específico.#非农就业数据推升加息预期 #solana #美国拟收紧数据中心监管,AI扩张或面临新约束