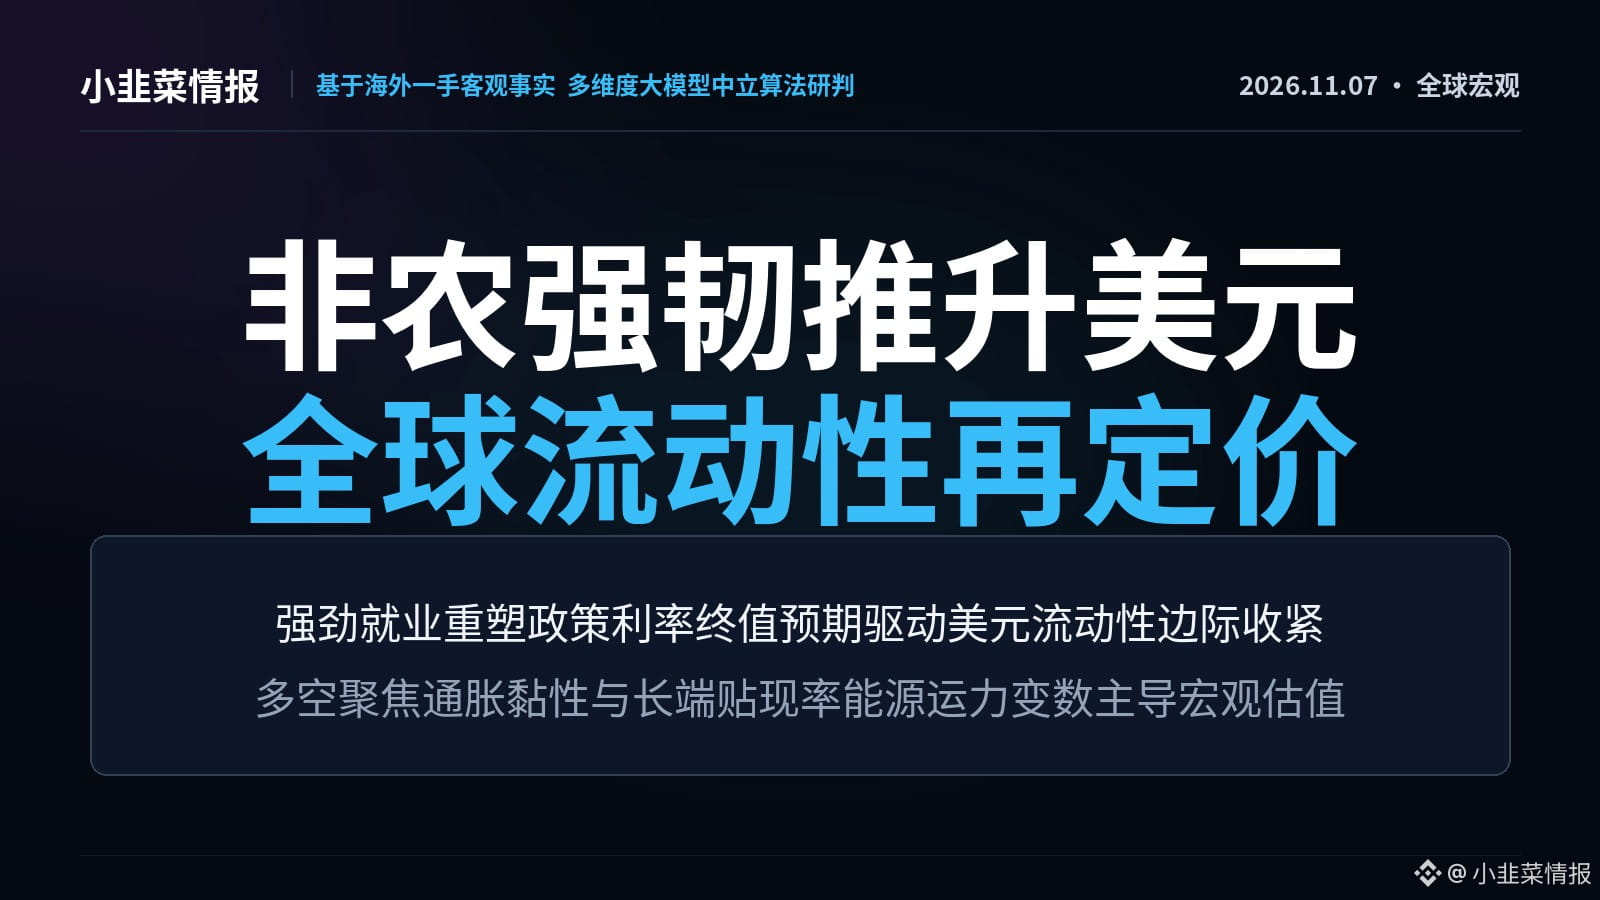
2026.11.07 · Boletim de macroeconomia global
Principais tendências macroeconómicas globais de hoje — orientação central
Os dados de emprego e salários dos EUA, mais fortes do que o esperado, obrigaram os responsáveis da Reserva Federal a manter uma postura hawkish, reforçando a perspetiva de juros elevados por mais tempo. A recuperação do índice do dólar voltou a apertar a liquidez global em dólares offshore, levando a uma reavaliação das referências de valorização entre classes de ativos. A disputa entre a taxa terminal da política monetária e a persistência da inflação constitui o cerne da formação de preços macroeconómicos neste momento.
Principal frente de batalha de hoje — análise aprofundada
A resiliência dos dados de emprego não agrícola reforça as expectativas de uma política monetária mais hawkish: o crescimento do emprego não agrícola e dos salários superou as expectativas, enquanto a taxa de desemprego recuou, impulsionando o índice do dólar em 0,71%, até ao máximo de uma semana. Em paralelo, responsáveis da Reserva Federal afirmaram que a inflação é a prioridade máxima e mantiveram aberta a possibilidade de novos aumentos das taxas de juro. 【Análise aprofundada】A resiliência do mercado de trabalho nesta ronda refutou diretamente as expectativas de uma mudança de curto prazo na liquidez, obrigando o mercado de swaps de taxas de juro a reavaliar o pico da taxa terminal. O cerne da disputa é o seguinte: um mercado de trabalho robusto atrasou o ritmo da desinflação; embora o crescimento salarial não tenha disparado, continua persistente. A Reserva Federal recorre à comunicação verbal para impedir um alívio prematuro das condições financeiras, enquanto as taxas de desconto de longo prazo se mantêm elevadas, forçando uma reconfiguração dos prémios de risco dos ativos. O regresso da liquidez em dólares ao mercado doméstico intensifica as pressões cambiais e de pagamento da dívida externa nas economias fora dos EUA.
Radar panorâmico de movimentos quantitativos
• Regulação da capacidade de transporte de mercadorias: as autoridades dos EUA ponderam flexibilizar as restrições aplicáveis a alguns petroleiros; quatro grandes empresas internacionais de energia negoceiam o aluguer de capacidade de transporte sujeita a sanções, com o objetivo de compensar os prémios do transporte marítimo e aliviar a pressão inflacionista secundária decorrente das importações.
• Conformidade dos derivados: a Hyperliquid solicitou uma licença de comerciante de comissões de futuros nos EUA, promovendo a ligação dos contratos perpétuos a capital nacional sujeito a regulação. Isto reflete a crescente integração dos protocolos de derivados on-chain nas estruturas tradicionais de corretagem.
Mapa de acompanhamento e dinâmica de mercado
A resiliência do mercado de trabalho intensifica as expectativas de uma política monetária mais hawkish -> eleva as taxas de desconto dos títulos do Tesouro dos EUA e a cotação do dólar -> comprime os prémios de risco entre classes de ativos e a liquidez offshore. Nas próximas 24–48 horas, as instituições estarão especialmente atentas à evolução da rendibilidade dos títulos do Tesouro dos EUA a 10 anos em torno do nível crítico de 4,50% e à capacidade do índice do dólar para se manter acima da resistência psicológica de 105,0, avaliando a intensidade da contração da liquidez global.
Aviso legal: Este boletim limita-se a compilar e analisar, com base em raciocínio lógico, informações públicas globais e dados objetivos de mercado das últimas 24 horas. Não constitui qualquer recomendação de investimento, oferta de compra ou venda, nem fundamento para operações. Os mercados envolvem riscos; tome decisões com prudência.
Principais tendências macroeconómicas globais de hoje — orientação central
Os dados de emprego e salários dos EUA, mais fortes do que o esperado, obrigaram os responsáveis da Reserva Federal a manter uma postura hawkish, reforçando a perspetiva de juros elevados por mais tempo. A recuperação do índice do dólar voltou a apertar a liquidez global em dólares offshore, levando a uma reavaliação das referências de valorização entre classes de ativos. A disputa entre a taxa terminal da política monetária e a persistência da inflação constitui o cerne da formação de preços macroeconómicos neste momento.
Principal frente de batalha de hoje — análise aprofundada
A resiliência dos dados de emprego não agrícola reforça as expectativas de uma política monetária mais hawkish: o crescimento do emprego não agrícola e dos salários superou as expectativas, enquanto a taxa de desemprego recuou, impulsionando o índice do dólar em 0,71%, até ao máximo de uma semana. Em paralelo, responsáveis da Reserva Federal afirmaram que a inflação é a prioridade máxima e mantiveram aberta a possibilidade de novos aumentos das taxas de juro. 【Análise aprofundada】A resiliência do mercado de trabalho nesta ronda refutou diretamente as expectativas de uma mudança de curto prazo na liquidez, obrigando o mercado de swaps de taxas de juro a reavaliar o pico da taxa terminal. O cerne da disputa é o seguinte: um mercado de trabalho robusto atrasou o ritmo da desinflação; embora o crescimento salarial não tenha disparado, continua persistente. A Reserva Federal recorre à comunicação verbal para impedir um alívio prematuro das condições financeiras, enquanto as taxas de desconto de longo prazo se mantêm elevadas, forçando uma reconfiguração dos prémios de risco dos ativos. O regresso da liquidez em dólares ao mercado doméstico intensifica as pressões cambiais e de pagamento da dívida externa nas economias fora dos EUA.
Radar panorâmico de movimentos quantitativos
• Regulação da capacidade de transporte de mercadorias: as autoridades dos EUA ponderam flexibilizar as restrições aplicáveis a alguns petroleiros; quatro grandes empresas internacionais de energia negoceiam o aluguer de capacidade de transporte sujeita a sanções, com o objetivo de compensar os prémios do transporte marítimo e aliviar a pressão inflacionista secundária decorrente das importações.
• Conformidade dos derivados: a Hyperliquid solicitou uma licença de comerciante de comissões de futuros nos EUA, promovendo a ligação dos contratos perpétuos a capital nacional sujeito a regulação. Isto reflete a crescente integração dos protocolos de derivados on-chain nas estruturas tradicionais de corretagem.
Mapa de acompanhamento e dinâmica de mercado
A resiliência do mercado de trabalho intensifica as expectativas de uma política monetária mais hawkish -> eleva as taxas de desconto dos títulos do Tesouro dos EUA e a cotação do dólar -> comprime os prémios de risco entre classes de ativos e a liquidez offshore. Nas próximas 24–48 horas, as instituições estarão especialmente atentas à evolução da rendibilidade dos títulos do Tesouro dos EUA a 10 anos em torno do nível crítico de 4,50% e à capacidade do índice do dólar para se manter acima da resistência psicológica de 105,0, avaliando a intensidade da contração da liquidez global.
Aviso legal: Este boletim limita-se a compilar e analisar, com base em raciocínio lógico, informações públicas globais e dados objetivos de mercado das últimas 24 horas. Não constitui qualquer recomendação de investimento, oferta de compra ou venda, nem fundamento para operações. Os mercados envolvem riscos; tome decisões com prudência.