
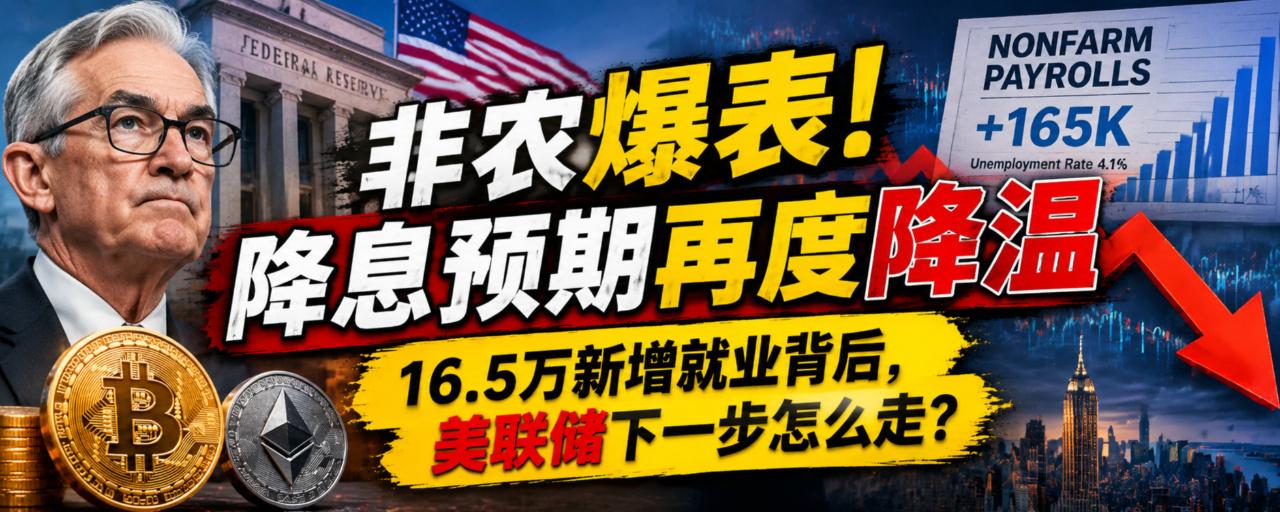
Saiu o relatório de emprego não agrícola: o mercado cripto vai passar por fortes oscilações? Entenda a relação fundamental entre os dados de emprego e o mercado cripto
Pessoal, toda noite de divulgação dos dados de emprego não agrícola é especialmente agitada no mercado cripto. Muitos sabem apenas que, quando os dados saem, o BTC costuma ter oscilações bruscas e contratos são liquidados em sequência, mas não conseguem explicar por que um relatório de emprego dos EUA, do outro lado do oceano, consegue agitar todo o mercado cripto.
Desta vez, em particular, os dados de emprego ficaram muito acima das expectativas do mercado. Todos esperavam que o Fed começasse a cortar os juros e que a liquidez se tornasse mais abundante, mas acabaram recebendo um banho de água fria. Hoje vamos deixar de lado o jargão técnico e explicar toda a lógica: o que são os dados de emprego não agrícola, como eles afetam as políticas do Fed, como o capital chega ao mercado cripto e como os participantes comuns podem lidar com essas oscilações.
Muitas pessoas têm um equívoco intuitivo: os dados de emprego não agrícola são dos Estados Unidos, enquanto Bitcoin e Ethereum não trabalham nos EUA, então não deveriam ter relação. Mas o mercado cripto de hoje já não é aquele pequeno mercado fechado, que só se divertia entre seus próprios participantes. Com a aprovação dos ETFs à vista, a entrada de fundos macro e de grandes instituições tradicionais, o BTC se tornou um “barômetro de liquidez” dos ativos globais de alto risco. Sua precificação está, em grande medida, atrelada à liquidez do dólar e às expectativas para as taxas de juros do Federal Reserve.
O relatório de emprego não agrícola, também conhecido como Nonfarm Payrolls, é divulgado em uma data fixa todos os meses e serve principalmente para avaliar o aquecimento ou o esfriamento do mercado de trabalho dos EUA. As duas principais missões do Federal Reserve são controlar a inflação e manter o pleno emprego. A situação do mercado de trabalho determina diretamente se o Fed terá condições de cortar os juros e injetar liquidez.
Há aqui um ponto-chave bastante contraintuitivo: dados de emprego fortes demais costumam ser negativos para os criptoativos no curto prazo; já um enfraquecimento significativo do emprego pode, pelo contrário, favorecer uma alta no mercado cripto.
A lógica é simples: se o mercado de trabalho continuar aquecido, as empresas seguirem contratando, os salários continuarem subindo e os consumidores tiverem forte poder de compra, será difícil a inflação cair rapidamente. Nesse cenário, o Fed não terá motivo para cortar os juros e pode até manter a opção de continuar com taxas altas ou voltar a aumentá-las. Quando o mercado de trabalho esfria e a economia enfrenta riscos de enfraquecimento, o Fed ganha margem para reduzir as taxas, diminuir os custos de financiamento em toda a economia e liberar liquidez. Só então os recursos tendem a fluir para ativos de risco, como ações e criptoativos.
Veja os dados mais recentes: a criação de empregos ficou muito acima das expectativas do mercado, a taxa de desemprego caiu, o crescimento dos salários continuou persistente e os dados de emprego dos dois meses anteriores ainda foram revisados para cima. O mercado revisou imediatamente suas expectativas: os cortes de juros foram adiados e o período de taxas elevadas deve se prolongar. Após a divulgação dos dados, os rendimentos dos títulos do Tesouro dos EUA subiram e o dólar se fortaleceu. Esse é o ponto de partida para a pressão sobre todos os ativos de risco.
Agora vamos decompor a cadeia de transmissão do capital em quatro etapas: divulgação dos dados de emprego não agrícola → o mercado reprecifica as expectativas para as taxas do Fed → os rendimentos dos títulos do Tesouro dos EUA e o índice do dólar oscilam → os recursos globais são realocados e o mercado cripto acompanha os movimentos.
Primeiro, o custo de oportunidade aumenta. Os títulos do Tesouro dos EUA são a referência global de rendimento sem risco. Quando as taxas sobem, é possível obter juros estáveis com títulos de curto prazo, praticamente sem risco. O Bitcoin, por sua vez, não gera rendimentos de juros, então o custo de oportunidade de mantê-lo aumenta. Para os investidores institucionais, a alocação de capital é feita por comparação: de um lado, títulos do Tesouro que rendem juros estáveis; do outro, BTC, altamente volátil e sem fluxo de caixa. Naturalmente, o capital tende a se tornar mais conservador e a reduzir a alocação em criptoativos.
Segundo, a retração do capital alavancado amplia as oscilações do mercado. O mercado cripto depende muito de alavancagem: contratos perpétuos, empréstimos e garantias em DeFi envolvem grandes volumes de capital alavancado a baixo custo. Quando a liquidez em dólares se contrai e os custos de financiamento sobem, os traders reduzem voluntariamente a alavancagem. Se os preços caem, isso pode acionar alertas de margem, seguidos por liquidações em cadeia. É por isso que, nas noites de divulgação dos dados de emprego, as oscilações dos preços das criptomoedas costumam ser mais extremas do que as das ações dos EUA e do ouro. O mercado cripto amplifica as expectativas de liquidez: quando sobe, sobe com força; quando cai, a queda também é mais violenta.
Terceiro, os fluxos dos ETFs são hoje o sinal mais importante de entrada de novos recursos. Os ETFs à vista de BTC são o principal canal de entrada do capital institucional neste ciclo. As mudanças nas expectativas para as taxas de juros afetam diretamente as subscrições e os resgates dos ETFs. Se as taxas reais continuarem subindo, as instituições podem reduzir o ritmo ou até interromper as compras, e os ETFs podem passar de entradas líquidas para saídas líquidas. Sem novos recursos, o mercado perde o impulso de alta. Também precisamos acompanhar a capitalização total das stablecoins: elas representam o estoque de dólares on-chain. Uma redução contínua indica que o capital está deixando o ecossistema cripto — não se trata de uma oscilação passageira do sentimento, mas de uma retirada efetiva de recursos.
É claro que BTC e ETH não resistem da mesma forma ao impacto dos dados de emprego. O Bitcoin está cada vez mais se comportando como um ativo macroeconômico, com preço ancorado na liquidez e na alocação institucional. Suas regras de oferta são fixas, e uma parcela significativa está nas mãos de investidores de longo prazo, o que lhe dá relativamente mais resiliência. A pressão sobre o Ethereum é mais complexa. Além de ser afetado pelas taxas de juros do dólar, o ETH também está ligado ao DeFi, às soluções de camada 2, ao staking e à atividade de negociação on-chain. Quando a liquidez se contrai, os usuários reduzem empréstimos e operações especulativas on-chain, o valor bloqueado em DeFi cai e as receitas de taxas on-chain diminuem. É uma pressão dupla. É comum observar que, durante oscilações do mercado, a cotação ETH/BTC enfraquece: isso indica que o capital está saindo dos ativos de alto risco on-chain e se refugiando no BTC.
Então, se os dados de emprego superarem as expectativas, o preço das criptomoedas necessariamente vai cair? Não é tão simples. Precisamos distinguir duas coisas: o que move o mercado é a diferença entre os dados e as expectativas, não se os dados são bons ou ruins por si só. Antes da divulgação, o mercado já aposta em determinado cenário. Veja dois exemplos: Cenário 1: o mercado espera uma criação de empregos baixa, presume que o mercado de trabalho está fraco e que os juros serão cortados em breve. Então os dados de emprego surpreendem muito positivamente, contrariando completamente as expectativas. As apostas são invalidadas, os investidores vendem ativos de risco em massa e o BTC cai rapidamente. Cenário 2: o mercado já prevê um mercado de trabalho forte e antecipou o impacto negativo de “cortes de juros adiados”; o preço das criptomoedas já caiu antes. No fim, embora os dados sejam fortes, eles ficam perto do esperado. Com a notícia negativa já incorporada aos preços, pode ocorrer uma recuperação no movimento de “vender a expectativa e comprar o fato”.
Portanto, não se limite a decorar a regra: dados de emprego bons = vender; dados ruins = comprar. Negocia-se sempre a diferença entre os dados e as expectativas, não os números à primeira vista.
Reuni alguns indicadores que vale a pena acompanhar após a divulgação dos dados de emprego. São bem mais confiáveis do que ficar olhando o gráfico de velas e tentando adivinhar para que lado os preços vão:
Rendimento dos títulos do Tesouro dos EUA de 2 anos: é o mais sensível às políticas de curto prazo do Fed; rendimentos em alta = expectativas de aperto monetário mais fortes;
Rendimento dos títulos do Tesouro dos EUA de 10 anos: indica a tendência das taxas reais de longo prazo e serve de referência para a avaliação do BTC no médio prazo;
Dados de inflação do CPI e do PCE básico: os dados de emprego mostram a situação do mercado de trabalho, mas a inflação é o limite final para as políticas do Fed;
Fluxos diários de capital dos ETFs à vista de BTC;
Variação da capitalização total das stablecoins;
Contratos em aberto, taxas de financiamento e dados de liquidação, para avaliar o nível de alavancagem do mercado.
Para terminar, vamos falar sobre como as pessoas comuns devem lidar com as oscilações do mercado durante a divulgação dos dados de emprego. Muitos gostam de apostar pesado e usar alta alavancagem nessas noites, tentando lucrar com grandes oscilações. Mas o mercado se move muito rápido, os movimentos bruscos de preço frequentemente acionam stops nos dois sentidos e as notícias mudam a cada segundo. Investidores de varejo facilmente acabam perdendo dos dois lados. Uma abordagem mais madura não é apostar se os dados farão os preços subir ou cair, mas usar os dados de emprego para calibrar sua avaliação do ciclo de liquidez. Se uma sequência de dados de emprego e inflação continuar forte e os cortes de juros parecerem distantes, o cenário geral será de liquidez mais restrita. Nesse caso, convém reduzir a alavancagem, evitar perseguir altas no curto prazo e manter uma postura mais conservadora. Se, por outro lado, o mercado de trabalho continuar enfraquecendo e a inflação recuar, as expectativas de cortes de juros podem voltar — e esse será um ambiente mais favorável aos ativos de risco.
Há outra coisa que você precisa lembrar: um único relatório de emprego não muda o ciclo de longo prazo; ele pode apenas acelerar ou retardar a tendência existente. Um dado isolado é apenas um sinal, não uma sentença sobre a tendência. Narrativas podem provocar altas e quedas bruscas no curto prazo, mas, no médio e longo prazo, os grandes movimentos são sempre determinados pela liquidez do dólar e pelos fluxos contínuos de capital, tanto de entrada quanto de saída.
Aviso de risco: este texto apresenta apenas uma interpretação pessoal da economia macro e não constitui recomendação de investimento. Os criptoativos são extremamente voláteis e as operações alavancadas envolvem riscos elevados. Participe com prudência e controle o tamanho das suas posições.
Lembrete: o conteúdo acima é apenas uma interpretação pessoal do setor e não constitui recomendação de investimento.
Se você também se interessa por trading, deixe um comentário ou entre na sala de bate-papo para conversar. Vamos aprender e crescer juntos.
\u003ca-100\u003eJunte-se ao Instituto de Estudos Zhengqian\u003c/a-100\u003e
