━━━━━━━━━━━━━━━━━━━━
A AMD acabou de divulgar um dos resultados mais sólidos da era da IA — e, ainda assim, as ações levaram uma bela pancada no primeiro momento.
◆ Resultados do 3º trimestre de 2026: os números falam por si
✔︎ Receita de US$ 13,38 bilhões, alta de 45% em relação ao ano anterior (acima das expectativas)
✔︎ LPA ajustado de US$ 2,09, alta de 74% (bem acima das expectativas)
✔︎ A receita de Data Center quase dobrou, chegando a US$ 8,5 bilhões (+97% em relação ao ano anterior), e agora representa 64% da empresa
✔︎ Projeção para o 4º trimestre: cerca de US$ 17 bilhões (±3%), bem acima do consenso e indicando crescimento de cerca de 66% em relação ao ano anterior
━━━━━━━━━━━━━━━━━━━━
Lisa Su não apenas esteve à altura do momento — ela elevou o padrão. A demanda pelas GPUs Instinct e CPUs EPYC está acelerando, os sistemas Helios em escala de rack estão sendo enviados, e a administração aponta para um crescimento da receita total superior a 80% em 2027, com expectativa de que Data Center ultrapasse 80% da composição.
━━━━━━━━━━━━━━━━━━━━
Então, por que a queda?
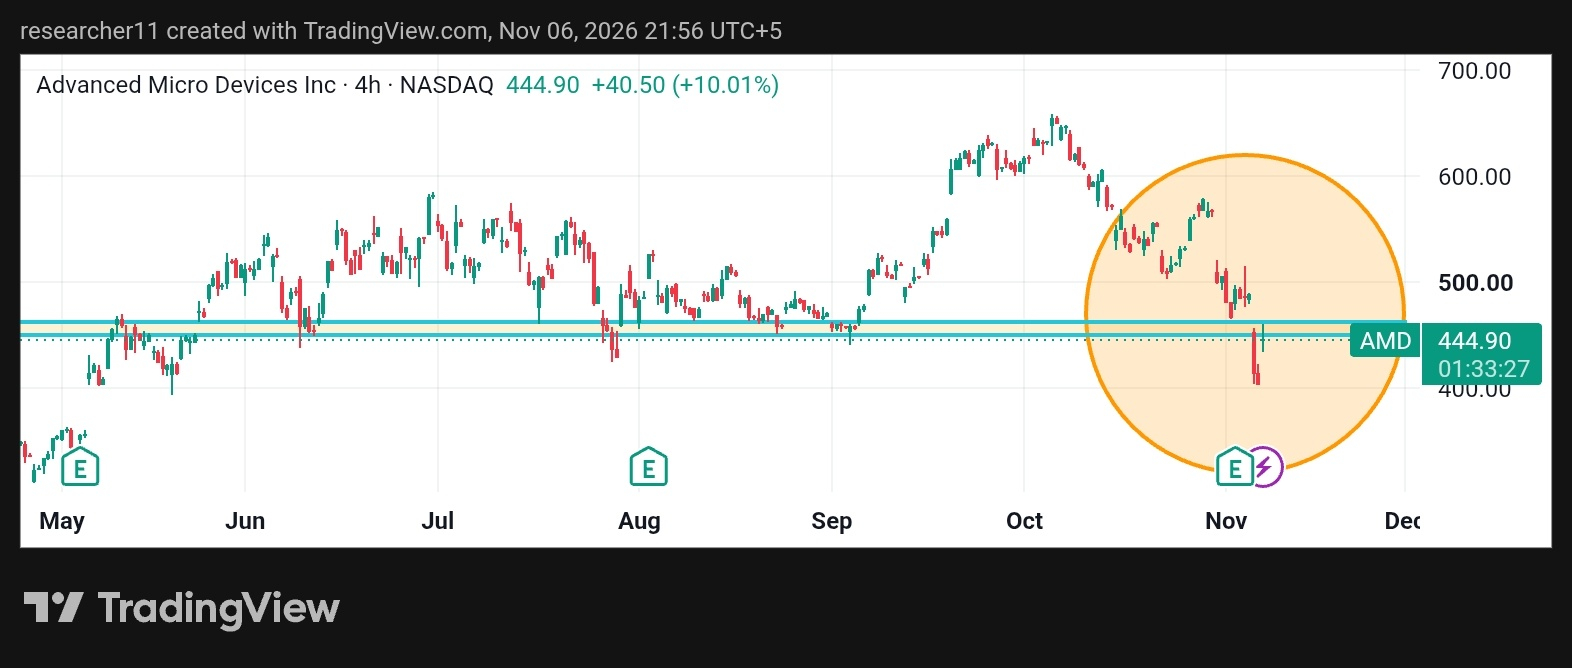
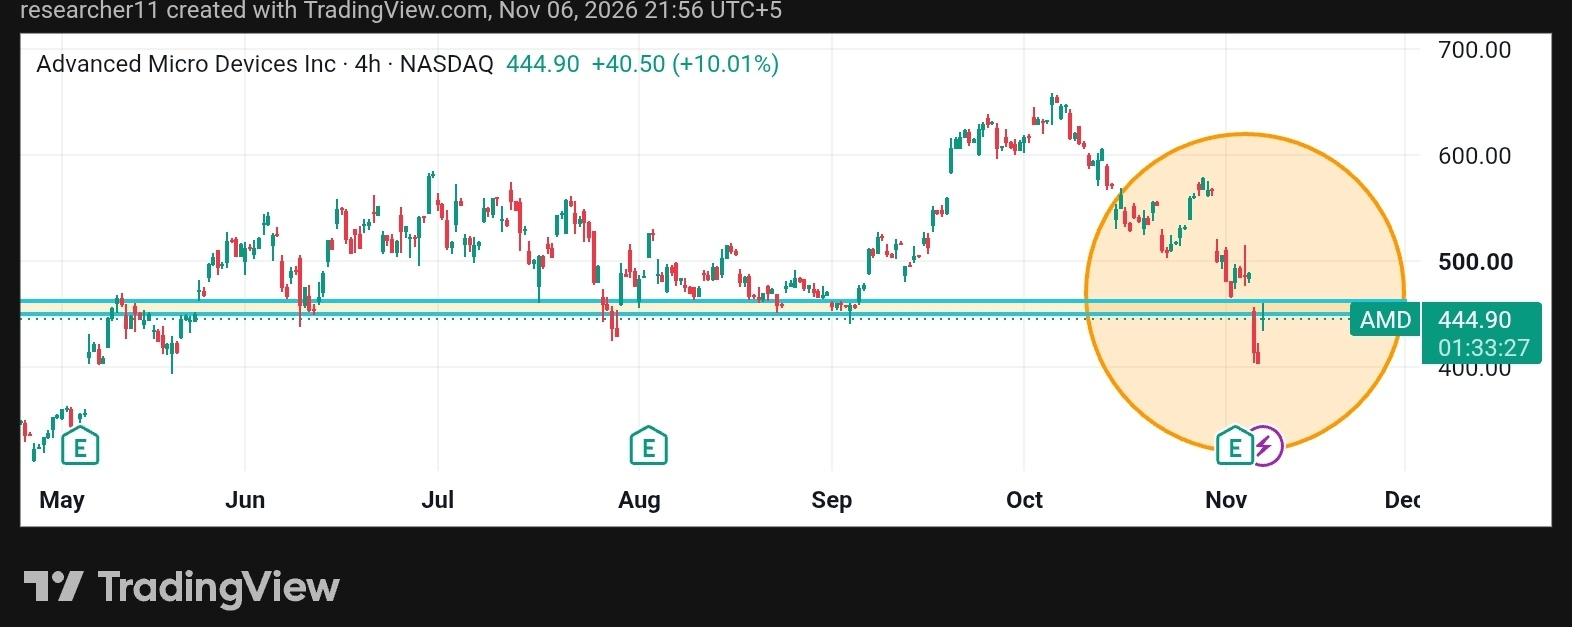
O gráfico conta a história. Depois de uma forte alta até o início de outubro (perto da faixa de US$ 650–660), as ações da AMD caíram acentuadamente até o início de novembro, chegando brevemente à faixa baixa dos US$ 400 antes de dispararem de volta cerca de 10% em 6 de novembro, para a faixa média dos US$ 440. É o clássico movimento de “comprar no rumor, vender no fato + acomodação das avaliações” depois de uma grande alta ao longo de vários meses. O investimento em IA tem sido volátil; o tropeço anterior da Intel não ajudou o sentimento do mercado, e alguns investidores simplesmente quiseram garantir os lucros após a grande valorização.
━━━━━━━━━━━━━━━━━━━━
O que realmente está impulsionando a narrativa neste momento
① Data Center já não é apenas uma história de crescimento — é a história.
A receita de servidores mais que dobrou. Os aceleradores de IA estão ganhando escala. Esse é o verdadeiro motor.
② A projeção é ambiciosa e confiável.
US$ 17 bilhões no 4º trimestre e crescimento superior a 80% no próximo ano não são números conservadores. O fornecimento está sendo garantido.
③ A correção abriu espaço para respirar.
Desde as máximas de outubro, as ações devolveram uma parcela significativa dos ganhos. A avaliação absoluta ainda é elevada, mas a trajetória de crescimento acabou de ficar mais inclinada.
━━━━━━━━━━━━━━━━━━━━
Já é tarde demais para apostar em ações de chips?
Não, se você for seletivo. As empresas de computação de IA pura que estão entregando resultados (e elevando suas projeções) continuam com o vento a favor. As que ficam aquém ou apresentam projeções fracas estão sendo duramente penalizadas. A AMD acabou de se posicionar firmemente no primeiro grupo. A queda recente é exatamente o tipo de volatilidade que cria pontos de entrada melhores para quem acredita que a expansão da infraestrutura de IA ao longo de vários anos ainda tem muito caminho pela frente.
━━━━━━━━━━━━━━━━━━━━
Arm e Qualcomm divulgarão resultados em breve — esse será o próximo teste em tempo real para saber se o aquecimento da computação de IA continua se espalhando.
━━━━━━━━━━━━━━━━━━━━
➤ Em resumo
Fundamentos sólidos + avaliações elevadas, mas não absurdas, após a correção + aceleração clara na parte de maior margem do negócio = o cenário continua favorável para o capital paciente.
━━━━━━━━━━━━━━━━━━━━
Participe da discussão
Você continua otimista com o setor de chips depois desses resultados ou está esperando uma correção mais profunda?
Deixe sua opinião abaixo — e compartilhe isto se ajudou a esclarecer o ruído.
Queremos ouvir você.
#JobsReportRaisesHikeOdds #US Data Center Rules May Constrain AI Expansion #$2TWipedOutHedgeFundsFaceLiquidation #USMidtermsCouldShakeUpUS-IranTies