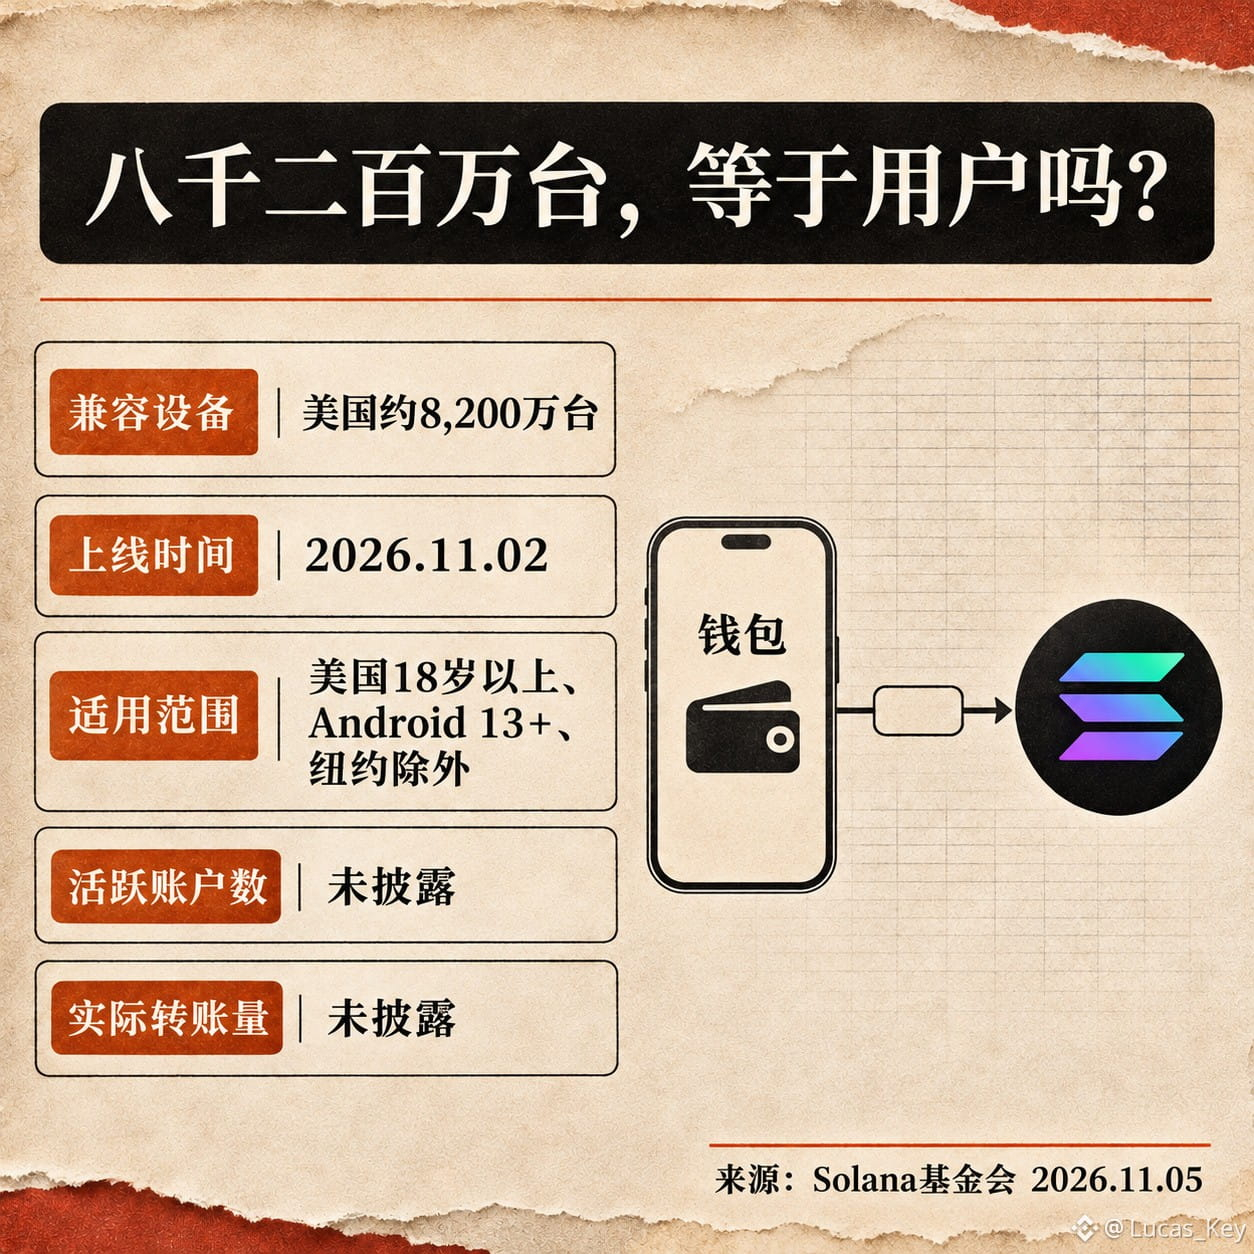
$SOL O número mais fácil de interpretar mal hoje é “82 milhões”. Em 5 de novembro, a Fundação Solana confirmou que as contas de stablecoin da carteira móvel para usuários elegíveis nos Estados Unidos foram lançadas em 2 de novembro, com as transferências liquidadas na Solana. Cerca de 82 milhões é o número de dispositivos compatíveis, não o de pessoas que abriram uma conta e muito menos o de transferências já realizadas.
Há motivos concretos para otimismo: o acesso fica diretamente na interface da carteira que os usuários já têm, dispensando o download de um aplicativo cripto independente e o gerenciamento de chaves privadas, além de permitir o recebimento de pagamentos de bancos internacionais elegíveis. É difícil replicar essa capacidade de distribuição apenas com baixas taxas na blockchain. Se o produto realmente levar a um uso recorrente, o fluxo de pagamentos na rede terá mais valor do que uma campanha de marketing pontual.
Mas não transforme a cobertura de dispositivos em demanda por tokens. O anúncio limita o serviço a adultos nos Estados Unidos, com modelos de aparelho e sistemas compatíveis, e exclui residentes de Nova York; o número de contas ativas e o volume real de transferências na blockchain não foram divulgados. As transferências para outras carteiras aparecem como isentas de tarifas do serviço da carteira móvel, mas ainda podem haver cobranças de terceiros. As taxas de transação na rede Solana são pagas em SOL, mas isso não significa que cada usuário precise comprar SOL: o serviço da carteira pode pagar ou abstrair essas taxas.
Isso também é uma disputa pela distribuição de pagamentos entre $ETH e $BNB : o primeiro conta com USDC nativo e um ecossistema de liquidação maduro, enquanto o segundo também está ampliando os canais de acesso a pagamentos com stablecoins. Quem conquistar o acesso pelo celular terá a oportunidade de levar a liquidez existente na blockchain para os pagamentos cotidianos; mas uma lista de dispositivos compatíveis não se converte automaticamente em participação de mercado. Vou prestar mais atenção aos dados que forem divulgados no futuro sobre contas reais, taxa de transferências recorrentes, custos de transação e participação entre redes. Fontes: anúncio da Fundação Solana de 5 de novembro; materiais oficiais da Circle e da BNB Chain. Aviso de risco: parcerias no ecossistema não garantem a adoção pelos usuários, muito menos ganhos com a valorização dos tokens.
Há motivos concretos para otimismo: o acesso fica diretamente na interface da carteira que os usuários já têm, dispensando o download de um aplicativo cripto independente e o gerenciamento de chaves privadas, além de permitir o recebimento de pagamentos de bancos internacionais elegíveis. É difícil replicar essa capacidade de distribuição apenas com baixas taxas na blockchain. Se o produto realmente levar a um uso recorrente, o fluxo de pagamentos na rede terá mais valor do que uma campanha de marketing pontual.
Mas não transforme a cobertura de dispositivos em demanda por tokens. O anúncio limita o serviço a adultos nos Estados Unidos, com modelos de aparelho e sistemas compatíveis, e exclui residentes de Nova York; o número de contas ativas e o volume real de transferências na blockchain não foram divulgados. As transferências para outras carteiras aparecem como isentas de tarifas do serviço da carteira móvel, mas ainda podem haver cobranças de terceiros. As taxas de transação na rede Solana são pagas em SOL, mas isso não significa que cada usuário precise comprar SOL: o serviço da carteira pode pagar ou abstrair essas taxas.
Isso também é uma disputa pela distribuição de pagamentos entre $ETH e $BNB : o primeiro conta com USDC nativo e um ecossistema de liquidação maduro, enquanto o segundo também está ampliando os canais de acesso a pagamentos com stablecoins. Quem conquistar o acesso pelo celular terá a oportunidade de levar a liquidez existente na blockchain para os pagamentos cotidianos; mas uma lista de dispositivos compatíveis não se converte automaticamente em participação de mercado. Vou prestar mais atenção aos dados que forem divulgados no futuro sobre contas reais, taxa de transferências recorrentes, custos de transação e participação entre redes. Fontes: anúncio da Fundação Solana de 5 de novembro; materiais oficiais da Circle e da BNB Chain. Aviso de risco: parcerias no ecossistema não garantem a adoção pelos usuários, muito menos ganhos com a valorização dos tokens.