No 10º ano de aportes periódicos, só então percebi que a estratégia de “comprar mais quando cai para reduzir o custo médio” praticamente deixou de funcionar.
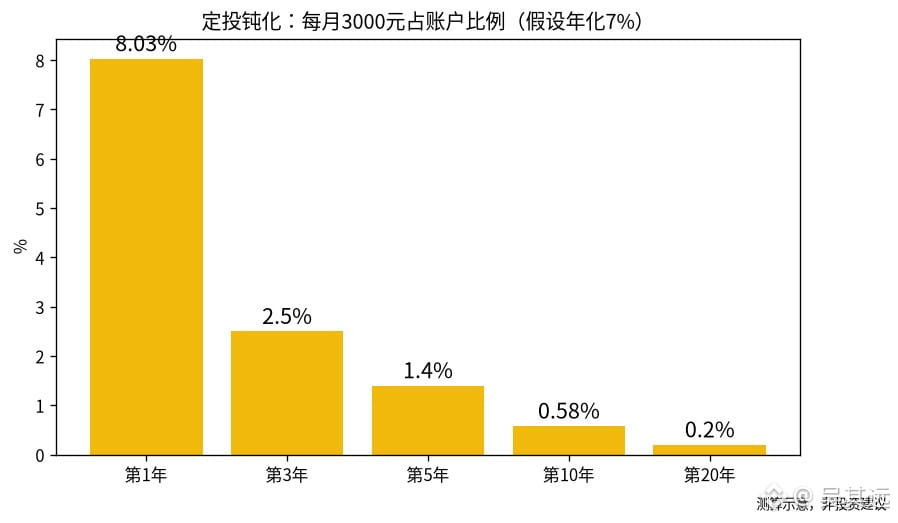
Fiz uma simulação considerando aportes mensais de 3.000 yuans e retorno anual de 7%, para ver que proporção da conta cada novo aporte representa:
· No 1º ano, o aporte de um mês representa cerca de 8% da conta;
· No 3º ano, cerca de 2,5%;
· No 5º ano, cerca de 1,4%;
· No 10º ano, cerca de 0,58%;
· No 20º ano, apenas cerca de 0,2%.
No 10º ano, a conta chega a cerca de 520 mil yuans. Se houver uma queda de 20%, a perda passa de 100 mil yuans; seriam necessários 34 meses de aportes de 3.000 yuans para compensá-la. No 20º ano, a conta chega a cerca de 1,53 milhão de yuans. Com a mesma queda de 20%, seriam necessários 100 meses de aportes.
É o que costumam chamar de “perda de eficácia dos aportes periódicos”. Nos primeiros anos, cada novo aporte consegue reduzir o custo médio de forma perceptível. Com o passar do tempo, a conta se parece cada vez mais com uma posição montada de uma só vez, e as oscilações passam a ser determinadas basicamente pelo saldo acumulado.
Por isso, hoje penso que, na fase mais avançada dos aportes periódicos, o que realmente faz diferença é a proporção entre ações e títulos, decidir se é preciso rebalancear e quando usar o dinheiro — não descontar mais algumas centenas de yuans neste mês.
Amigo, você acha que, nessa fase, é melhor continuar aportando a qualquer custo ou começar a ajustar a carteira? Vamos conversar nos comentários.
(A simulação é apenas hipotética e ilustrativa; não representa o rendimento real de nenhum fundo nem constitui recomendação de investimento.)
#定投 #基金 #InvestimentoDeLongoPrazo
Fiz uma simulação considerando aportes mensais de 3.000 yuans e retorno anual de 7%, para ver que proporção da conta cada novo aporte representa:
· No 1º ano, o aporte de um mês representa cerca de 8% da conta;
· No 3º ano, cerca de 2,5%;
· No 5º ano, cerca de 1,4%;
· No 10º ano, cerca de 0,58%;
· No 20º ano, apenas cerca de 0,2%.
No 10º ano, a conta chega a cerca de 520 mil yuans. Se houver uma queda de 20%, a perda passa de 100 mil yuans; seriam necessários 34 meses de aportes de 3.000 yuans para compensá-la. No 20º ano, a conta chega a cerca de 1,53 milhão de yuans. Com a mesma queda de 20%, seriam necessários 100 meses de aportes.
É o que costumam chamar de “perda de eficácia dos aportes periódicos”. Nos primeiros anos, cada novo aporte consegue reduzir o custo médio de forma perceptível. Com o passar do tempo, a conta se parece cada vez mais com uma posição montada de uma só vez, e as oscilações passam a ser determinadas basicamente pelo saldo acumulado.
Por isso, hoje penso que, na fase mais avançada dos aportes periódicos, o que realmente faz diferença é a proporção entre ações e títulos, decidir se é preciso rebalancear e quando usar o dinheiro — não descontar mais algumas centenas de yuans neste mês.
Amigo, você acha que, nessa fase, é melhor continuar aportando a qualquer custo ou começar a ajustar a carteira? Vamos conversar nos comentários.
(A simulação é apenas hipotética e ilustrativa; não representa o rendimento real de nenhum fundo nem constitui recomendação de investimento.)
#定投 #基金 #InvestimentoDeLongoPrazo