Ontem, as ações de tecnologia dos EUA tiveram seu pior dia em um ano, e o Nasdaq caiu 5,52%. Hoje, chegou a vez de questionarem o preço do IPO da Anthropic.
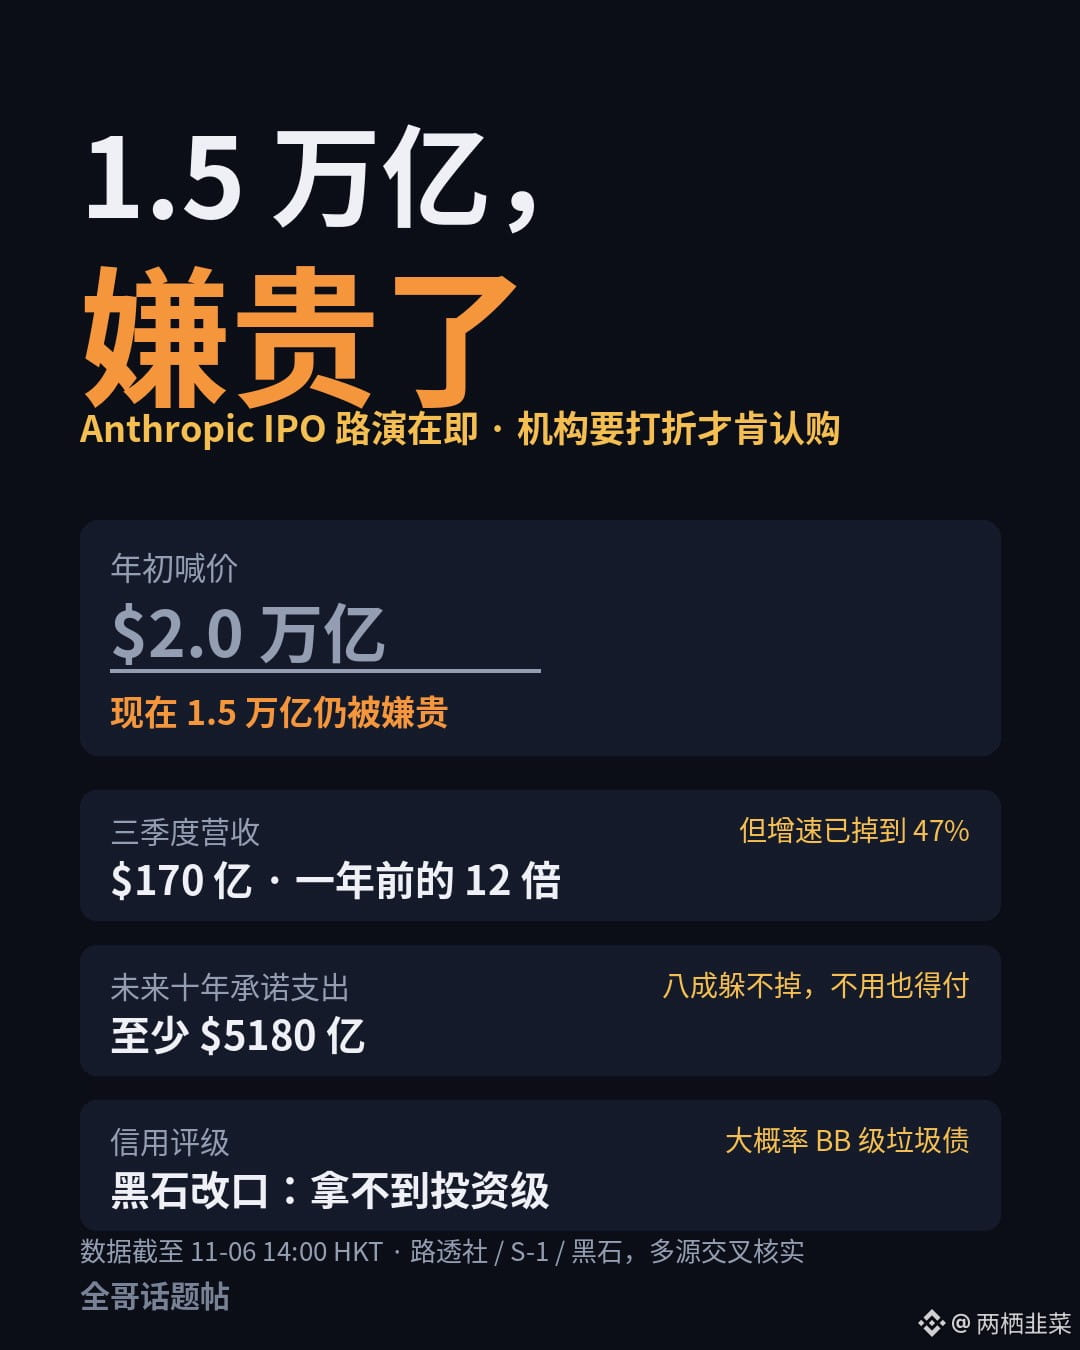
A notícia de hoje da Reuters: a empresa planejava fazer o roadshow na próxima semana e abrir o capital ainda em novembro, com uma oferta que poderia chegar a US$ 100 bilhões. Mas os investidores institucionais acham cara demais a avaliação de US$ 1,5 trilhão e só topam subscrever se houver desconto.
Pense só: no início do ano, diziam que ela poderia valer US$ 2 trilhões; agora, até US$ 1,5 trilhão parece caro. Não é que o Claude seja ruim; o problema é o preço.
No prospecto: receita de US$ 17 bilhões no terceiro trimestre, crescimento que já caiu de três dígitos para 47% e, ainda assim, prejuízo de US$ 567 milhões. Mais preocupante: nos próximos dez anos, os compromissos de gastos com nuvem e infraestrutura somam pelo menos US$ 518 bilhões — e cerca de 80% deles são inevitáveis. A Blackstone também mudou o tom: depois da abertura de capital, a empresa não deve conseguir uma classificação de grau de investimento; provavelmente ficará na categoria BB, de títulos especulativos.
Em resumo, boa empresa ≠ boa ação. O Claude é realmente bom, mas o preço de US$ 1,5 trilhão pressupõe uma década inteira de crescimento acelerado. O mercado acabou de levar um tapa; quem ainda se arriscaria a pagar o preço máximo sem pensar duas vezes?
No mundo cripto, alguns já se anteciparam: na MEXC, o contrato pré-IPO dela ainda está cotado perto de US$ 1.500 — puro preço baseado no sentimento do mercado.
Se o roadshow da próxima semana vai mesmo acontecer e qual será o desconto na precificação: essa será uma prova para as avaliações da IA. Se a empresa for mal, as ações de IA ainda terão de buscar um novo suporte.
Não tomo partido nem tento adivinhar quanto ela vale. Só digo uma coisa: por melhor que seja uma empresa, é preciso perguntar: esse preço está caro?
#AnthropicIPOValuationDoubts
$NVDA $BTC
A notícia de hoje da Reuters: a empresa planejava fazer o roadshow na próxima semana e abrir o capital ainda em novembro, com uma oferta que poderia chegar a US$ 100 bilhões. Mas os investidores institucionais acham cara demais a avaliação de US$ 1,5 trilhão e só topam subscrever se houver desconto.
Pense só: no início do ano, diziam que ela poderia valer US$ 2 trilhões; agora, até US$ 1,5 trilhão parece caro. Não é que o Claude seja ruim; o problema é o preço.
No prospecto: receita de US$ 17 bilhões no terceiro trimestre, crescimento que já caiu de três dígitos para 47% e, ainda assim, prejuízo de US$ 567 milhões. Mais preocupante: nos próximos dez anos, os compromissos de gastos com nuvem e infraestrutura somam pelo menos US$ 518 bilhões — e cerca de 80% deles são inevitáveis. A Blackstone também mudou o tom: depois da abertura de capital, a empresa não deve conseguir uma classificação de grau de investimento; provavelmente ficará na categoria BB, de títulos especulativos.
Em resumo, boa empresa ≠ boa ação. O Claude é realmente bom, mas o preço de US$ 1,5 trilhão pressupõe uma década inteira de crescimento acelerado. O mercado acabou de levar um tapa; quem ainda se arriscaria a pagar o preço máximo sem pensar duas vezes?
No mundo cripto, alguns já se anteciparam: na MEXC, o contrato pré-IPO dela ainda está cotado perto de US$ 1.500 — puro preço baseado no sentimento do mercado.
Se o roadshow da próxima semana vai mesmo acontecer e qual será o desconto na precificação: essa será uma prova para as avaliações da IA. Se a empresa for mal, as ações de IA ainda terão de buscar um novo suporte.
Não tomo partido nem tento adivinhar quanto ela vale. Só digo uma coisa: por melhor que seja uma empresa, é preciso perguntar: esse preço está caro?
#AnthropicIPOValuationDoubts
$NVDA $BTC