
I. O cronograma foi estendido
Em 6 de novembro de 2026, nos dias que se seguiram à divulgação dos resultados das eleições de meio de mandato nos Estados Unidos, reportagens mencionaram repetidamente uma coisa: o andamento do projeto de lei sobre a estrutura do mercado, aguardado pelo setor de criptoativos, pode ser adiado.
Alguns profissionais do setor foram mais específicos em suas avaliações: o projeto de lei CLARITY pode ficar parado até 2028. Atenção: essa é uma previsão de pessoas do setor, não uma conclusão oficial, muito menos definitiva. O caminho das políticas públicas depende de variáveis demais, e ninguém pode garantir o que acontecerá.
Na mesma rodada de discussões, também foi mencionado que parlamentares críticos dos criptoativos voltaram ao Senado, aumentando a incerteza legislativa no curto prazo. Tudo isso é informação pública e pode ser verificada por conta própria.
Mas o interessante é que a reportagem não fala em nenhum momento de uma «paralisação do setor».
Pelo contrário, vários trechos apontam para a mesma ideia: desacelerar a legislação e continuar avançando são coisas que podem acontecer ao mesmo tempo.
II. Por que justamente as stablecoins?
Primeiro, vejamos o que as stablecoins realmente resolvem.
Não são um conceito novo. Em poucas palavras, permitem que o valor circule na blockchain usando uma unidade de conta relativamente estável: liquidações mais rápidas, custos menores e um mercado que não abre e fecha de acordo com o horário de funcionamento das corretoras.
Essas vantagens têm pouco a ver com qual partido está no poder. São mais parecidas com meios de pagamento ou infraestrutura de liquidação: quem achar mais prático vai continuar usando.
Por isso, acho convincente uma ideia que surgiu nas discussões públicas: a regulamentação das stablecoins talvez seja o caminho mais fácil para se chegar a um consenso entre os dois partidos. Afinal, envolve bem menos controvérsias do que a questão de «determinar se certa categoria de ativos é ou não um valor mobiliário», e trata de aspectos mais concretos: como as reservas são custodiadas, quem as audita e como garantir os resgates. São questões técnicas de regulamentação, não de posicionamento político.
Há ainda outro aspecto: é difícil voltar atrás em algo que já foi testado. Um profissional do setor observou que, depois que instituições e investidores experimentam na prática liquidações mais rápidas, custos menores e funcionamento ininterrupto, é difícil reverter essa mudança por causa de uma eleição. Isso é uma avaliação, não um fato. Estou apenas reproduzindo a fala tal como foi feita e ressalto que ela também envolve incertezas.
III. O que desacelerou foi apenas a via legislativa
Se desviarmos o olhar dos projetos de lei, veremos que outra frente continua avançando.
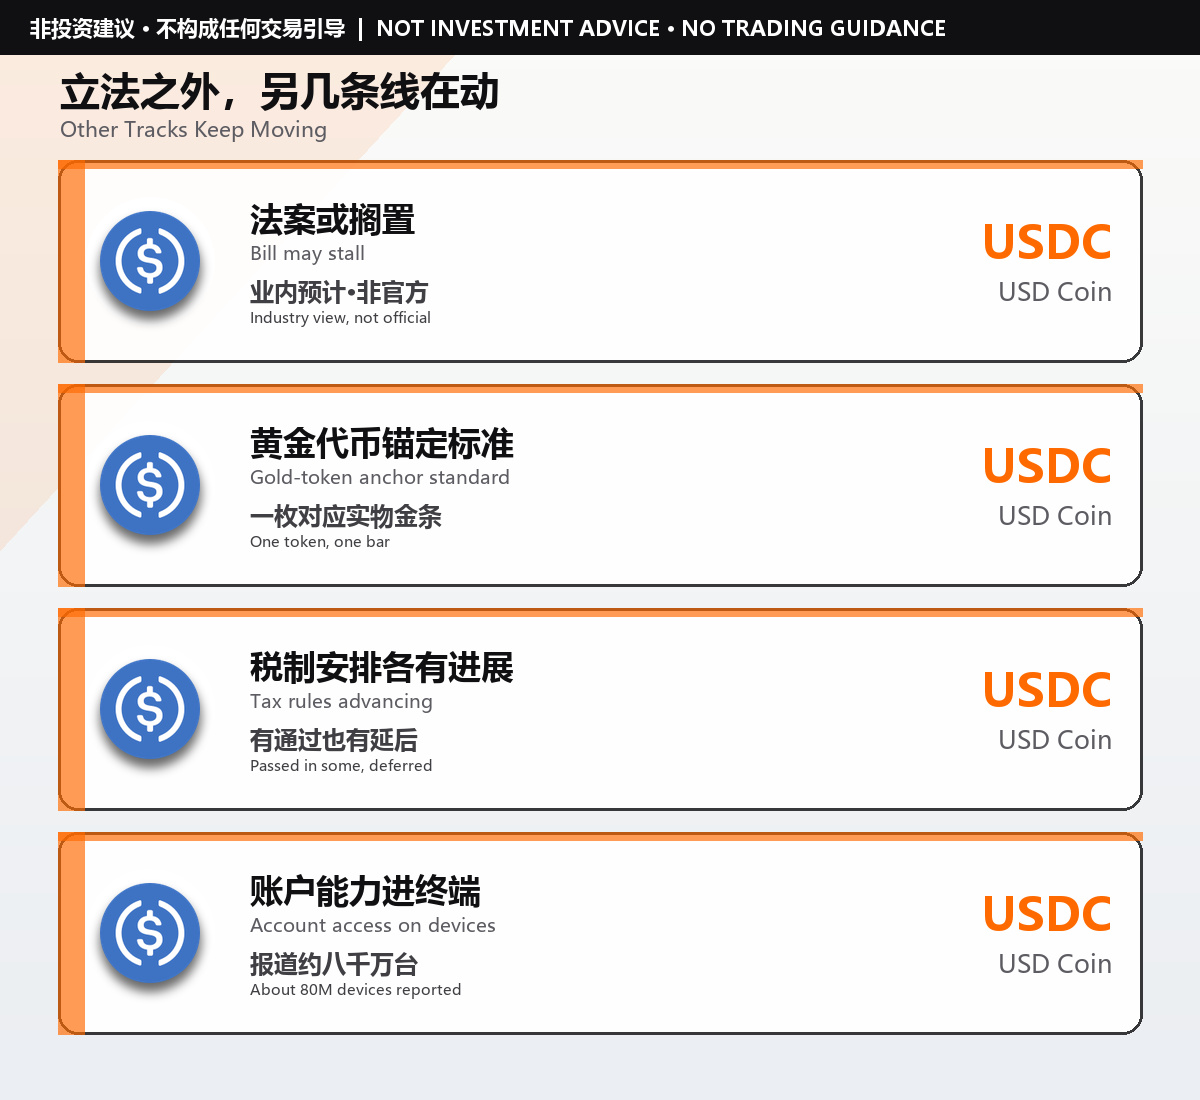
Uma região anunciou critérios de paridade para tokens lastreados em ouro, vinculando cada token a uma barra de ouro física com especificações determinadas, e está promovendo transações interbancárias de ouro tokenizado. Não se trata de uma grande narrativa: é apenas deixar claro se há algo por trás do token e em que quantidade.
Também houve avanços públicos na área tributária: um país aprovou um projeto de lei que define a alíquota de imposto sobre ganhos com criptoativos, enquanto outro adiou em dois anos a implementação de sua legislação tributária relacionada. Os caminhos são diferentes, mas ambos avançam na direção de «incorporar as regras à legislação», em vez de deixar a questão em suspenso.
Do lado dos dispositivos, um fabricante de celulares pré-instalou recursos de conta em stablecoins em aparelhos já existentes. Segundo reportagens públicas, o volume é de cerca de 80 milhões de aparelhos. A importância disso não está no número, mas no fato de que as contas on-chain deixam de ser algo que o usuário «precisa criar por conta própria» e passam a «já vir no dispositivo».
Além disso, no âmbito do mecanismo de isenção para inovação já existente em órgãos reguladores do mercado de valores mobiliários, também se considera que ainda há espaço para avançar na tokenização de ações negociadas em bolsa.
Olhando para esses exemplos em conjunto, vemos um ponto em comum: nenhum deles depende de uma grande lei. Normas, tributação, infraestrutura e interfaces nos dispositivos avançam, cada qual em seu próprio âmbito. A legislação é um dos caminhos, não o único.
IV. Não confunda narrativa com implementação
Para nós, o mais importante aqui é distinguir duas coisas.
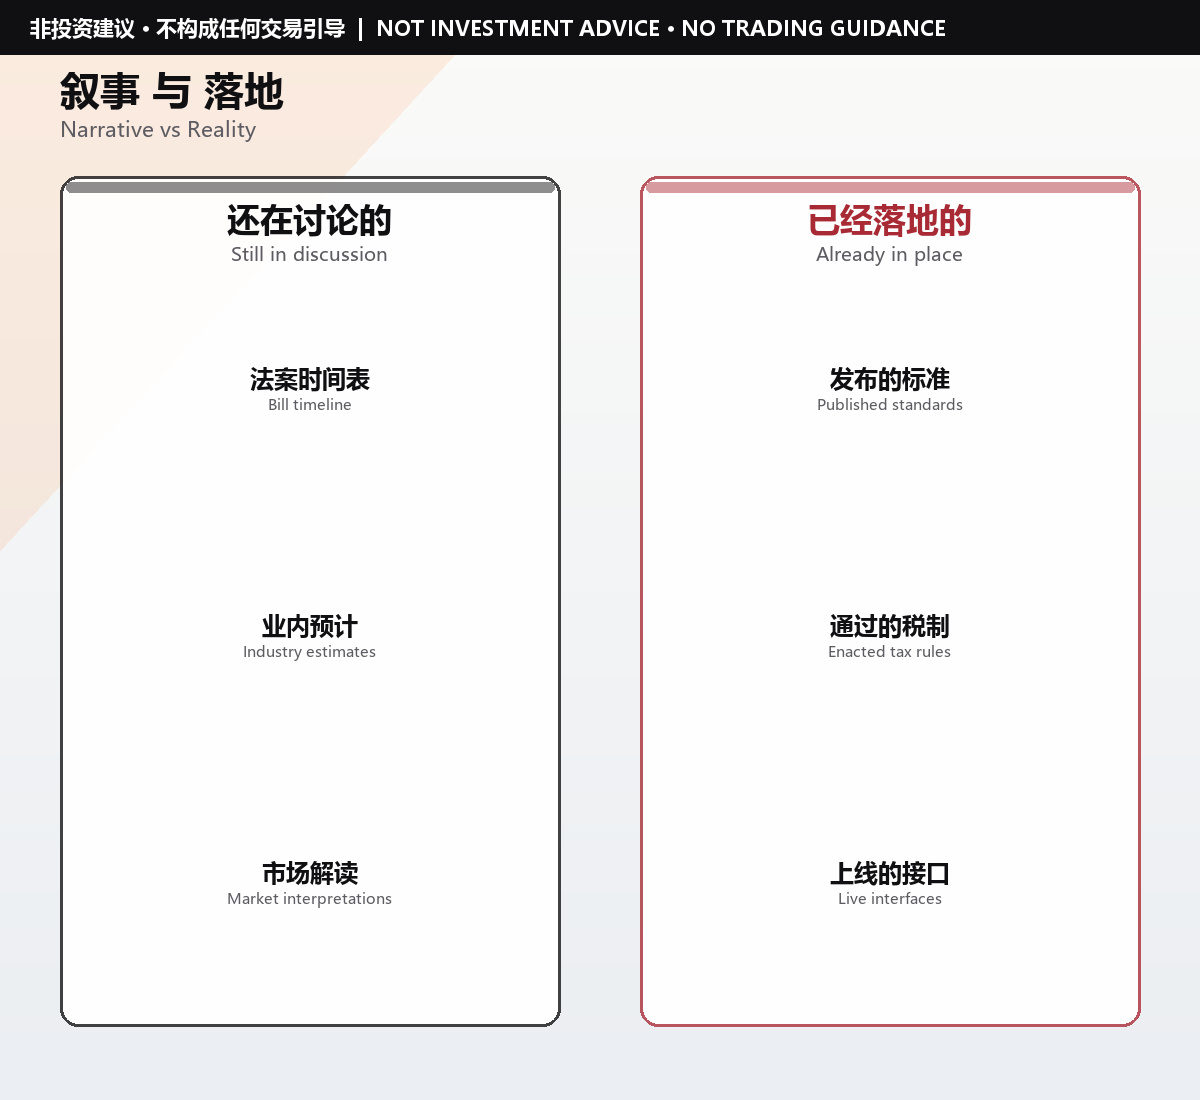
Uma é a narrativa: quem disse o quê, para que ano algo pode ser adiado e como o mercado interpreta tudo isso. Essas coisas mudam rápido e são as mais suscetíveis a influenciar o sentimento do mercado.
A outra são os fatos já concretizados: se uma norma foi publicada, se uma legislação tributária foi aprovada, se uma interface entrou efetivamente em operação. Essas coisas demoram, mas podem ser verificadas.
Já vi muita gente confundir a primeira coisa com a segunda e se apressar em tirar conclusões ao ouvir um boato. O resultado costuma ser este: o projeto de lei ainda está em discussão, enquanto o sentimento do mercado já oscilou várias vezes.
Há ainda algo que precisa ser dito desde o início: tanto os rumos das políticas quanto seus impactos no mercado são altamente incertos. Qualquer afirmação sobre «o que vai acontecer», inclusive as previsões de profissionais do setor reproduzidas neste texto, é apenas uma opinião, não uma previsão garantida. As oscilações do mercado em um único dia tampouco significam que determinada política foi implementada. Não misture as duas coisas.#稳定币 #美股走弱,加密货币市场普遍承压 #美股遭遇2020年以来最严重抛售