
A alta pós-eleitoral de quarta-feira durou apenas um pregão. No fechamento de quinta-feira, as ações dos EUA haviam devolvido todos os ganhos, com os papéis de IA e de chips causando a maior parte das perdas e arrastando o restante do mercado junto.
Os investidores ainda tentavam entender o que a vitória democrata expressiva de terça-feira significaria para os mercados e a economia quando a Nvidia começou a cair, levando o Nasdaq ao seu pior dia em 19 meses. O temor era fácil de explicar. Os resultados das eleições de meio de mandato, que incluíram vitórias em estados onde cresce a oposição a novos centros de dados, poderiam desacelerar a expansão da IA, que levou as ações às máximas deste ano.
Um rombo de US$ 1 trilhão, dois dias após a votação
As Sete Magníficas perderam mais de US$ 1 trilhão em valor de mercado numa única sessão, dois dias depois de os eleitores terem dado aos democratas o controle do Congresso. Os fechamentos dos índices contam o resto da história.
O Dow Jones Industrial Average fechou em 51.523,06, após cair 1.833 pontos, ou 3,4%, mais do que anulando a alta de 1.569 pontos de quarta-feira. O S&P 500 teve desempenho ainda pior, recuando 4,4% em sua queda mais acentuada desde a turbulência causada pelas tarifas em abril de 2025. No Nasdaq Composite, uma queda de 5,5%, para 24.315,00, deixou o índice mais de 10% abaixo do recorde de fechamento de 6 de outubro. Oficialmente, uma correção.
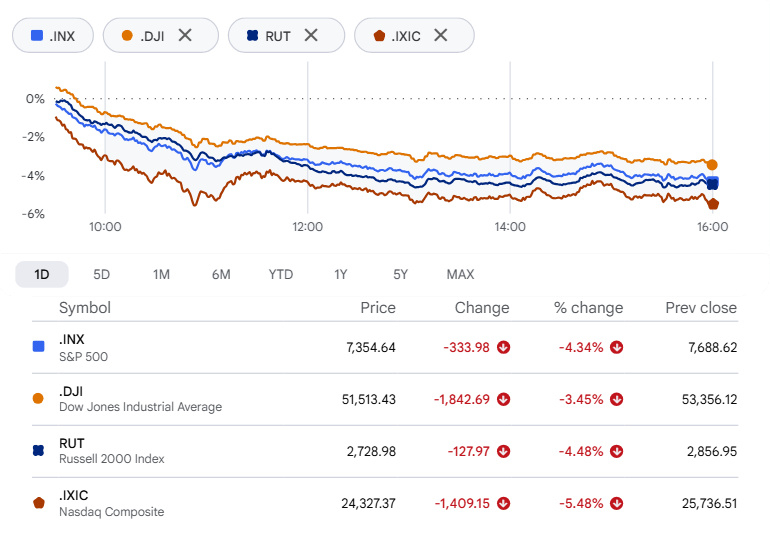
O pior desempenho foi o do Nasdaq-100, em queda de 6,4%, com US$ 2,3 trilhões em valor de mercado perdidos em um dia. As empresas de menor capitalização também não ficaram a salvo. O Russell 2000 caiu 4,5% e entrou em território de correção.
Os chips caíram primeiro — e mais
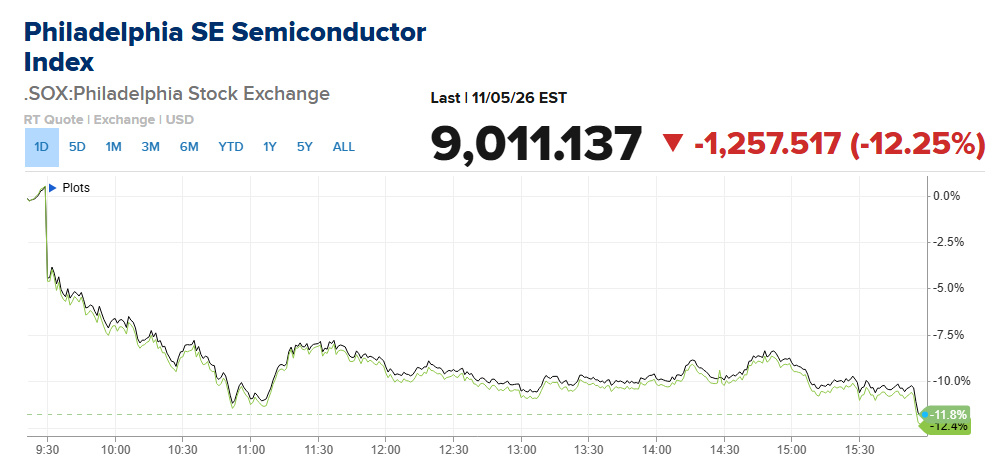
Os semicondutores foram os mais atingidos. O índice Philadelphia Semiconductor despencou cerca de 12%, e o ETF iShares Semiconductor (SOXX) perdeu mais de 12% — a pior sessão de cada um desde a quebra dos mercados em março de 2020, durante a pandemia. As ações de tecnologia de grande capitalização tiveram sua pior sessão desde aquela mesma onda de vendas.
Contando os prejuízos, ação por ação
As vencedoras da IA deste ano foram vendidas em bloco, sem muita distinção. A Nvidia, em queda de mais de 9%, passou a acumular perdas em 2026. A Micron recuou 17%, e a SanDisk, mais de 22%.
Em dólares, o quadro é ainda pior. Faltando uma hora para o fim das negociações, a contagem em tempo real da CNBC apontava que as Sete Magníficas haviam perdido quase US$ 900 bilhões em relação ao fechamento de quarta-feira. A última hora agravou a situação.
Só a Nvidia havia perdido cerca de US$ 374 bilhões até então. A Tesla tinha perdido US$ 161 bilhões e a Microsoft, US$ 117 bilhões, enquanto Apple, Meta e Amazon registravam perdas entre US$ 55 bilhões e US$ 59 bilhões cada. A Alphabet, com pouco mais de US$ 42 bilhões, teve a menor conta das sete. Até o fechamento, a fatia da Nvidia no total já passava de US$ 440 bilhões.
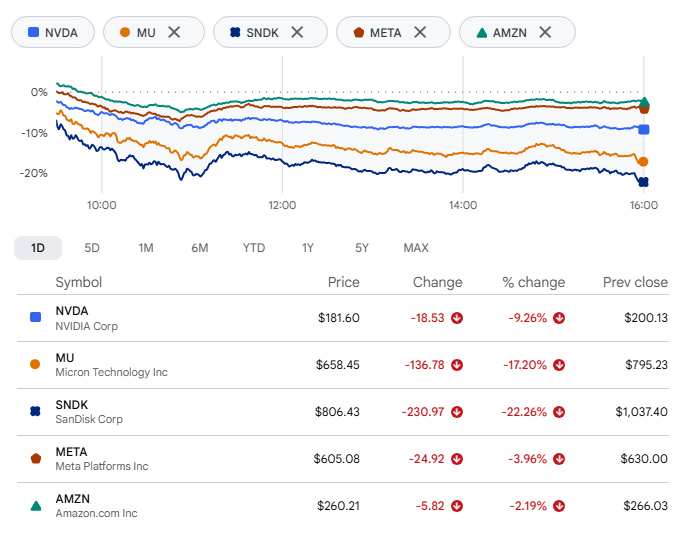
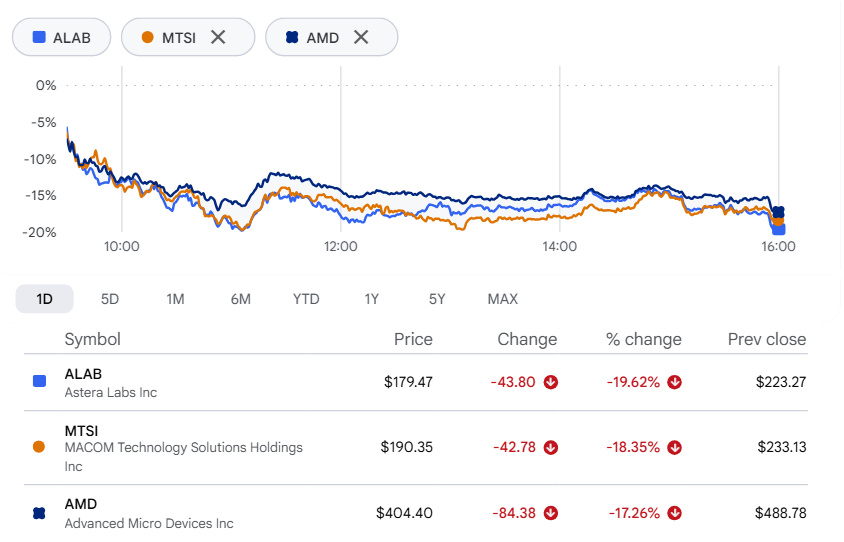
As empresas menores de chips não se saíram melhor. A Astera Labs caiu quase 20%, a MACOM Technology Solutions, cerca de 18%, e a AMD, 17%. A Arm, em queda de aproximadamente 17%, foi o destaque relativo — se é que cabe chamar assim. Até quinta-feira, o SOXX acumulava queda de cerca de 15% na semana e caminhava para seu pior resultado em mais de 18 meses.
A Qualcomm também traz más notícias
A Qualcomm não ajudou. O relatório do quarto trimestre fiscal, divulgado após o fechamento de quarta-feira, superou as estimativas dos analistas, mas a receita de chips para celulares caiu 26% em relação ao ano anterior, e a previsão para o trimestre atual pareceu fraca: lucro ajustado de US$ 2,15 a US$ 2,35 por ação, ante estimativa de US$ 2,27 em Wall Street. A ação caiu mais de 9%.
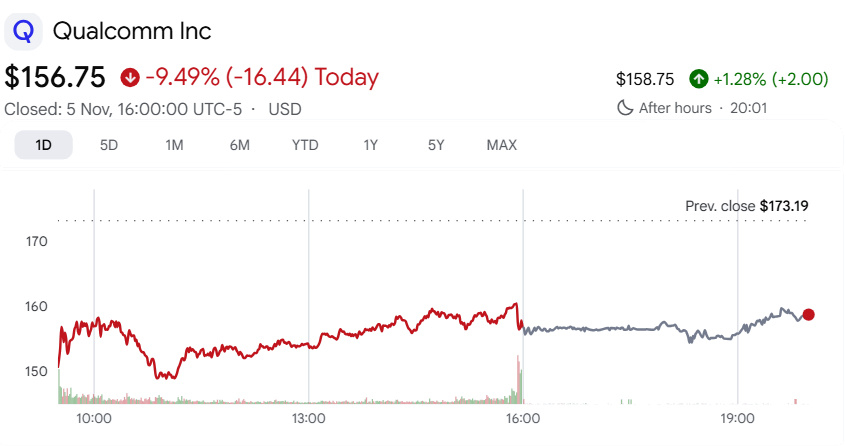
Os centros de dados são o segmento que a Qualcomm quer destacar para os investidores, mas ele ainda é pequeno. A empresa disse aos analistas que espera mais de US$ 650 milhões em receita de centros de dados neste trimestre, à medida que começa a enviar chips personalizados para dois clientes de hiperescala. A previsão de receita total é de US$ 10,4 bilhões a US$ 11,2 bilhões. O CEO Cristiano Amon e sua equipe mantiveram a meta de US$ 5 bilhões em receita de centros de dados para o ano fiscal de 2027.
As neoclouds temem uma reação negativa
Das empresas que fabricam os chips, o impacto passou para as que os alugam. As neoclouds, que vendem acesso à capacidade computacional para IA, caíram pelo segundo dia consecutivo.
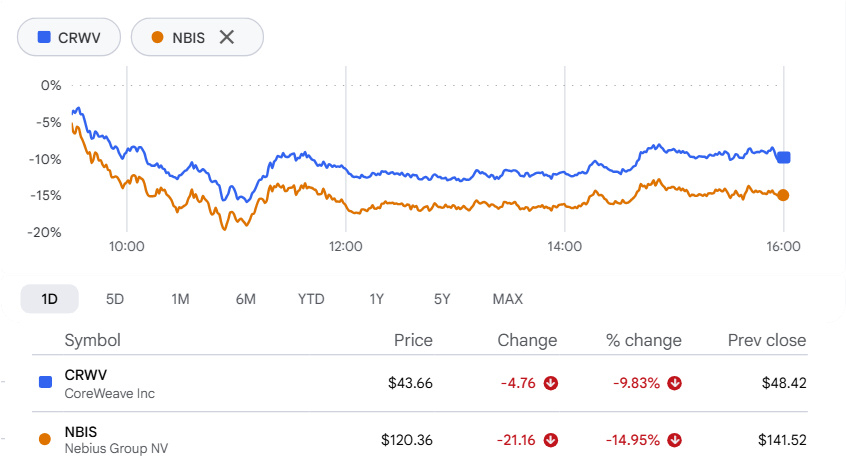
A CoreWeave perdeu quase 10%. A Nebius caiu cerca de 15%, e a Iren, a mais atingida das três, quase 17%. O que permeou as quedas foi o receio de uma reação negativa contra o setor após os resultados eleitorais em vários estados.
A fortuna de papel de Musk encolhe de novo
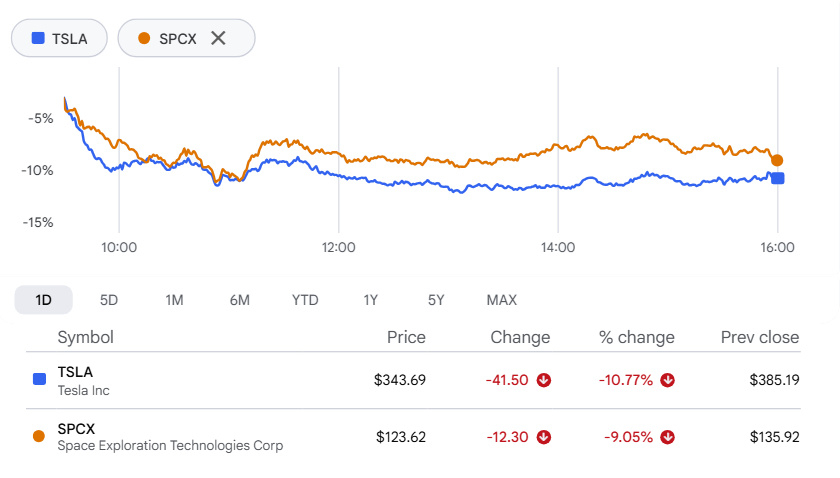
As empresas de Elon Musk estiveram no centro da turbulência. A Tesla caiu cerca de 11%, após recuar 3,3% na quarta-feira. A SpaceX, que abriu capital em junho, despencou até 11%, um dia depois de perder 3,8%. Ao meio-dia em Nova York, Musk, um importante doador republicano, havia perdido quase US$ 74 bilhões em patrimônio líquido, segundo o Bloomberg Billionaires Index.
Análise setorial
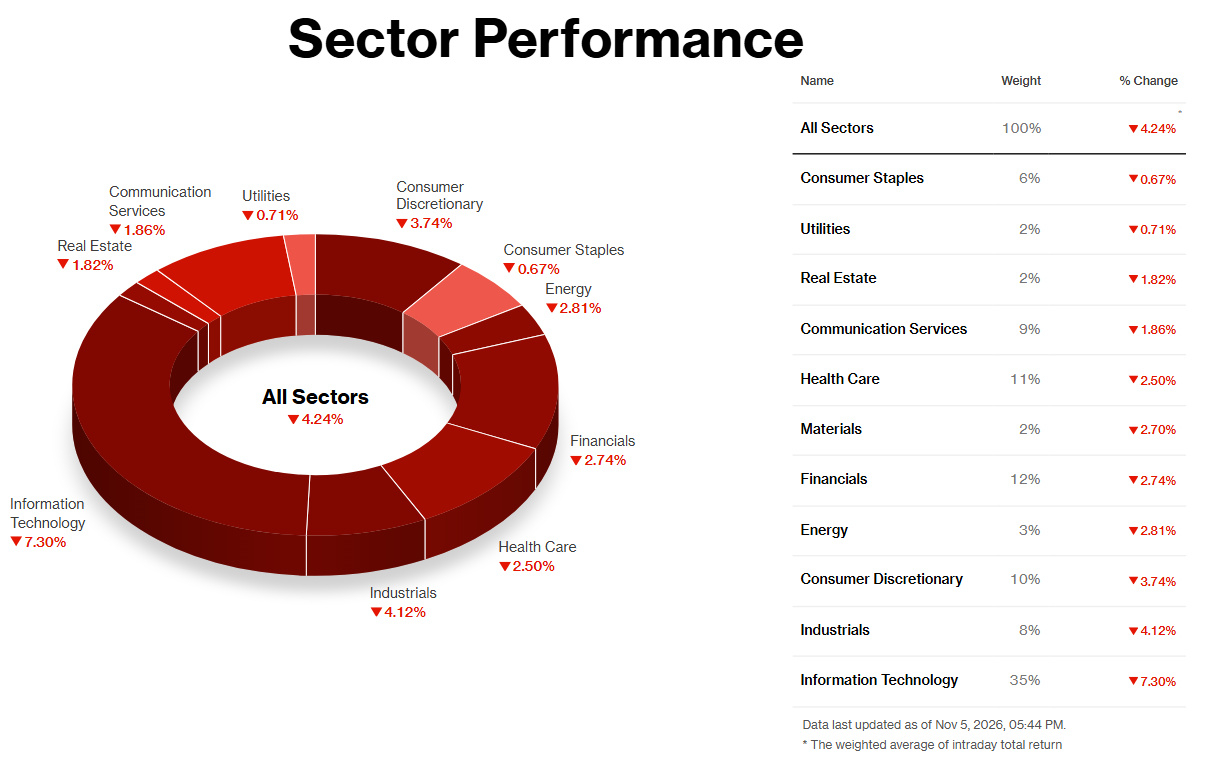
Os 11 setores do S&P 500 fecharam em baixa, pois nada escapou da liquidação de quinta-feira. Energia recuou 2,81% e Consumo Discricionário, 3,74% — as menores perdas entre os quatro setores nos seus dados.
A história do setor de energia começou um dia antes. O petróleo Brent caiu 8,7% na quarta-feira, enquanto os operadores apostavam que um Congresso controlado pelos democratas pressionaria a Casa Branca a pôr fim à guerra com o Irã. Na quinta-feira, o petróleo bruto recuperou cerca de 4%, aproximando-se de US$ 98, mas as ações de energia ainda caíram junto com o mercado em geral. A recuperação amenizou o golpe, mas não o anulou, e as oscilações refletem as perspectivas para a guerra, não algo específico do setor.
O desempenho do setor de Consumo Discricionário dependeu de seus dois gigantes. A Amazon abriu em alta após uma parceria com o Uber Eats para o Prime, mas depois recuou quando as vendas de ações de tecnologia ganharam força e fechou em queda de cerca de 2%. Os investidores já estavam preocupados com o aumento dos gastos de capital e o fluxo de caixa livre negativo da empresa. Qualquer desaceleração na construção de centros de dados acrescenta novos riscos à AWS. A Tesla caiu cerca de 11%, sem que surgisse um fator específico da empresa, o que sugere que acompanhou a derrocada da tecnologia.
O setor de Tecnologia da Informação despencou 7,30% e, com cerca de 35% do índice, foi responsável pela maior parte dos prejuízos. As fabricantes de chips foram as mais atingidas: o Philadelphia Semiconductor Index caiu 12%, levando o Nasdaq Composite a território de correção. O gatilho foi político. O controle do Congresso pelos democratas aumentou os temores de resistência local à construção de centros de dados para IA, justamente quando as ações do setor já estavam perdendo força.
O setor Industrial, em queda de 4,12%, refletiu a mesma tendência por outra via. A Vertiv caiu 14% e a Quanta, 12%, à medida que a liquidação de ações de IA se espalhou para as empresas industriais que constroem e fornecem energia aos centros de dados; a Caterpillar perdeu 6%. As encomendas não haviam diminuído. As vendas trimestrais mais recentes da Vertiv dispararam 61%, então as vendas refletem quanto os investidores estão dispostos a pagar pela demanda futura, não pela demanda atual. As duas quedas prolongam um recuo que já estava em andamento: desde 6 de outubro, as construtoras de centros de dados e fabricantes de equipamentos haviam caído 23% em termos medianos.