Neste ano, a Qualcomm arrecadou US$ 3,721 bilhões a menos com celulares e US$ 2,047 bilhões a mais com automóveis. O impulso do novo motor foi pouco mais da metade do que o motor antigo perdeu.
Isso não é uma transformação fracassada; é uma transformação que ainda não terminou.
No relatório financeiro de 11-04, dois números aparecem lado a lado. No quarto trimestre fiscal, celulares renderam US$ 5,137 bilhões, uma queda de 26%.
Automóveis renderam US$ 1,990 bilhão, alta de 89%. A própria empresa escreveu que foi o primeiro trimestre de US$ 2 bilhões.
O quadro fica mais claro quando se considera o ano fiscal inteiro. A receita com celulares caiu de US$ 27,793 bilhões para US$ 24,072 bilhões; a de automóveis subiu de US$ 3,957 bilhões para US$ 6,004 bilhões.
Ainda faltam US$ 1,674 bilhão. A IoT acrescentou US$ 515 milhões, e, no fim das contas, o negócio de chips perdeu US$ 1,159 bilhão no ano.
Depois de trocar o motor por um ano inteiro, o impulso do novo foi pouco mais da metade do antigo.
O ponto fraco está na linha dos custos. A receita da divisão de chips caiu 26%, mas os custos passaram de US$ 6,925 bilhões para apenas US$ 6,873 bilhões, uma redução de US$ 52 milhões.
A receita caiu um quarto, mas os custos recuaram só 0,75%; o restante foi todo descontado do lucro.
Assim, o lucro antes dos impostos caiu de US$ 2,896 bilhões para US$ 2,142 bilhões, e a margem de lucro encolheu de 29% para 24%.
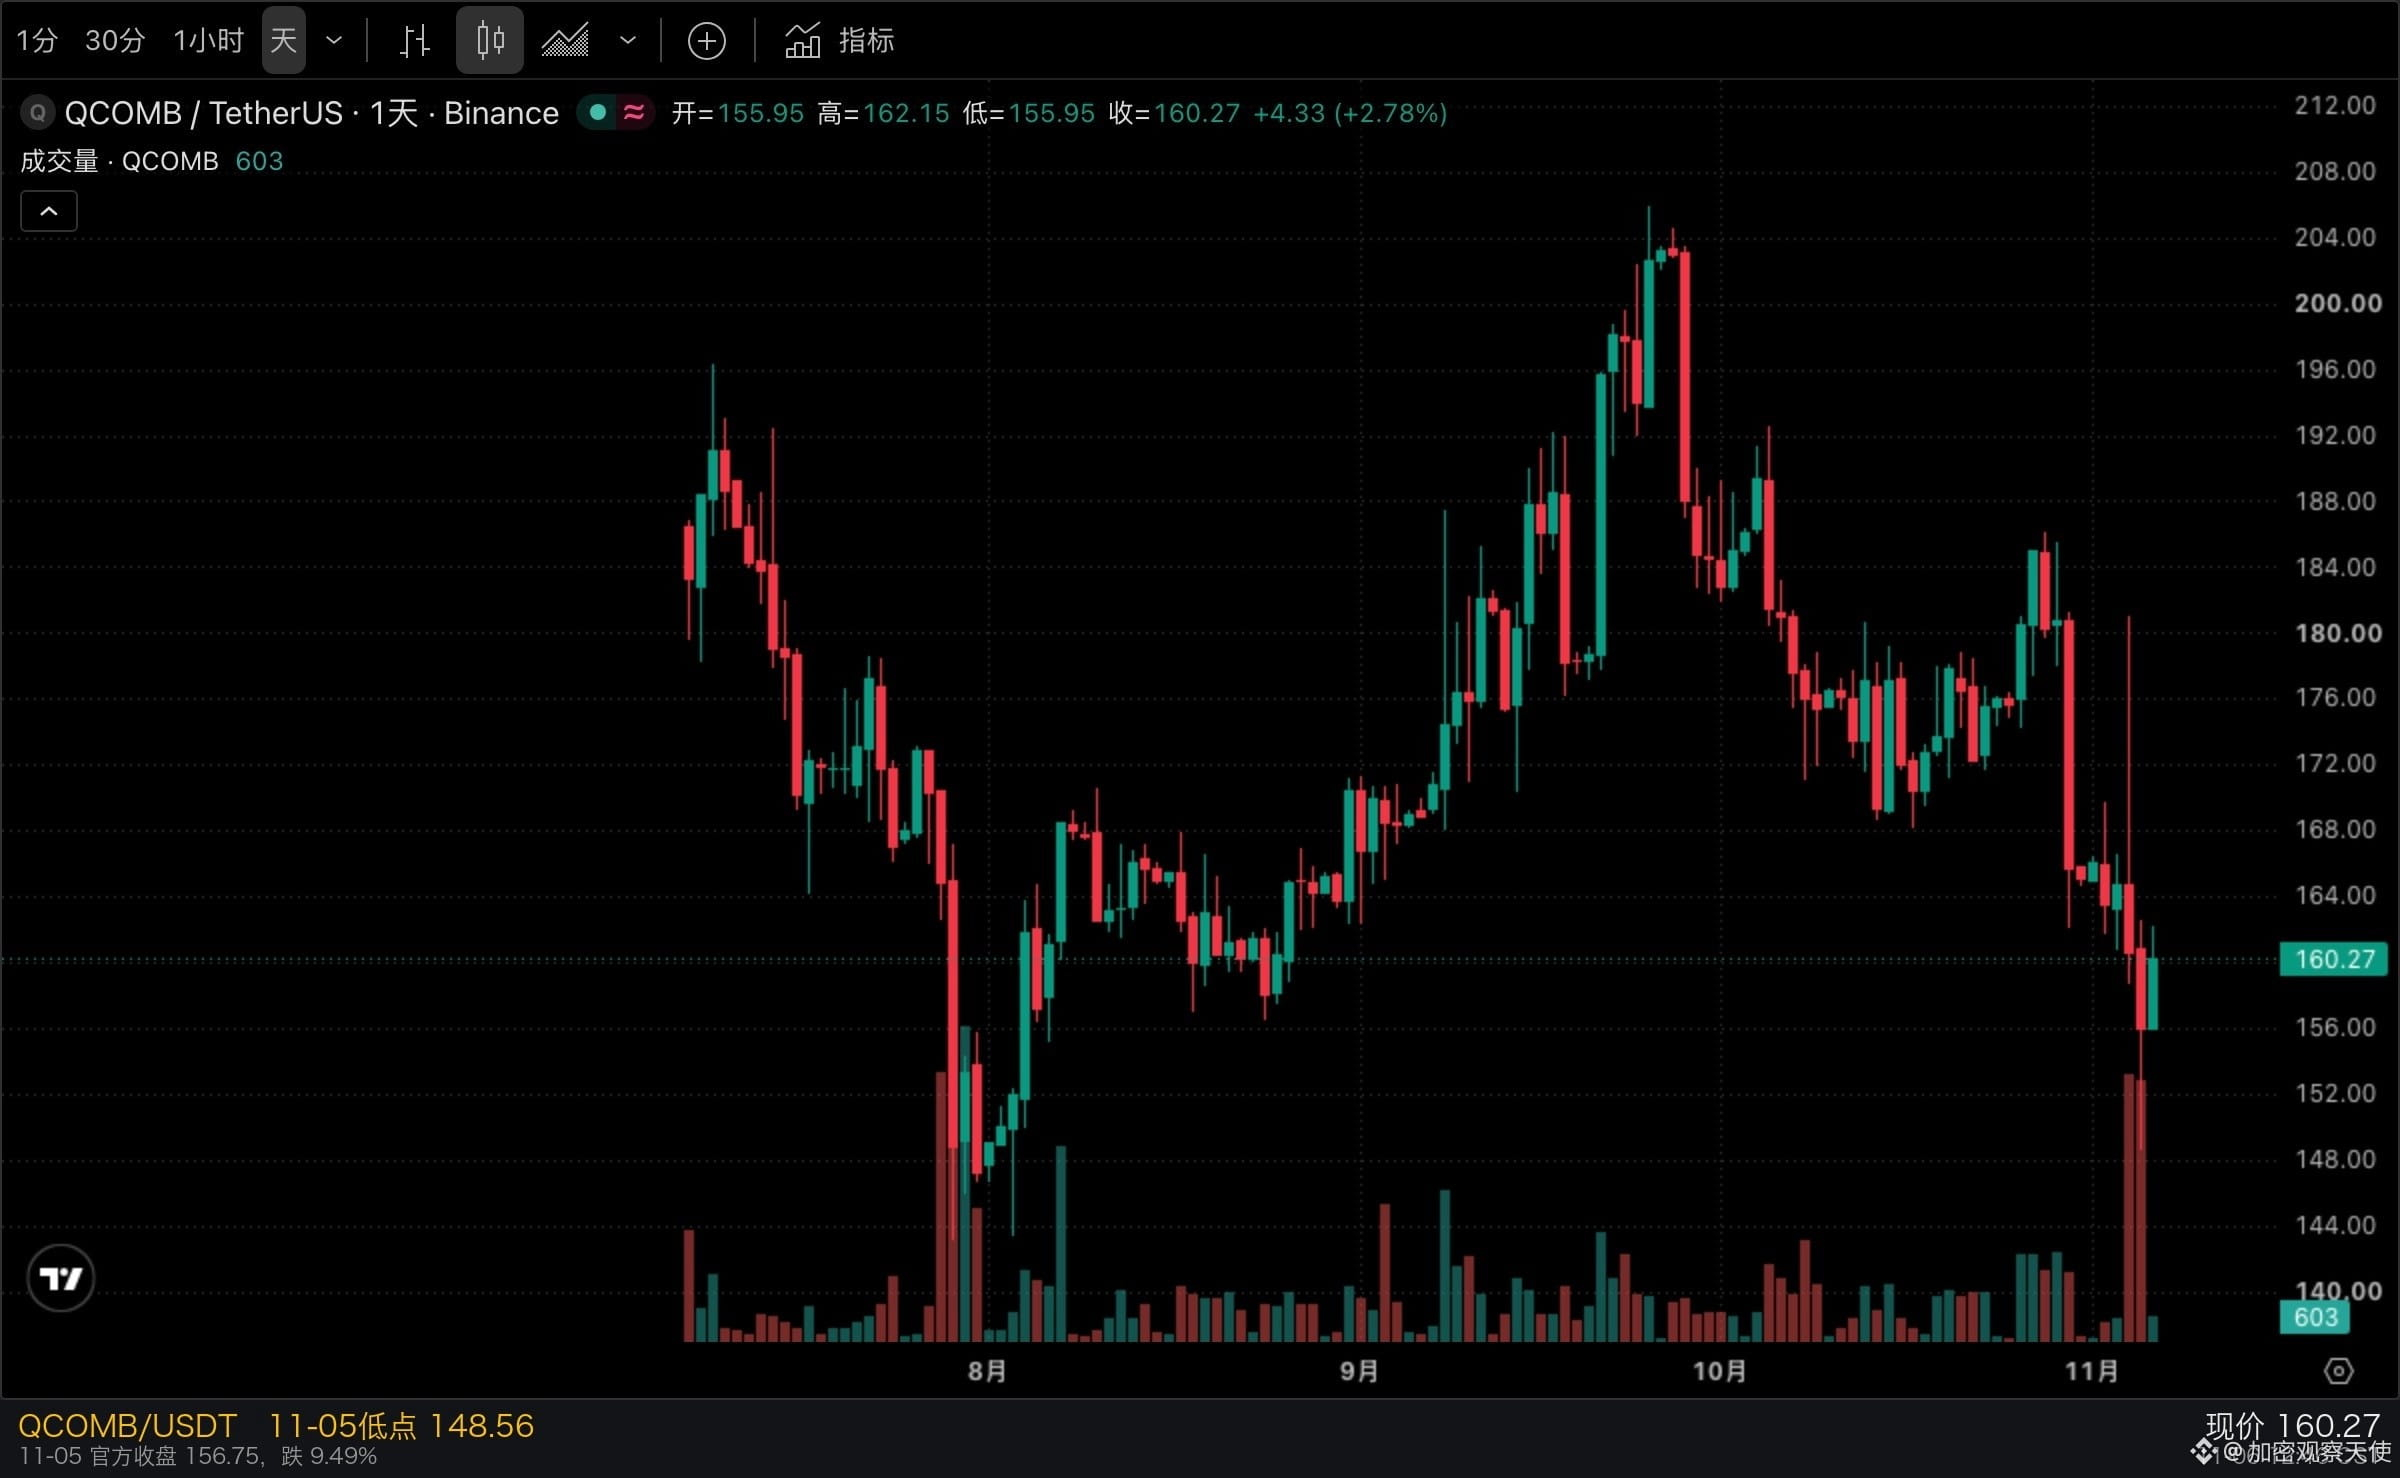
O mercado não estava disposto a dar crédito. No fechamento de 11-05, $QCOM era cotada a US$ 156,75, queda de 9,49% — dois pontos percentuais abaixo da leitura de 11,61% registrada durante o pregão.
O motivo não é complicado. A queda de 26% nos celulares já aconteceu; o crescimento de 60% nos negócios sem celulares é uma projeção.
O que já aconteceu entra no denominador; o que ainda não aconteceu entra na narrativa.
A parte realmente estável é, na verdade, a menos chamativa. A licença de longo prazo da QTL com $AAPL foi renovada, assim como os acordos com a Huawei e a Transsion. A receita com licenciamento foi de US$ 5,556 bilhões no ano, apenas US$ 26 milhões a menos que no ano passado — praticamente inalterada.
Essa área nunca foi feita para crescer muito; só precisa não desmoronar.
Por outro lado, automóveis também não são um incremento puro. Os US$ 1,990 bilhão representam apenas 40% dos US$ 5,137 bilhões dos celulares, e a alta de 89% é calculada sobre a base baixa de 2025.
Portanto, a verdadeira mensagem deste relatório não é que automóveis decolaram, mas que agora sabemos o tamanho do déficit.
Esses US$ 1,674 bilhão que faltam terão de ser compensados pelos centros de dados no ano fiscal de 2027 — ou continuarão sendo um déficit.
O que não consigo determinar é quando os US$ 5 bilhões dos centros de dados vão se concretizar. A parceria com a Amazon para várias gerações de produtos foi anunciada no mesmo comunicado, mas sem números nem prazos.
Observe se as projeções se concretizam; não a narrativa.
O token $QCOM está cotado agora a US$ 160,27. Esse é um preço negociado continuamente ao longo de 24 horas, não o fechamento oficial.
Desde os US$ 173,19 anteriores ao relatório, caiu para US$ 156,75 e depois foi recomprado pelo token para acima de US$ 160. Recuperou-se um quinto da queda.
Você prefere esperar que as projeções se concretizem ou que a coluna dos resultados já realizados pare de cair primeiro?
Os números do relatório financeiro foram retirados do anexo 99.1 do documento 8-K apresentado em 11-04. Os valores estavam em milhões de dólares e foram convertidos para bilhões de dólares.
A cotação do token é a leitura de 11-06 às 12:46 CST, baseada em negociação contínua durante 24 horas. Isto não constitui recomendação de investimento.
Isso não é uma transformação fracassada; é uma transformação que ainda não terminou.
No relatório financeiro de 11-04, dois números aparecem lado a lado. No quarto trimestre fiscal, celulares renderam US$ 5,137 bilhões, uma queda de 26%.
Automóveis renderam US$ 1,990 bilhão, alta de 89%. A própria empresa escreveu que foi o primeiro trimestre de US$ 2 bilhões.
O quadro fica mais claro quando se considera o ano fiscal inteiro. A receita com celulares caiu de US$ 27,793 bilhões para US$ 24,072 bilhões; a de automóveis subiu de US$ 3,957 bilhões para US$ 6,004 bilhões.
Ainda faltam US$ 1,674 bilhão. A IoT acrescentou US$ 515 milhões, e, no fim das contas, o negócio de chips perdeu US$ 1,159 bilhão no ano.
Depois de trocar o motor por um ano inteiro, o impulso do novo foi pouco mais da metade do antigo.
O ponto fraco está na linha dos custos. A receita da divisão de chips caiu 26%, mas os custos passaram de US$ 6,925 bilhões para apenas US$ 6,873 bilhões, uma redução de US$ 52 milhões.
A receita caiu um quarto, mas os custos recuaram só 0,75%; o restante foi todo descontado do lucro.
Assim, o lucro antes dos impostos caiu de US$ 2,896 bilhões para US$ 2,142 bilhões, e a margem de lucro encolheu de 29% para 24%.
O mercado não estava disposto a dar crédito. No fechamento de 11-05, $QCOM era cotada a US$ 156,75, queda de 9,49% — dois pontos percentuais abaixo da leitura de 11,61% registrada durante o pregão.
O motivo não é complicado. A queda de 26% nos celulares já aconteceu; o crescimento de 60% nos negócios sem celulares é uma projeção.
O que já aconteceu entra no denominador; o que ainda não aconteceu entra na narrativa.
A parte realmente estável é, na verdade, a menos chamativa. A licença de longo prazo da QTL com $AAPL foi renovada, assim como os acordos com a Huawei e a Transsion. A receita com licenciamento foi de US$ 5,556 bilhões no ano, apenas US$ 26 milhões a menos que no ano passado — praticamente inalterada.
Essa área nunca foi feita para crescer muito; só precisa não desmoronar.
Por outro lado, automóveis também não são um incremento puro. Os US$ 1,990 bilhão representam apenas 40% dos US$ 5,137 bilhões dos celulares, e a alta de 89% é calculada sobre a base baixa de 2025.
Portanto, a verdadeira mensagem deste relatório não é que automóveis decolaram, mas que agora sabemos o tamanho do déficit.
Esses US$ 1,674 bilhão que faltam terão de ser compensados pelos centros de dados no ano fiscal de 2027 — ou continuarão sendo um déficit.
O que não consigo determinar é quando os US$ 5 bilhões dos centros de dados vão se concretizar. A parceria com a Amazon para várias gerações de produtos foi anunciada no mesmo comunicado, mas sem números nem prazos.
Observe se as projeções se concretizam; não a narrativa.
O token $QCOM está cotado agora a US$ 160,27. Esse é um preço negociado continuamente ao longo de 24 horas, não o fechamento oficial.
Desde os US$ 173,19 anteriores ao relatório, caiu para US$ 156,75 e depois foi recomprado pelo token para acima de US$ 160. Recuperou-se um quinto da queda.
Você prefere esperar que as projeções se concretizem ou que a coluna dos resultados já realizados pare de cair primeiro?
Os números do relatório financeiro foram retirados do anexo 99.1 do documento 8-K apresentado em 11-04. Os valores estavam em milhões de dólares e foram convertidos para bilhões de dólares.
A cotação do token é a leitura de 11-06 às 12:46 CST, baseada em negociação contínua durante 24 horas. Isto não constitui recomendação de investimento.