$SOL Nesta rodada: a certeza está na infraestrutura, não em uma “alta generalizada do ecossistema”
SOL está cotado perto de 90, com máxima anterior de 295 e espaço de valorização de cerca de 230% até 300. A lógica central não é a narrativa das memecoins, mas a atualização Alpenglow, que reduz a finalização de 12.8 segundos para 150 milissegundos. Com a confirmação das transações quase instantânea, exchanges, pagamentos e formadores de mercado podem realmente usar Solana como camada de liquidação. Somados aos fluxos de entrada em ETFs e à migração de RWA para a blockchain, os compradores estão deixando de ser investidores de varejo para se tornarem alocadores institucionais. A meta de 300 dólares representa, essencialmente, uma reavaliação da infraestrutura, não uma extrapolação do sentimento.
Mas a certeza em SOL ≠ certeza nos tokens do ecossistema. A relação linear da rodada anterior — “SOL sobe, e os tokens do ecossistema sobem 5-10 vezes” — provavelmente não se repetirá desta vez.
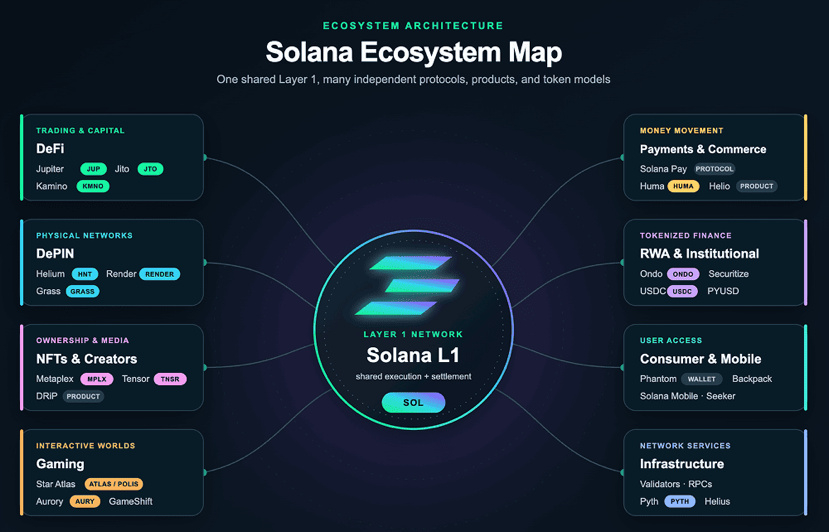
O ecossistema se divide em níveis conforme a “solidez da captura de valor”:
RAY — A disciplina de recompra mais forte. 12% das taxas de transação são usados diariamente em recompras no mercado aberto e retirados de circulação permanentemente. Mais de 30% da oferta circulante já foi eliminada. O LaunchLab integra a etapa de lançamento ao protocolo, criando o caminho mais curto para o retorno das taxas. A evidência deflacionária é a mais sólida. O risco é a dependência do volume de transações em relação à popularidade das plataformas de lançamento.
JUP — Mudança qualitativa no lado da oferta. Em fevereiro de 2026, a DAO interrompeu a emissão líquida, passando de liberações contínuas para o congelamento da oferta; 50% da receita on-chain vai para recompras pela Litterbox, formando uma reserva estratégica, sem queima direta. A lógica é real, mas há uma etapa intermediária na captura de valor.
MET — Os fundamentos crescem, mas o token não acompanha. Em setembro, as taxas chegaram a 31.43 milhões de dólares, quase o dobro em relação ao mês anterior. O DLMM Pro resolve um problema real. Mas as recompras ficam a critério da equipe: houve no Q1, mas não no Q2, e não estão automaticamente vinculadas à receita. O beta do token em relação ao crescimento da plataforma é fraco.
PUMP — As recompras foram reduzidas pela metade. Em abril, a proporção de recompras caiu de 100% para 50% da receita líquida. Mesmo as recompras de 100% anteriores não sustentaram o preço continuamente acima da avaliação de emissão. O token não tem casos de uso obrigatórios fora da governança, a concorrência no setor de memecoins está aumentando e sua vantagem marginal está diminuindo.
Para quem investe pouco, há apenas um critério de seleção: as recompras são automáticas, a deflação é verificável e o protocolo precisa do token? Por esse critério, RAY é o mais forte, seguido por JUP; MET só terá uma mudança qualitativa quando as recompras deixarem de ser discricionárias e se tornarem automáticas; PUMP depende de o ciclo das memecoins voltar — uma aposta de baixa certeza.
SOL está cotado perto de 90, com máxima anterior de 295 e espaço de valorização de cerca de 230% até 300. A lógica central não é a narrativa das memecoins, mas a atualização Alpenglow, que reduz a finalização de 12.8 segundos para 150 milissegundos. Com a confirmação das transações quase instantânea, exchanges, pagamentos e formadores de mercado podem realmente usar Solana como camada de liquidação. Somados aos fluxos de entrada em ETFs e à migração de RWA para a blockchain, os compradores estão deixando de ser investidores de varejo para se tornarem alocadores institucionais. A meta de 300 dólares representa, essencialmente, uma reavaliação da infraestrutura, não uma extrapolação do sentimento.
Mas a certeza em SOL ≠ certeza nos tokens do ecossistema. A relação linear da rodada anterior — “SOL sobe, e os tokens do ecossistema sobem 5-10 vezes” — provavelmente não se repetirá desta vez.
O ecossistema se divide em níveis conforme a “solidez da captura de valor”:
RAY — A disciplina de recompra mais forte. 12% das taxas de transação são usados diariamente em recompras no mercado aberto e retirados de circulação permanentemente. Mais de 30% da oferta circulante já foi eliminada. O LaunchLab integra a etapa de lançamento ao protocolo, criando o caminho mais curto para o retorno das taxas. A evidência deflacionária é a mais sólida. O risco é a dependência do volume de transações em relação à popularidade das plataformas de lançamento.
JUP — Mudança qualitativa no lado da oferta. Em fevereiro de 2026, a DAO interrompeu a emissão líquida, passando de liberações contínuas para o congelamento da oferta; 50% da receita on-chain vai para recompras pela Litterbox, formando uma reserva estratégica, sem queima direta. A lógica é real, mas há uma etapa intermediária na captura de valor.
MET — Os fundamentos crescem, mas o token não acompanha. Em setembro, as taxas chegaram a 31.43 milhões de dólares, quase o dobro em relação ao mês anterior. O DLMM Pro resolve um problema real. Mas as recompras ficam a critério da equipe: houve no Q1, mas não no Q2, e não estão automaticamente vinculadas à receita. O beta do token em relação ao crescimento da plataforma é fraco.
PUMP — As recompras foram reduzidas pela metade. Em abril, a proporção de recompras caiu de 100% para 50% da receita líquida. Mesmo as recompras de 100% anteriores não sustentaram o preço continuamente acima da avaliação de emissão. O token não tem casos de uso obrigatórios fora da governança, a concorrência no setor de memecoins está aumentando e sua vantagem marginal está diminuindo.
Para quem investe pouco, há apenas um critério de seleção: as recompras são automáticas, a deflação é verificável e o protocolo precisa do token? Por esse critério, RAY é o mais forte, seguido por JUP; MET só terá uma mudança qualitativa quando as recompras deixarem de ser discricionárias e se tornarem automáticas; PUMP depende de o ciclo das memecoins voltar — uma aposta de baixa certeza.