2026.11.06 · Panorama interno da macroeconomia global
Principais temas macroeconômicos globais de hoje — diretrizes centrais
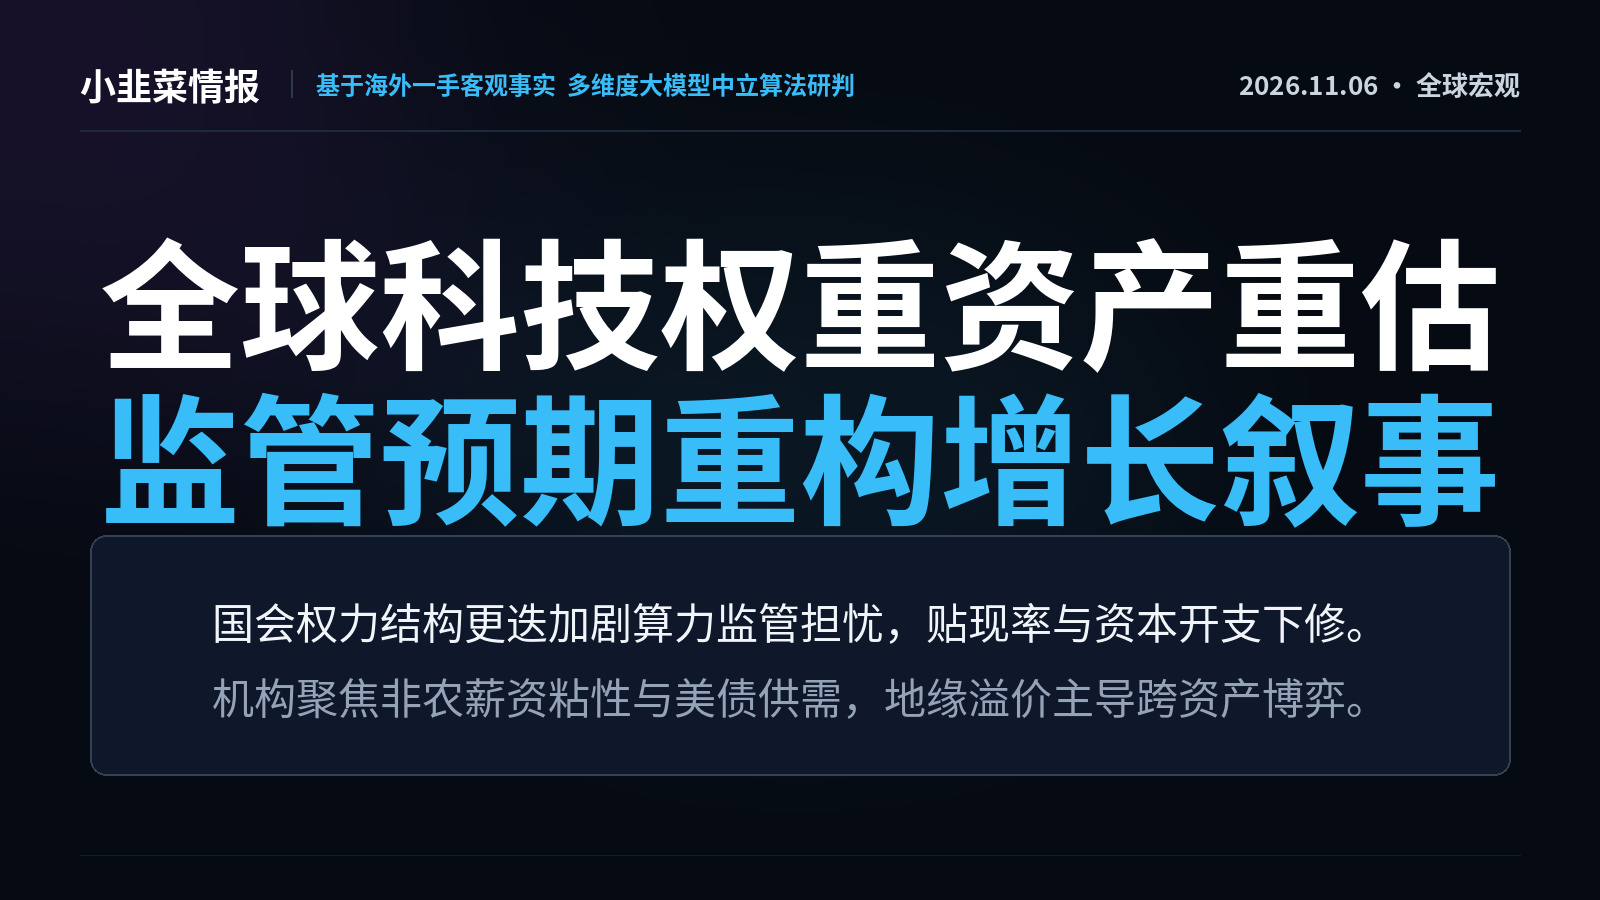
As eleições de meio de mandato nos Estados Unidos consolidaram um cenário de divisão do Congresso. As expectativas de restrições à expansão fiscal e de uma supervisão regulatória mais rigorosa em determinados setores foram rapidamente precificadas pelo mercado, rompendo o consenso de prêmios elevados para tecnologia e para a cadeia de computação. Em um ambiente de alta volatilidade, a liquidação forçada de posições alavancadas, em sintonia com a persistência da inflação e os riscos geopolíticos, levou a um amplo rebalanceamento entre classes de ativos.
Principal frente de batalha de hoje — análise aprofundada
A Nasdaq registrou sua maior queda diária em mais de quatro anos, e a cadeia de suprimentos de computação sofreu uma compressão sistêmica: o índice Nasdaq 100 despencou 6,36%, com mais de US$ 2,3 trilhões eliminados do valor de mercado em um único dia; o índice de volatilidade VIX disparou 62,7%, para 27,03. A Micron caiu 16,4%, enquanto os setores de semicondutores e comunicações ópticas despencaram em bloco; mercados relacionados na Ásia-Pacífico acionaram mecanismos de interrupção das negociações. 【Análise aprofundada】À primeira vista, esta onda de vendas foi uma reação defensiva às expectativas de uma supervisão mais rigorosa do Congresso sobre computação e centros de dados após as eleições. Em um nível mais profundo, porém, tratou-se de uma corrida para abandonar ativos de crescimento extremamente saturados, diante de uma mudança abrupta nas expectativas para as taxas de desconto macroeconômicas. A divisão do Congresso limitou o espaço para a expansão fiscal, abalando a confiança das instituições no prazo de retorno dos enormes investimentos de capital em IA. Ao mesmo tempo, foram rompidos os limites de risco e de stop-loss dos fundos quantitativos, desencadeando desalavancagem automatizada e liquidações forçadas de posições compradas, o que acelerou a contração da liquidez em vários mercados.
Radar panorâmico de movimentos quantitativos atípicos
• Reequilíbrio do desconto geopolítico sobre a energia: após uma queda superior a 8% em um único dia no período anterior, o petróleo bruto internacional se recuperou. O WTI fechou a US$ 90,52 por barril (+2,72%). As expectativas de redução das tensões no Oriente Médio e as perturbações nas refinarias continuam em disputa, mantendo elevados os spreads de refino.
• Resiliência do mercado de trabalho limita expectativas de cortes de juros: os pedidos iniciais de auxílio-desemprego nos EUA caíram para 189 mil, o menor nível em 3,5 meses, e a produtividade do terceiro trimestre cresceu 3,6%. O Banco da Inglaterra elevou os juros em 25 pontos-base, para 4,00%, por decisão unânime; a resiliência do emprego reduz a margem para uma mudança de postura mais dovish do banco central.
Mapa das disputas de mercado e dos indicadores a observar
Transmissão causal: reorganização do poder no Congresso -> restrições à expansão fiscal e supervisão regulatória mais rigorosa sobre os setores -> reversão dos prêmios de avaliação elevados da computação e alta da volatilidade medida pelo VIX. Nas próximas 24–48 horas, as instituições acompanharão principalmente: primeiro, os dados de emprego não agrícola dos EUA em outubro e a variação mensal dos salários por hora; segundo, a pressão sobre o rendimento dos títulos do Tesouro dos EUA de 10 anos ao se aproximar do nível de 4,80%.
Aviso legal: Esta publicação reúne e analisa logicamente apenas informações públicas globais e dados objetivos de mercado das últimas 24 horas. Não constitui recomendação de investimento, oferta de compra ou venda, nem fundamento para operações. Os mercados envolvem riscos; tome decisões com cautela.
Principais temas macroeconômicos globais de hoje — diretrizes centrais
As eleições de meio de mandato nos Estados Unidos consolidaram um cenário de divisão do Congresso. As expectativas de restrições à expansão fiscal e de uma supervisão regulatória mais rigorosa em determinados setores foram rapidamente precificadas pelo mercado, rompendo o consenso de prêmios elevados para tecnologia e para a cadeia de computação. Em um ambiente de alta volatilidade, a liquidação forçada de posições alavancadas, em sintonia com a persistência da inflação e os riscos geopolíticos, levou a um amplo rebalanceamento entre classes de ativos.
Principal frente de batalha de hoje — análise aprofundada
A Nasdaq registrou sua maior queda diária em mais de quatro anos, e a cadeia de suprimentos de computação sofreu uma compressão sistêmica: o índice Nasdaq 100 despencou 6,36%, com mais de US$ 2,3 trilhões eliminados do valor de mercado em um único dia; o índice de volatilidade VIX disparou 62,7%, para 27,03. A Micron caiu 16,4%, enquanto os setores de semicondutores e comunicações ópticas despencaram em bloco; mercados relacionados na Ásia-Pacífico acionaram mecanismos de interrupção das negociações. 【Análise aprofundada】À primeira vista, esta onda de vendas foi uma reação defensiva às expectativas de uma supervisão mais rigorosa do Congresso sobre computação e centros de dados após as eleições. Em um nível mais profundo, porém, tratou-se de uma corrida para abandonar ativos de crescimento extremamente saturados, diante de uma mudança abrupta nas expectativas para as taxas de desconto macroeconômicas. A divisão do Congresso limitou o espaço para a expansão fiscal, abalando a confiança das instituições no prazo de retorno dos enormes investimentos de capital em IA. Ao mesmo tempo, foram rompidos os limites de risco e de stop-loss dos fundos quantitativos, desencadeando desalavancagem automatizada e liquidações forçadas de posições compradas, o que acelerou a contração da liquidez em vários mercados.
Radar panorâmico de movimentos quantitativos atípicos
• Reequilíbrio do desconto geopolítico sobre a energia: após uma queda superior a 8% em um único dia no período anterior, o petróleo bruto internacional se recuperou. O WTI fechou a US$ 90,52 por barril (+2,72%). As expectativas de redução das tensões no Oriente Médio e as perturbações nas refinarias continuam em disputa, mantendo elevados os spreads de refino.
• Resiliência do mercado de trabalho limita expectativas de cortes de juros: os pedidos iniciais de auxílio-desemprego nos EUA caíram para 189 mil, o menor nível em 3,5 meses, e a produtividade do terceiro trimestre cresceu 3,6%. O Banco da Inglaterra elevou os juros em 25 pontos-base, para 4,00%, por decisão unânime; a resiliência do emprego reduz a margem para uma mudança de postura mais dovish do banco central.
Mapa das disputas de mercado e dos indicadores a observar
Transmissão causal: reorganização do poder no Congresso -> restrições à expansão fiscal e supervisão regulatória mais rigorosa sobre os setores -> reversão dos prêmios de avaliação elevados da computação e alta da volatilidade medida pelo VIX. Nas próximas 24–48 horas, as instituições acompanharão principalmente: primeiro, os dados de emprego não agrícola dos EUA em outubro e a variação mensal dos salários por hora; segundo, a pressão sobre o rendimento dos títulos do Tesouro dos EUA de 10 anos ao se aproximar do nível de 4,80%.
Aviso legal: Esta publicação reúne e analisa logicamente apenas informações públicas globais e dados objetivos de mercado das últimas 24 horas. Não constitui recomendação de investimento, oferta de compra ou venda, nem fundamento para operações. Os mercados envolvem riscos; tome decisões com cautela.