
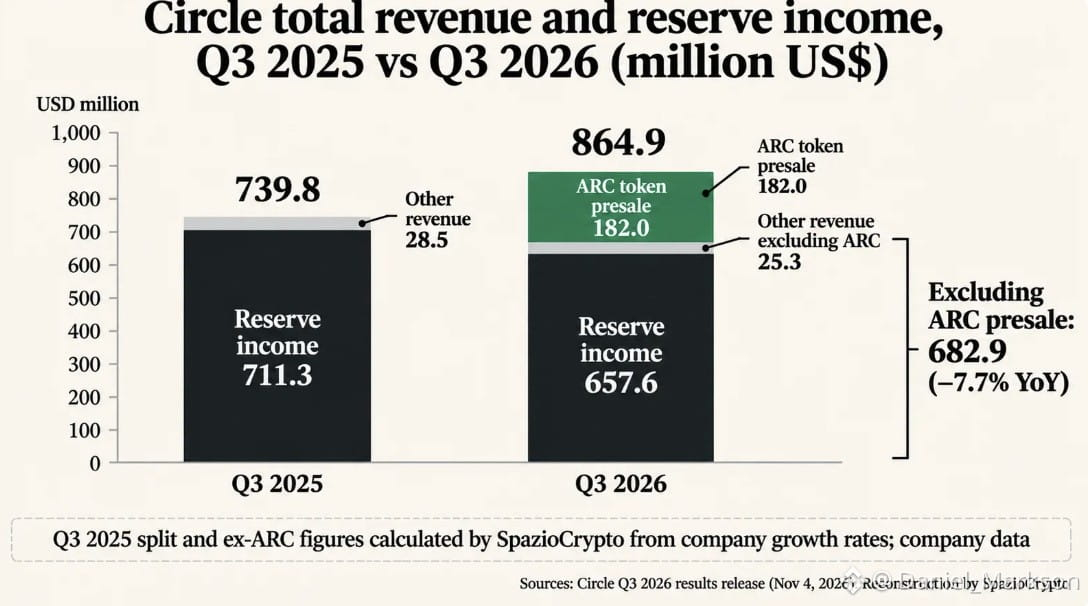
🚨 Os números da Circle no T3 parecem enormes... até você excluir a pré-venda de tokens de US$ 182 milhões! A Circle divulgou os resultados do T3 de 2026 e, no papel, eles parecem ótimos: a receita cresceu 17%, chegando a US$ 864,9 milhões, e o EBITDA ajustado quase dobrou. Mas, olhando mais de perto, US$ 182 milhões vieram de uma pré-venda pontual do token ARC. Excluindo esse valor, a receita, na verdade, caiu cerca de 7,7% em relação ao ano anterior 📉 O verdadeiro aperto dentro da máquina: • Arrefecimento da receita de reservas: a receita principal de juros caiu 8%, para US$ 657,6 milhões, à medida que o rendimento médio das reservas recuou para 3,5%. Com a circulação estável em cerca de US$ 73,9 bilhões e a participação de mercado em queda para 27%, os cortes nas taxas pesaram bastante. Compare com a Tether, que lucrou US$ 1,5 bilhão com US$ 184 bilhões em circulação. • Velocidade recorde, rendimento estável: as transferências on-chain dispararam 49%, para US$ 13,9 trilhões, e cada USDC mudou de mãos cerca de 190 vezes. Mas a Circle ganha dinheiro quando os dólares ficam parados, não quando circulam pela DeFi. Movimentar-se 190 vezes rende à Circle o mesmo que ficar parado. • Grandes cortes na distribuição: pagar parceiros para impulsionar a adoção do USDC custou US$ 409,2 milhões — cerca de 62% da receita de reservas. A Circle está tentando diversificar para além dos juros definidos pelo Fed com a rede Arc e os pagamentos da Tazapay, mas pré-vendas pontuais de tokens não são receita recorrente. 🧐 Embora as stablecoins sejam ótimos meios de liquidação, seus rendimentos continuam totalmente à mercê das políticas dos bancos centrais. É por isso que o capital institucional ainda considera o $BTC o principal ativo neutro, que não depende das armadilhas dos rendimentos fiduciários. #Análise do preço do BTC# #Previsão do preço do Bitcoin: qual será o próximo movimento do Bitcoin?#
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone