A emissão de NEAR será reduzida de 2,5% para 1,6%. A própria proposta diz que os verdadeiros beneficiados são os 57,3% que não fazem staking.
Quem faz staking recebe menos primeiro. A emissão é, afinal, o salário pago a essas pessoas.
Proposta HSP-029, enviada em 10-07, status: aprovada. A emissão anual máxima cai para 1,6%, com uma redução gradual de cerca de 3,75 pontos-base por mês ao longo de 24 meses.
O corte nos rendimentos reduz o retorno bruto do staking de 4,80% para 3,93%; no segundo ano, ele será de 3,07%.
Quem colocar 1.000 tokens em staking — $NEAR — terá, após dois anos, 20 tokens a menos do que teria antes, ou seja, 2% a menos.
O preço do token teria de subir mais dois pontos percentuais só para compensar a diferença. Quem não faz staking não tem esse custo de compensação; essas pessoas apenas se beneficiam da redução na oferta.
Serão emitidos 11,8 milhões de tokens a menos em dois anos e 66,1 milhões a menos em seis anos, deixando a oferta 4,36% menor do que seria agora.
O corte será gradual, não de uma só vez. Ele será concluído em dois anos, e apenas metade do ajuste ocorrerá no primeiro ano.
A proposta altera o limite máximo de emissão; não queima tokens que já estão em circulação. A oferta diminui porque menos tokens são emitidos, não porque mais tokens são destruídos.
Portanto, esta não é uma proposta que beneficia a todos: ela transfere rendimentos de quem faz staking para quem mantém tokens.
A própria proposta também explicita o custo. Dos 405 pools de staking, 24 deixarão de ser economicamente autossuficientes com a taxa-alvo.
Em 8-28, Solana seguiu o mesmo caminho com a SGP-0002, que recebeu apoio de 67,001% dos participantes do staking.
A NEAR escolheu um corte menor — 36% contra 62% — em troca de uma redução maior na oferta ao longo de seis anos: 4,36% contra 2,60%.
Com esta proposta, a NEAR fica com 3,07%, enquanto a Solana fica com 2,25%. As duas reduzem a emissão: uma faz um corte maior, enquanto a outra mantém uma margem maior.
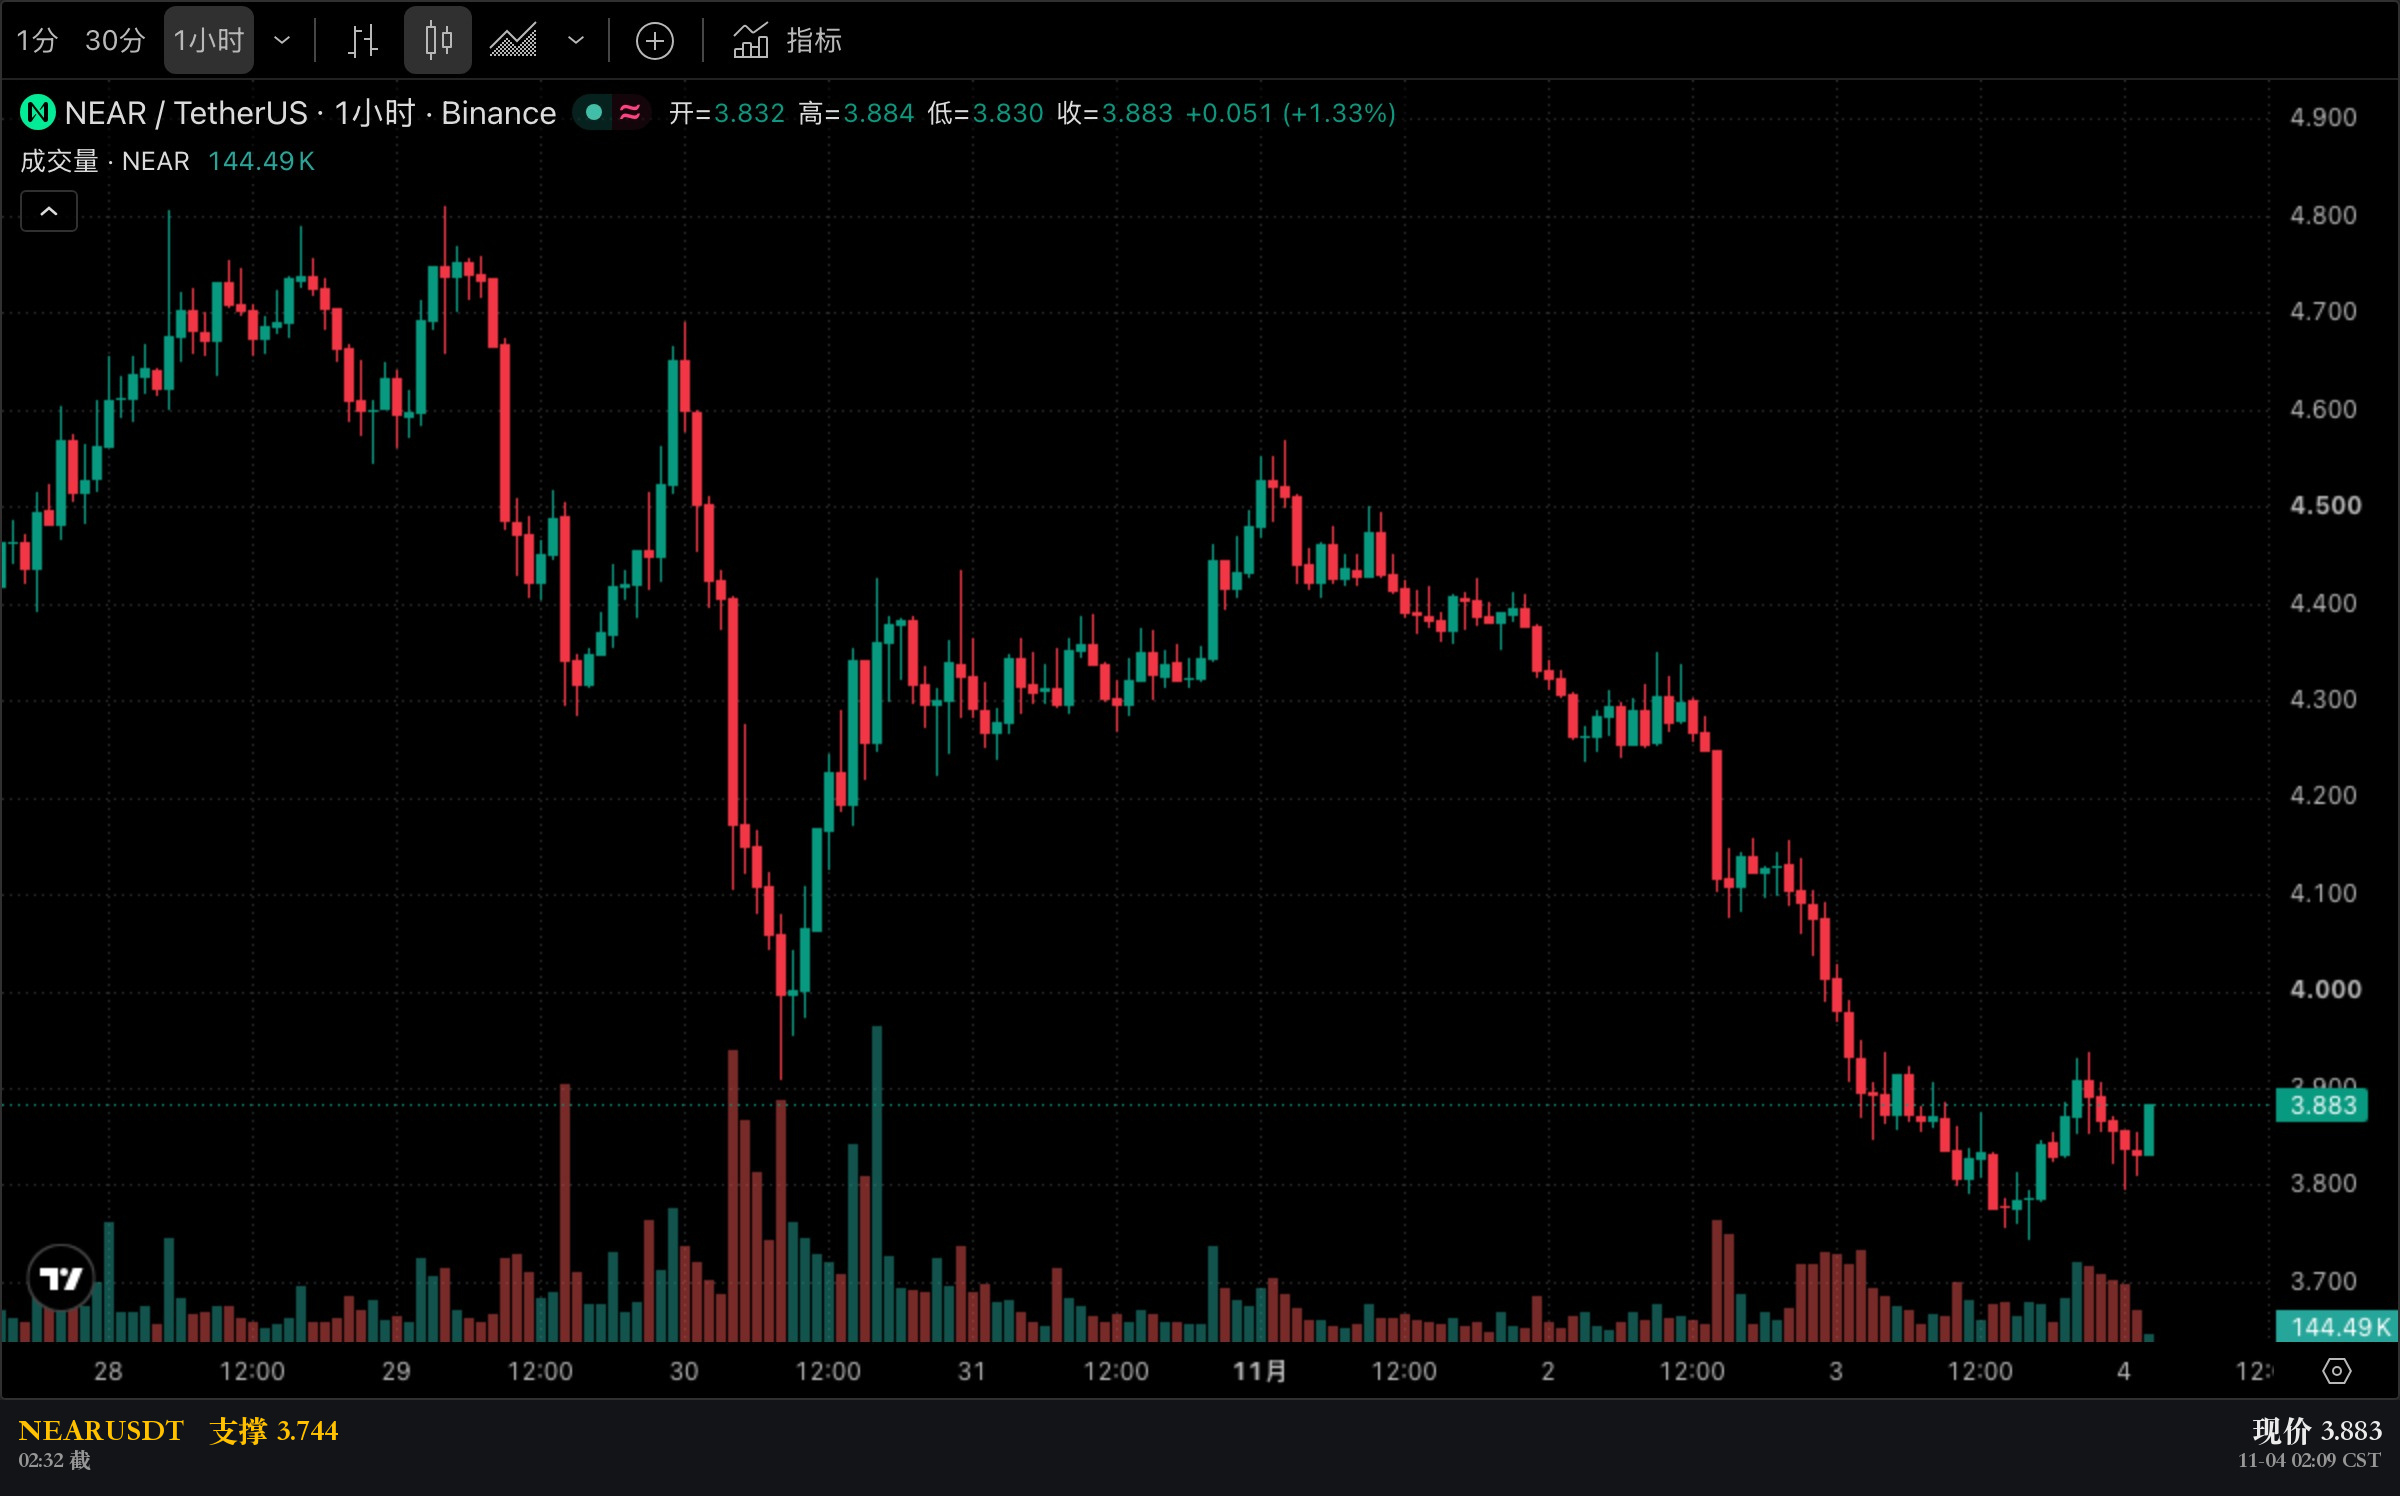
O modelo da proposta foi construído com base nos blocos da mainnet de 9-22 e usa o preço atual de US$ 4,30.
Todos os valores de «emissão reduzida» calculados em dólares dependem desse preço. Se o preço do token mudar, o valor convertido também muda.
Uma emissão menor não significa um preço mais alto. Se a demanda não mudar, uma oferta menor apenas faz o preço cair mais devagar.
Há ainda um ponto que não consigo comprovar: a redução gradual de 3,75 pontos-base por mês consegue evitar uma onda concentrada de saques do staking quando o rendimento cai abaixo de determinado nível?
Os tokens economizados não desapareceram; apenas mudaram de mãos.
Quem faz staking recebe menos emissão; quem mantém tokens ganha com a escassez. São os dois lados da mesma conta.
Se os beneficiários líquidos de uma proposta são as pessoas que não fazem staking — metade dos participantes —, os votos deveriam ser contabilizados por token ou por pessoa?
A proposta e os parâmetros foram obtidos em gov.near.org/t/42644, HSP-029, enviada em 2026-10-07.
Os parâmetros e as taxas são valores definidos pela proposta e não variam com o preço.
O texto acima reúne dados públicos e apresenta uma análise pessoal. Não constitui aconselhamento de investimento.
Quem faz staking recebe menos primeiro. A emissão é, afinal, o salário pago a essas pessoas.
Proposta HSP-029, enviada em 10-07, status: aprovada. A emissão anual máxima cai para 1,6%, com uma redução gradual de cerca de 3,75 pontos-base por mês ao longo de 24 meses.
O corte nos rendimentos reduz o retorno bruto do staking de 4,80% para 3,93%; no segundo ano, ele será de 3,07%.
Quem colocar 1.000 tokens em staking — $NEAR — terá, após dois anos, 20 tokens a menos do que teria antes, ou seja, 2% a menos.
O preço do token teria de subir mais dois pontos percentuais só para compensar a diferença. Quem não faz staking não tem esse custo de compensação; essas pessoas apenas se beneficiam da redução na oferta.
Serão emitidos 11,8 milhões de tokens a menos em dois anos e 66,1 milhões a menos em seis anos, deixando a oferta 4,36% menor do que seria agora.
O corte será gradual, não de uma só vez. Ele será concluído em dois anos, e apenas metade do ajuste ocorrerá no primeiro ano.
A proposta altera o limite máximo de emissão; não queima tokens que já estão em circulação. A oferta diminui porque menos tokens são emitidos, não porque mais tokens são destruídos.
Portanto, esta não é uma proposta que beneficia a todos: ela transfere rendimentos de quem faz staking para quem mantém tokens.
A própria proposta também explicita o custo. Dos 405 pools de staking, 24 deixarão de ser economicamente autossuficientes com a taxa-alvo.
Em 8-28, Solana seguiu o mesmo caminho com a SGP-0002, que recebeu apoio de 67,001% dos participantes do staking.
A NEAR escolheu um corte menor — 36% contra 62% — em troca de uma redução maior na oferta ao longo de seis anos: 4,36% contra 2,60%.
Com esta proposta, a NEAR fica com 3,07%, enquanto a Solana fica com 2,25%. As duas reduzem a emissão: uma faz um corte maior, enquanto a outra mantém uma margem maior.
O modelo da proposta foi construído com base nos blocos da mainnet de 9-22 e usa o preço atual de US$ 4,30.
Todos os valores de «emissão reduzida» calculados em dólares dependem desse preço. Se o preço do token mudar, o valor convertido também muda.
Uma emissão menor não significa um preço mais alto. Se a demanda não mudar, uma oferta menor apenas faz o preço cair mais devagar.
Há ainda um ponto que não consigo comprovar: a redução gradual de 3,75 pontos-base por mês consegue evitar uma onda concentrada de saques do staking quando o rendimento cai abaixo de determinado nível?
Os tokens economizados não desapareceram; apenas mudaram de mãos.
Quem faz staking recebe menos emissão; quem mantém tokens ganha com a escassez. São os dois lados da mesma conta.
Se os beneficiários líquidos de uma proposta são as pessoas que não fazem staking — metade dos participantes —, os votos deveriam ser contabilizados por token ou por pessoa?
A proposta e os parâmetros foram obtidos em gov.near.org/t/42644, HSP-029, enviada em 2026-10-07.
Os parâmetros e as taxas são valores definidos pela proposta e não variam com o preço.
O texto acima reúne dados públicos e apresenta uma análise pessoal. Não constitui aconselhamento de investimento.