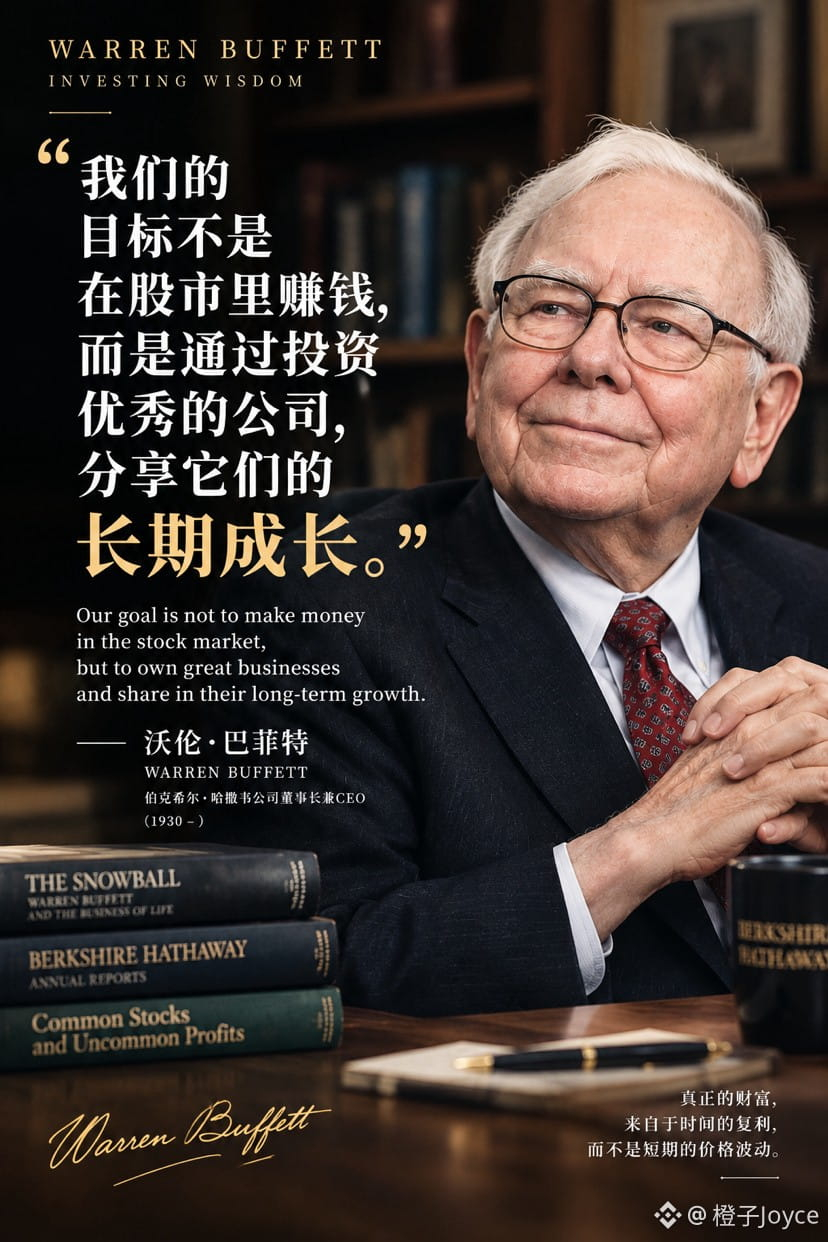

Munger concorda com Buffett: **mesmo com pouco capital, deve-se investir com base no valor das empresas; a diferença é que se pode pesquisar oportunidades menos conhecidas e mal avaliadas. Toda a sua filosofia pode ser resumida em uma frase: usar métodos multidisciplinares para selecionar negócios, evitar primeiro as grandes armadilhas e, depois, comprar algumas boas empresas a preços razoáveis e mantê-las no longo prazo.**
- **Modelos mentais multidisciplinares**: incorporar métodos da matemática, psicologia, economia e outras áreas à “caixa de ferramentas mentais” para avaliar um negócio de diferentes ângulos. Usar apenas uma ferramenta para analisar um problema pode levar a tratar tudo como se fosse um prego.
- **Círculo de competência**: investir apenas em empresas que se consegue compreender e cuja lógica de geração de lucros se consegue explicar com clareza. O círculo pode se ampliar com o aprendizado, mas seus limites são preservados ao reconhecer honestamente o que não se sabe.
- **Pensamento inverso**: primeiro perguntar “o que faria isso dar errado?” e, em seguida, eliminar os riscos. Na prática dos investimentos, isso significa evitar empresas muito endividadas, com gestores pouco confiáveis, modelos de negócio complexos ou avaliações excessivamente altas.
- **Buscar empresas excepcionais**: dar atenção especial às vantagens competitivas duradouras, à qualidade da gestão, ao fluxo de caixa livre e à competitividade no longo prazo. Uma vantagem competitiva duradoura pode vir de uma marca, custos menores, efeitos de rede e outros fatores que dificultam a conquista dos clientes pelos concorrentes.
- **Margem de segurança e custo de oportunidade**: o preço deve ser inferior ao valor que a empresa poderá gerar no futuro; ao mesmo tempo, é preciso comparar se o dinheiro disponível teria um uso melhor. Só se deve concentrar os investimentos quando se compreende de fato a empresa e as probabilidades são favoráveis.
- **Racionalidade e paciência**: no curto prazo, o mercado funciona como uma máquina de votação; no longo prazo, aproxima-se mais de uma balança. Negociar menos e não se deixar levar pela ganância ou pelo medo permite que os juros compostos atuem gradualmente.
Mais tarde, Munger ajudou Buffett a deixar de buscar “empresas extremamente baratas” para passar a “comprar grandes empresas a preços razoáveis”. O foco dessa abordagem não é prever o preço das ações, mas avaliar quanto uma empresa valerá no futuro e se realmente a compreendemos.
Os princípios de investimento são os mesmos para quem tem pouco ou muito capital; o que realmente muda é a quantidade de oportunidades disponíveis. Ter pouco capital limita temporariamente o valor que se pode investir, mas a pesquisa pode abranger uma gama ainda maior de oportunidades.
~~~~~~~~~~~~~~~~~~~~~
Investimos continuamente em grandes empresas
$GOOG.US
$BRK.B.US
$AMZN.US
- **Modelos mentais multidisciplinares**: incorporar métodos da matemática, psicologia, economia e outras áreas à “caixa de ferramentas mentais” para avaliar um negócio de diferentes ângulos. Usar apenas uma ferramenta para analisar um problema pode levar a tratar tudo como se fosse um prego.
- **Círculo de competência**: investir apenas em empresas que se consegue compreender e cuja lógica de geração de lucros se consegue explicar com clareza. O círculo pode se ampliar com o aprendizado, mas seus limites são preservados ao reconhecer honestamente o que não se sabe.
- **Pensamento inverso**: primeiro perguntar “o que faria isso dar errado?” e, em seguida, eliminar os riscos. Na prática dos investimentos, isso significa evitar empresas muito endividadas, com gestores pouco confiáveis, modelos de negócio complexos ou avaliações excessivamente altas.
- **Buscar empresas excepcionais**: dar atenção especial às vantagens competitivas duradouras, à qualidade da gestão, ao fluxo de caixa livre e à competitividade no longo prazo. Uma vantagem competitiva duradoura pode vir de uma marca, custos menores, efeitos de rede e outros fatores que dificultam a conquista dos clientes pelos concorrentes.
- **Margem de segurança e custo de oportunidade**: o preço deve ser inferior ao valor que a empresa poderá gerar no futuro; ao mesmo tempo, é preciso comparar se o dinheiro disponível teria um uso melhor. Só se deve concentrar os investimentos quando se compreende de fato a empresa e as probabilidades são favoráveis.
- **Racionalidade e paciência**: no curto prazo, o mercado funciona como uma máquina de votação; no longo prazo, aproxima-se mais de uma balança. Negociar menos e não se deixar levar pela ganância ou pelo medo permite que os juros compostos atuem gradualmente.
Mais tarde, Munger ajudou Buffett a deixar de buscar “empresas extremamente baratas” para passar a “comprar grandes empresas a preços razoáveis”. O foco dessa abordagem não é prever o preço das ações, mas avaliar quanto uma empresa valerá no futuro e se realmente a compreendemos.
Os princípios de investimento são os mesmos para quem tem pouco ou muito capital; o que realmente muda é a quantidade de oportunidades disponíveis. Ter pouco capital limita temporariamente o valor que se pode investir, mas a pesquisa pode abranger uma gama ainda maior de oportunidades.
~~~~~~~~~~~~~~~~~~~~~
Investimos continuamente em grandes empresas
$GOOG.US
$BRK.B.US
$AMZN.US