🇭🇰
Em 4 de novembro, os legisladores aprovaram uma lei que introduz novas obrigações de comunicação de informações para os prestadores de serviços de criptoativos abrangidos.
A implementação ocorre em três etapas principais:
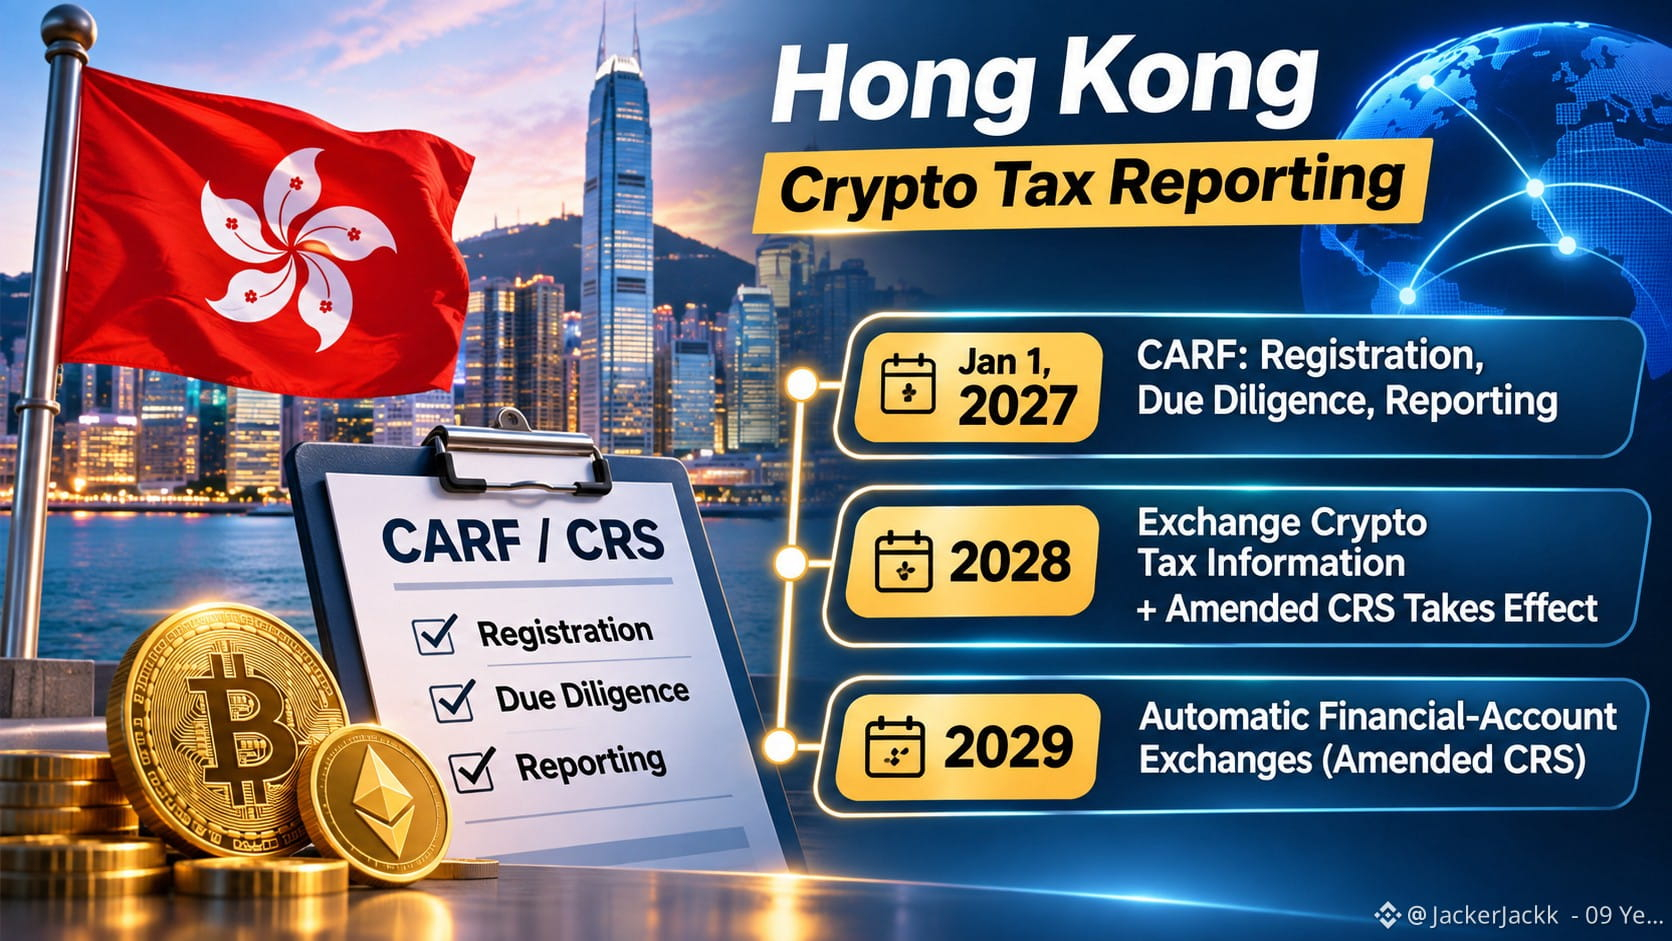
A partir de 1.º de janeiro de 2027, os prestadores abrangidos pelas regras de Hong Kong devem começar a cumprir os requisitos de registro, devida diligência e comunicação de informações previstos no Marco de Comunicação de Informações sobre Criptoativos (CARF).
Hong Kong começa a trocar automaticamente informações fiscais relacionadas a criptoativos com jurisdições parceiras em 2028. A versão alterada do Padrão Comum de Comunicação (CRS) também entra em vigor em 2028.
As trocas automáticas de informações sobre contas financeiras começam em 2029, nos termos do CRS alterado.
Para as empresas de criptoativos abrangidas, coletar e comunicar informações passa a ser uma responsabilidade formal de conformidade.
Para as autoridades fiscais, o compartilhamento de informações entre países facilita a verificação cruzada das atividades com criptoativos sujeitas à comunicação em diferentes jurisdições.
Isso não é um novo imposto sobre criptoativos. É uma mudança rumo a maior transparência fiscal internacional, com obrigações de comunicação determinadas pelo âmbito do marco, em vez de se aplicarem automaticamente a todos os prestadores ou usuários.
Em 4 de novembro, os legisladores aprovaram uma lei que introduz novas obrigações de comunicação de informações para os prestadores de serviços de criptoativos abrangidos.
A implementação ocorre em três etapas principais:
A partir de 1.º de janeiro de 2027, os prestadores abrangidos pelas regras de Hong Kong devem começar a cumprir os requisitos de registro, devida diligência e comunicação de informações previstos no Marco de Comunicação de Informações sobre Criptoativos (CARF).
Hong Kong começa a trocar automaticamente informações fiscais relacionadas a criptoativos com jurisdições parceiras em 2028. A versão alterada do Padrão Comum de Comunicação (CRS) também entra em vigor em 2028.
As trocas automáticas de informações sobre contas financeiras começam em 2029, nos termos do CRS alterado.
Para as empresas de criptoativos abrangidas, coletar e comunicar informações passa a ser uma responsabilidade formal de conformidade.
Para as autoridades fiscais, o compartilhamento de informações entre países facilita a verificação cruzada das atividades com criptoativos sujeitas à comunicação em diferentes jurisdições.
Isso não é um novo imposto sobre criptoativos. É uma mudança rumo a maior transparência fiscal internacional, com obrigações de comunicação determinadas pelo âmbito do marco, em vez de se aplicarem automaticamente a todos os prestadores ou usuários.